


Hi Stacked Homes,
我和丈夫一直在关注你们的文章,你们的许多建议都非常有见地。感谢你们不遗余力地提升大众认知。
我丈夫今年65岁,已到退休年龄;我今年将年满50岁。我们没有孩子。
目前我们在新加坡中部共同持有一套高楼层5房DBSS。若出售,估值大约在 1.48 M 至 1.5 M。我们现有贷款为 399K。
我们的CPF OA 里还有 140K,现有可用现金为 300 K。我们的SA/Retirement 账户均已满足CPF Life 的全额退休金标准。
我们计划在两年内移居海外,届时我丈夫也将退休。这一决定对我们的财务影响重大。
我们正考虑把现有DBSS卖掉,并在外出几年期间购置一处用于获取租金收入的房产。同时,我们希望预留 500K 现金投入T-bill、Savings Bonds 等其他被动收入工具。鉴于房价在上涨,且我们打算回国后自住所购房产,选择购买HDB是否比买私宅更明智?另一个关键考量是空间:我们已习惯约 1200 平方英尺、3间房的居住面积,而且大多在家工作。
若能结合我们当下的人生阶段给出分析与建议,我们将不胜感激。我们非常重视你们的专业意见,期待得到指导。谢谢。
Regards,
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
您好:
感谢你的肯定与长期支持,我们深表感谢。
退休规划确实关键,涉及房产时考量颇多,我们会在下文逐一解析。鉴于你们两位已达到CPF 全额退休金(FRS),且拥有不错的现金储备,你们处于从容制定退休居住安排的有利位置。
我们先从可负担能力入手。
–
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
出售你们现有房产
为保守起见,我们将按你们提供的较低估值 $1.48M 来计算。
| Sale price | $1,480,000 |
| Outstanding loan | $399,000 |
| Sales proceeds (CPF + cash) | $1,081,000 |
购买下一处房产
鉴于你丈夫退休且你们将移居海外,我们假设你们不会为下一处房产申请贷款。在此预算下,新盘基本无缘,除非选择小型一居室,但这既不符合你们的面积需求(且在当下市场并不常见)。
我们也会从销售所得中预留 $200,000,加上你们现有 $300,000 现金储备,以实现预留 $500,000 投向其他被动收入的目标。由于不打算贷款,以下计算将反映你们在购买HDB与私宅方面的全款承受能力。
| Sales proceeds | $881,000 |
| CPF OA funds | $140,000 |
| Total sales proceeds + CPF OA funds | $1,021,000 |
| BSD based on $1,021,000 | $25,440 |
| Estimated affordability | $995,560 |
在约 $995,560 的可负担额度下,你们可以购买到相当宽敞的HDB(取决于地点与楼龄);但若买私宅,更可能是较小面积的1至2居单位。
明确可负担能力后,我们将逐一推演几种方案并评估其结果:
- 购买一套HDB用于整租,之后回国自住(须获批准)
- 购买公寓用于出租,之后回国自住
- 先买小面积公寓出租,回国后卖掉再购入HDB自住
- 在海外期间把现有住房出租,回国后再出售并购买另一套HDB,以释放部分现金
购买HDB
来源:HDB
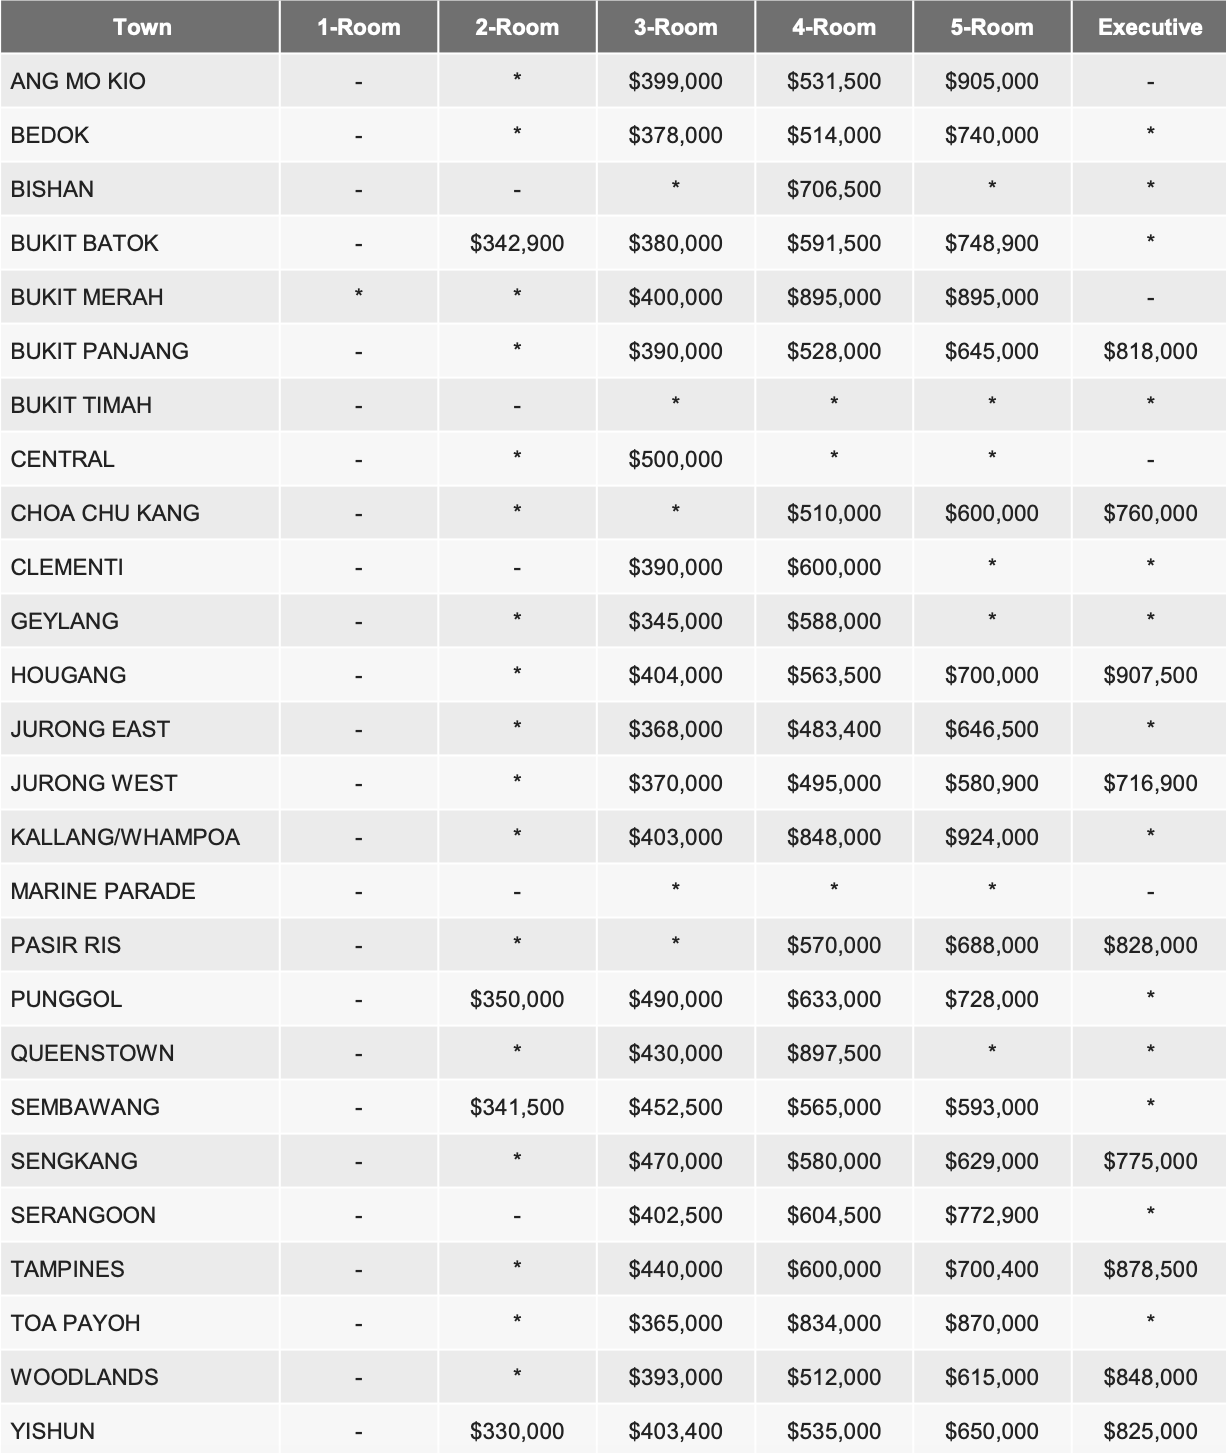
参考上表2024年Q1的中位成交价,以你们约 $995K 的承受能力,视各区与楼龄不同,大部分市镇的绝大多数房型都能负担。
若这套房产将在你们回新后作为长期自住房,楼龄或许不必过度在意(既然不打算出售)。在这种情况下,可考虑购买较旧的单位,一般总价更低,也能留出更多机动资金。
这也可能提升租金回报率,具体取决于地点与维护状况。由于回国后它也会成为你们的主要居所,找到一套契合生活方式的HDB非常重要。
计算时,我们以榜鹅一套楼龄20–29年的4房单位的中位价 $550,444 作为买入价。这类单位价格相对可负担,又不至于太旧(如超过40年的那类)。我们也预留 $20K 的基础装修费,便于对外出租。
我们假设你们先出租5年,再自住5年。按HDB规定,在5年MOP期间不得整租整套,但你们可向HDB申诉,因将长期居住海外而申请推迟MOP起算。不过审批并不保证,HDB将个案审视。
需要注意,这意味着MOP会在你们回新后才开始起算;但鉴于你们打算回国后长期自住,这一点对你们影响不大。
我们以2024年Q1榜鹅4房的平均租金 $3,300 来估算。以该租金与 $550,444 的买入价计算,租金回报率约为 7.2%。
| BSD | $11,113 |
| Town council service & conservancy fees (Assuming $83/month) | $9,960 |
| Renovation cost | $20,000 |
| Property tax | $29,305 |
| Rental income | $198,000 |
| Agency fees (Payable once every 2 years) | $10,791 |
| Total gains | $116,831 |
剩余资金
| Total sales proceeds + CPF OA funds | $1,021,000 |
| Purchase price | $550,444 |
| BSD | $11,113 |
| Renovation cost | $20,000 |
| Funds left | $439,443 |
购买公寓
在 $995K 的预算下,是否需要在面积与地点上作出取舍,取决于你们的地段偏好。鉴于你们一直居住在中部地区,若希望继续留在熟悉的地段,可选项目会较为有限。
通过房产门户的快速检索可见,中部地区该价位多为小型精品项目。由于价格相较同区同面积的其他单位更具可负担性,许多单位很可能由投资者持有以获取租金收入。虽非所有精品盘皆如此,但普遍趋势是:因成交不够稳定,价格表现相对停滞。
以下列出若干项目供参考:
| Project | District | Tenure | TOP year | No. of units | Unit type | Average price (Last 1 year) | Average rent (Last 6 months) | Rental yield |
| 6 Derbyshire | 11 | Freehold | 2017 | 168 | 1b | $976,667 | $3,373 | 4.1% |
| 8 Bassein | 11 | Freehold | 2015 | 74 | 1b | $837,000 | $2,941 | 4.2% |
| RV Point | 9 | 999 years | 2015 | 36 | 1b | $945,000 | $3,050 | 3.9% |
请注意,我们之所以点名这些项目,仅因其符合你们的预算且地段居中,并不代表它们必然适合你们。我们强烈建议与房产经纪沟通,以获得更全面的分析。
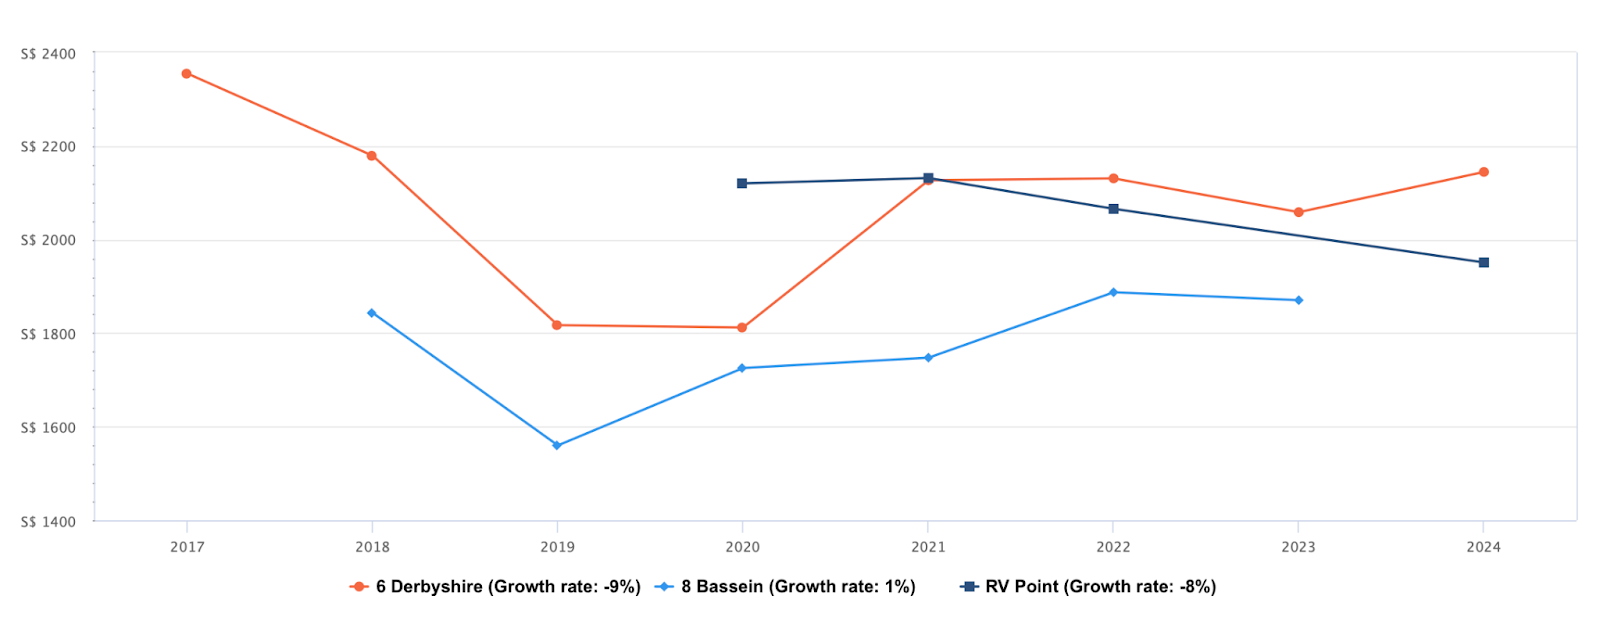
再强调一次,相较于体量更大的项目,精品盘的增长往往更弱。上图可见这三处项目的转售表现不尽理想——鉴于你们是为投资目的购入,这一点值得留意。
接下来看潜在收益。与前文相同,假设出租5年,再自住5年;同时假设你们用足 $995K 的预算,并以 4% 的回报率出租。
| BSD | $24,450 |
| Maintenance fees (Assuming $200/month) | $24,000 |
| Renovation cost | $20,000 |
| Property tax | $32,170 |
| Rental income | $199,020 |
| Agency fees (Payable once every 2 years) | $10,845 |
| Total gains | $87,555 |
不过,若你们更在意面积而非地段,外缘地带在 $995K 以内也有更舒适的单位可选。
例如以下这些:
| Project | District | Tenure | TOP year | No. of units | Unit type | Average price (Last 1 year) | Average rent (Last 6 months) | Rental yield |
| Parkview Apartments | 23 | 99 years | 1998 | 532 | 2b | $971,182 | $3,247 | 4% |
| Melville Park | 18 | 99 years | 1996 | 1,232 | 2b | $902,603 | $3,431 | 4.6% |
| Orchid Park Condominium | 27 | 99 years | 1994 | 615 | 2b | $887,736 | $3,254 | 4.4% |
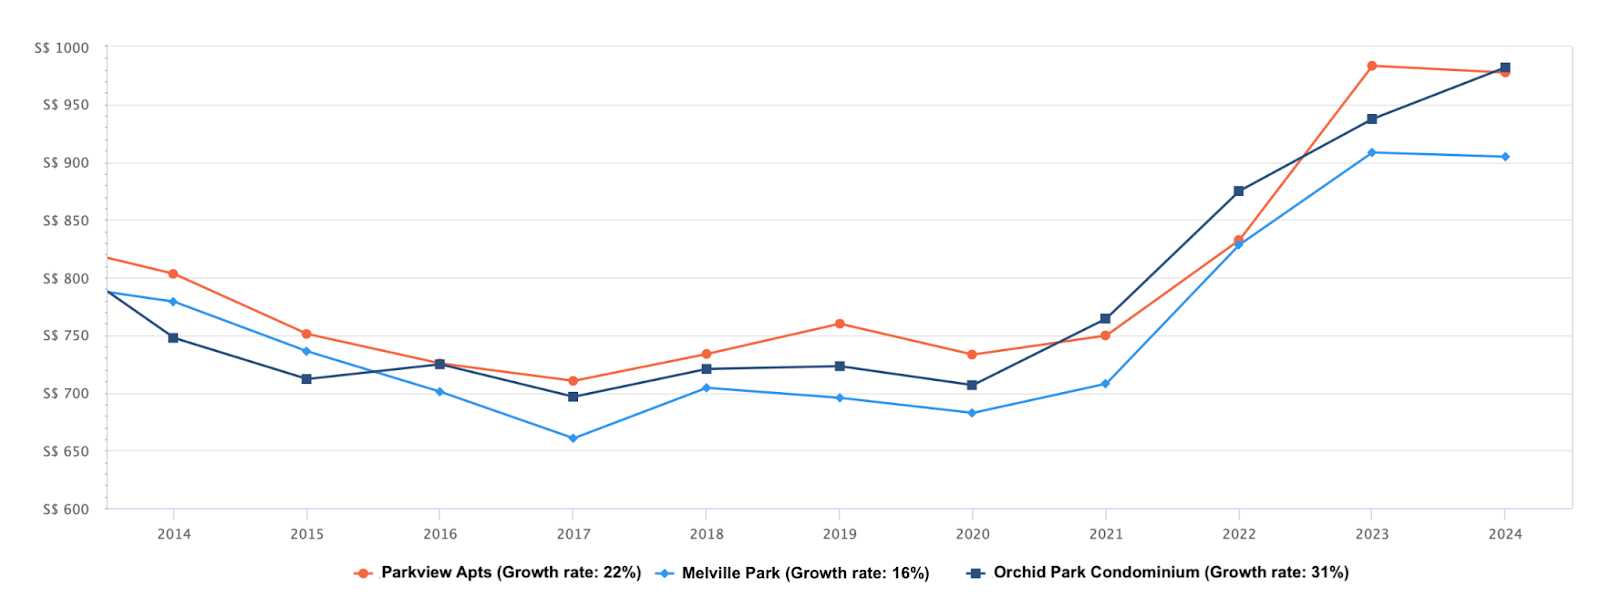
若你们仍以 4% 的回报率出租且用足预算,名义收益与上例相同,但入住时可享有更舒适的空间。
然而,这或许并非理想之选:若最终你们并不乐于在该公寓长期居住,就显得有些勉强。沿此路径,你们的预算难以实现目标;不如看看第三个方案。
在海外期间先买公寓用于出租,回国后卖出,再购入HDB自住
在这种情况下,你们并不打算自住所购公寓,因此选址无需迎合个人偏好,反而应以回报最大化为导向。
以下是一些较新、规模更大、在你们预算内且租金回报更理想的项目:
| Project | District | Tenure | TOP year | No. of units | Unit type | Average price (Last 1 year) | Average rent (Last 6 months) | Rental yield |
| Parc Esta | 14 | 99 years | 2022 | 1,399 | 1b | $968,667 | $3,578 | 4.4% |
| Parc Riviera | 05 | 99 years | 2019 | 752 | 1b | $787,300 | $2,936 | 4.5% |
| Sol Acres | 23 | 99 years | 2018 | 1,327 | 1b | $838,593 | $2,989 | 4.3% |
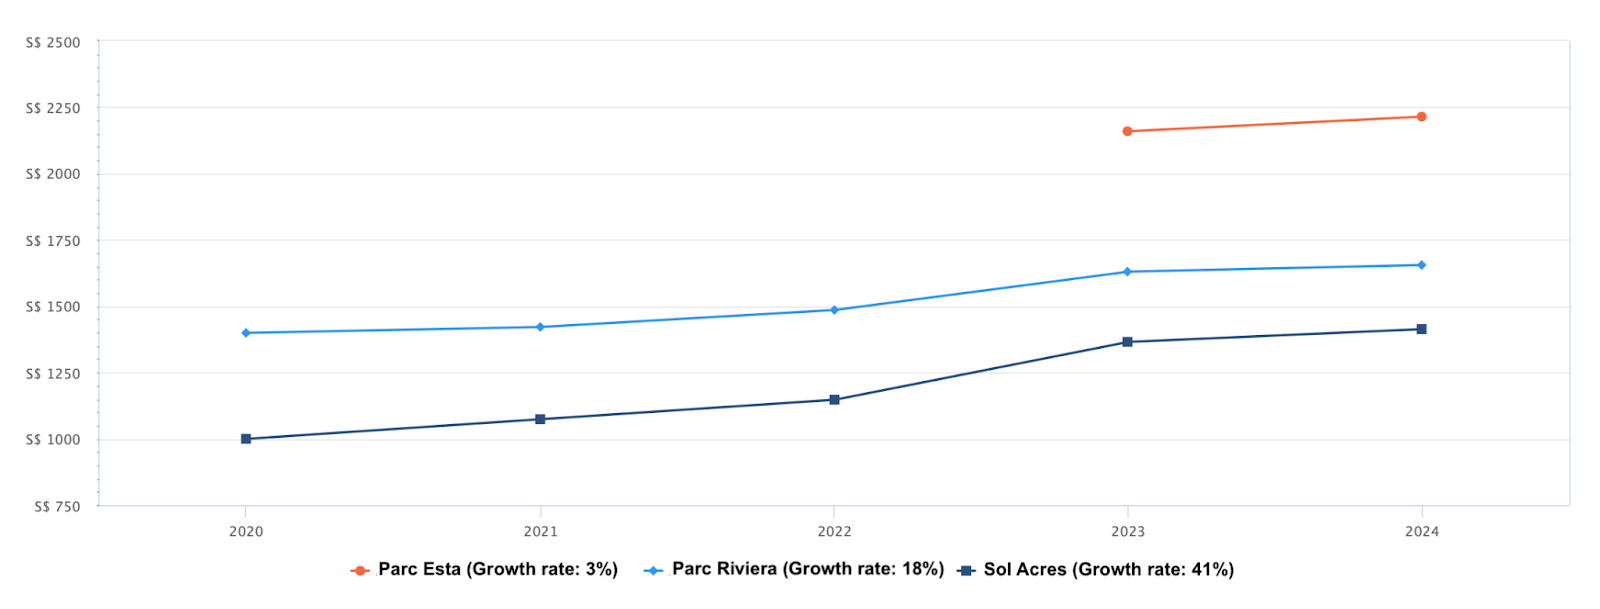
图表显示,相较前述精品盘,这些项目的涨幅更为明显。再次强调,我们的筛选以可负担性为前提,但是否契合你们,仍需具体评估。
我们沿用相同的测算口径。
公寓买入价:$995K,租金回报率 4%
HDB 买入价:$550,444
购买公寓
| BSD | $24,450 |
| Maintenance fees (Assuming $200/month) | $12,000 |
| Renovation cost | $20,000 |
| Property tax | $27,800 |
| Rental income | $199,020 |
| Agency fees (Payable once every 2 years) | $10,845 |
| Total gains | $103,925 |
购买HDB
| BSD | $11,113 |
| Town council service & conservancy fees (Assuming $83/month) | $4,980 |
| Property tax | $1,705 |
| Renovation cost | $20,000 |
| Total costs | $37,798 |
若采取此路径的总收益:$103,925 - $37,798 = $66,127
从测算看,因需支付两次BSD和两次装修费,整体收益低于前两种方案。不过此处未计入潜在的资本增值;若能挑到增值足以覆盖这些额外成本的项目,此路径仍有优势。此外,我们采用的是相对保守的4%租金回报假设,实际可能在4.3%–4.5%之间。(同时请注意,最终到手回报会更低一些,因为还需计入公寓每月管理费等其他开支)。
在海外期间出租现有住房,回国后出售,再购买另一套HDB
若暂时不需要从现有房产套现,这是另一条可行路径。该单位已满足MOP,可整套出租;也免去了出国前先卖后买的麻烦。鉴于当下房价与利率处于高位,这还能让你们在海外期间观望市场走势。
我们假设出租5年。以价格约在 $1.48 至 $1.5 million 的DBSS为样本,租金中位数约 $4,700。我们也计入剩余贷款7年、利率4%的因素。
| Interest expense | $53,824 |
| Town council service & conservancy fees (Assuming $83/month) | $4,980 |
| Property tax | $48,960 |
| Rental income | $282,000 |
| Agency fees (Payable once every 2 years) | $15,369 |
| Total gains | $158,867 |
假设你们回国后以同样的 $1.48M 售出该单位:
| Sale price | $1,480,000 |
| Outstanding loan (in sixth year) | $64,050 |
| Sales proceeds (CPF + cash) | $1,415,950 |
我们将预留 $200,000,加上你们的现金储蓄,凑足 $500,000 用于其他投资。以下是更新后的可负担能力:
| Sales proceeds | $1,215,950 |
| CPF OA funds | $140,000 |
| Total sales proceeds + CPF OA funds | $1,355,950 |
| BSD based on $1,355,950 | $38,838 |
| Estimated affordability | $1,317,112 |
若以 $550,444 购入HDB:
| BSD | $11,113 |
| Town council service & conservancy fees (Assuming $83/month) | $4,980 |
| Property tax | $1,705 |
| Renovation cost | $20,000 |
| Total costs | $37,798 |
若采取此路径的总收益:$158,867 - $37,798 = $121,069
剩余资金:
| Total sales proceeds + CPF OA funds | $1,355,950 |
| Purchase price | $550,444 |
| BSD | $11,113 |
| Renovation cost | $20,000 |
| Funds left | $774,393 |
与其他方案相比,此路径不仅带来更可观的净收益,也能留下更大一笔结余,便于配置至其他资产。
What should you do?
在四种路径中,第二种“直接购买公寓”对你们相对不利:从5房大幅缩小到1–2居,正好触及你们对居住空间的核心诉求。
在方案1、3与4下,你们都能留出余资金,以备不时之需或投向其他投资。
在方案1与4中,你们只需承担一次BSD。尽管未来的市场涨幅未必复制近年的表现,但若HDB将作为回国后的长期自住房,其升值的重要性就没那么高(反正不打算卖)。这也使你们可以考虑楼龄较高、价格更亲民的HDB,从而预留更多资金。
不过在方案1中,由于需要申请延后MOP(且须获HDB批准),回国后你们必须至少在该单位连续居住5年,因此挑选能满足居住需求的单位至关重要。此外,审批并无保证,若被拒,可能影响你们的出国计划,未必适用。
方案3可在海外期间尽量放大公寓租金收入,并有机会享受资本增值。但由于要支付两次BSD,项目的增值或租金回报需显著跑赢这部分额外成本。若标的选得好,回报仍可观。
结合你们的人生阶段与移居海外的计划,选择HDB并用于出租,整体更为稳妥审慎。尤其是你们现有单位已达MOP,最后一个选项——在海外期间出租现有DBSS,回国后再售出——尤为契合。在当前高位的市场中,这也让你们有时间观望走势。你们位于中心地段的DBSS租金表现不俗,可在海外期间为你们提供所需的被动收入。
鉴于你们更重视居住面积,以现有预算要找到足够宽敞的公寓并不容易。回国后,你们可出售现有单位,转而购入地段相对不那么中心的HDB(反正二位主要在家办公),从而释放更多现金投向其他领域,以补充被动收入。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments