


Hi Stacked Homes,
我一直关注你们的文章,内容有趣也客观,尤其是为来信读者提供分析与建议的栏目,对我启发很大。
你们对不同情境的拆解,确实让我在这个因ABSD而格外特殊的新加坡房地产市场中,能以更开阔的视角思考。
我常看到不少关于从BTO或HDB升级到公寓,或通过decoupling购买另一处房产以规避或降低ABSD的文章。
不过,我较少看到针对那些在ABSD出台前,或税率仍为个位数时已购入多处房产的业主,探讨其可行选项与出路的文章。
我快50岁,现与妻子(50岁出头)住在一套5房式HDB。我目前月薪>$12k/mth,妻子为自由职业者,收入可观但不稳定。
我们共同持有一套2-bedder condo,目前以$3100出租。妻子名下还单独持有另一套2-bedder condo,租金$3900。
这套HDB和两套公寓均已全款结清,且未动用CPF。
我一直想升级到公寓自住,尽管我们一家对当下这套宽敞、配套成熟且便利的HDB也颇为满意。
我常在想,是否应卖掉我的HDB和我们共同持有的那套公寓,再以我个人名义购入更大的公寓,从而避免支付ABSD。
但家人不愿与这套HDB分离。
在2021年疫情期间,我们又共同购买了一套新推出的3-bedder condo,价格约~2.2mil。我们贷款50%($1mil),支付了15% ABSD,并动用了合计约~$750k的CPF。
该公寓以按份共有(tenancy-in-common)持有,我占99%份额,日后若要decouple也更为便利。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
该公寓预计于今年年底或明年年初TOP,届时将开始还贷。但我们仍不确定是否会在TOP时搬入自住。
我们目前合计有约~$500k储蓄。两套2-bedder condo的市值各约~$950k,新的3-bedder condo也已有所升值。
受ABSD影响,我在现有房产的取舍上有些进退维谷:难以轻易卖出或再购,除非决定一次性卖掉手上多处房产(包括HDB),从头来过。
我希望以房产维持资产价值,并在退休时依靠租金收入。
我该继续维持现状靠出租,还是应当果断出手卖掉现有房产,重整房产组合,以最大化资本增值?
对于同样被ABSD“卡住”的业主,你们有什么建议?
感谢你们的考虑。
此致敬礼。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信,也很高兴听到你喜欢我们的内容。
自你购入这些房产以来,市场环境已大不相同——那个可以同时买多套,或几天内买进卖出而无税负的年代,早已一去不返!
简单说,如今对多房产持有者的讨论较少,是因为若你今天卖出再投资,只要打算持有两处以上住宅,基本很难避开ABSD。
在探讨可行路径前,先回顾ABSD(Additional Buyer's Stamp Duty)出台与历次修订的关键节点及对应税率。
ABSD推出(December 2011)
- Singapore Citizens: 3% for second and subsequent property
- Singapore PRs: 3% for second and subsequent property
- Foreigners: 10% for all properties
第一次修订(January 2013)
- Singapore Citizens:
- 0% for first property
- 7% for second property
- 10% for third and subsequent properties
- Singapore PRs:
- 5% for first property
- 10% for second and subsequent properties
- Foreigners: 15% for all properties
第二次修订(July 2018)
- Singapore Citizens:
- 0% for first property
- 12% for second property
- 15% for third and subsequent properties
- Singapore PRs:
- 5% for first property
- 15% for second and subsequent properties
- Foreigners: 20% for all properties
第三次修订(December 2021)
- Singapore Citizens:
- 0% for first property
- 17% for second property
- 25% for third and subsequent properties
- Singapore PRs:
- 5% for first property
- 25% for second and subsequent properties
- Foreigners: 30% for all properties
第四次修订(April 2023)
- Singapore Citizens:
- 0% for first property
- 20% for second property
- 30% for third and subsequent properties
- Singapore PRs:
- 5% for first property
- 30% for second and subsequent properties
- Foreigners: 60% for all properties
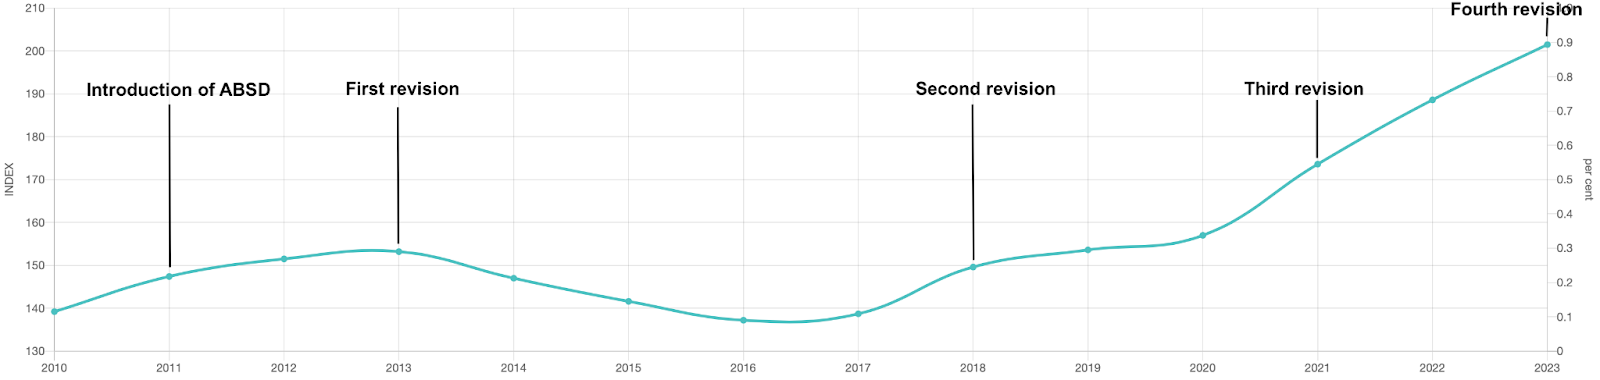
将历次ABSD税率修订与住宅物业价格指数对比,可以看到一个并不意外的规律:修订通常出现在房市上行阶段。这些调整多属更广泛的降温措施,旨在遏制涨幅。虽未必立竿见影,但总体上能放缓涨势。
鉴于政府持续致力于维持居住可负担性、抑制投机泡沫,短期内ABSD下调的可能性极低;若价格继续攀升,措施甚至可能进一步收紧,买家应预期其将长期存在。
若你考虑卖掉现有房产、重置组合,需要正视一个现实:在购置第二套住宅时要完全避开ABSD几乎不可能。不过,若有未满21岁的子女,可考虑通过以信托(trust)名义购置,在一定程度上缓解税负。
以信托名义购房,是一种由受托人代表他人持有资产的法律安排,通常用于遗产规划,或为未成年人等受益人管理资产。信托允许个人或机构作为受托人代为持有与管理物业,受益人则享有其权益。
信托在房产交易中应用广泛。其主要原因之一,是为未满21岁的未成年人购房——他们在新加坡尚无民事行为能力,无法直接持有房产。父母或监护人常以信托持有,直至子女达到法定年龄。信托也常用于遗产规划,可避免遗嘱认证(probate)流程,使设立人(settlor)得以在身故后对资产分配保持一定掌控。
通过信托购房需满足若干条件,其中最关键的是必须全额现金支付,不能使用按揭贷款。虽然BSD仍按房价或市值计算,但若受益人于购买时并不持有任何住宅,ABSD可能无需缴付。
当受益人达到特定年龄(未成年人通常为21岁),或信托契约条款履行完毕时,信托可终止;此后房产的法律所有权可转移给受益人,由其成为法定业主。
鉴于以信托购房较为复杂,建议寻求法律意见,确保信托设立合规且条款妥当。
在讨论潜在路径前,先把你目前的房产情况整理成表,便于通盘把握。
由于我们不清楚你的HDB具体地址,以下计算将采用今年Q2期间所有5房式成交价的中位数。此外,你提到新推出项目已有所升值,我们暂以价格上调10%作假设。
| 持有物业 | 持有人 | 估值 | 租金收入(如有) | 租金回报率 |
| HDB | 丈夫 | $719,505 | - | - |
| Condo #1 | 夫妻共同 | $950,000 | $3,100/month | 3.9% |
| Condo #2 | 妻子 | $950,000 | $3,900/month | 4.9% |
| Condo #3 | 夫妻共同 | $2.44M | - | - |
从上表可见,唯一能避开ABSD的路径,是你卖掉HDB、Condo #1与Condo #3,再以你个人名义购置一处新房。如此一来,你们最终将持有两处物业——一处在你名下,另一处在你妻子名下。
鉴于HDB及Condo #1与#2均已现金全款结清,若你们有未满21岁的子女,亦可考虑另一思路:不以你名义购买新房,而是卖掉HDB与Condo #1或#3其中之一,再通过信托为子女购入更大的公寓。此举可在不触发ABSD的前提下同时持有三处物业,既维持以房产为核心的资产配置,也为退休保留租金收入。
但若此选项不可行,而你们又希望持有两处以上房产,那么支付ABSD将难以避免。
接下来,我们来看看几条潜在路径及其对应成本。
潜在路径
Remain status quo
目前尚未确定你们会搬入Condo #3还是继续住在HDB;为便于计算,我们假设你们搬入新公寓自住,同时将HDB出租。按惯例,我们以10年为周期衡量。
鉴于HDB价格基数较低,通常能获得更高的租金回报率。基于此,我们按5%的租金回报率进行估算。
出租HDB的收益
| 租金收入 | $359,760 |
| 市镇理事会杂费(假设$80/month) | $9,600 |
| 物业税 | $47,950 |
| 中介费(假设每2年支付一次) | $16,340 |
| 总收益 | $285,870 |
出租Condo #1的收益
| 租金收入 | $372,000 |
| 管理费(假设$250/month) | $30,000 |
| 物业税 | $50,400 |
| 中介费(假设每2年支付一次) | $16,895 |
| 总收益 | $274,705 |
出租Condo #2的收益
| 租金收入 | $468,000 |
| 管理费(假设$250/month) | $30,000 |
| 物业税 | $71,040 |
| 中介费(假设每2年支付一次) | $21,255 |
| 总收益 | $345,705 |
持有Condo #3的成本
| 利息支出(以$1M贷款、14年年限、4%利率计算) | $278,735 |
| 管理费(假设$350/month) | $42,000 |
| 物业税 | $57,200 |
| 总成本 | $377,935 |
若采取此路径的总收益:$285,870 + $274,705 + $345,705 - $377,935 = $528,345
由于Condo #3已入手,我们未将已缴的ABSD计入上述测算。若将其纳入考虑,以$2.2M的买入价按2021年15%的ABSD计算,税额为$330,000。这是一笔不小、需要“打平”的成本;按以上测算,仅靠出租Condo #2,需要10年租金收益才能回本。
Sell HDB, condos #1 and #3 and purchase a bigger condo
由于HDB与Condo #1均已现金全款结清,出售后所得将全部为现金回款。
出售Condo #3
| 成交价 | $2,440,000 |
| 尚欠贷款 | $1,000,000 |
| 退回至CPF OA | $750,000 |
| 出售净回款 | $690,000 |
下一次购房可动用的总资金为:$719,505 + $950,000 + $690,000 + $375,000(Condo #3出售后退回CPF的一半) = $2,734,505
此处我们未计入你们$500,000的储蓄,因为已动用了三处房产的变现所得。若将储蓄一并投入,你们的购买力还会进一步提升。
以约$2.7M的总预算,取决于所选区域,你们可为家庭找到一套面积更可观的3房,甚至4房单位。也可能因此无需贷款。当然,我们仍按“选择贷款”的假设来测算可负担度。
丈夫的可负担能力
| 以48岁、月入$12K、4.8%利率测算的最高贷款额 | $919,187(17年年限) |
| CPF + 现金 | $2,734,505 |
| 贷款 + CPF + 现金总计 | $3,653,692 |
| BSD(按$3,653,692计算) | $158,821 |
| 预估可负担价 | $3,494,871 |
可负担能力提升后,你们的选择面更广;但最终取舍仍取决于你们的偏好。需注意,若在高利率环境下选择贷款,整体成本会更高。
在此我们假设以$2.7M全款购置。
相关成本
| BSD | $104,600 |
| 管理费(假设$350/month) | $42,000 |
| 物业税 | $72,800 |
| 总成本 | $219,400 |
若采取此路径的总收益:$345,705(出租Condo #2的收益) - $219,400 = $126,305
可供出租的物业减少,潜在收益自然也会下降。
为更全面起见,我们再看另一种情境。
Sell both co-owned properties and purchase another 2 individually
这意味着你们保留现有的HDB与Condo #2,同时各自再单独购置一套住宅。如此一来,你们最终都将名下各有两处物业。
下一次购房可动用的总资金为:$950,000 + $690,000 + $750,000(合计CPF) + $500,000(合计储蓄) = $2,890,000
为便于计算,我们将这笔资金平均分成两份。
丈夫的可负担能力
| 以48岁、月入$12K、4.8%利率测算的最高贷款额 | $919,187 |
| CPF + 现金 | $1,445,000 |
| 贷款 + CPF + 现金总计 | $2,364,187 |
| BSD(按$2,364,187计算) | $87,809 |
| ABSD(按$2,364,187计算) | $472,837 |
| 预估可负担价 | $1,803,541 |
妻子的可负担能力
由于你妻子为自由职业者,收入或许不够稳定,获取贷款可能更具挑战。因此,本次测算假设她全款购置。
| CPF + 现金 | $1,445,000 |
| BSD(按$1,445,000计算) | $42,400 |
| ABSD(按$2,364,187计算) | $289,000 |
| 预估可负担价 | $1,113,600 |
假设你以$1.8M购置一套、妻子以$1.1M购置一套;你们继续居住在HDB,并以3.5%的回报率出租这两套新购物业。
丈夫的物业
| 购置价 | $1,800,000 |
| BSD | $59,600 |
| ABSD | $360,000 |
| CPF + 现金 | $1,445,000 |
| 所需贷款 | $774,600 |
| BSD | $59,600 |
| ABSD | $360,000 |
| 利息支出(假设17年年限、4%利率) | $237,428 |
| 管理费(假设$350/month) | $42,000 |
| 物业税 | $118,800 |
| 租金收入 | $630,000 |
| 中介费(假设每2年支付一次) | $28,615 |
| 总成本 | $216,443 |
妻子的物业
| BSD | $28,600 |
| ABSD | $220,000 |
| 管理费(假设$250/month) | $30,000 |
| 物业税 | $53,000 |
| 租金收入 | $384,960 |
| 中介费(假设每2年支付一次) | $17,485 |
| 总收益 | $35,875 |
持有HDB
| 市镇理事会杂费(假设$80/month) | $9,600 |
| 物业税 | $6,870 |
| 总成本 | $16,470 |
若采取此路径的总收益:$216,443 + $16,470 - $35,875 - $345,705 = $148,667
What should you do?
| 潜在路径 | 名下物业数量 | 10年总收益 | 每月租金收入 | 剩余资金 |
| Remain status quo | 4 | $528,345 | $9,998 | $500,000 |
| Sell HDB, condos #1 and #3 and purchase a bigger condo | 2 | $126,305 | $3,900 | $875,000($500,000储蓄 + 妻子$375,000 CPF) |
| Sell both co-owned properties and purchase another 2 individually | 4 | $148,667 | $12,358 | $0 |
若前三处物业确实在ABSD推出前购入,与我们在最后一个路径中看到的巨额税费影响相比,你们的起点显然非常有利。
我们理解你们希望进一步撬动现有资产的意愿,但除非有充分把握新购房产的升值能够超越ABSD及其他相关成本,否则更稳妥的做法或仍是维持现有组合。
从你们现有的投资房来看,较高的租金回报率或许也意味着过去十年的资本增值并不突出。结合你们的年龄与财务状况,还有一种思路:将此类资产变现,把资本调配到一处更具升值潜力的大面积物业上。这有望提升长期资本增长,但需注意,短期内租金型被动收入可能减少——更大面积的物业往往需以部分现金流换取更高的未来价值。
既然你们希望以房地产为主要资产,并以租金作为退休收入,同时持有四处物业无疑比仅持有两处更有利:不仅分散度更高,租金来源也更稳健。若策略重在长期持有并出租而非短线交易,关注租金回报率会比升值潜力更重要。
另外,别忘了Condo #3已支付的ABSD。除非近年的升幅足以覆盖这笔成本,否则现在卖出未必划算(除非有迫切需要)。更可取的策略,或许是在HDB自住的同时将其出租,静候市场进一步上行。
同时,若能放下对HDB的情感因素,出售它可释放更多可再投资的资本;而私宅市场通常具备更强的ROI潜力。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments