


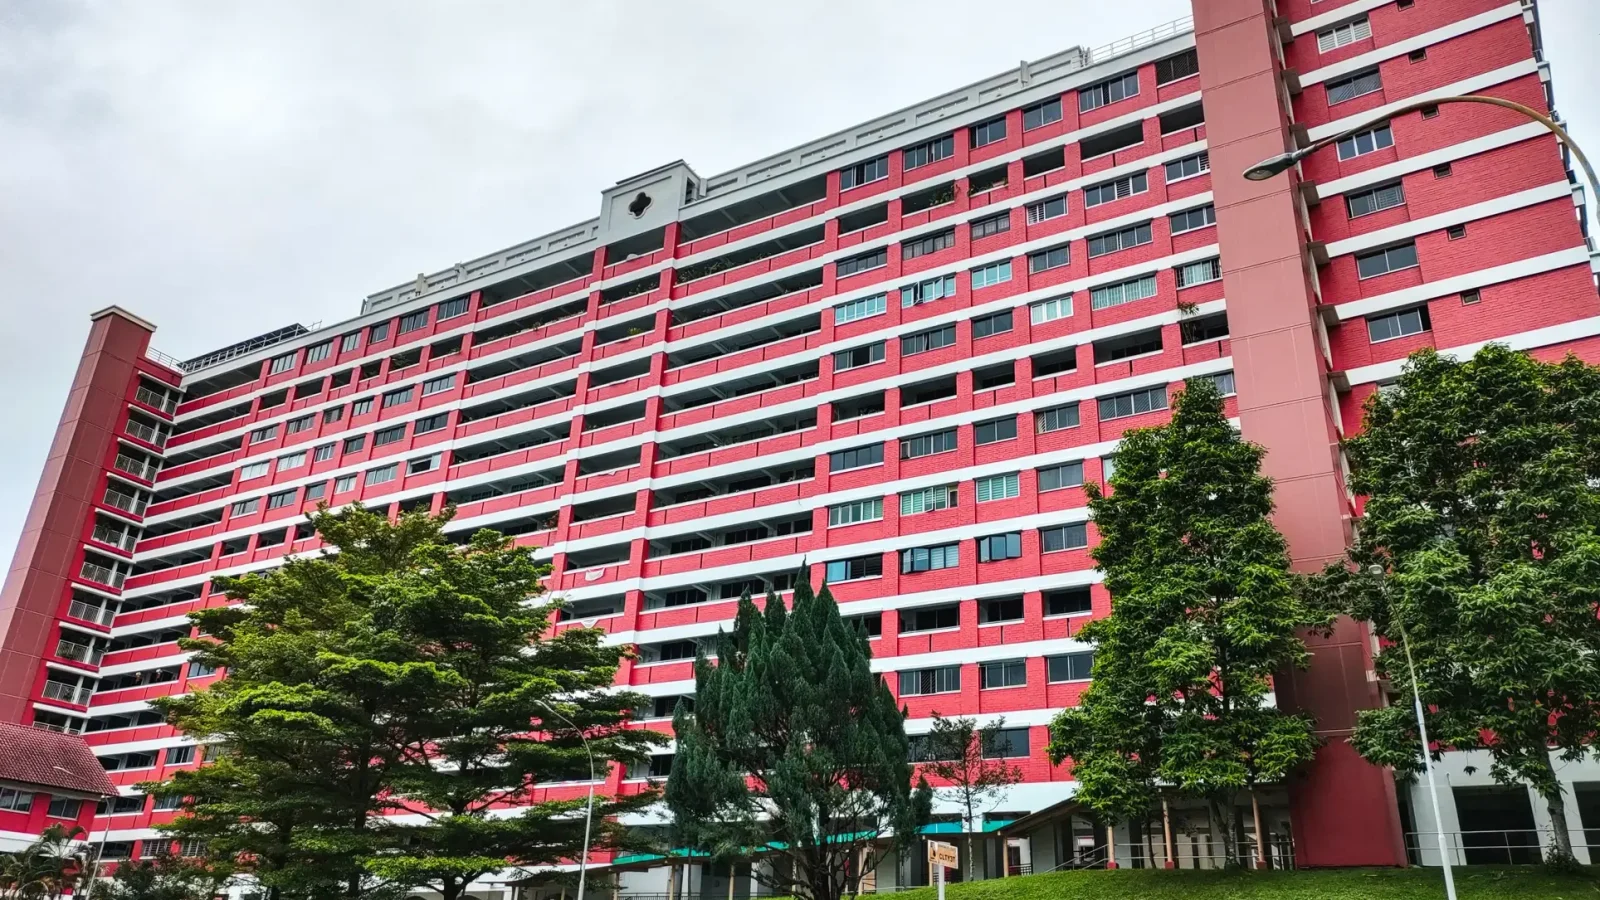
Hi Stacked(Ryan):
2024 年我的住房计划会有变化——我打算在 Jan 卖掉目前的 3BR BTO,并在 Beauty World 一带换一套更大的房子(考虑 HDB 5rm/maisonette 或公寓)。
以下是与本次置业相关的信息:
- 夫妻二人,育有 2 名年幼孩子,正出售刚满 MOP 的 3BR BTO(目标在 1Q24 完成交割)
- 计划在 2024 年 Aug 前于 Beauty World/King Albert Park 购置住房,并在 2024 年 Dec 前完成装修
- 无需申请延迟交屋(extension of stay),售屋后会先暂住亲戚家
- 有一位做中介的朋友在协助我们的置业,但我想听听第二意见,避免遗漏盲点。
| Demographics | Husband | Wife |
| Age | 36 | 34 |
| Annual Income | $200,000 (employee) | $100,000 (self-employed) |
| Approval in Principle for Pte Property from a local bank(as at Jan 2024) | $1,260,000 | $680,000 |
| CPF OA (existing balance) | $110,000 | $0 |
| CPF OA (used for housing including deferred interest) | $80,000 | $70,000 |
| Cash available for housing, buyer stamp duty, renovation | $600,000 | $300,000 |
Current Flat in Kallang/Whampoa region
| Selling Price | $800,000 (based on comparables in the vicinity) |
| Existing Loan | $235,000 |
Future housing options
关键条件
- 距 MRT 步行 <5 分钟(我们没有车)
- 面积至少 1,200 sqft
- 优先考虑 Beauty World 或 King Albert Park,便于孩子就读小学
| Housing Options | HDB | Private Walk-up Apartment | Full Condo |
| Project | Blk 2, 3 Toh Yi Drive | Kilat 19, Chun Tin Court, Sun Court | Sterling, Blossomvale, Maplewoods |
| Tenure | 99-year starting from 1988 | Freehold | Freehold |
| Price | ~1.3mil ($850 psf) | ~2.3mil ($1,200 psf) | $2.6mil ($2,000 psf) |
| Size | 1600sqft (Executive maisonette) | 2000 sqft | 1300 sqft |
| Pros | · 负担最轻· 空间宽敞 | · 面积极为宽敞 | · 公寓全套设施(我们一家经常使用健身房和泳池)· 未来具备资本增值潜力(尤其在 Cross Island Line 通车 + Turf City Masterplan 落地后) |
| Cons | · 租约年限递减 | · 流动性较低(每个项目少于 20 个单位)· 无电梯步行公寓(对婴儿车、采买搬运、受伤时不便)· 未来买家群体有限· 受限高控,集体出售(en-bloc)概率低(面向有地住宅)· 对长者不友好,难作为我们的长久居所 | · 因预算所限,面积最小· 在 3 个选项中 MCST 费用最高· 财务压力较大 |
| Other notes/questions | 若购买转售 HDB,日后若私人住宅价格合适,我可能在 MOP 后再购置一套私人公寓(自住或投资) | · 这些步行公寓成交稀少、流动性低,我不确定其资本增值表现如何?· 我对这些步行公寓的集体出售潜力(en-bloc)及受限高控的判断是否准确? | · Gardenvista、Le Jardin、Mayfair Modern、Mayfair Garden、KAP Residences、Sherwood Towers 已因与 MRT 的距离或户型设计被排除· 其他可作备选的项目包括 Casa Esperanza(部分车库将让位于 CRL 施工——这会如何影响其资本价值)以及 Meadowlodge(99yr) |
General Questions
1. 就各置业选项的优缺点,我们是否还有遗漏?
2. 以我们的财务状况,选项 3 的最高可负担价格是多少?
3. 是否还有我们可能忽略的置业选择?
4. 在 3 个选项中,哪一个在以下方面更优:
- 财务稳健性
- 最佳风险回报比
谢谢,期待你的建议。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信,也赞赏你在前期调研上的细致周全!
好在你已将目标聚焦在一个特定区域。我们先复盘你提供的数字,再进一步探讨你考虑的三个选项。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
Affordability
出售你目前的房屋
我们将按你提到的 $800,000 售价来估算。
| Description | Amount |
| Selling price | $800,000 |
| Outstanding loan | $235,000 |
| CPF funds to be refunded into OA | $150,000 |
| Cash proceeds | $415,000 |
综合可负担能力(购买私人住宅)
| Description | Amount |
| Maximum loan | $1,940,000 (30-year tenure) |
| CPF funds | $260,000 |
| Cash | $1,315,000 |
| Total loan + CPF + cash | $3,515,000 |
| BSD based on $3,515,000 | $150,500 |
| Estimated affordability | $3,364,500 |
*包括出售现有组屋所得的全部 CPF 与现金
我们也分别看一下你们各自的可负担能力,评估是否能以单一人名义购置目标房产,从而保留日后购买第二套房的可能性。
Husband’s affordability (Buying a private property)
| Description | Amount |
| Maximum loan | $1,260,000 |
| CPF funds | $190,000 |
| Cash | $1,015,000 |
| Total loan + CPF + cash | $2,465,000 |
| BSD based on $2,465,000 | $92,850 |
| Estimated affordability | $2,372,150 |
Wife’s affordability (Buying a private property)
| Description | Amount |
| Maximum loan | $680,000 |
| CPF funds | $70,000 |
| Cash | $300,000 |
| Total loan + CPF + cash | $1,050,000 |
| BSD based on $1,050,000 | $26,600 |
| Estimated affordability | $1,023,400 |
在以上测算中,我们将售屋净得现金优先配置给丈夫,以抬升其预算。鉴于你们现金储备充裕,也可灵活调整双方的现金分配。考虑到你们的其中一个目标价为 $2.6M,若把可用现金(含出售净现金与双方现有现金)全部投向丈夫的购房,其个人可负担上限可提升至 $2.6M。但这也意味着留给装修的预算可能不多。
接着,若选择购买 HDB,我们也来看看在此情境下的可负担性。鉴于你们提到若买 HDB 未来或考虑再购第二套物业,我们假设由妻子名义购置 HDB,因为丈夫可获批的贷款额更高。
Wife’s affordability (Buying an HDB)
| Description | Amount |
| Maximum loan based on age of 34 and an annual income of $100K with a 4.8% interest | $305,394 (25-year tenure) |
| CPF funds | $70,000 |
| Cash | $1,000,000 |
| Total loan + CPF + cash | $1,375,394 |
| BSD based on $1,375,394 | $39,615 |
| Estimated affordability | $1,335,779 |
*鉴于你们家庭月入超过 HDB 贷款的 $14k 上限,购买 HDB 需采用银行贷款
由于 HDB 的可贷额度明显较低,若购买 $1.3M 的房产,将需投入 $1,000,000 现金用于首付款及相关费用。
在明确预算边界后,我们逐一检视你们考虑的选项。
Potential options
Option 1. Buy an HDB
我们先看看 Toh Yi Drive 一带的 Executive HDB 在过去 10 年的表现。
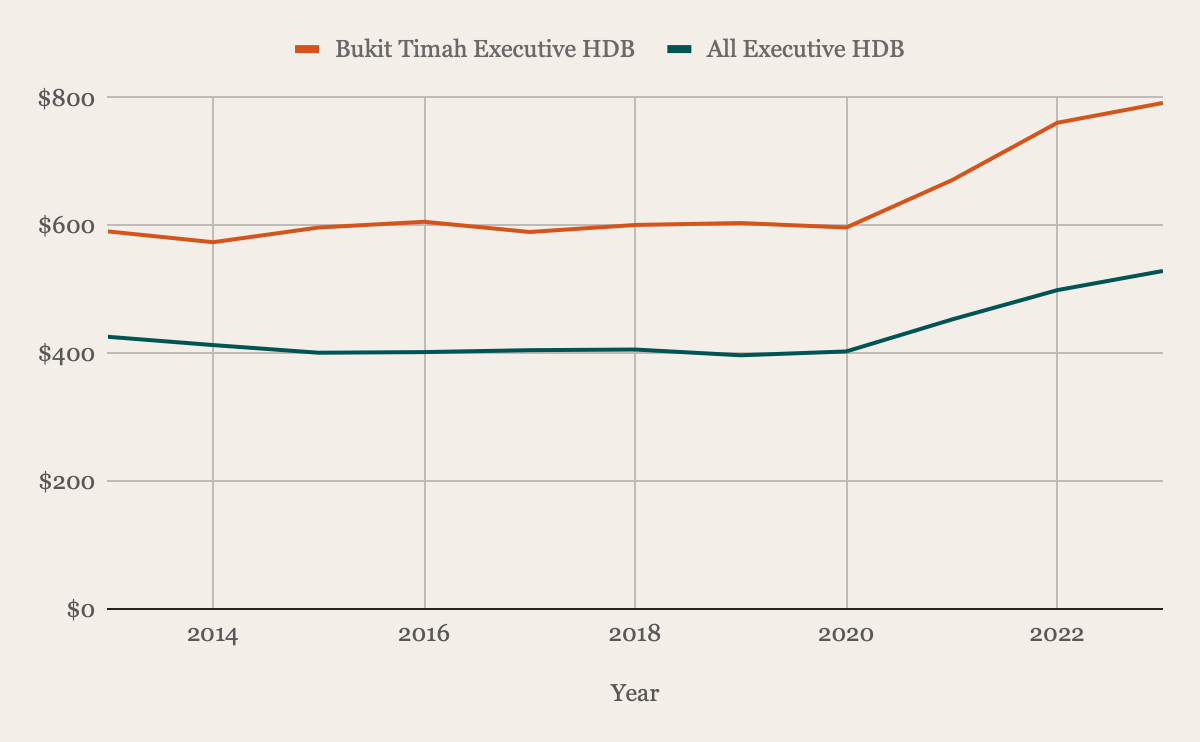
| Year | Bukit Timah Executive HDB | YoY | All Executive HDB | YoY |
| 2013 | $591 | - | $426 | - |
| 2014 | $574 | -2.88% | $413 | -3.05% |
| 2015 | $597 | 4.01% | $401 | -2.91% |
| 2016 | $606 | 1.51% | $402 | 0.25% |
| 2017 | $590 | -2.64% | $405 | 0.75% |
| 2018 | $601 | 1.86% | $406 | 0.25% |
| 2019 | $604 | 0.50% | $397 | -2.22% |
| 2020 | $597 | -1.16% | $403 | 1.51% |
| 2021 | $671 | 12.40% | $453 | 12.41% |
| 2022 | $761 | 13.41% | $499 | 10.15% |
| 2023 | $792 | 4.07% | $529 | 6.01% |
| Average | - | 3.11% | - | 2.32% |
从上表可见,Bukit Timah 的 Executive 单位平均表现优于全岛其他 Executive 组屋。这并不意外,Upper Bukit Timah 向来炙手可热;而 Toh Yi Gardens 作为区内唯一的 HDB 组屋,也可能推升了需求。此外,1 km 范围内有知名的 Pei Hwa Presbyterian Primary School,对有学龄儿童的家庭更具吸引力。
尽管楼龄偏大,Toh Yi Gardens 仍凭价位与地段兼备而颇具吸引力。这不难理解:在附近私宅板块,以同样的预算多半只能买到更小的一居公寓。再者,Beauty World 预期的更新与活化,也有望进一步提升其保值性。
不过,作为 99 年地契的项目,仍需正视租约年限递减对长期价值的影响。过去 3 年在特殊环境下价格涨势迅猛;随着市场回归常态,未来增速更可能回到疫情前那种温和、稳步的节奏。
若你们选择这条路径,下一步会考虑购买投资房,我们也来看看相关成本。
以下是 Toh Yi Drive 一带 Executive 单位的部分近期成交:
| Date | Block | Level | Size (sqm) & type | Price |
| Jan 2024 | 2 | 04 to 06 | 154.00Maisonette | $1,360,000 |
| Jan 2024 | 6 | 07 to 09 | 146.00Maisonette | $1,300,000 |
| Jan 2024 | 7 | 04 to 06 | 150.00Maisonette | $1,208,000 |
| Dec 2023 | 2 | 10 to 12 | 146.00Maisonette | $1,350,000 |
用于测算,我们以 $1,304,500(上述成交的均价)为购买价格。
| Description | Amount |
| Purchase price | $1,304,500 |
| BSD | $36,780 |
| Maximum loan | $305,394 |
| CPF and cash needed | $1,035,886 |
考虑到你们的孩子仍在小学阶段,我们推测你们会在此居住较长时间。接下来的测算以 10 年为周期。
持有成本
| Description | Amount |
| BSD | $36,780 |
| Interest expense (Assuming 25-year tenure at 4% interest) | $105,971 |
| Property tax | $14,280 |
| Town Council service & conservancy fees | $12,840 |
| Total cost | $169,871 |
接着来看丈夫作为第二套房买家的可负担能力。
| Description | Amount |
| Maximum loan | $1,149,704 (24-year tenure) |
| CPF funds | $190,000 |
| Cash* | $342,000 |
| Total loan + CPF + cash | $1,681,704 |
| BSD based on $1,681,704 | $53,685 |
| Estimated affordability | $1,628,019 |
*扣除购买 HDB 所需现金后剩余的现金
由于丈夫需在 5 年后才可购买第二套房(受 Minimum Occupation Period,MOP 限制),届时可贷额度与贷款年限都会下降。在这 5 年的 MOP 期间,你们很可能还能继续累积储蓄,但为便于测算,这里仅以购买 HDB 后的剩余现金为准。
假设以 $1.6M 购入一套投资房,租金回报率为 3%。同样按 10 年周期测算,则该投资房的持有期为 5 年。
| Description | Amount |
| Purchase price | $1,600,000 |
| BSD | $49,600 |
| CPF + cash | $532,000 |
| Loan required | $1,117,600 |
持有成本
| Description | Amount |
| BSD | $49,600 |
| Interest expense (Assuming 24-year tenure at 4% interest) | $208,923 |
| Property tax | $37,200 |
| Maintenance fees (Assuming $300/month) | $18,000 |
| Rental income | $240,000 |
| Agency fees (Payable once every 2 years) | $12,960 |
| Total cost | $86,683 |
10 年内两套物业的总成本:$169,871 + $86,683 = $256,554
Option 2. Buy a freehold walk-up apartment
先看看你挑选的这 3 个步行公寓的历史表现。
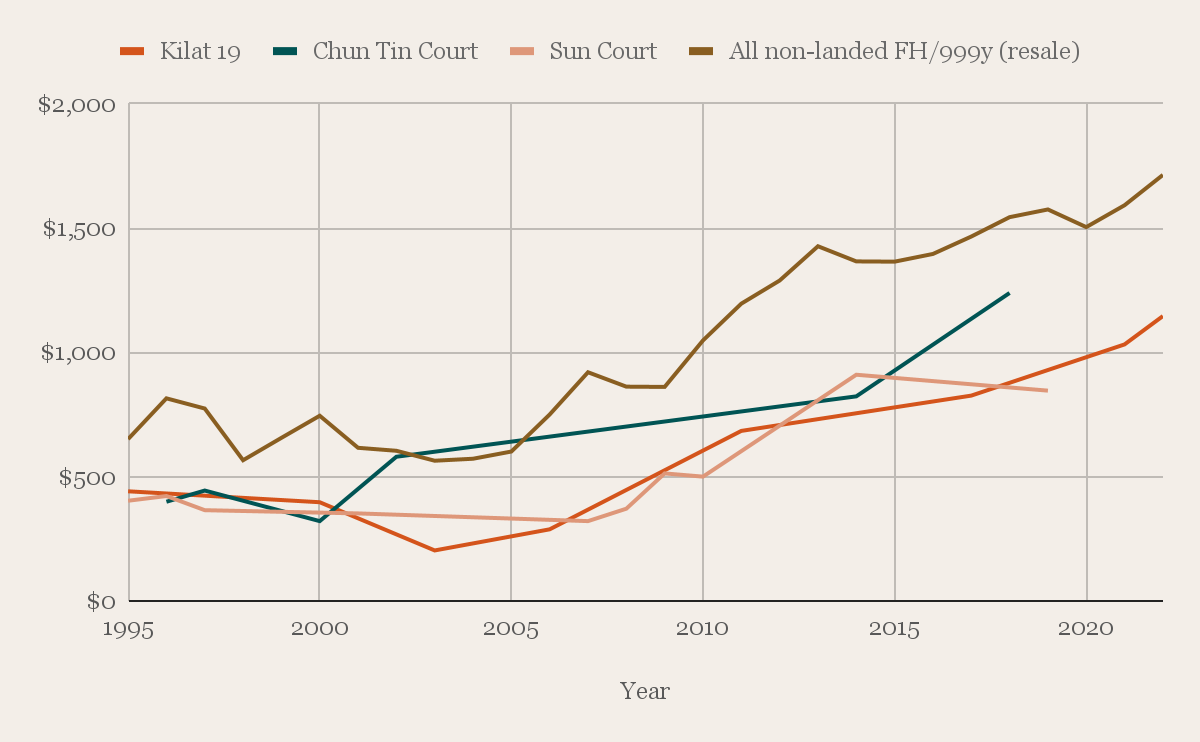
| Year | Kilat 19 | Chun Tin Court | Sun Court | All non-landed FH/999y (resale) |
| 1995 | $441 | $403 | $651 | |
| 1996 | $399 | $422 | $815 | |
| 1997 | $444 | $365 | $774 | |
| 1998 | $566 | |||
| 1999 | $656 | |||
| 2000 | $397 | $321 | $745 | |
| 2001 | $352 | $616 | ||
| 2002 | $580 | $604 | ||
| 2003 | $203 | $564 | ||
| 2004 | $572 | |||
| 2005 | $601 | |||
| 2006 | $288 | $750 | ||
| 2007 | $321 | $920 | ||
| 2008 | $371 | $862 | ||
| 2009 | $513 | $861 | ||
| 2010 | $500 | $1,048 | ||
| 2011 | $684 | $1,196 | ||
| 2012 | $1,289 | |||
| 2013 | $1,427 | |||
| 2014 | $823 | $910 | $1,366 | |
| 2015 | $1,365 | |||
| 2016 | $1,396 | |||
| 2017 | $826 | $1,466 | ||
| 2018 | $1,239 | $1,544 | ||
| 2019 | $846 | $1,575 | ||
| 2020 | $1,504 | |||
| 2021 | $1,032 | $1,592 | ||
| 2022 | $1,146 | $1,714 | ||
| Overall % growth | 159.86% | 210.53% | 109.93% | 163.29% |
鉴于这些项目单位稀缺、成交不多,我们拉长观察周期来看价格走势。从 1995 年至 2022 年,几个项目都有显著增长,尤其 Kilat 19 与 Chun Tin Court 的涨幅与整体永久/999 年非有地私宅市场相当,甚至更胜一筹。但也必须承认,样本量有限,未必最能精确反映真实涨幅。
尽管如此,过去 15 年价格稳步上行,显示出这些项目的持续需求。与你所列的缺点一致,步行公寓确实存在买家群体较窄、无电梯不便等问题。
相对而言,步行公寓由于楼龄较长,室内空间往往更宽敞,居住舒适度更佳,有些还具备独特的建筑特色,增添了项目的魅力。
永久产权无需担心租约递减。但正如你所说,随着年龄增长,这类物业未必适合长期自住,尤其是对长者而言。我们此前在一篇文章中也讨论过购买步行公寓需要留意的要点,其中多数与你的观察吻合。
你也提到了集体出售(en-bloc)以及周边限高因素。总体而言基本属实:为保留社区风貌,这些步行公寓周边的低密度住区很可能会维持现状。由于集体出售难以准确预测,不建议将其作为购房的唯一或主要依据。
接下来看看持有成本。
我们以 Kilat 19 最近一宗成交(2022 年 1 月,$2,110,000,1,146 sq ft 三居室)作为参考购买价。
结合前文的预算测算,你们可由丈夫以单一名义购买 $2.3M 的物业,以保留未来再购第二套房的选择。
| Description | Amount |
| Purchase price | $2,110,000 |
| BSD | $75,100 |
| CPF + cash | $1,205,000 |
| Loan required | $980,100 |
同样按 10 年持有期测算。
持有成本
| Description | Amount |
| BSD | $75,100 |
| Interest expense (Assuming 29-year tenure at 4% interest) | $351,273 |
| Property tax | $41,420 |
| Maintenance fees (Assuming $350/month) | $42,000 |
| Total cost | $509,793 |
再以妻子名义购买一套 $1M 的投资房,租金回报率为 3%。
| Description | Amount |
| Purchase price | $1,000,000 |
| BSD | $24,600 |
| CPF + cash | $370,000 |
| Loan required | $654,600 |
由于无需等待期,我们同样以 10 年为持有期。
持有成本
| Description | Amount |
| BSD | $24,600 |
| Interest expense (Assuming 30-year tenure at 4% interest) | $236,139 |
| Property tax | $36,000 |
| Maintenance fees (Assuming $250/month) | $30,000 |
| Rental income | $300,000 |
| Agency fees (Payable once every 2 years) | $13,500 |
| Total cost | $40,239 |
10 年内两套物业的总成本:$509,793 + $40,239 = $550,032
Option 3. Buy a freehold condo
我们来看看你锁定的 3 个项目在过去一段时间的表现。
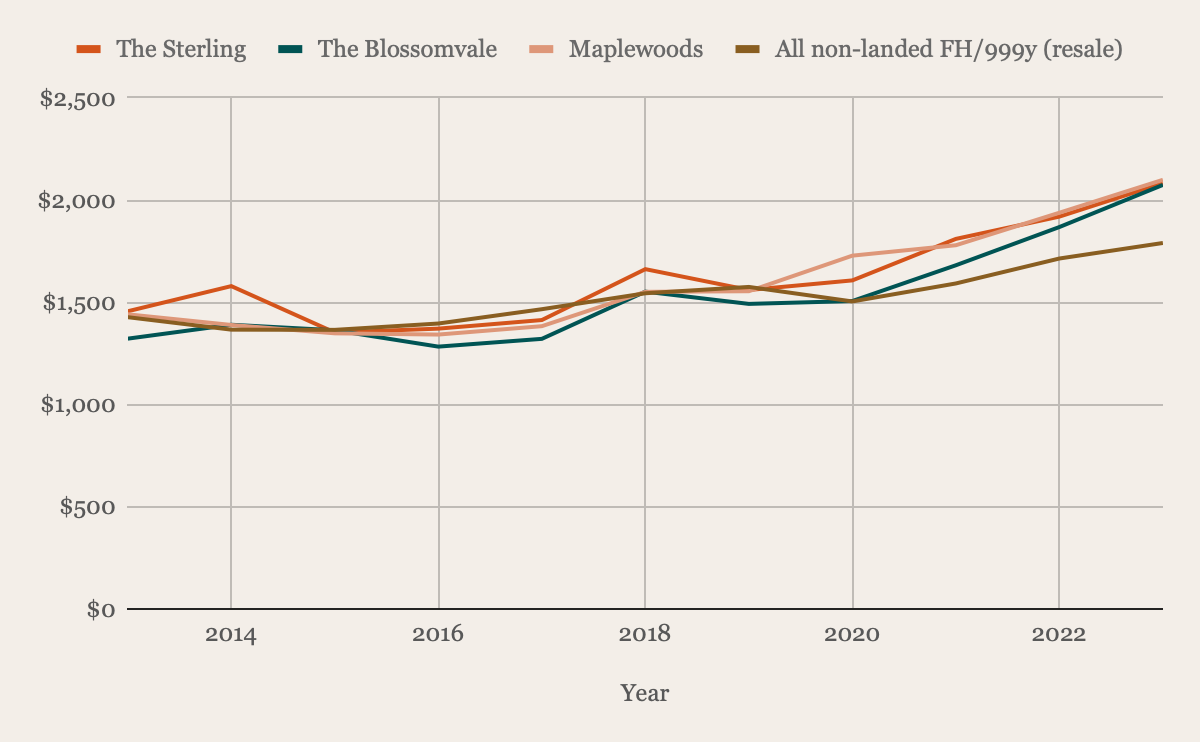
| Year | The Sterling | YoY | The Blossomvale | YoY | Maplewoods | YoY | All non-landed FH/999y (resale) | YoY |
| 2013 | $1,456 | - | $1,322 | - | $1,441 | - | $1,427 | - |
| 2014 | $1,579 | 8.45% | $1,390 | 5.14% | $1,389 | -3.61% | $1,366 | -4.27% |
| 2015 | $1,352 | -14.38% | $1,363 | -1.94% | $1,348 | -2.95% | $1,365 | -0.07% |
| 2016 | $1,371 | 1.41% | $1,283 | -5.87% | $1,342 | -0.45% | $1,396 | 2.27% |
| 2017 | $1,413 | 3.06% | $1,321 | 2.96% | $1,383 | 3.06% | $1,466 | 5.01% |
| 2018 | $1,662 | 17.62% | $1,552 | 17.49% | $1,551 | 12.15% | $1,544 | 5.32% |
| 2019 | $1,560 | -6.14% | $1,492 | -3.87% | $1,554 | 0.19% | $1,575 | 2.01% |
| 2020 | $1,607 | 3.01% | $1,506 | 0.94% | $1,728 | 11.20% | $1,504 | -4.51% |
| 2021 | $1,810 | 12.63% | $1,681 | 11.62% | $1,779 | 2.95% | $1,592 | 5.85% |
| 2022 | $1,919 | 6.02% | $1,868 | 11.12% | $1,938 | 8.94% | $1,714 | 7.66% |
| 2023 | $2,082 | 8.49% | $2,074 | 11.03% | $2,099 | 8.31% | $1,790 | 4.43% |
| Average | - | 4.02% | - | 4.86% | - | 3.98% | - | 2.37% |
从上表可见,过去 10 年这 3 个项目的表现均跑赢整体永久/999 年非有地私宅转售市场。尤其在 2017-2018 年复苏期,三者涨幅尤为显著,可能与同区 99 年项目 Mayfair Gardens 与 Mayfair Modern 的上市价格(PSF)明显高于周边永久产权项目有关,从而抬升了板块定价。
我们也来看你的备选:Casa Esperanza 与 Meadowlodge。
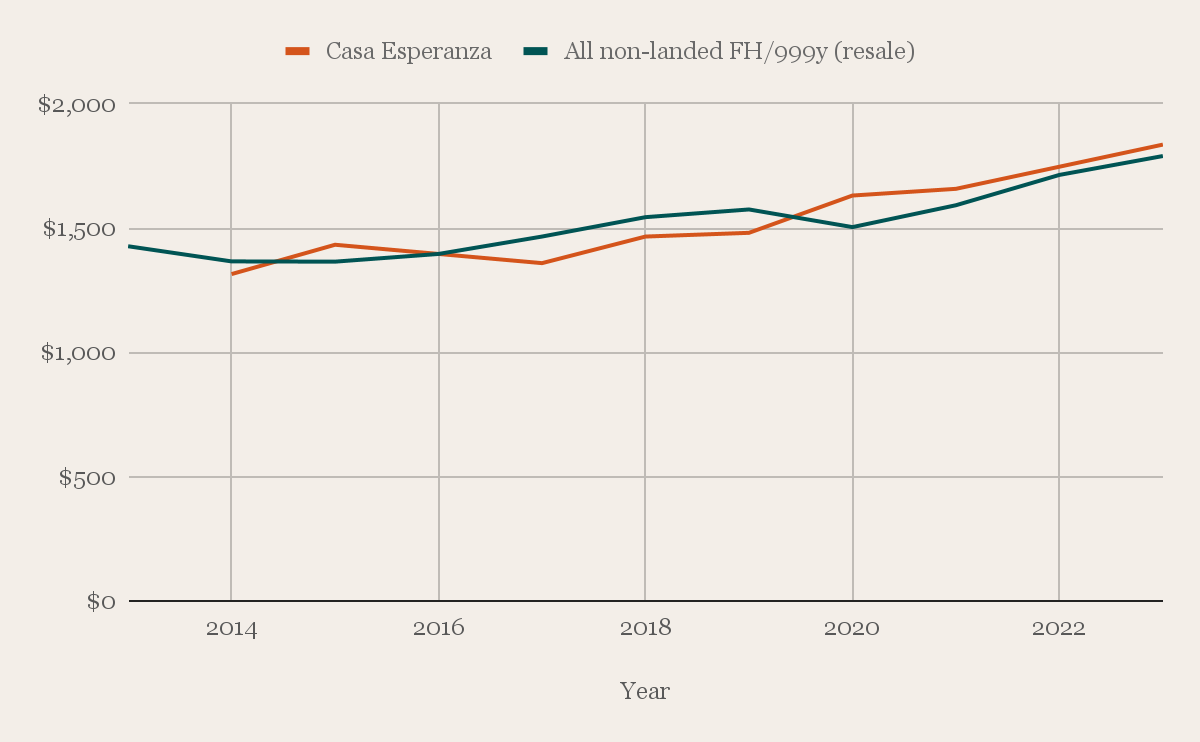
| Year | Casa Esperanza | YoY | All non-landed FH/999y (resale) | YoY |
| 2013 | - | - | $1,427 | - |
| 2014 | $1,315 | - | $1,366 | -4.27% |
| 2015 | $1,433 | 8.97% | $1,365 | -0.07% |
| 2016 | - | - | $1,396 | 2.27% |
| 2017 | $1,359 | - | $1,466 | 5.01% |
| 2018 | $1,466 | 7.87% | $1,544 | 5.32% |
| 2019 | $1,481 | 1.02% | $1,575 | 2.01% |
| 2020 | $1,631 | 10.13% | $1,504 | -4.51% |
| 2021 | $1,658 | 1.66% | $1,592 | 5.85% |
| 2022 | - | - | $1,714 | 7.66% |
| 2023 | $1,836 | - | $1,790 | 4.43% |
| Average | - | 5.93% | - | 2.37% |
尽管 Casa Esperanza 价格走势持续上行,但项目体量较小,仅 90 户。从图表可见,部分年份无成交,因此平均涨幅难以准确反映其真实表现;有成交的年份,年成交量通常不超过 4 宗。
不过其户型以三居为主,更偏向自住而非投资(可能与其临近 Methodist Girls Primary School 有关)。
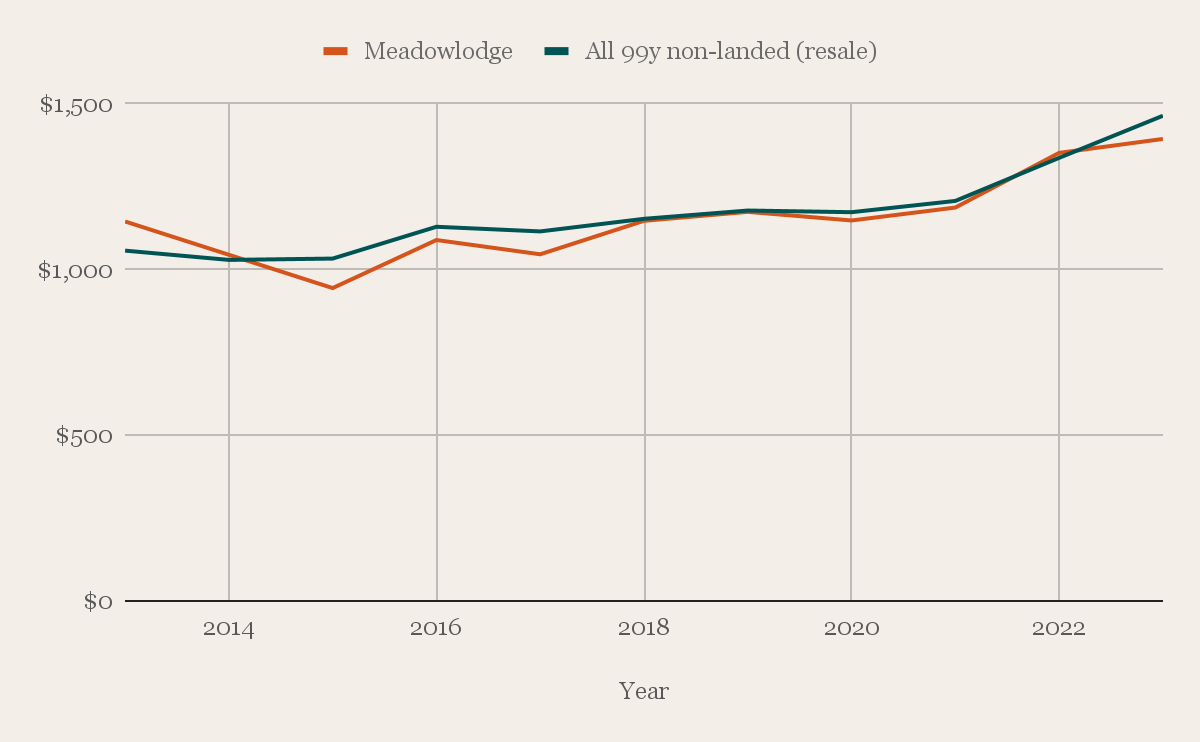
| Year | Meadowlodge | YoY | All 99y non-landed (resale) | YoY |
| 2013 | $1,145 | - | $1,057 | - |
| 2014 | - | - | $1,029 | -2.65% |
| 2015 | $944 | - | $1,033 | 0.39% |
| 2016 | $1,089 | 15.36% | $1,129 | 9.29% |
| 2017 | $1,046 | -3.95% | $1,115 | -1.24% |
| 2018 | $1,147 | 9.66% | $1,153 | 3.41% |
| 2019 | $1,174 | 2.35% | $1,178 | 2.17% |
| 2020 | $1,148 | -2.21% | $1,173 | -0.42% |
| 2021 | $1,187 | 3.40% | $1,207 | 2.90% |
| 2022 | $1,352 | 13.90% | $1,337 | 10.77% |
| 2023 | $1,394 | 3.11% | $1,464 | 9.50% |
| Average | - | 5.20% | - | 3.41% |
Meadowlodge 在 2014、2015 年缺少同比数据,这也会影响平均涨幅的准确性,但总体价格走势同样向上。
该项目仅 64 户,含 3 与 4 居组合,更偏向自住群体。需留意其楼龄:99 年产权自 1997 年起算,今年已 27 年;若计划长期持有,租约年限递减将是一大隐忧。
从 2023 年 The Sterling、The Blossomvale 与 Maplewoods 的三居成交看,1,300 - 1,400 sq ft 的三居起步价约在 $2.8M,因此需联名购置。
这将在你们未来再购第二套房时形成掣肘(需解耦或缴付 ABSD)。不过,你们的合并预算上限可达 $3.3M,因此上述 3 个意向项目在财务上可行。
以下按 $2.8M 的购买价估算成本。
| Description | Amount |
| Purchase price | $2,800,000 |
| BSD | $109,600 |
| CPF + cash | $1,575,000 |
| Loan required | $1,334,600 |
持有成本
| Description | Amount |
| BSD | $109,600 |
| Interest expense (Assuming 30-year tenure at 4% interest) | $481,441 |
| Property tax | $78,800 |
| Maintenance fees (Assuming $420/month) | $50,400 |
| Total cost | $720,241 |
What should you do?
我们先来快速总结 3 个选项:
| Number of properties | Total costs over 10 years | |
| Option 1. Buy an HDB | 2 | $256,554 |
| Option 2. Buy a freehold walk-up apartment | 2 | $550,032 |
| Option 3. Buy a freehold condo | 1 | $720,241 |
从上表可见,选项 1 与 2 都有机会在总成本更低的前提下持有两套物业;而选项 3 仅持有一套,且相关费用更高。
在选项 1 中,较低的 HDB 购置成本叠加投资房的租金收入,有助于冲抵支出。正如前文所述,若条件允许,建议将自住房与投资房分开配置。尽管 Toh Yi Drive 的 HDB 已有 35 - 36 年楼龄,但由于地段稀缺、且为区域内唯一的 HDB 组屋,短中期的需求与价格或仍有支撑。长期仍会面临租约递减,但相较多数区域,这里具备更好的抗性。鉴于当前房价与利率仍偏高,此路径也能为你们留出时间积蓄,为下一步置业做准备。
对于选项 2,尽管步行公寓的永久产权消除了租约递减之忧,但也存在你提到的不足之处。历史数据(1995-2022)显示其适合长期持有,但随着楼龄增长,居住实用性可能下降;同时,相比常规物业,其买方群体更窄、流动性更低。话虽如此,该选项允许你们再购一套投资房,从而通过租金与潜在增值获取收益。
至于选项 3,项目价格更高,需联名购买。过去 10 年三者的涨幅均持续跑赢市场。考虑到其优越地段、产权、配套与名校资源,长期价格韧性可期。尽管该选项总成本更高,这主要由当下较高的利率所致。
若从风险回报角度权衡,选项 1 更能兼顾市场时点与财务稳健,并保留日后购置第二套投资房的空间。若你们以长期持有为目标,选项 3 亦可行,但你们提到可能带来财政压力,因此或非最优解。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments