


我和妻子今年步入50岁,依然珍惜当年从简起家的日子——1997年新婚不久,我们买下了一套转售的3房式HDB。如今3个孩子(17、20和22岁)都已长大,仍与我们同住,这个家见证了我们一家无数重要时刻。2000年代初我曾因工作考虑移居美国,但机缘巧合,最终还是选择扎根于此。
这些年我专注打拼,作为家中唯一的经济支柱努力供养全家;妻子则全心持家,把孩子们教养得体、性格健全。她如今依旧如30年前般温暖耀眼,是我们生活中恒久的力量与爱。
尽管生活稳定,我对工作的稳定性始终保持谨慎,这也使我们在大额支出(如置业)上格外保守。然而,过去20多年房价持续上行,再叠加疫情影响,我们不得不直面居住空间日益逼仄的现实。孩子们已成年,对更大空间的需求愈发迫切。
但要在面积与地点上都满意,并不容易。我们对房产市场并不熟悉,选择众多反而令人无所适从,尤其妻子对户型与设计要求较高,更增加了挑选难度。
如今我已50岁,财务状况尚可——现金储备超过5 million SGD,每年有100,000至200,000 SGD的被动收入,固定薪资为每年400,000 SGD。我认为我们已具备行动条件,难点在于如何找到兼顾需求与偏好的合适房产。
我们考虑过多种路径:从翻新现有、地段优越的住处,到置换更大的公寓或HDB。每个选择都有取舍,要在熟悉的社区氛围与高企房价之间取得平衡并不轻松。
和许多人一样,我们正站在十字路口,既担心选错,也怕遇到不良卖方。对我们这种对房产并不在行的家庭而言,犯错的代价令人忧心。
因此,我们希望在这个关键节点获得一些指引与建议:该如何抉择,才能让家庭的未来更稳妥?
您好,
感谢来信与分享,并恭喜您迈入50岁!
长期居住在同一处房产,对现居之家的情感依附我非常理解,这在许多家庭中都很常见。
您可观的现金储备与稳定的年度被动收入,确实为下一步提供了充足的腾挪空间。考虑到您的年龄,我也推测您会倾向尽量避免承担过多贷款。
因此,您在置业时建议优先动用现金储备。这样能有效压低贷款规模,从而降低月供、减少利息支出,并保留更多被动收入。一旦购房动用了大部分现金,若遇紧急情况,仍可通过equity term loan(加按贷款)提取应急资金。
另外,目前动用CPF资金用于购房也相对有利,因为一旦年满55岁,其中一部分将被锁入Retirement Account(RA)。
我将从以下几条路径来分析:
- 购买更大的HDB
- 购买位于RCR或OCR的公寓
- 购买位于CCR的公寓
- 购买有地住宅
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
各选项的表现
鉴于您已在现居住处居住27年,我推测下一次置业也会计划长期持有(甚至可能是最后一次置业)。此外,您一家5口一直住在3房式单位,看起来并非一味追求“越大越好”,而是希望在满足全家需求的前提下兼顾长期保值。
因此,以下比较将限定相应的面积范围。
- 更大的HDB将参考Executive Flats
- 位于RCR或OCR的公寓,将参考面积介于1,300 - 1,600平方英尺(根据PropertyGuru的快速搜索,较为舒适的四卧户型多落在这一区间。涵盖永久产权与租赁产权公寓。)
- 位于CCR的公寓,将参考面积介于1,700 - 2,200平方英尺(同理,挂牌数据显示,较为舒适的四卧户型多在此范围。此处仅纳入永久产权公寓。)
- 有地住宅将参考地面积介于1,700 - 2,000平方英尺的排屋(仅纳入永久产权排屋)。
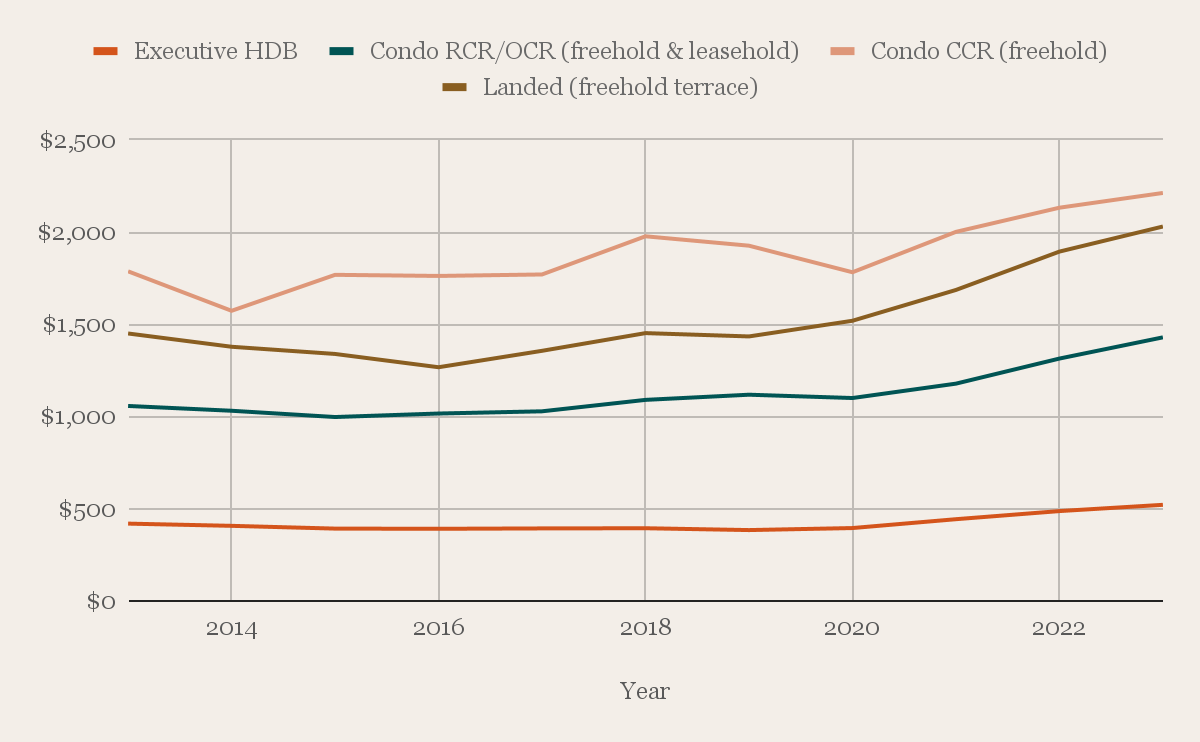
| 年份 | Executive HDB | 同比 | Condo RCR/OCR (freehold & leasehold) | 同比 | Condo CCR (freehold) | 同比 | Landed (freehold terrace) | |
| 2013 | $419 | - | $1,057 | - | $1,787 | - | $1,450 | - |
| 2014 | $407 | -2.86% | $1,031 | -2.46% | $1,573 | -11.98% | $1,378 | -4.97% |
| 2015 | $392 | -3.69% | $997 | -3.30% | $1,768 | 12.40% | $1,339 | -2.83% |
| 2016 | $391 | -0.26% | $1,016 | 1.91% | $1,762 | -0.34% | $1,267 | -5.38% |
| 2017 | $393 | 0.51% | $1,028 | 1.18% | $1,770 | 0.45% | $1,356 | 7.02% |
| 2018 | $394 | 0.25% | $1,090 | 6.03% | $1,977 | 11.69% | $1,452 | 7.08% |
| 2019 | $384 | -2.54% | $1,118 | 2.57% | $1,926 | -2.58% | $1,434 | -1.24% |
| 2020 | $395 | 2.86% | $1,100 | -1.61% | $1,782 | -7.48% | $1,519 | 5.93% |
| 2021 | $443 | 12.15% | $1,178 | 7.09% | $2,001 | 12.29% | $1,686 | 10.99% |
| 2022 | $487 | 9.93% | $1,314 | 11.54% | $2,132 | 6.55% | $1,894 | 12.34% |
| 2023 | $521 | 6.98% | $1,429 | 8.75% | $2,212 | 3.75% | $2,030 | 7.18% |
| 平均 | - | 2.34% | - | 3.17% | - | 2.48% | - | 3.61% |
从数据来看,四个细分中以永久产权排屋的10年平均涨幅最高。此类资产普遍被视为更稳妥的长期配置,空间充裕且改造弹性大。不过,它们多位于相对不便的地段,距离公共交通和配套较远。此外,若现有房屋的结构或装潢难以满足需求,还需计入翻新、A&A(alteration & addition)或重建等潜在成本。
Rest of Central Region(RCR)及Outside Central Region(OCR)的公寓,平均涨幅位居第二。相较有地住宅,它们更靠近配套,便利性更佳;但其升值幅度可能受新加坡整体可负担性的约束。尽管如此,此类公寓受益于HDB升级族的持续需求,且相较HDB具备更高的贷款杠杆:私人住宅贷款按Total Debt Servicing Ratio(TDSR)评估,最高为月收入的55%;而HDB贷款按Mortgage Servicing Ratio(MSR)评估,比例为30%。因此,这类公寓相较HDB,潜在升值空间更广。
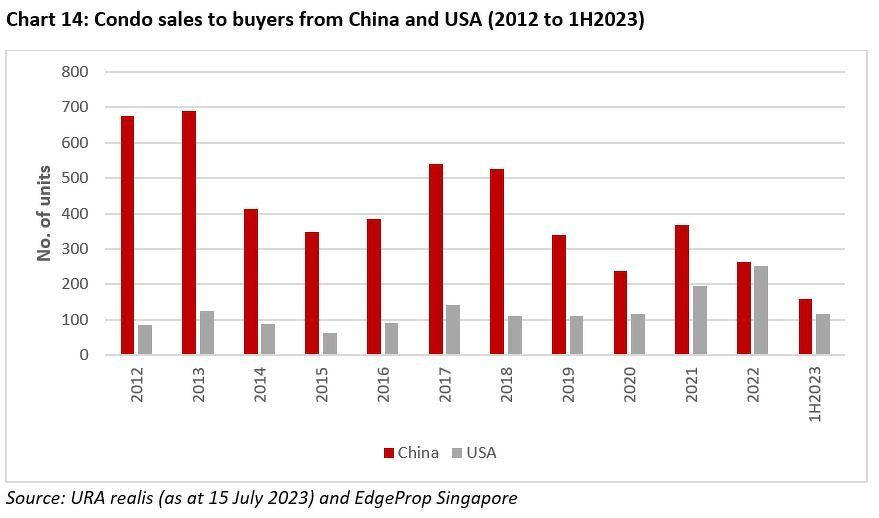
位于CCR的永久产权公寓平均涨幅再次其后。因价格更高、受众面较小,且外籍买家占比较RCR、OCR更高,其显著升值往往更依赖政府政策(如ABSD)的变化。
此外,CCR公寓早年被明显推高,回调周期更长,也拉低了年化表现。
至于Executive HDB,虽然10年平均涨幅最低,但与CCR的永久产权公寓差距并不大。从逐年数据更能看出,其主要涨幅集中在2013年以前以及疫情初期。2013年,除三轮降温措施影响整体楼市外,HDB也调整了交易流程:由原先先估价后出价,改为先出购房意向书(OTP)后估价。此举在疫情前基本稳定了HDB价格;疫情期间,尤其是大面积单位的需求上升。随着市场回归常态,后续涨幅能否持续仍待观察。
接下来,我们更具体看看ABSD对外籍买家的潜在影响。
历次降温措施:
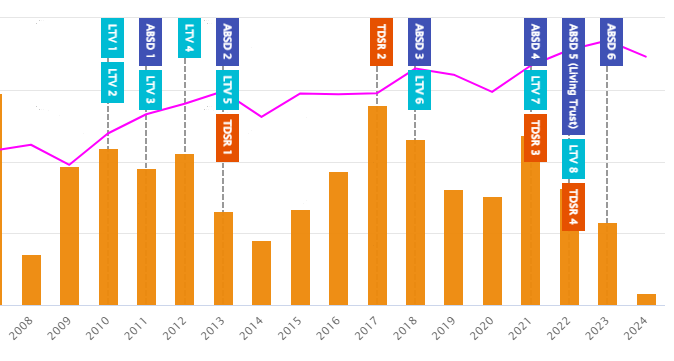
| 年份 | 对外籍买家/实体的ABSD | 影响 |
| 2011 | 10% | 对价格与成交量影响有限 |
| 2013 | 15% | 叠加TDSR引入,影响显著,CCR受冲击最大 |
| 2018 | 20%(外籍买家),25%(实体) | 成交量显著下降 |
| 2021 | 30%(外籍买家),35%(实体) | |
| 2023 | 60%(外籍买家),65%(实体) |
虽然CCR的价格波动更为起伏,但这也与其涵盖的物业类型更为多样有关。并非CCR中的所有楼盘都同样不稳定。
一些因素会让特定项目更为出色,例如大面积户型或占地较大的项目等。以下是近10年表现较好的部分CCR永久产权公寓实例:
| 年份 | Melrose Park | 同比 | Belmond Green | 同比 | Rivergate | 同比 |
| 2013 | $1,780 | - | $1,788 | - | $2,085 | - |
| 2014 | $1,537 | -13.65% | $1,752 | -2.01% | $2,059 | -1.25% |
| 2015 | $1,403 | -8.72% | $1,645 | -6.11% | $1,909 | -7.29% |
| 2016 | $1,670 | 19.03% | $1,514 | -7.96% | $1,942 | 1.73% |
| 2017 | $1,672 | 0.12% | $1,702 | 12.42% | $2,033 | 4.69% |
| 2018 | $1,881 | 12.50% | $1,892 | 11.16% | $2,233 | 9.84% |
| 2019 | $1,708 | -9.20% | $1,909 | 0.90% | $2,206 | -1.21% |
| 2020 | $2,122 | 24.24% | $1,657 | -13.20% | $2,284 | 3.54% |
| 2021 | $2,038 | -3.96% | $2,038 | 22.99% | $2,477 | 8.45% |
| 2022 | $2,081 | 2.11% | $2,270 | 11.38% | $2,744 | 10.78% |
| 2023 | $2,555 | 22.78% | $2,332 | 2.73% | $2,807 | 2.30% |
| 平均 | - | 4.53% | - | 3.23% | - | 3.16% |
结合前文数据,ABSD对这一资产类别的影响或较其他类别更为明显。话虽如此,有地住宅因仅限新加坡公民与特别批准人士购买,受此影响相对较小。
鉴于您行事谨慎、财务风格保守,我理解您或许倾向于买一套“刚好够用”、能满足家庭所需的房子,把更多资金投向其他资产。
基于此,我们来看四条路径在10年视角下的可能花费,帮助您判断哪一项更符合您的舒适区。
潜在成本
从长期出发,我假设持有期为10年,且各情境均采用可获批的最高贷款。以50岁、年收入$400,000、利率4.8%计,估算HDB可贷$1,280,089,私人物业可贷$2,346,830,贷款期限均为15年。由于不清楚您具体意向区域,以下以假设买入价演示,实际数字将随地点与产权不同而变化。
购买Executive HDB
| 项目 | 金额 |
| 买入价 | $1,000,000 |
| 25%首付 | $250,000 |
| 75%贷款 | $750,000 |
相关成本
| 项目 | 金额 |
| BSD | $24,600 |
| 利息支出(按4%利率假设) | $216,952 |
| 房产税 | $8,800 |
| 镇理会服务与保养费(按$107/月估算) | $12,840 |
| 总成本 | $263,192 |
假设将扣除25%首付后的剩余现金,投入年化回报4%的保守型投资工具。
| 时间 | 投资本金 | 增值 |
| 起点 | $4,750,000 | $0 |
| 第1年 | $4,940,000 | $190,000 |
| 第2年 | $4,650,880 | $350,880 |
| 第3年 | $4,836,915 | $536,915 |
| 第4年 | $5,030,392 | $730,392 |
| 第5年 | $5,231,607 | $931,607 |
| 第6年 | $5,440,872 | $1,140,872 |
| 第7年 | $5,658,507 | $1,358,507 |
| 第8年 | $5,884,847 | $1,584,847 |
| 第9年 | $6,120,241 | $1,820,241 |
| 第10年 | $6,365,050 | $2,065,050 |
购买RCR或OCR公寓(永久/租赁,四卧)
| 项目 | 金额 |
| 买入价 | $2,800,000 |
| 25%首付 | $700,000 |
| 75%贷款 | $2,100,000 |
相关成本
| 项目 | 金额 |
| BSD | $109,600 |
| 利息支出(按4%利率假设) | $607,465 |
| 房产税 | $78,800 |
| 管理费(按$450/月估算) | $54,000 |
| 总成本 | $849,865 |
假设将扣除25%首付后的剩余现金,投入年化回报4%的保守型投资工具。
| 时间 | 投资本金 | 增值 |
| 起点 | $4,300,000 | $0 |
| 第1年 | $4,472,000 | $172,000 |
| 第2年 | $4,650,880 | $350,880 |
| 第3年 | $4,836,915 | $536,915 |
| 第4年 | $5,030,392 | $730,392 |
| 第5年 | $5,231,607 | $931,607 |
| 第6年 | $5,440,872 | $1,140,872 |
| 第7年 | $5,658,507 | $1,358,507 |
| 第8年 | $5,884,847 | $1,584,847 |
| 第9年 | $6,120,241 | $1,820,241 |
| 第10年 | $6,365,050 | $2,065,050 |
购买CCR公寓(永久,四卧)
| 项目 | 金额 |
| 买入价 | $4,500,000 |
| 最高贷款 | $2,346,830 |
| 需动用现金+CPF | $2,153,170 |
相关成本
| 项目 | 金额 |
| BSD | $209,600 |
| 利息支出(按4%利率假设) | $678,866 |
| 房产税 | $231,800 |
| 管理费(按$600/月估算) | $72,000 |
| 总成本 | $1,192,266 |
假设将扣除$2,153,170后的剩余现金,投入年化回报4%的保守型投资工具。
| 时间 | 投资本金 | 增值 |
| 起点 | $2,846,830 | $0 |
| 第1年 | $2,960,703 | $113,873 |
| 第2年 | $3,079,131 | $232,301 |
| 第3年 | $3,202,297 | $355,467 |
| 第4年 | $3,330,388 | $483,558 |
| 第5年 | $3,463,604 | $616,774 |
| 第6年 | $3,602,148 | $755,318 |
| 第7年 | $3,746,234 | $899,404 |
| 第8年 | $3,896,083 | $1,049,253 |
| 第9年 | $4,051,927 | $1,205,097 |
| 第10年 | $4,214,004 | $1,367,174 |
购买有地住宅(永久产权排屋)
| 项目 | 金额 |
| 买入价 | $6,000,000 |
| 最高贷款 | $2,346,830 |
| 需动用现金+CPF | $3,653,170 |
相关成本
| 项目 | 金额 |
| BSD | $299,600 |
| 利息支出(按4%利率假设) | $678,866 |
| 房产税 | $375,800 |
| 维护成本(按$5,000/年估算)* | $50,000 |
| 总成本 | $1,404,266 |
* 有地住宅的维护成本难以精准预估,通常以定期或按需方式进行,此处仅作粗略估计。
假设将扣除$3,653,170后的剩余现金,投入年化回报4%的保守型投资工具。
| 时间 | 投资本金 | 增值 |
| 起点 | $1,346,830 | $0 |
| 第1年 | $1,400,703 | $53,873 |
| 第2年 | $1,456,731 | $109,901 |
| 第3年 | $1,515,001 | $168,171 |
| 第4年 | $1,575,601 | $228,771 |
| 第5年 | $1,638,625 | $291,795 |
| 第6年 | $1,704,170 | $357,340 |
| 第7年 | $1,772,336 | $425,506 |
| 第8年 | $1,843,230 | $496,400 |
| 第9年 | $1,916,959 | $570,129 |
| 第10年 | $1,993,637 | $646,807 |
该如何选择?
我们先快速回顾一下关键数字。
| 物业类型 | 物业价值 | 相关成本 | 可用于投资的剩余现金 |
| 购买更大的HDB | $1M | $263,192 | $4,750,000 |
| 购买RCR或OCR公寓(永久/租赁) | $2.8M | $849,865 | $4,300,000 |
| 购买CCR公寓(永久) | $4.5M | $1,192,266 | $2,846,830 |
| 购买有地住宅(永久) | $6M | $1,404,266 | $1,346,830 |
从上表可见,若购买HDB,潜在收益最高;若购买有地,潜在收益最低,主要原因在于贷款利息成本。房地产确实少有能够以相对安全的贷款撬动投资的资产,但当利率偏高时,利息会侵蚀回报。
因此,在高利率时期,将现金投入金融资产的回报往往会优于房地产。
不过,这取决于您的金融投资是否能跑赢房产本身的升值。也就是说,结果会因您如何管理剩余现金而异。
另外,您提到妻子对户型与设计很在意。若购买有地住宅,装修成本很可能更高,进一步压缩收益。老房子空间更大、可按喜好重做,但相应费用也会更高。
鉴于本文聚焦房地产,原本不打算延展至现金管理。我们换个角度,从“需要多少涨幅才能在10年打平”来审视置业成本。基于前述成本测算,结果如下:
| 情境 | 买入价 | 成本 | 10年后卖出价 | 10年盈亏平衡所需年化升值 |
| 购买Executive HDB | $1,000,000 | $263,192 | $1,263,192 | 2.36% |
| RCR/OCR公寓 | $2,800,000 | $849,865 | $3,649,865 | 2.69% |
| CCR公寓 | $4,500,000 | $1,192,266 | $5,692,266 | 2.38% |
| 永久产权有地 | $6,000,000 | $1,404,266 | $7,404,266 | 2.13% |
将买入价、持有成本与盈亏平衡的卖出价代入后,可得各情境的复合年增长率(CAGR)。您会发现它们非常接近。关键在于,这些所需的升值率并不离谱,2%多实际上接近通胀水平。有地之所以打平门槛更低,是因为相对买入价而言,贷款占比更小——这也契合您当前的实际条件。换言之,这四种方案,从长期看都相对稳妥、可行。
需要强调的是,盈利只是考量之一。您提到“为家庭的未来更有保障”,对此不同人理解各异。您还可从以下方面权衡:
- 在传承安排上,您更愿意留下哪类资产?HDB受限条件较多,例如MOP,以及每人不能拥有超过一套HDB,这些都可能在未来给子女带来一定的复杂性。
- 家人的真实需求是什么?有人看重有地的体面与私密,但也有人觉得麻烦多于价值——通常MRT或巴士并不便捷,生活配套也相对不足。理解每位家庭成员的生活方式与偏好,并纳入购房考量,会更契合全家的长期幸福。
以您充裕的现金与被动收入来看,无论选择哪条路径,您的风险敞口都不高。从投资与传承的双重角度,持有永久产权物业更有利。随着市场监管趋严,若将永久产权有地住宅遗赠给子女,相当于为他们“解锁”第二套物业且无需额外缴税——若由他们自行购买,原本会触发高额税费。
因此,我更倾向于建议:要么选择CCR的永久产权公寓,要么选择永久产权有地住宅。尽管这两类资产成本更高,但作为长期投资与传承工具,更具潜力。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments