


时代在改变,而这并不仅仅是疫情所致(尽管疫情确实加速了这一进程)。在去中心化与居家办公等大趋势之下,何谓“中心”——以及由此对应的溢价——已不再如昔;正如Marina South 招标所显示,连开发商也开始重新审视以往的“稳胆”区域。以下是近几年各区涨跌表现的最新盘点:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
哪些地区的表现最好、最差?
先来看各区新售与转售非有地住宅的平均 $PSF。
| 地区 | 2020 | 2021 | 2022 | 2023 |
| 1 | $2,161 | $2,101 | $2,057 | $2,015 |
| 2 | $2,235 | $2,223 | $2,282 | $2,240 |
| 3 | $2,004 | $2,042 | $2,309 | $2,262 |
| 4 | $1,511 | $1,922 | $1,863 | $1,951 |
| 5 | $1,536 | $1,659 | $1,562 | $1,942 |
| 6 | $3,206 | $2,937 | $3,115 | $3,297 |
| 7 | $2,384 | $2,565 | $2,524 | $2,436 |
| 8 | $1,432 | $1,516 | $1,678 | $1,763 |
| 9 | $2,257 | $2,453 | $2,487 | $2,571 |
| 10 | $2,152 | $2,336 | $2,590 | $2,542 |
| 11 | $1,834 | $1,849 | $2,225 | $2,535 |
| 12 | $1,422 | $1,452 | $1,565 | $1,633 |
| 13 | $1,732 | $1,724 | $1,770 | $1,844 |
| 14 | $1,517 | $1,476 | $1,587 | $1,625 |
| 15 | $1,528 | $1,695 | $1,747 | $2,230 |
| 16 | $1,123 | $1,185 | $1,526 | $1,591 |
| 17 | $1,037 | $1,145 | $1,109 | $1,194 |
| 18 | $1,226 | $1,257 | $1,240 | $1,370 |
| 19 | $1,373 | $1,368 | $1,486 | $1,542 |
| 20 | $1,567 | $1,506 | $1,897 | $1,688 |
| 21 | $1,695 | $1,660 | $1,719 | $2,218 |
| 22 | $1,051 | $1,199 | $1,337 | $2,051 |
| 23 | $1,171 | $1,335 | $1,247 | $1,638 |
| 25 | $883 | $949 | $1,066 | $1,127 |
| 26 | $1,144 | $1,131 | $2,033 | $2,027 |
| 27 | $944 | $1,260 | $1,259 | $1,245 |
| 28 | $1,150 | $1,154 | $1,298 | $1,360 |
各区年同比表现(新售与转售非有地住宅)
自 2020 年以来的平均表现如下:
| 地区 | 区域板块 | 2020-2021 | 2021-2022 | 2022-2023 | 平均 |
| 1 | CCR | -2.8% | -2.1% | -2.0% | -2.3% |
| 2 | CCR | -0.5% | 2.6% | -1.8% | 0.1% |
| 7 | RCR | 7.6% | -1.6% | -3.5% | 0.8% |
| 6 | CCR | -8.4% | 6.0% | 5.9% | 1.2% |
| 13 | RCR | -0.5% | 2.6% | 4.2% | 2.1% |
| 14 | RCR | -2.7% | 7.5% | 2.4% | 2.4% |
| 20 | RCR | -3.9% | 26.0% | -11.0% | 3.7% |
| 18 | OCR | 2.5% | -1.3% | 10.4% | 3.9% |
| 19 | OCR | -0.4% | 8.6% | 3.8% | 4.0% |
| 3 | RCR | 1.9% | 13.1% | -2.1% | 4.3% |
| 9 | CCR | 8.7% | 1.4% | 3.4% | 4.5% |
| 12 | RCR | 2.2% | 7.8% | 4.3% | 4.7% |
| 17 | OCR | 10.5% | -3.2% | 7.7% | 5.0% |
| 10 | CCR | 8.5% | 10.9% | -1.9% | 5.9% |
| 28 | OCR | 0.4% | 12.5% | 4.7% | 5.9% |
| 8 | RCR | 5.9% | 10.7% | 5.1% | 7.2% |
| 25 | OCR | 7.4% | 12.4% | 5.7% | 8.5% |
| 5 | RCR | 8.0% | -5.8% | 24.3% | 8.8% |
| 4 | RCR | 27.2% | -3.1% | 4.7% | 9.6% |
| 21 | OCR | -2.1% | 3.6% | 29.0% | 10.2% |
| 27 | OCR | 33.6% | -0.1% | -1.1% | 10.8% |
| 11 | CCR | 0.8% | 20.3% | 13.9% | 11.7% |
| 16 | OCR | 5.5% | 28.8% | 4.3% | 12.8% |
| 23 | OCR | 14.1% | -6.6% | 31.4% | 12.9% |
| 15 | RCR | 10.9% | 3.1% | 27.7% | 13.9% |
| 26 | OCR | -1.1% | 79.7% | -0.3% | 26.1% |
| 22 | OCR | 14.1% | 11.5% | 53.3% | 26.3% |
供参阅,各区按区域分组如下:
- 核心中央区(CCR) - 第 1、2、6、9、10、11 区
- 中央区以外其他地区(RCR) - 第 3、4、5、7、8、12、13、14、15、20 区
- 中央区外(OCR) - 第 16、17、18、19、21、22、23、24、25、26、27、28 区
值得注意的是,2021 年是最后一年仍有 2 个地区的平均价格低于 $1,000 psf(第 25 与第 27 区);自 2022 年起,已没有任何一个地区的私人住宅平均价格低于 $1,000 psf。
第 25 区(Admiralty 海军部、Woodlands 兀兰)依然最便宜,平均 $1,127 psf;紧随其后的是第 17 区(Changi 樟宜,靠近机场与樟宜村一带),平均 $1,194 psf。
相反地,第 6 区(City Hall 市政厅)平均最高,达 $3,297 psf,而第 9 区(Orchard 乌节)以 $2,571 psf 居次。
不过,就 psf 而言,市政厅几乎总是最贵;这可能与该区住宅项目普遍规模较小有关(面积越小,尽管总价更低,psf 通常更高)。另需注意,第 6 区住宅项目极少,因此价格波动也更明显——正如下方转售表所示(主要“嫌疑”是 Eden Residences Capitol)。
一个有趣的变化是,第 9 区重新超越了第 7 区(Beach Road 美芝路、Bugis 武吉士)。注意在 2020 至 2022 年间,第 7 区的平均 psf 曾领先第 9 区。尽管如此,第 9、10 与 7 区一直在你追我赶;而且虽然第 7 区属于 RCR,但已有迹象显示“重心”正更多向中区/奥菲–梧槽一带转移。
未来随着Ophir–Rochor 走廊的建成,或许美芝路一带而非乌节或市政厅,才是新一代富裕人群青睐的热区。
从年同比变化来看,第 22 区与第 26 区领跑
第 22 区(Jurong 裕廊)与第 26 区(Mandai 万礼/Upper Thomson 上汤申)涨幅最大。这并不意外,两区近年皆有新盘推出。
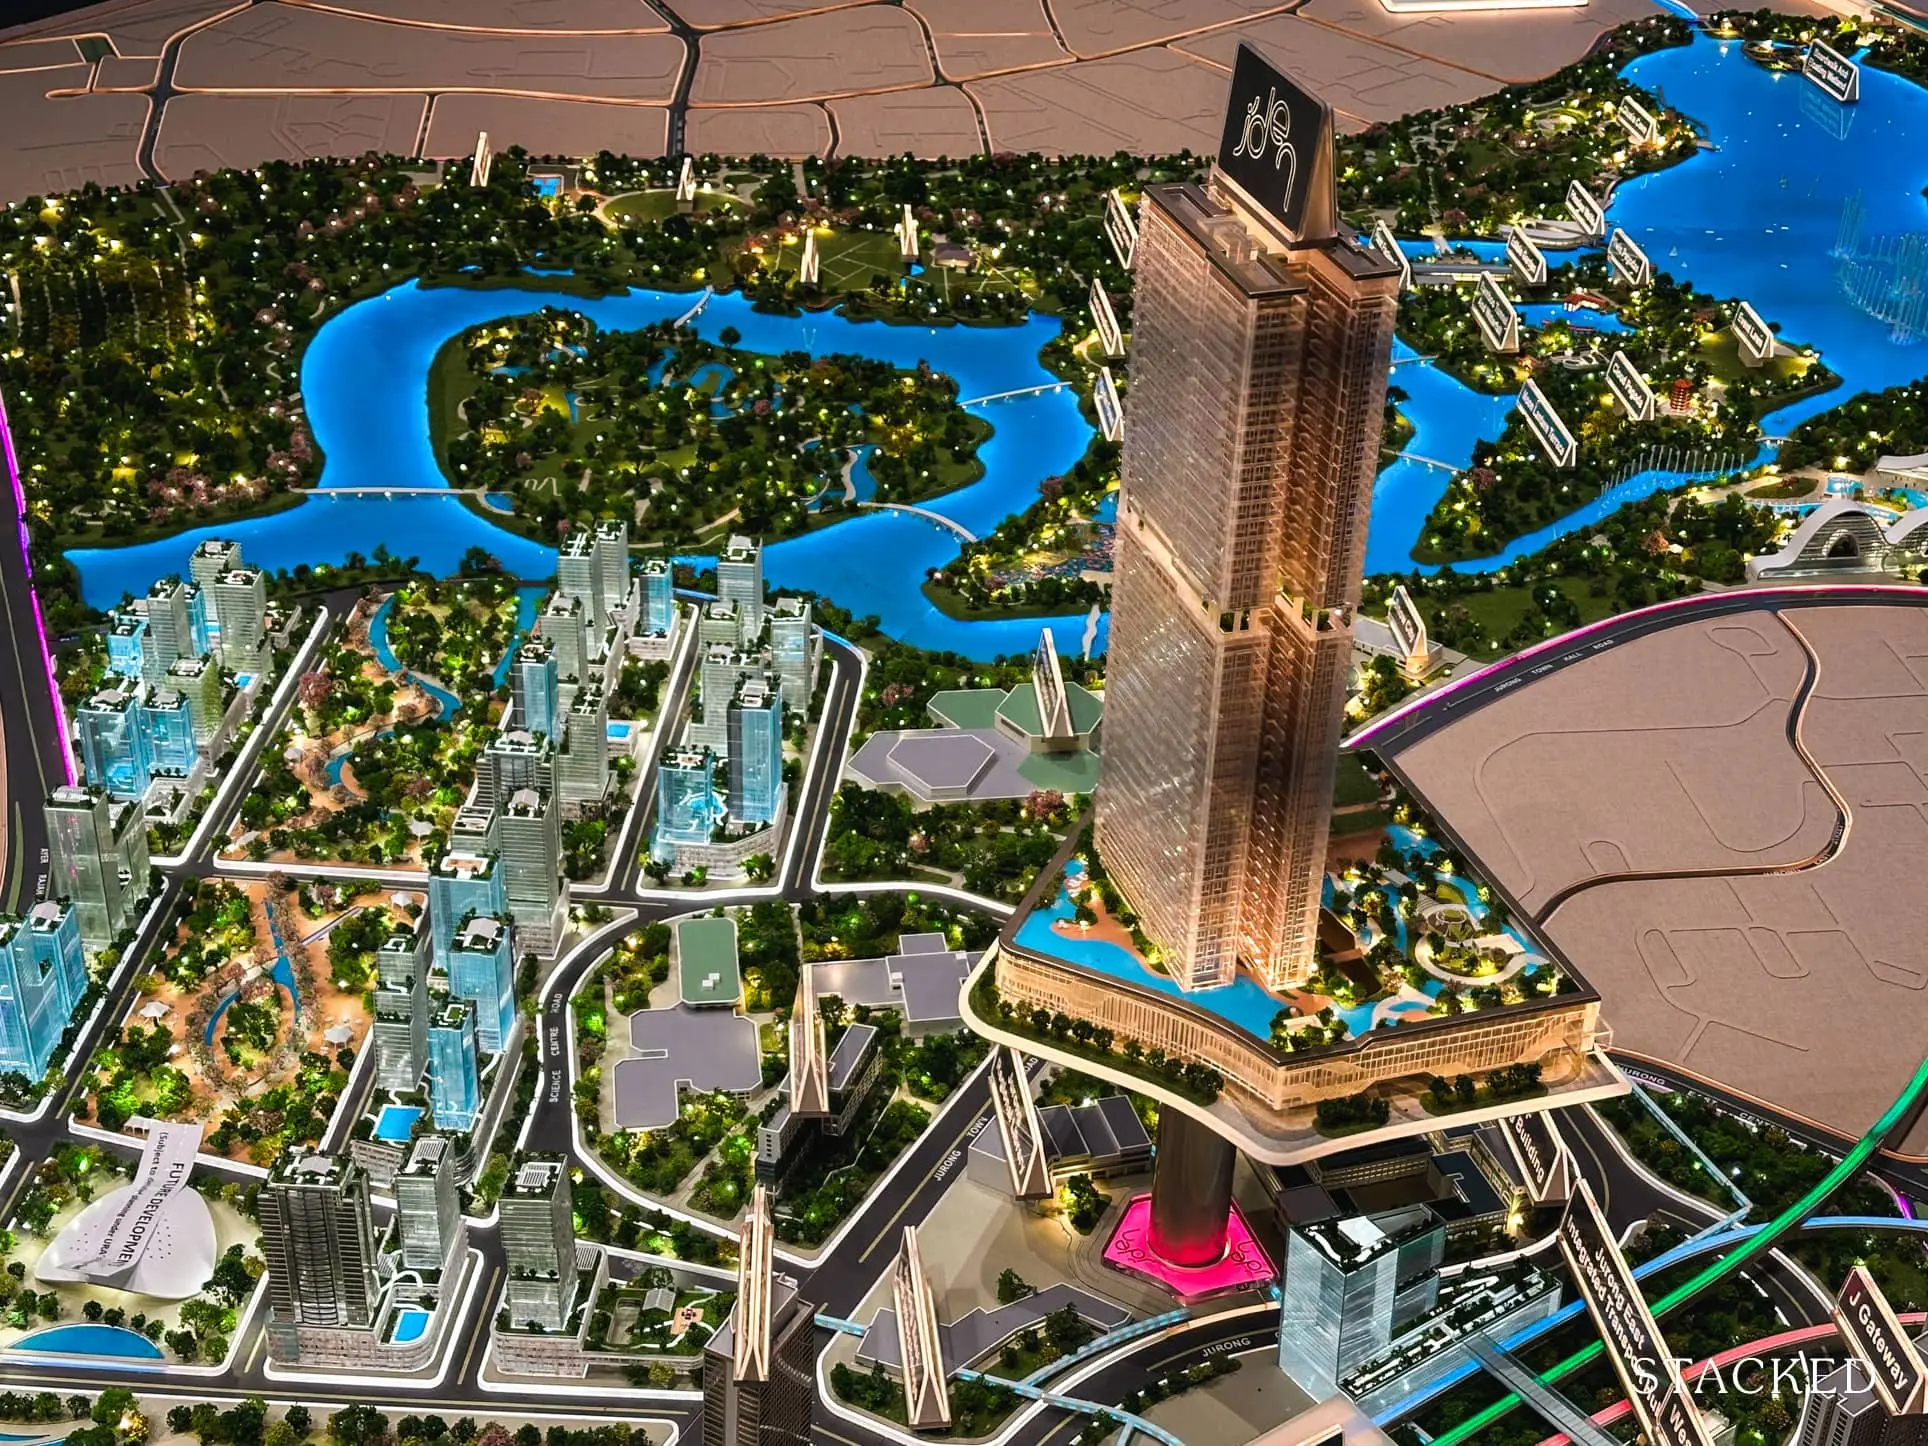
第 22 区推出了 The Lakegarden Residences 与 J'den,平均分别为 $2,111 psf 与 $2,474 psf。
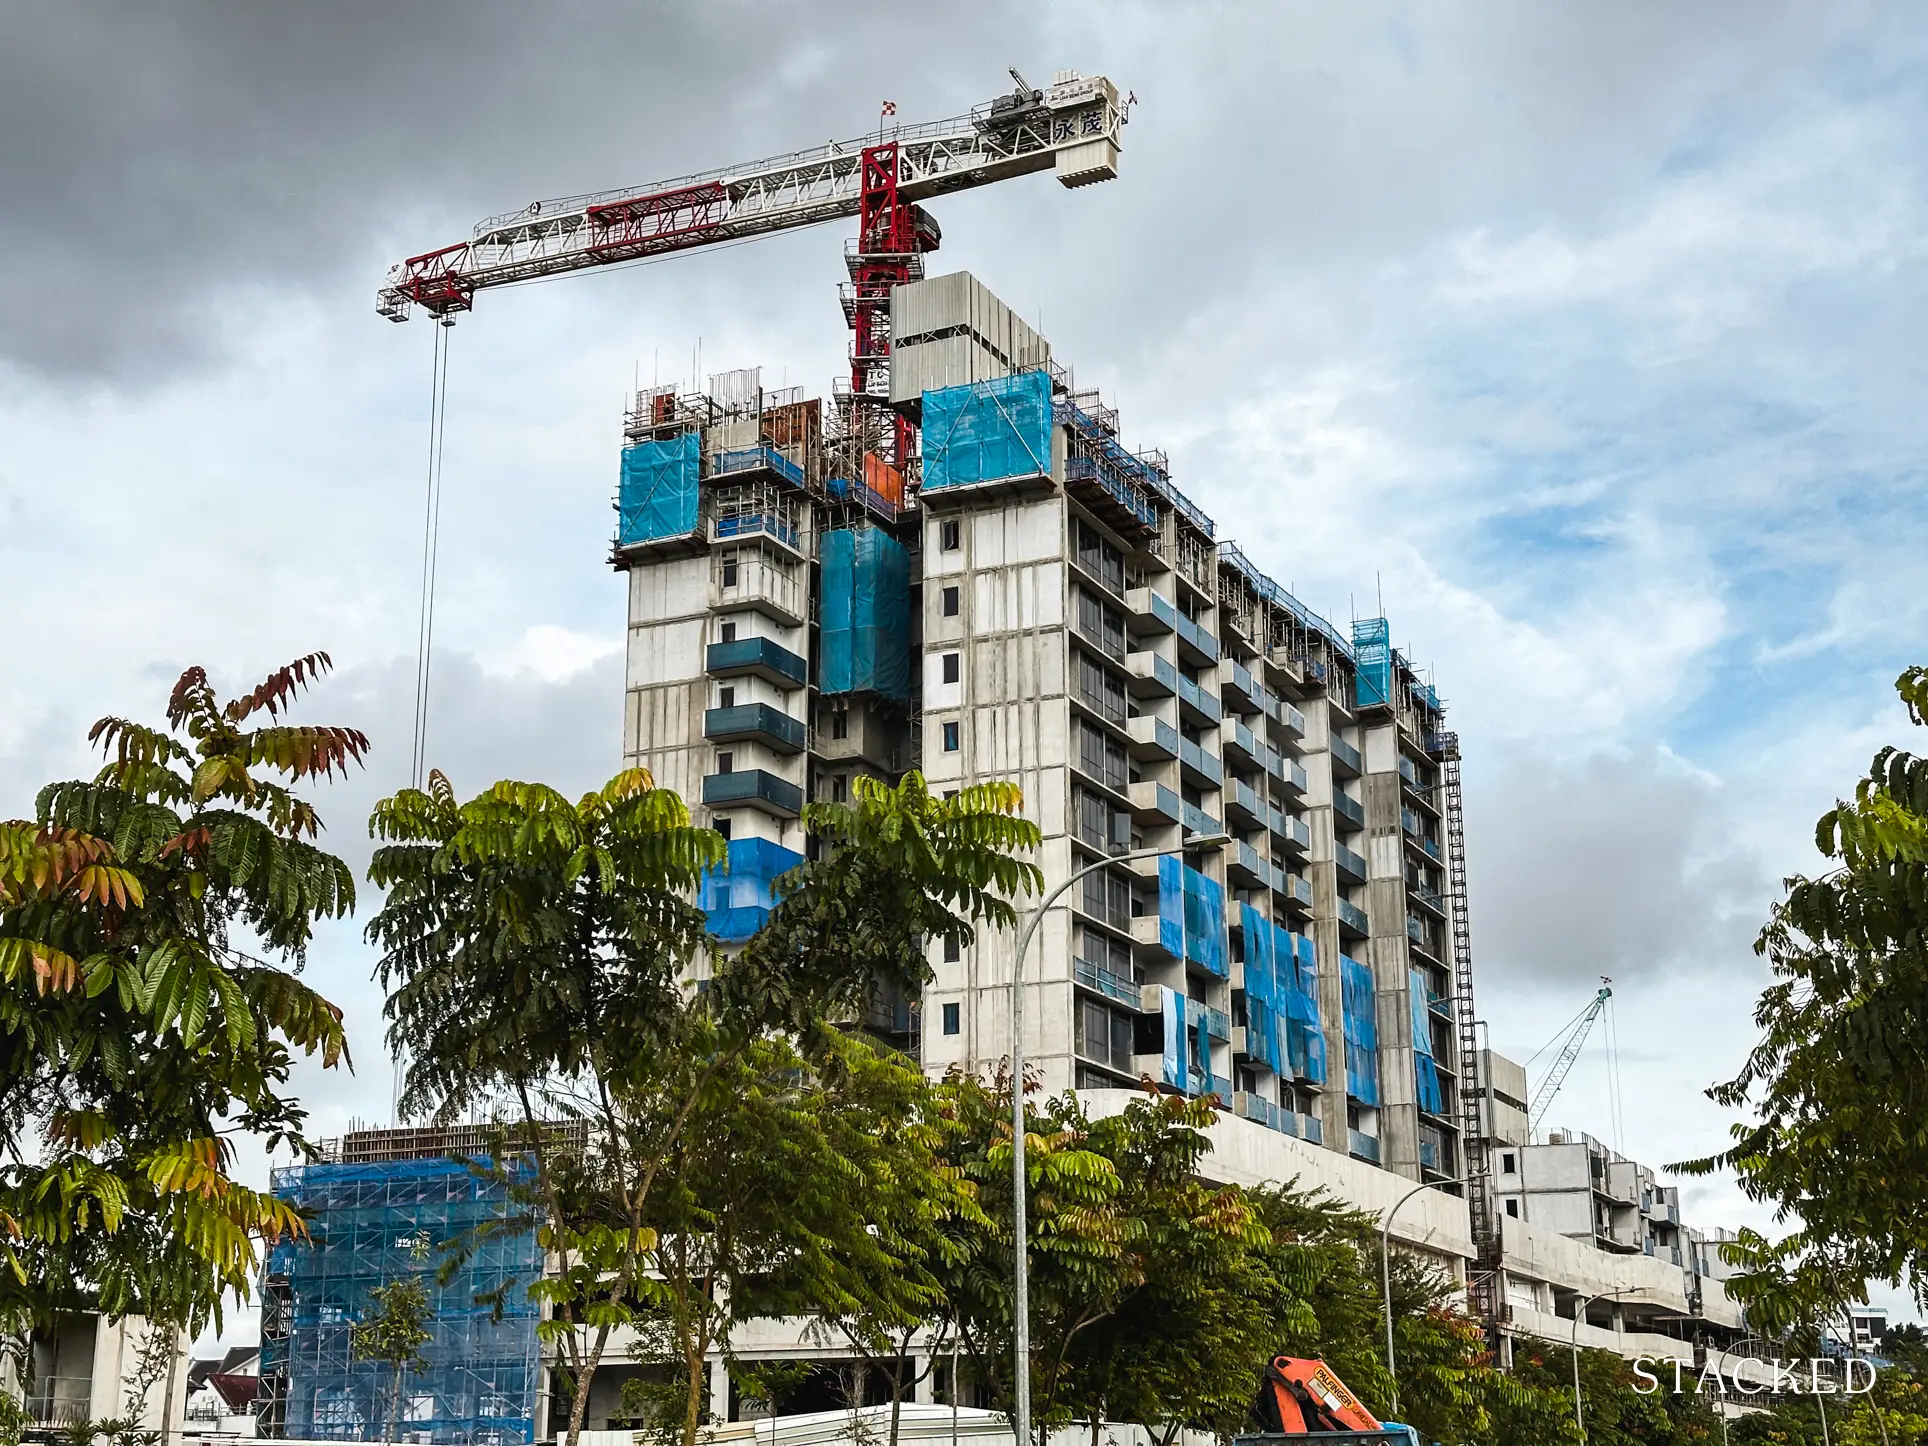
至于第 26 区,2022 年Lentor Modern的成交均价为 $2,125 psf;到 2023 年,诸如 Hillock Green 与 Lentor Hills Residences 等新盘,平均分别为 $2,125 psf 与 $2,104 psf。Lentor Modern 在 2023 年亦继续销售,平均 $2,087 psf。
若只看转售价格呢?
在当前 psf 水平偏高的背景下,新盘可能会对整体图景造成一定“扭曲”。任何新盘供应较多的地区,psf 自然涨得更快。为保持口径一致,我们剔除了新盘,仅观察各区转售项目的表现:
| 地区 | 2020 | 2021 | 2022 | 2023 |
| 1 | $2,161 | $2,101 | $2,057 | $2,015 |
| 2 | $2,106 | $2,015 | $2,126 | $1,956 |
| 3 | $1,611 | $1,651 | $1,873 | $1,988 |
| 4 | $1,511 | $1,598 | $1,835 | $1,886 |
| 5 | $1,206 | $1,331 | $1,464 | $1,552 |
| 6 | $3,206 | $3,104 | $3,863 | $3,544 |
| 7 | $1,697 | $1,763 | $1,841 | $1,756 |
| 8 | $1,296 | $1,405 | $1,528 | $1,662 |
| 9 | $2,095 | $2,190 | $2,219 | $2,232 |
| 10 | $1,871 | $1,989 | $2,220 | $2,229 |
| 11 | $1,598 | $1,704 | $1,771 | $1,929 |
| 12 | $1,327 | $1,377 | $1,526 | $1,601 |
| 13 | $1,375 | $1,471 | $1,596 | $1,736 |
| 14 | $1,191 | $1,273 | $1,411 | $1,521 |
| 15 | $1,316 | $1,438 | $1,602 | $1,692 |
| 16 | $1,105 | $1,168 | $1,344 | $1,410 |
| 17 | $888 | $940 | $1,079 | $1,159 |
| 18 | $960 | $1,021 | $1,193 | $1,273 |
| 19 | $1,121 | $1,194 | $1,359 | $1,440 |
| 20 | $1,253 | $1,421 | $1,555 | $1,628 |
| 21 | $1,263 | $1,351 | $1,518 | $1,600 |
| 22 | $1,051 | $1,199 | $1,337 | $1,409 |
| 23 | $1,013 | $1,081 | $1,216 | $1,331 |
| 25 | $883 | $949 | $1,066 | $1,127 |
| 26 | $1,043 | $1,112 | $1,184 | $1,299 |
| 27 | $871 | $978 | $1,176 | $1,233 |
| 28 | $1,075 | $1,137 | $1,253 | $1,360 |
各区仅转售表现
| 地区 | 区域板块 | 2020-2021 | 2021-2022 | 2022-2023 | 平均 |
| 1 | CCR | -2.8% | -2.1% | -2.0% | -2.3% |
| 2 | CCR | -4.3% | 5.5% | -8.0% | -2.3% |
| 7 | RCR | 3.9% | 4.4% | -4.7% | 1.2% |
| 9 | CCR | 4.5% | 1.3% | 0.6% | 2.1% |
| 6 | CCR | -3.2% | 24.4% | -8.2% | 4.3% |
| 10 | CCR | 6.3% | 11.6% | 0.4% | 6.1% |
| 12 | RCR | 3.7% | 10.8% | 5.0% | 6.5% |
| 11 | CCR | 6.6% | 4.0% | 8.9% | 6.5% |
| 3 | RCR | 2.5% | 13.4% | 6.1% | 7.3% |
| 26 | OCR | 6.6% | 6.5% | 9.7% | 7.6% |
| 4 | RCR | 5.7% | 14.8% | 2.8% | 7.8% |
| 13 | RCR | 7.0% | 8.5% | 8.8% | 8.1% |
| 28 | OCR | 5.7% | 10.2% | 8.6% | 8.2% |
| 21 | OCR | 7.0% | 12.3% | 5.4% | 8.2% |
| 25 | OCR | 7.4% | 12.4% | 5.7% | 8.5% |
| 14 | RCR | 6.9% | 10.9% | 7.7% | 8.5% |
| 16 | OCR | 5.7% | 15.0% | 4.9% | 8.6% |
| 8 | RCR | 8.4% | 8.8% | 8.8% | 8.6% |
| 19 | OCR | 6.5% | 13.8% | 6.0% | 8.7% |
| 15 | RCR | 9.3% | 11.4% | 5.6% | 8.8% |
| 5 | RCR | 10.4% | 10.0% | 6.0% | 8.8% |
| 20 | RCR | 13.4% | 9.4% | 4.7% | 9.2% |
| 17 | OCR | 5.9% | 14.7% | 7.5% | 9.4% |
| 23 | OCR | 6.7% | 12.5% | 9.5% | 9.6% |
| 18 | OCR | 6.3% | 16.9% | 6.7% | 10.0% |
| 22 | OCR | 14.1% | 11.5% | 5.3% | 10.3% |
| 27 | OCR | 12.3% | 20.3% | 4.8% | 12.4% |
仅聚焦转售公寓,整体走势仍相近,但有一处明显差异——由于不受新盘“拉高”影响,涨幅没有那么夸张。
需要指出的是,从年同比涨幅来看,增长最强的是 OCR 各区。其中第 27 区(Sembawang 三巴旺)与第 22 区(Tuas 大士、Boon Lay 文礼)胜过其他地区;而表现最弱的为第 1 区(Raffles Place 莱佛士坊、Boat Quay 驳船码头、Chinatown 牛车水)与毗邻的第 2 区(Anson Road 安顺路、Shenton Way 珊顿道)。
若聚焦第 27 区的项目,可以看到几乎都在此期间录得不俗的涨幅:
| 项目 | 2020 | 2021 | 2022 | 2023 |
| CANBERRA RESIDENCES | $883 | $900 | $1,037 | $1,100 |
| D'BANYAN | $773 | $973 | $800 | $1,082 |
| EIGHT COURTYARDS | $992 | $1,032 | $1,159 | $1,221 |
| EUPHONY GARDENS | $665 | $728 | $824 | $889 |
| GOODLINK PARK | $626 | |||
| KANDIS RESIDENCE | $1,594 | $1,370 | ||
| NINE RESIDENCES | $932 | $1,170 | $1,223 | $1,243 |
| NORTH PARK RESIDENCES | $1,666 | $1,766 | ||
| NORTHWOOD | $898 | $984 | $1,124 | $1,075 |
| ORCHID PARK CONDO | $906 | $917 | ||
| ORCHID PARK CONDOMINIUM | $707 | $764 | $892 | $961 |
| SELETARIS | $860 | $909 | $1,135 | $1,117 |
| SEMBAWANG COTTAGE | $606 | $642 | $834 | |
| SKIES MILTONIA | $1,068 | $1,068 | $1,160 | $1,206 |
| SUN PLAZA | $681 | $736 | $750 | |
| SYMPHONY SUITES | $1,105 | $1,139 | $1,197 | $1,243 |
| THE ESTUARY | $976 | $1,021 | $1,129 | $1,184 |
| THE MILTONIA RESIDENCES | $936 | $956 | $1,103 | $1,160 |
| THE NAUTICAL | $959 | $1,044 | $1,152 | $1,268 |
| THE SENSORIA | $836 | $956 | $1,013 | |
| THE WISTERIA | $1,200 | $1,259 | $1,362 | |
| YISHUN EMERALD | $722 | $787 | $884 | $952 |
| YISHUN SAPPHIRE | $729 | $806 | $934 | $1,005 |
我们预计在 2024 年这一趋势会更为明显,尤其是在 2023 年 4 月降温措施之后;外国人 ABSD 现为 60 per cent,而这类买家正是第 1、2 等核心优质区的主要客源。
尽管如此,从上述数据可见,若追求更好的升值空间,未必一定要盯紧“核心豪宅区”。原因之一我们已在这篇文章中提及;总体而言,这些本就昂贵的地区,进一步上行的空间更为有限。
我们或许也在看到持续去中心化的影响
这一思路可追溯至 1991 年,而如今我们正开始看到这项历经数十年的规划结出果实:
“当时,人们意识到新加坡在高峰时段进出中央商业区可能面临交通拥堵问题。为在问题恶化前加以应对,URA 采取了长期策略,将商业活动去中心化,分散至城市以外的商业中心……
……作为这一长期策略的一部分,若干地段因其在全岛布局上更为均衡且具有良好的公共交通条件而被选中进行发展。Jurong 与 Paya Lebar 是其中两处,另有 Tampines 与 Novena 等。如今,Novena 边缘中心与 Tampines 区域中心已发展为充满活力的办公集群,并配套零售、餐饮与娱乐设施。Jurong Lake District 与 Paya Lebar Central 也有望在未来取得类似成功,并有助于缓解潜在的拥堵问题。”——URA,Planning for Sustainability
这一影响也反映在商业地产方面。以 2021 年为例,市场上便有分析师与资深商业投资者质疑,核心地段商场是否反而不如社区型商场来得划算。
虽然我们这里观察私人住宅价格的时间跨度较短——仅自 2020 年起——但其价格变化与上述趋势相互呼应。
可以预见,若干年后,投资者或将不再过度强调“区号”,而更看重具体公寓是否处在其所属社区的核心地带——这与 HDB 弃用“成熟/非成熟镇”定价思路类似,而将更靠近商场、MRT 等设施的单位划入 Plus 类别。
在一些销售人员仍声称“第 9 或第 10 区名盘就是价值的万无一失保障”之际,这一点尤需谨记。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments