


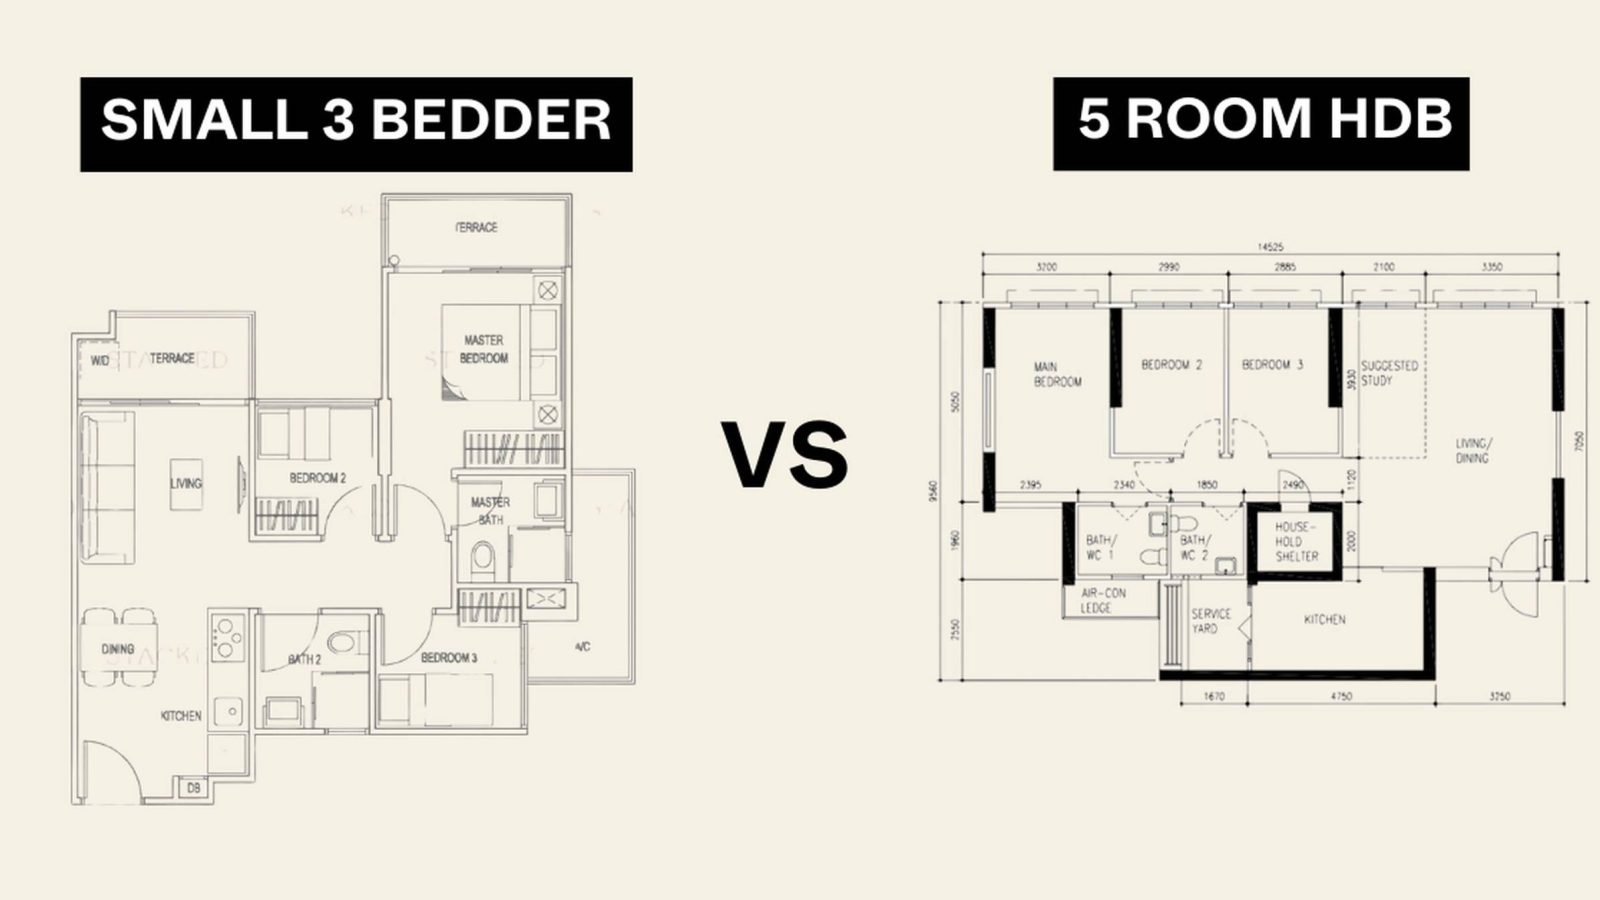
随着更多中心区的组屋成交价突破百万(或至少在 $800,000 左右),确实值得重新考量那些较小或较偏远的公寓单位。虽然你可能用大约一百万买到一套小型转售公寓,但它与一套 5 房或更大的单位(甚至位于更中心的地段)相比如何?也许没有网球场和泳池,但若能紧邻 MRT 站或靠近 CBD,这些便利或许足以弥补差距。我们来权衡一下利与弊:
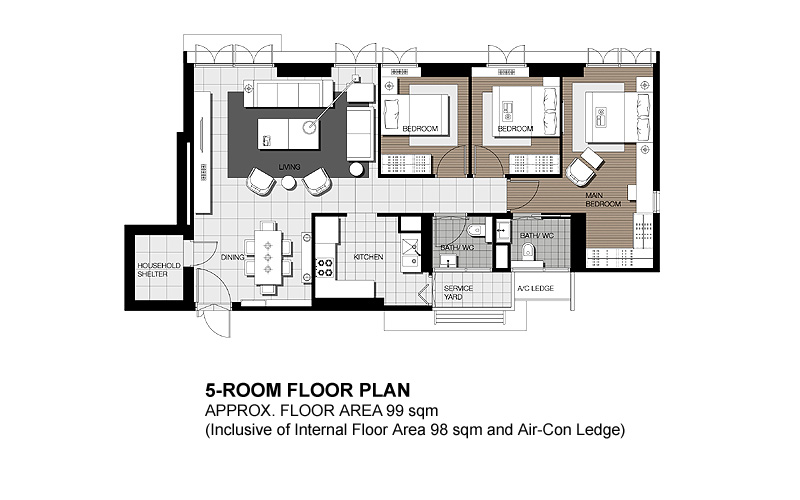
首先,这是中心区你可能会考虑的一套典型 5 房单位:
与此相对比的是一套百万级 3 房公寓,其实用面积往往要小得多:
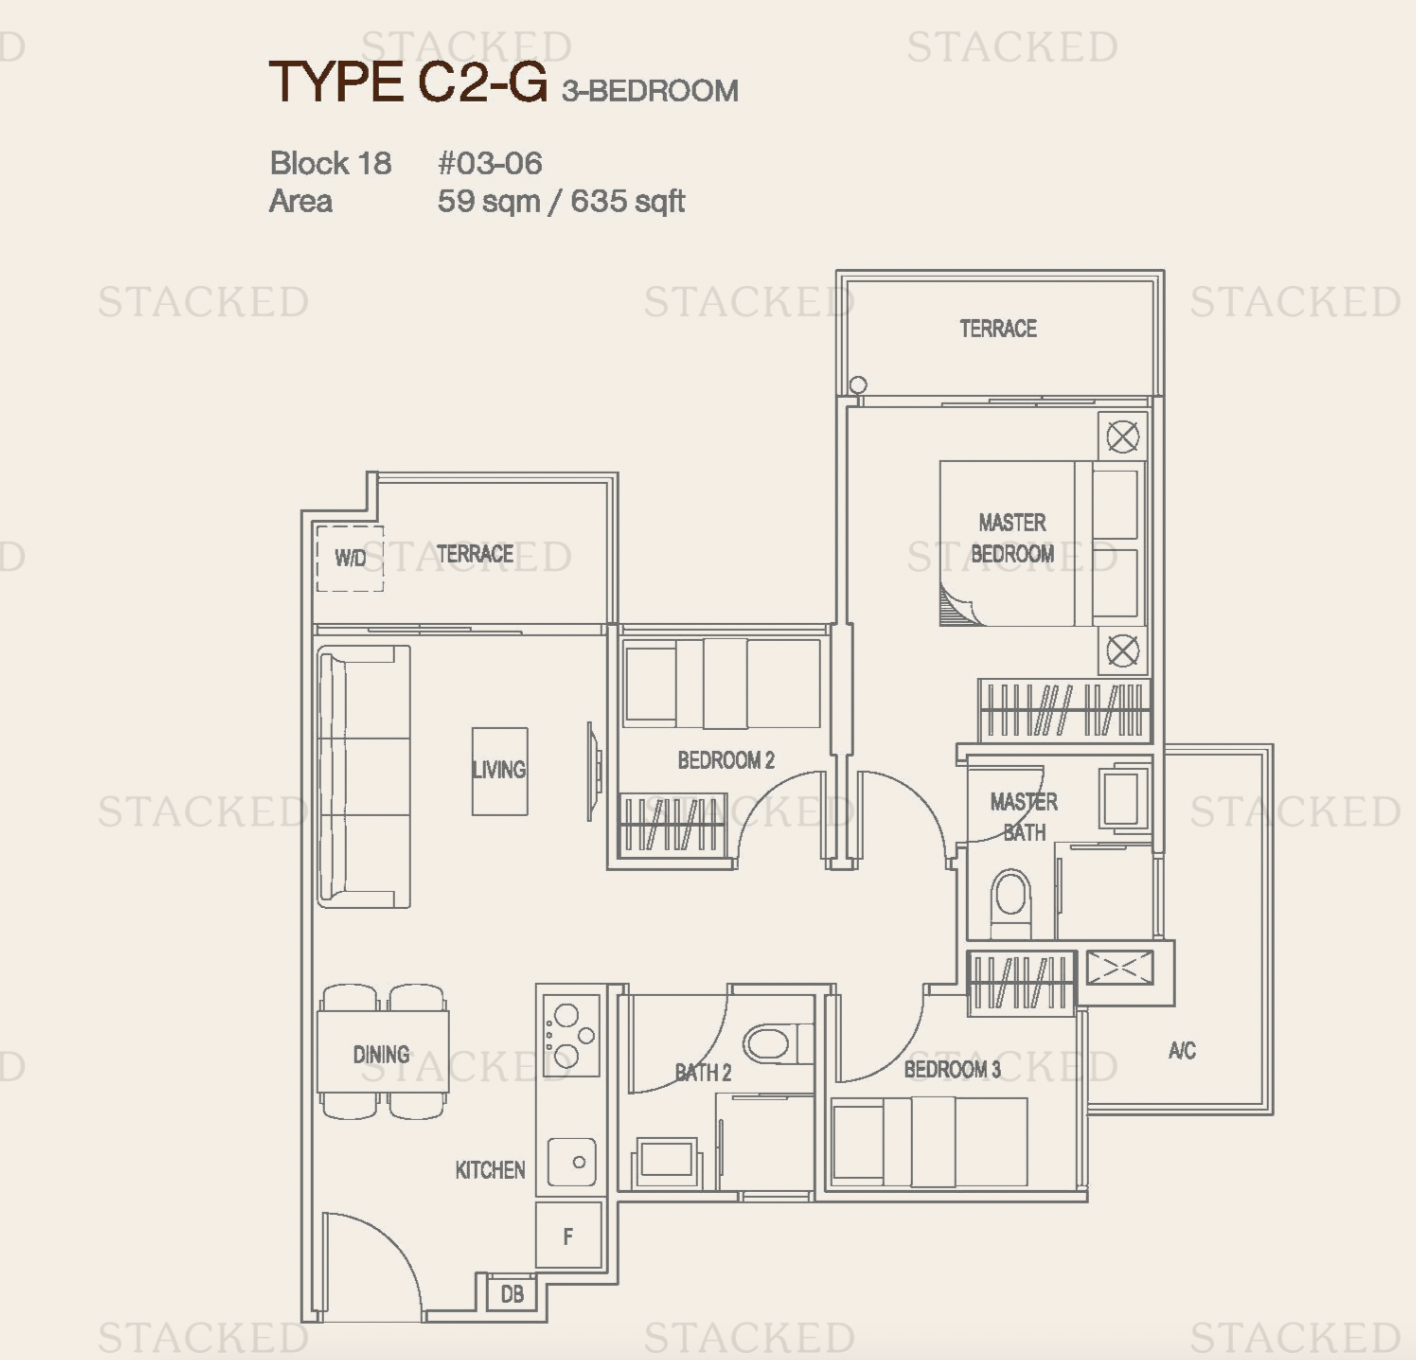
毫无疑问,这里的取舍会很大。除了厨房更小、没有服务阳台之外,普通卧室也常常更为局促。
在宜居性上,这样的取舍有时更难接受。尽管如此,若你愿意为此牺牲空间,以下要点也值得一并纳入考量。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
选择更大转售组屋与更小公寓的主要利与弊
最显而易见的差异——居住面积——我们就不再赘述。若你是大家庭,答案很直接(请选择更大的单位!)。此外,还需考虑:
- 补助与津贴的可用性
- 周边配套
- 转售相关因素
- 升值潜力
- 公共设施与管理费
- en-bloc 的可能与风险
- 永久地契选项的可获得性
1. 补助与津贴的可用性
在 $1 Million 的 5 房组屋与 $1 Million 的公寓之间,补助和津贴是关键变量。例如,已婚夫妇购买 5 房单位可获 $50,000 的 Family Grant(FG);若居住地与父母相距不超过四公里,可获 $20,000 的 Proximity Housing Grant(PHG);若与你父母同住在同一套大单位,PHG 还可提高至 $30,000。
另有标准 Enhanced Housing Grant(EHG),其按收入计算;但购买百万组屋的买家通常收入较高,实际可获额可能相当有限。
受各类补助与津贴影响,百万组屋与百万公寓之间的实际价差,可能比你预期更大。
2. 周边配套
随着每年有更多 MRT 站开通、国家持续去中心化,这个差距正逐步缩小。尽管如此,HDB 社区在交通基础设施与“邻里”配套(咖啡店、市集、小贩中心、杂货店等)方面往往更为完善。
当 HDB 开发一个新镇——如我们在即将到来的 Bayshore所见——也会同步规划巴士或地铁衔接,以及托幼中心、诊所等设施。HDB 项目通常作为完整城镇的一部分来构思,而开发商开发的公寓,多数则是相对“独立”的项目。
(例外是 Executive Condominiums 或 EC,前 10 年为 HDB 物业。你会发现,不少 EC 与 MRT 站和邻里中心的距离都不算近。)
坦白说,价位更亲民的公寓,通常地段也更偏。因此,你会发现非核心地段的公寓(即最可能定价在“低百万”区间的项目)往往与主要生活圈有些脱节:Bullion Park、Hedges Park、Parc Olympia 等。
如果你确实依赖德士或 PHV,想想未来几年里日常通勤的成本,长期看会在无形中拉大公寓与组屋之间的成本差距。顺带一提,外卖与买菜配送亦然:组屋住户往往步行几分钟就能到杂货店或咖啡店,而公寓住户则更可能依赖下单配送。
3. 转售相关因素
购买标准 HDB 组屋,必须自住满 5 年方可转售。对于未来的Plus 与 Prime 组屋,Minimum Occupancy Period(MOP)将延长至 10 年;只不过它们还太新,尚未有转售案例。
这一限制可能带来麻烦:例如孩子升学后学校距离较远;或因工作调动想就近搬家,却只能等到 MOP 期满。
公寓则灵活得多,你想什么时候卖都可以。这也是一些单身人士——即便有资格买组屋——仍偏好小户型公寓的原因之一。需注意,若在前三年出售会被征收 Seller Stamp Duty(SSD):第一年 12%、第二年 8%、第三年 4%;但与法律上完全无法出售相比,付 SSD 仍算是一种选择。
公寓往往也更容易出手,因为买家限制较少。无论是公民、PR、外国人,甚至公司(当然要付 ABSD),都可以购买公寓;而 HDB 的转售设有资格限制,如种族配额、年龄与国籍要求。对于未来的 Plus 与 Prime 组屋,需注意即便在转售阶段,收入顶限仍会适用。
(标准转售组屋不设收入顶限)
尤其需要留意的是种族配额:一旦配额已满,你在出售时可能会被压价——而公寓并不存在这种情况。
最后一个考量是融资:HDB 需符合 Mortgage Servicing Ratio(MSR)30% 的上限(即每月房贷供款不得超过借款人月收入的 30%)。公寓没有此限制,只需满足 Total Debt Servicing Ratio(TDSR)。
TDSR 相对比 MSR 更为宽松,允许每月总债务供款上限为借款人月收入的 55%(包括其他未清贷款在内)。
4. 升值潜力
虽然总有例外,且结果因地段而异,但整体上,私宅的升值表现通常优于转售组屋。
例如,观察约 10 年期间的转售 EM 与jumbo flats(之所以选它们,是因为更容易触及百万价位):
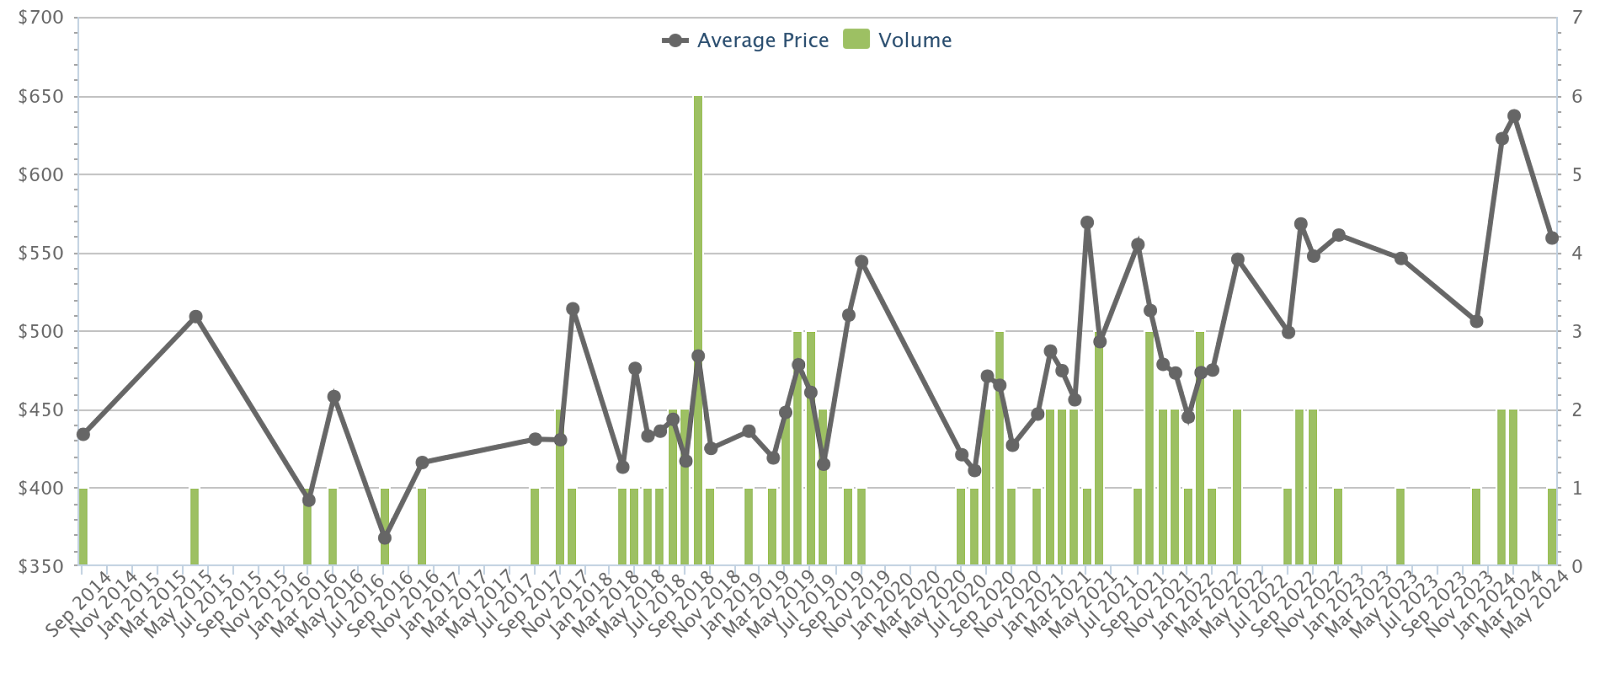
价格从 $434 psf 升至 $559 psf,年化回报约 2.56%。
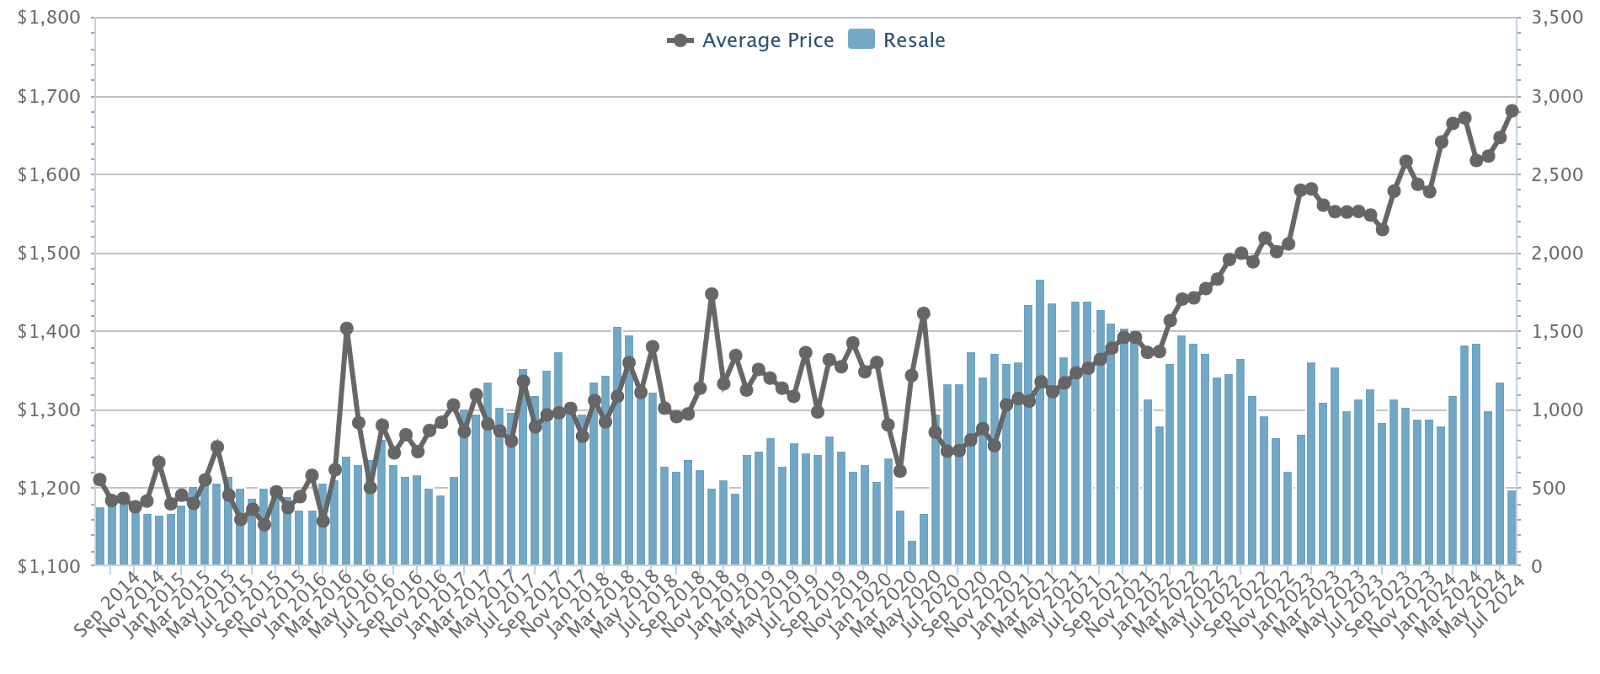
而转售公寓在 10 年间从 $1,210 psf 升至 $1,680 psf,年化约 3.36%。
再次强调,这只是全岛层面的粗略快照,各城镇与个别项目会有例外;但总体而言,私宅相较 HDB 单位的升值更强。某种程度上这也合乎定位,毕竟 HDB 的属性是居住而非投资;这也是你作出选择时需要纳入的考量。
5. 公共设施与管理费
公寓通常每月需缴约 $300 至 $400 的管理费,涵盖泳池、网球场、烧烤区等设施的维护。这明显高于市镇理事会收取的杂费保养费——即便面积最大的单位,每月也很少超过 $100。
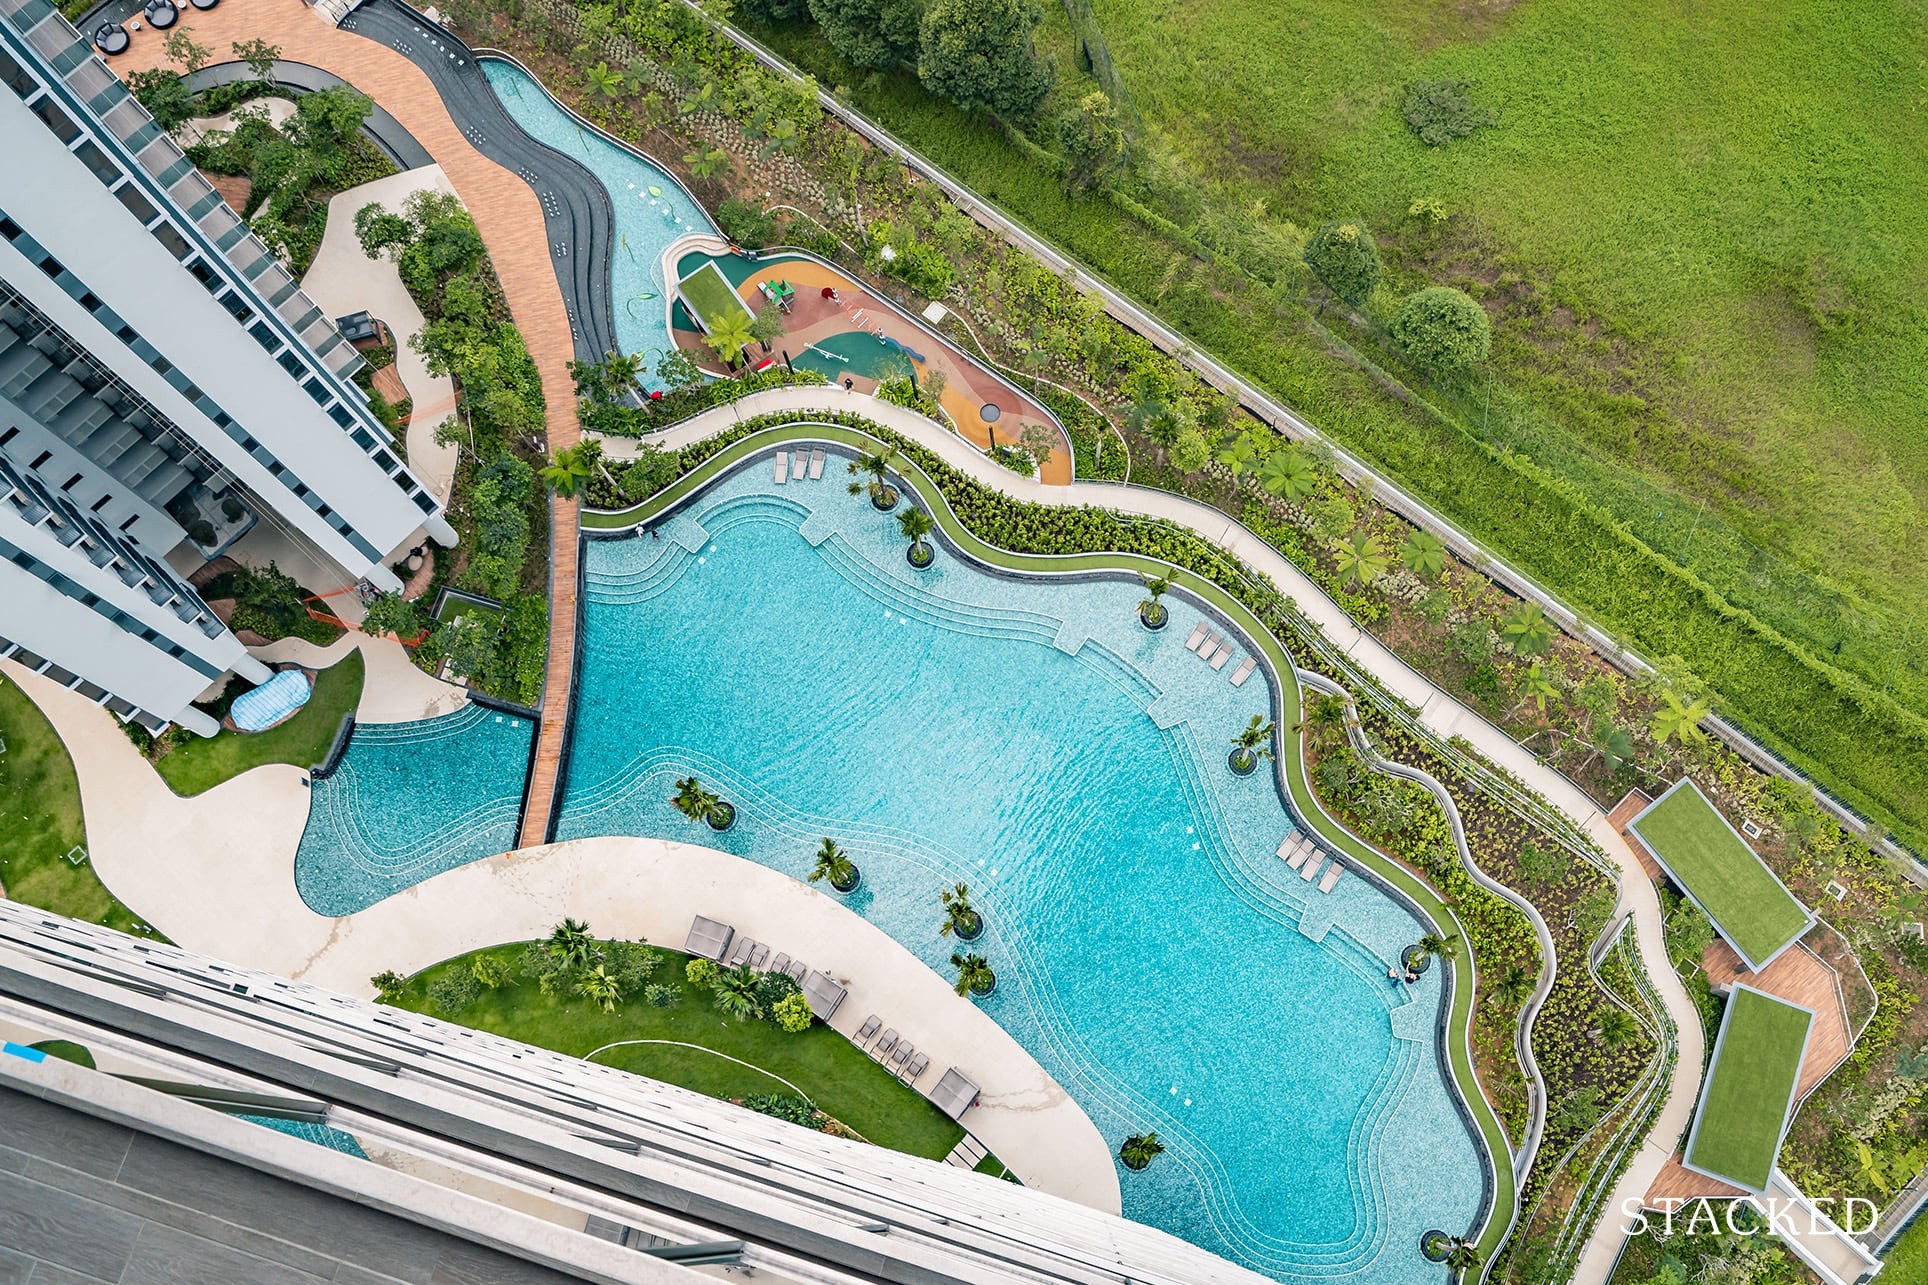
除总体成本外,你也应考虑这些设施对你是否有意义。若你从不游泳、不健身、不打网球等,那是否值得为此付出这么多?同样地,24 小时安保对你来说是否真的重要?
如果你要的只是宽敞的居住空间,也许组屋是更明智的选择。或者,你也可考虑没有设施的公寓类型,例如楼梯公寓(walk-up)或商铺/餐饮楼上的住宅单位;这类物业的管理费也往往较低。
6. 集体出售(en-bloc)的可能与风险
HDB 组屋不会以 en-bloc 方式卖给私人开发商。当前只有 SERS(仅影响约 4%–5% 的组屋)与尚未落地的 VERS 这两种机制可实现类似效果。公寓方面,则可能由私人开发商或业主自行推动集体出售。
en-bloc 的可能性,视你的情况而定,或是福音、或是烦恼。一方面,集体出售为公寓提供可观的退出通道,而组屋没有这种机会。多数公寓大致在 19 至 24 年楼龄出现这种交易。
另一方面,即便你不想,也可能遇到 en-bloc。常见情形是你买了较旧的转售公寓,却在前三年内就碰上集体出售:不仅仍得缴 SSD,综合考虑装修与各类杂费,最终可能也就勉强打平;更糟的是还得再次搬家。
如果你打算一劳永逸、长住不搬,或许会希望尽量降低集体出售的概率——那么选择组屋更合适。相反,如果你担心租约贬值、又不得不买较旧单位,也许公寓的集体出售能在未来给你一个不错的“退出”机会。
7. 永久地契选项的可获得性
组屋并不存在永久地契。因此,如果你认为 HDB 的 99 年租约是一枚“计时炸弹”,你可能会更偏好私人永久地契的选择。
难点在于,由于永久地契公寓往往要贵得多(相较同类租赁地契项目贵约 15%–20%),你可能在约 $1 Million 的价位找不到太多选择,这些大多会是较旧的永久地契公寓,或地段相对一般的项目。
尽管如此,若你希望拥有可代际传承的资产,通常会偏向选择永久地契公寓。就传承规划而言,也要注意任何人都不能同时拥有两套 HDB——因此,你的子女/孙辈更有可能继承你的公寓,而非你的组屋。
关于持有两套房产的最后提醒
如今因 ABSD 提高,能负担多套住房的人并不多。但若你仍有此打算,不妨记住以下几点:
如果你从组屋起步并熬过 MOP 期,那么在之后购买私宅时,可以选择保留这套组屋。你需要为私宅缴付 ABSD,但可以最终同时持有两套。
反过来则不行:若你先买了私宅,就不能再买组屋。事实上,你在处置私宅后的 15 个月内,甚至连转售组屋都不能购买(除非你年满 55 岁,并且换购 4 房或更小的单位)。
因此,对打算持有两套房的人来说,先从更大的组屋开始,或许比先买小公寓更明智。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments