


过去几年,越来越多夫妻把转售组屋作为居住方案,背后原因不一:更严格的BTO资格门槛(薪资上限、须一人为新加坡公民、另一人为PR)、更长的等待时间、屡次落选的挫败感,以及地点选择的局限性,都是转售市场需求高企的关键因素。
转售买家的族群也相当多元:从私宅降级者、永久居民、跨国伴侣(新加坡公民与外籍人士结婚)、多次投签落空的本地情侣与单身者、寻求更大空间的家庭,或有意缩小居住面积的家庭……这种市场的“色彩”和多样性,支撑了转售市场的流动性。
诚然,转售选择正变得更昂贵,我们在单身族转售市场的分析里也证实了这一点;但与私宅相比,仍然更“可负担”。
今天,我们来看看,要从容负担4房与5房转售组屋,家庭收入需要达到怎样的水平。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担性
买家的可负担性通常取决于三个因素:首付款的准备、每月收入,以及房贷利率。
我们今天要探讨的是:在计入中等档次的装修费用前提下(因为转售屋几乎都涉及装修与软装),要“从容”负担一套转售屋,实际需要准备多少。
需要说明的是,我不会把任何补助计入计算,因此你将看到的是“最原始”的数字。
目前4房与5房转售组屋要多少钱?
以下为截至2024年(至7月上旬)的转售组屋价格:
| HDB 组屋区 | 类型 | 4房价格 | 5房价格 |
| Ang Mo Kio | 成熟 | $640,883 | $848,649 |
| Bedok | 成熟 | $585,421 | $732,594 |
| Bishan | 成熟 | $728,844 | $1,027,489 |
| Bukit Merah | 成熟 | $843,392 | $971,980 |
| Bukit Timah | 成熟 | $650,000 | $1,085,000 |
| Central Area | 成熟 | $831,545 | $1,103,636 |
| Clementi | 成熟 | $702,317 | $957,857 |
| Geylang | 成熟 | $720,361 | $876,407 |
| Kallang/Whampoa | 成熟 | $844,747 | $888,545 |
| Marine Parade | 成熟 | $540,000 | $908,000 |
| Pasir Ris | 成熟 | $599,386 | $694,263 |
| Queenstown | 成熟 | $861,903 | $1,003,000 |
| Serangoon | 成熟 | $606,765 | $754,832 |
| Tampines | 成熟 | $630,372 | $744,980 |
| Toa Payoh | 成熟 | $779,906 | $960,000 |
| 平均 | $704,389 | $903,816 |
| HDB 组屋区 | 类型 | 4房价格 | 5房价格 |
| Bukit Batok | 非成熟 | $581,928 | $742,439 |
| Bukit Panjang | 非成熟 | $534,381 | $650,999 |
| Choa Chu Kang | 非成熟 | $513,448 | $604,778 |
| Hougang | 非成熟 | $575,084 | $708,988 |
| Jurong East | 非成熟 | $516,587 | $647,986 |
| Jurong West | 非成熟 | $503,967 | $593,740 |
| Punggol | 非成熟 | $626,971 | $721,052 |
| Sembawang | 非成熟 | $561,864 | $618,568 |
| Sengkang | 非成熟 | $591,854 | $655,080 |
| Woodlands | 非成熟 | $523,158 | $636,720 |
| Yishun | 非成熟 | $523,380 | $656,739 |
| 平均 | $550,238 | $657,917 |
在成熟区,4房与5房的价差约$200k,明显高于非成熟区约$120k。
这或许是因为,愿意为核心地段与更大面积买单的群体,多半具备一定的财富基础与稳健财务状况,如高薪工作、良好家庭背景(或二者兼具),因而能够为“更优选项”支付更高溢价。
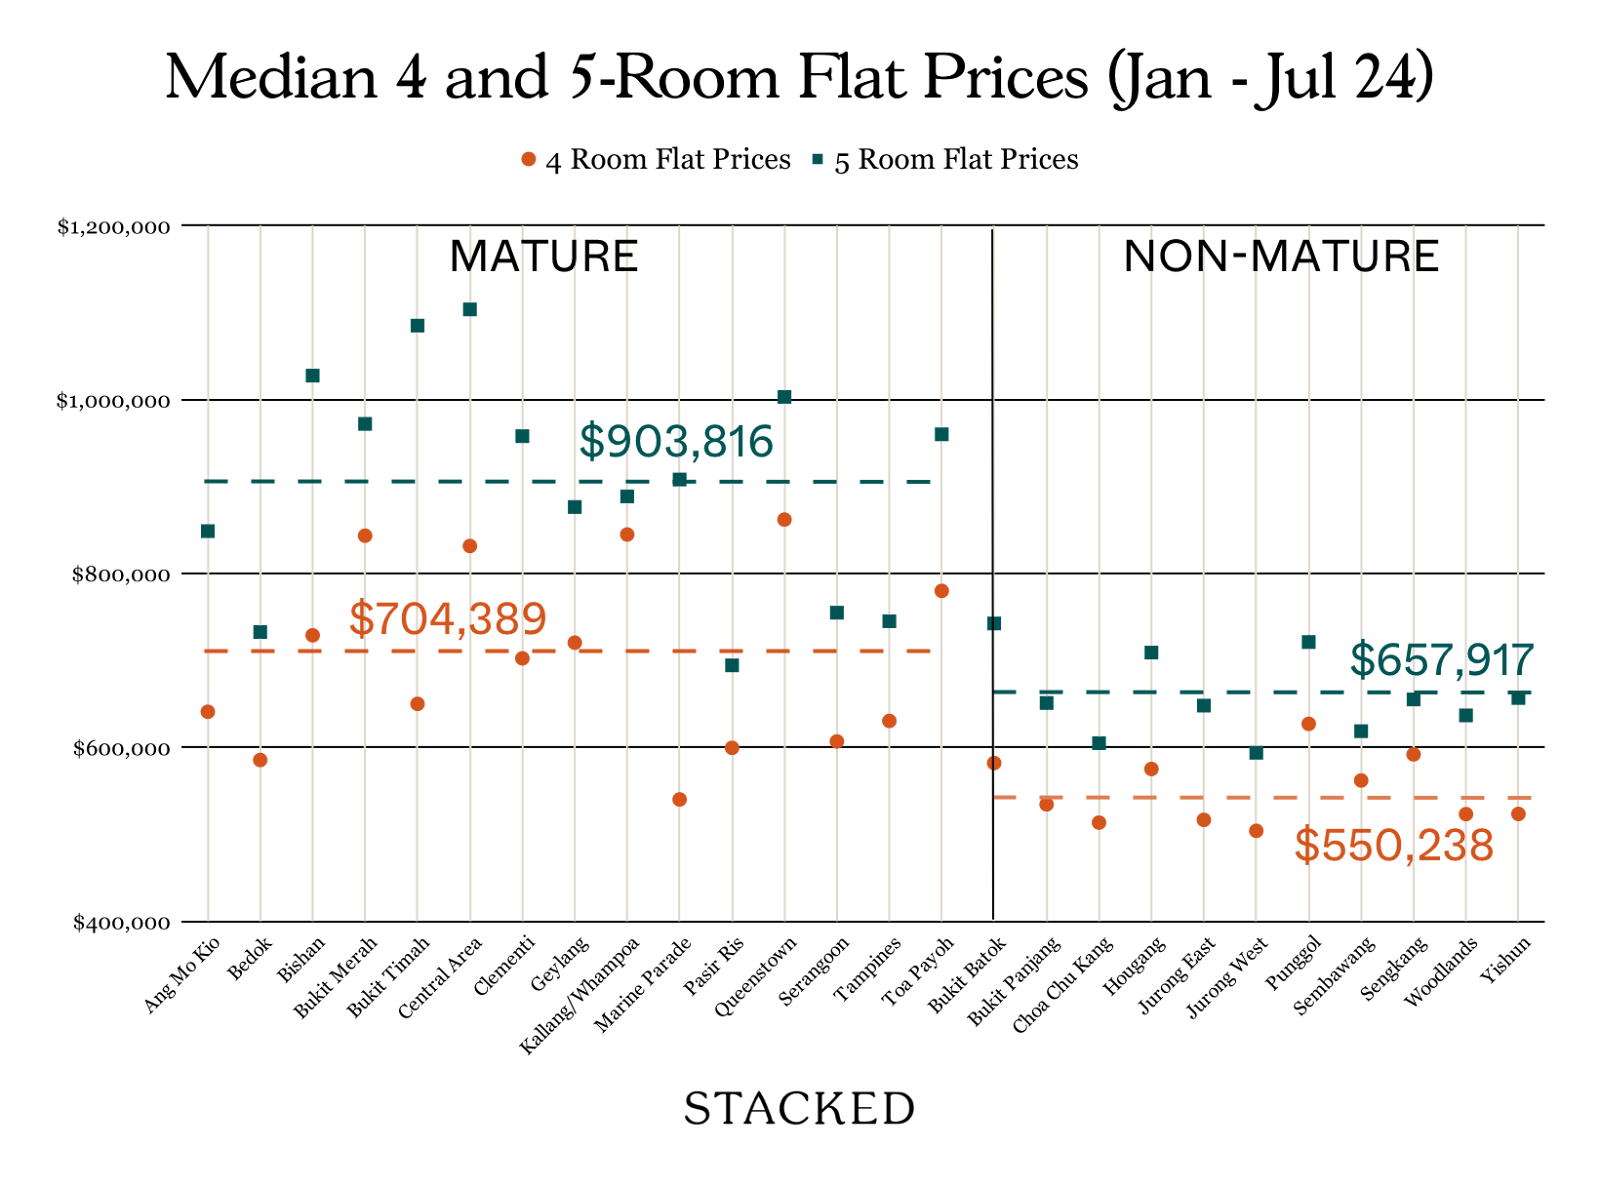
从散点图可见,两类转售组屋的均价如下所示:
| 类型 | 4房 | 5房 |
| 成熟 | $704,389 | $903,816 |
| 非成熟 | $550,238 | $657,917 |
接下来的测算中,我会剔除Central Area。该区相对小众,买家整体更为富裕,难以代表普遍购屋人群。我会将其余成熟与非成熟区的价格做加权平均,得出统一的4房与5房价格。
据此,4房的平均价格为$631,477,5房的平均价格为$787,627。
价格已知,那收入门槛呢?下面以不同收入水平,测算你可负担的HDB价格:
| 税前薪资(Salary/Gross) | 最高每月供款 | 最高贷款额(80%) | 首付款(20%) | 4房价格 |
| $4,400 | $1,320 | $278,357 | $69,589 | $347,900 |
| $4,600 | $1,380 | $291,010 | $72,752 | $363,800 |
| $4,800 | $1,440 | $303,662 | $75,916 | $379,600 |
| $5,000 | $1,500 | $316,315 | $79,079 | $395,400 |
| $5,200 | $1,560 | $328,967 | $82,242 | $411,200 |
| $5,400 | $1,620 | $341,620 | $85,405 | $427,000 |
| $5,600 | $1,680 | $354,272 | $88,568 | $442,800 |
| $5,800 | $1,740 | $366,925 | $91,731 | $458,700 |
| $6,000 | $1,800 | $379,578 | $94,894 | $474,500 |
| $6,200 | $1,860 | $392,230 | $98,058 | $490,300 |
| $6,400 | $1,920 | $404,883 | $101,221 | $506,100 |
| $6,600 | $1,980 | $417,535 | $104,384 | $521,900 |
| $6,800 | $2,040 | $430,188 | $107,547 | $537,700 |
| $7,000 | $2,100 | $442,841 | $110,710 | $553,600 |
| $7,200 | $2,160 | $455,493 | $113,873 | $569,400 |
| $7,400 | $2,220 | $468,146 | $117,036 | $585,200 |
| $7,600 | $2,280 | $480,798 | $120,200 | $601,000 |
| $7,800 | $2,340 | $493,451 | $123,363 | $616,800 |
| $8,000 | $2,400 | $506,103 | $126,526 | $632,600 |
| $8,200 | $2,460 | $518,756 | $129,689 | $648,400 |
| $8,400 | $2,520 | $531,409 | $132,852 | $664,300 |
| $8,600 | $2,580 | $544,061 | $136,015 | $680,100 |
| $8,800 | $2,640 | $556,714 | $139,178 | $695,900 |
| $9,000 | $2,700 | $569,366 | $142,342 | $711,700 |
| $9,200 | $2,760 | $582,019 | $145,505 | $727,500 |
| $9,400 | $2,820 | $594,672 | $148,668 | $743,300 |
| $9,600 | $2,880 | $607,324 | $151,831 | $759,200 |
| $9,800 | $2,940 | $619,977 | $154,994 | $775,000 |
| $10,000 | $3,000 | $632,629 | $158,157 | $790,800 |
| $10,200 | $3,060 | $645,282 | $161,320 | $806,600 |
| $10,400 | $3,120 | $657,935 | $164,484 | $822,400 |
| $10,600 | $3,180 | $670,587 | $167,647 | $838,200 |
| $10,800 | $3,240 | $683,240 | $170,810 | $854,000 |
| $11,000 | $3,300 | $695,892 | $173,973 | $869,900 |
| $11,200 | $3,360 | $708,545 | $177,136 | $885,700 |
| $11,400 | $3,420 | $721,197 | $180,299 | $901,500 |
| $11,600 | $3,480 | $733,850 | $183,463 | $917,300 |
| $11,800 | $3,540 | $746,503 | $186,626 | $933,100 |
| $12,000 | $3,600 | $759,155 | $189,789 | $948,900 |
但收入只是其中一个层面。入住总要装修,对吧?这部分我们也一并计入!
装修与置办家具大约要花多少钱?
如今几乎很少见到转售买家完全不装修或不做软装调整。购买转售组屋的一大优势,正是能更自由地按自身生活需求灵活调整格局。
有时只需做轻度装修,视屋况而定,或许刷漆、换上新的厨房橱柜就足够了。
在这里,我们假设进行中档装修:更换地板、重新粉刷、安装中等品质的厨房与卫浴,并视需要微调部分布局。
要精确拆分成本并不容易,但按2024年的行情,可作如下合理估算。很明显,越基础越便宜,越复杂越昂贵,以下仅供参考:
| 4房转售HDB装修预算 | 5房转售HDB装修预算 |
| $60,000 | $80,000 |
这样一来,购屋加装修的总支出为:
| 购买并装修一套4房转售HDB | 购买并装修一套5房转售HDB |
| $691,477 | $867,627 |
另外,你也可以申请装修贷款,通常额度最高$30,000、最长期限5年。听起来不错,但要留意不同银行的利率不一定低。是否贷款见仁见智:若你已为装修预留现金,用现金支付可省利息;否则选择贷款也可,不过总体成本会随时间推高。
在本次测算中,我们假设不使用装修贷款,以更保守地评估可负担性。
最后谈购屋补助。有人认为“HDB补助不算你的钱”,并不准确。补助以CPF形式发放,日后售屋时会回流到你的CPF账户。可以肯定的是,只要你符合资格并领取补助,对贷款负担会有显著帮助。
对于不太熟悉制度的读者,以下是你(假设为首购夫妻、申请4或5房)可能符合的补助:
- CPF Housing Grants(家庭)
- Enhanced CPF Housing Grants(家庭)
- Step-Up CPF Housing Grant(家庭) - 适用于二次购屋者,本次不作此假设
- Proximity Housing Grant(家庭)
若你不是首购家庭,或并非夫妻/已婚,补助金额会不同。更多详情请参见HDB官网。
CPF Housing Grants相对直观:首购家庭若购买4房可获$80,000补助,购买5房为$50,000。以上假设两位申请者均为新加坡公民(SC);若为SC/PR家庭,各少$10,000。
另一个较为直观的是Proximity Housing Grant(PHG):与父母/子女同住可得$30,000;若住在父母/子女4公里范围内,则为$20,000。此补助在一定程度上会限制地点选择,但若你原本就打算住近父母,会非常有帮助。
本次测算仅假设领取CPF Housing Grants,其余补助因收入与地点而异,暂不纳入。
要从容负担4房/5房转售HDB,家庭收入需要多少?
接下来进入“通用理财规划”里更有意思的部分——从这里开始带有主观假设,不同家庭的数据也会有所差异。
首先看你需要准备多少现金。最低首付款为HDB贷款20%,银行贷款25%。
为简化说明并保持透明,我们假设采用HDB贷款(目前利率2.6%)。
以下是首付与每月供款的大致情况:
| 采用HDB贷款 | 4房 | 5房 |
| 组屋价格(中位数) | $631,477 | $787,627 |
| 最低首付(20%,HDB贷款) | $126,295 | $157,525 |
| 减:CPF Housing Grants | $80,000 | $50,000 |
| 扣除补助后的首付 | $46,295 | $107,525 |
| 加:装修费用 | $60,000 | $80,000 |
| 补助与装修后总首付 | $106,295 | $187,525 |
| 人均首付 | $53,148 | $93,763 |
| 每月供款(HDB贷款) | $2,292 | $2,859 |
因此,扣除补助后,你需为首付加装修预备的现金分别为$106,295与$187,525。
这确实是不小的一笔钱。两人均摊的话,买4房各承担约$50k;买5房则各约$100k。
现金出得越多,贷款越少,每月供款也越低。但多付未必总是划算,最好自行试算总利息差异,评估是否值得多付首付。
我通常建议房贷或房租占月收入不超过33%,才算“从容”。当然,这个比例可按你对舒适度的定义调整。
不过在新加坡,买家还必须符合30%的Mortgage Servicing Ratio(MSR),也就是说,你的每月供款不得超过家庭月收入的30%。
This means that the minimum income to afford the average 4-room and 5-room flat here is $7,640 and $9,529 respectively.
就我个人而言,将房贷控制在30%是相当舒适的,因此,这一收入区间的确能让人处于较为稳妥的位置。
写到这里、反复测算时,我也有点“恍然大悟”——转售组屋似乎没有想象中那么遥不可及,尤其是考虑到可通过CPF供款。难怪不少夫妻在达到这一家庭收入区间后,会优先考虑转售。
于是,答案就出来了。
总体而言,若夫妻想购买一套4房转售HDB并进行体面装修,需要准备$106,295的首付与装修预算,以及$7,640的家庭月收入。
如果你打算购买5房转售组屋,则需要$187,525的首付与装修预算,以及S$9,529的家庭月收入。
我认为,最难的环节往往是首付的筹措。一对刚大学毕业(20多岁中段)、工作约5年的情侣,需为一套4房转售组屋拿出接近$100,000+的现金(还是在有补助的前提下)。
你可能也看过那些“30岁之前如何存到并投资$100K”的视频吧?这类视频鼓励在那个年纪拥有$100k的可投资资产;但在新加坡,这笔钱往往要先“交给”房子。
因此,大多数情侣会选择BTO。就像新盘一样,前期投入不多,加上分期首付款计划(Staggered Downpayment Scheme),BTO更为可负担。此外,你在网上看到的装修报价通常不含白电(冰箱、洗衣机等)。
就可负担性而言,只要你有纪律地储蓄、管理好财务(再配合一份不错的收入),并符合上述条件,买一套4房或5房的转售组屋并非遥不可及。
本文亦未计入Enhanced CPF Housing Grant,该补助金额可能相当可观。若你符合资格,恭喜你,数字会进一步下降,购屋会更容易、更从容。
例如,我们的结论是:以家庭月入$7,640、按(不含Central Area的)中位价格并加上装修费用来看,足以从容负担一套4房。
若过去12个月的家庭收入稳定在该水平,这对夫妻还可获得$15,000补助,进一步降低所需首付。具体补助金额请参阅HDB的表格here。
当然,以上是基于今年上半年全岛不同屋龄、成熟与非成熟区的整体成交情况。最后,我们也按屋龄给出同期价格拆分,供你结合上文的装修费用自行加总参考。
为什么要看屋龄?因为除了地点,买家也可通过选择更旧的单位换取更高的性价比;而愿意多付一些的人,则可转向较新的单位。只需按上文的方式把装修成本加上即可。
需要注意的是,屋龄更老并不一定更便宜。靠近MRT的老屋,可能比离MRT还需搭几站巴士的新屋更贵。
以下是截至2024年目前的HDB成交按屋龄分布:
10年或以下
| ESTATE | 4 ROOM | 5 ROOM |
| ANG MO KIO | $950,800 | $1,080,000 |
| BEDOK | $808,000 | $945,000 |
| BUKIT BATOK | $628,000 | $775,000 |
| BUKIT MERAH | $909,500 | $1,500,000 |
| BUKIT PANJANG | $578,888 | $721,000 |
| CENTRAL AREA | No Data | No Data |
| CHOA CHU KANG | $560,000 | $650,000 |
| GEYLANG | $966,000 | No Data |
| HOUGANG | $630,000 | $790,888 |
| JURONG EAST | $649,000 | No Data |
| JURONG WEST | $590,000 | $721,500 |
| KALLANG/WHAMPOA | $1,000,000 | $1,200,000 |
| PASIR RIS | $729,000 | $825,000 |
| PUNGGOL | $630,000 | $778,000 |
| QUEENSTOWN | $990,000 | No Data |
| SEMBAWANG | $590,000 | $728,888 |
| SENGKANG | $620,000 | $760,000 |
| TAMPINES | $722,888 | $882,000 |
| TOA PAYOH | $977,500 | No Data |
| WOODLANDS | $594,000 | $731,000 |
| YISHUN | $565,000 | $688,000 |
10 - 19年
| ESTATE | 4 ROOM | 5 ROOM |
| ANG MO KIO | $822,500 | $1,060,000 |
| BEDOK | $750,000 | $980,000 |
| BUKIT BATOK | $530,000 | $645,000 |
| BUKIT MERAH | $928,000 | $1,090,000 |
| BUKIT PANJANG | $580,000 | $663,444 |
| CENTRAL AREA | $1,329,000 | $1,425,000 |
| CHOA CHU KANG | $537,500 | No Data |
| GEYLANG | $865,000 | $994,500 |
| HOUGANG | $625,500 | $922,500 |
| JURONG EAST | $610,000 | No Data |
| JURONG WEST | $541,944 | $605,000 |
| KALLANG/WHAMPOA | $897,500 | $1,031,000 |
| PASIR RIS | No Data | No Data |
| PUNGGOL | $638,944 | $820,000 |
| QUEENSTOWN | $910,000 | $1,135,000 |
| SEMBAWANG | $520,000 | $560,000 |
| SENGKANG | $622,000 | $680,000 |
| TAMPINES | $800,000 | $916,500 |
| TOA PAYOH | $924,000 | $1,295,000 |
| WOODLANDS | $572,500 | $682,500 |
| YISHUN | $565,000 | $695,000 |
20 - 29年
| ESTATE | 4 ROOM | 5 ROOM |
| ANG MO KIO | $762,500 | $935,000 |
| BEDOK | $675,888 | $805,000 |
| BUKIT BATOK | $558,000 | $695,000 |
| BUKIT MERAH | $872,500 | $980,000 |
| BUKIT PANJANG | $523,500 | $649,000 |
| CENTRAL AREA | $617,500 | $807,000 |
| CHOA CHU KANG | $490,000 | $586,000 |
| GEYLANG | $867,500 | $1,050,000 |
| HOUGANG | $543,444 | $682,000 |
| JURONG EAST | $569,000 | $738,888 |
| JURONG WEST | $503,000 | $590,000 |
| KALLANG/WHAMPOA | $779,000 | $935,000 |
| PASIR RIS | $584,000 | $690,000 |
| PUNGGOL | $534,000 | $614,944 |
| QUEENSTOWN | $820,000 | $1,000,000 |
| SEMBAWANG | $510,000 | $580,000 |
| SENGKANG | $526,000 | $610,000 |
| TAMPINES | $596,500 | $722,944 |
| TOA PAYOH | $830,000 | $950,000 |
| WOODLANDS | $508,000 | $615,000 |
| YISHUN | $530,000 | $616,500 |
30年及以上
| ESTATE | 4 ROOM | 5 ROOM |
| ANG MO KIO | $612,944 | $710,000 |
| BEDOK | $528,000 | $774,000 |
| BUKIT BATOK | $598,000 | $729,444 |
| BUKIT MERAH | $890,000 | $995,000 |
| BUKIT PANJANG | $550,000 | $632,500 |
| CENTRAL AREA | No Data | $1,133,500 |
| CHOA CHU KANG | $512,000 | $595,000 |
| GEYLANG | $876,000 | $1,017,444 |
| HOUGANG | $588,000 | $701,144 |
| JURONG EAST | $495,000 | $650,000 |
| JURONG WEST | $492,944 | $600,000 |
| KALLANG/WHAMPOA | $787,500 | $920,000 |
| PASIR RIS | $594,000 | $695,000 |
| PUNGGOL | $618,000 | $702,000 |
| QUEENSTOWN | $902,500 | $1,119,444 |
| SEMBAWANG | $572,500 | $617,000 |
| SENGKANG | $602,500 | $650,000 |
| TAMPINES | $611,000 | $728,000 |
| TOA PAYOH | $879,000 | $1,000,000 |
| WOODLANDS | $528,000 | $625,000 |
| YISHUN | $535,000 | $650,000 |
本文的结论或许不是多数情侣最想听到的,但在购屋这件事上保持现实与理性,做出在你财务可承受范围内的决定,才是关键。希望这些数据能帮助你更好地规划置业路径。
有具体情况想咨询?欢迎联系我们,获取深入咨询!
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments