


你好,感谢你迅速回复。
我想分享我们的情况,并向 StackedHomes 请教。
我们一家现居一套 EC,2015 年在北部项目推出时购入,EC 于 2022 年底达 MOP,为 4 卧单位。
我和配偶均在职,属于中等收入家庭,连同花红年收入约 $200k,有 2 个孩子。
运气不错,我们目前持有约 $2m 的股票类资产。CPF OA 合计余额连同我们二人的投资共 $500k。
EC 尚欠房贷 $550k,月供约 $1,370/人(由 CPF OA 支付,利率约 3%)。
想请教,我们该考虑哪些选项?
- 分割产权后再购一套私宅?
- 卖掉 EC 改买公寓或顶层公寓?
- 购买有地住宅?是否超出我们的预算?
我们打算在 50 多岁中段停止工作,退休后每年开支约 $80k。
非常感谢!
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信。以你们目前可动用的资金规模,可选择的路径相当多。与往常一样,最终仍取决于你们的目标与长期规划。
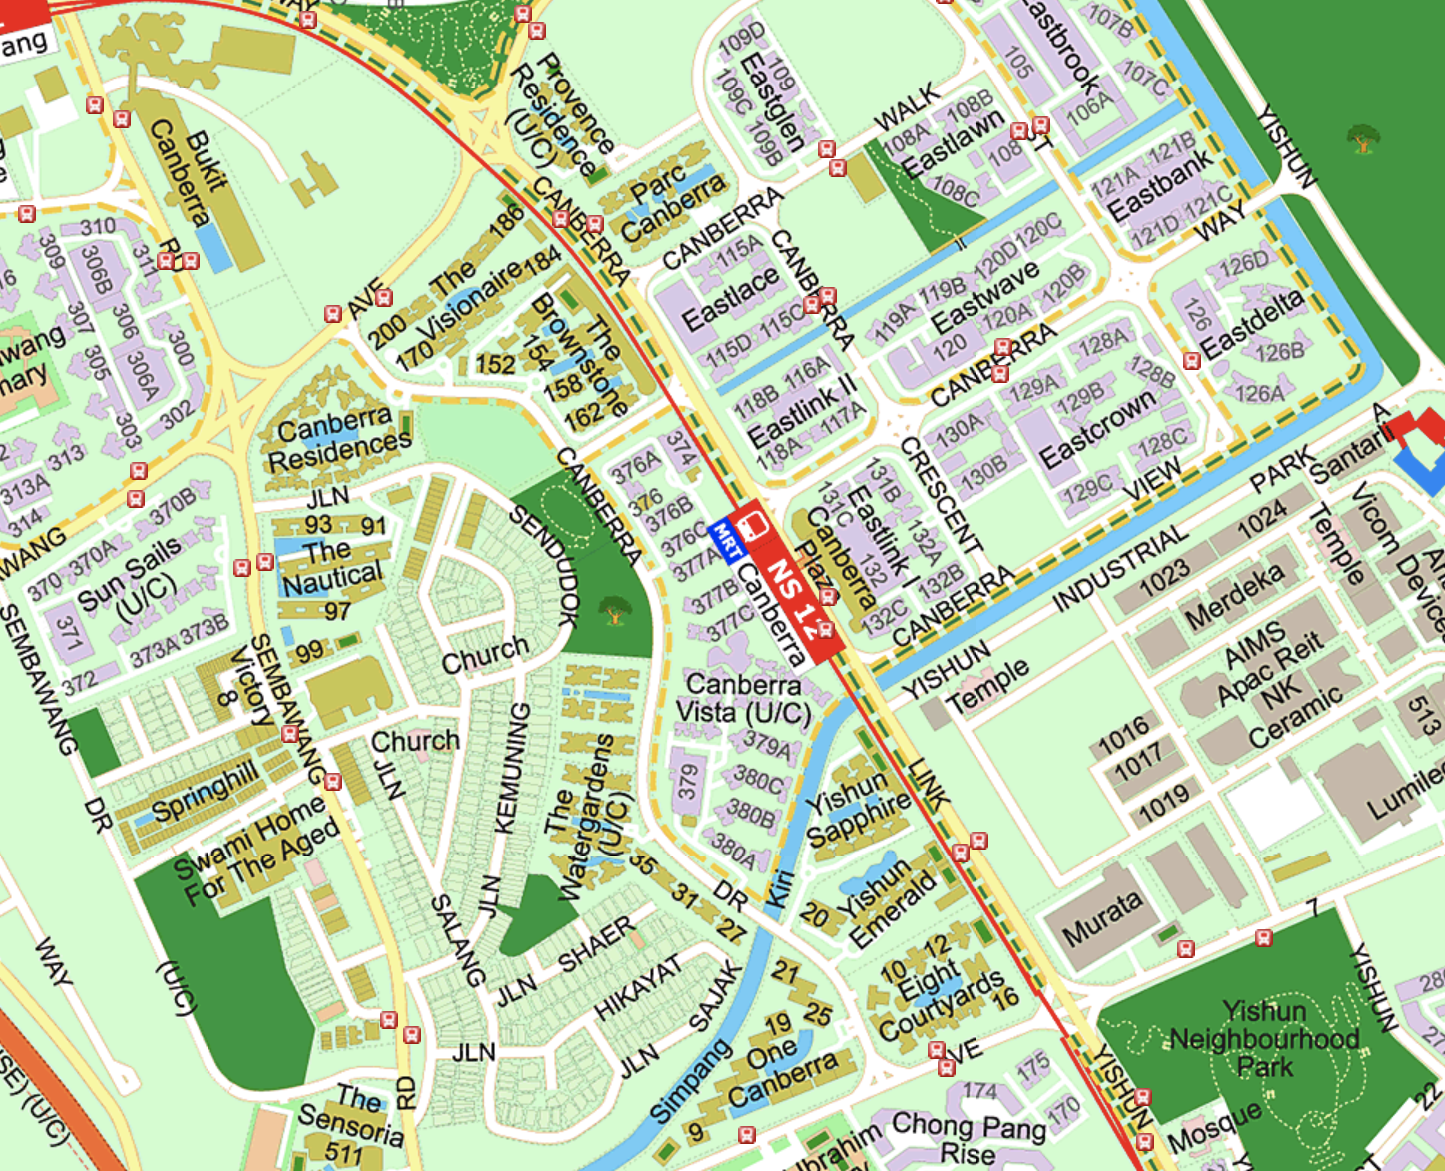
基于你提供的信息,我们推测你们目前所住的 EC 是 The Brownstone,因为它是 2015 年北部唯一推出的项目。我们先看看它的表现。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
The Brownstone EC 的表现
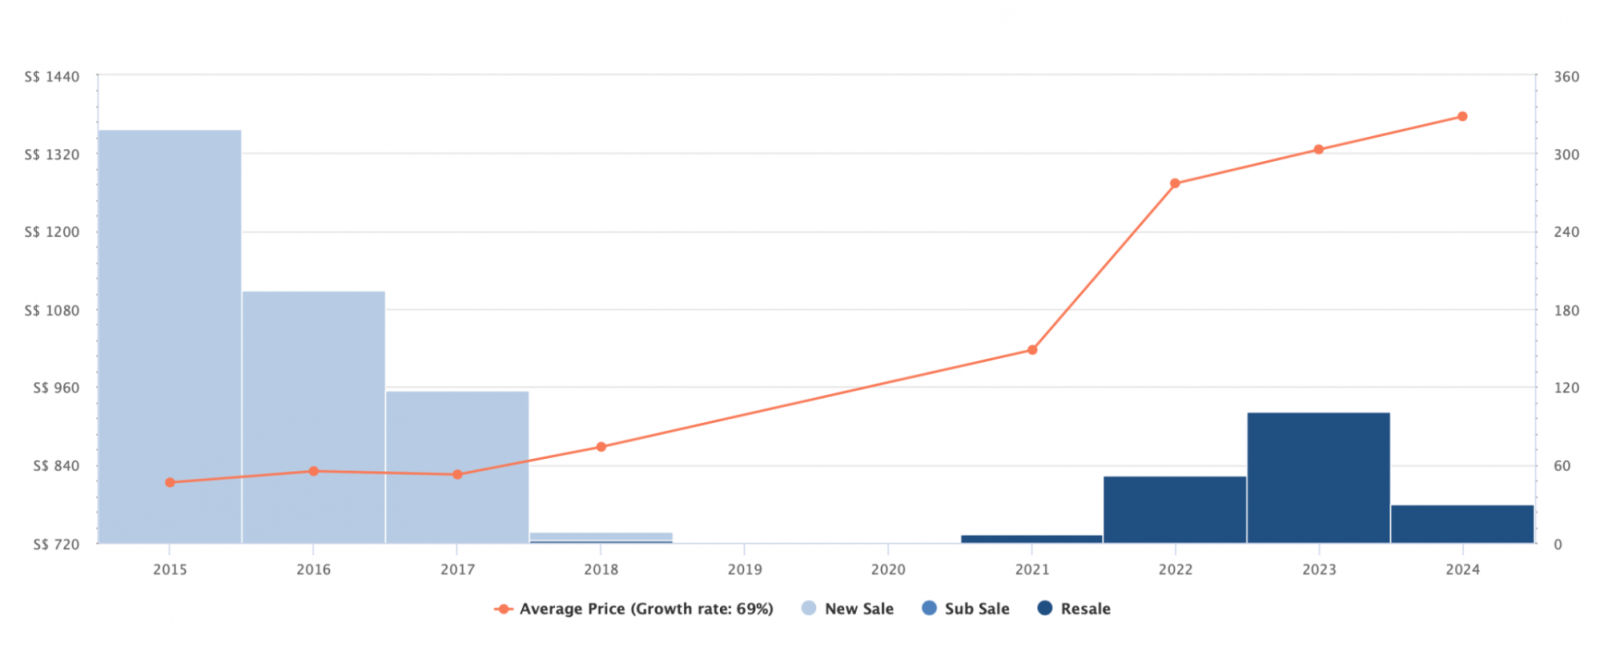
自推出以来,该项目的平均每平方英尺价格(PSF)在 9 年内上涨了 69%,年化涨幅约 7.7%,表现相当亮眼。
通常新盘早期会因开发商在接近 TOP 前逐步提价而出现一波较为明显的上涨。但 The Brownstone 有所不同:早期售价相对平稳,主要涨幅来自转售市场。原因在于其推出时大盘较为低迷,市场仍在消化此前实施的降温措施。
在 5 年的 MOP 期间,恰逢楼市大幅走强,项目随之取得了不俗的涨幅。
接下来把 The Brownstone 与周边项目作对比,先看转售项目。
| 项目 | 物业类型 | 地契 | 总户数 | 落成年份 | 平均PSF (2023) |
| Yishun Sapphire | 公寓 | 99 years | 380 | 2001 | $1,005 |
| Yishun Emerald | 公寓 | 99 years | 436 | 2002 | $952 |
| Canberra Residences | 公寓 | 99 years | 320 | 2013 | $1,104 |
| Eight Courtyards | 公寓 | 99 years | 654 | 2014 | $1,221 |
| 1 Canberra | 公寓 | 99 years | 665 | 2015 | $1,166 |
| The Nautical | 公寓 | 99 years | 435 | 2015 | $1,267 |
| The Brownstone | EC | 99 years | 638 | 2017 | $1,326 |
| The Visionaire | EC | 99 years | 632 | 2018 | $1,319 |
有趣的是,与常见的“同区 EC 较同类私宅更亲民”不同,这里的 EC 反而取得更高的 PSF 价格。这或许是因为它们在转售市场上更为新近,且地段靠近 MRT 和购物中心。此外,如今许多 EC 的配套已可与私宅比肩,“EC 身份”的顾虑也淡化不少。
再看看该区的新盘。
| 项目 | 物业类型 | 地契 | 总户数 | 落成年份 | 新售平均PSF |
| Parc Canberra | EC | 99 years | 496 | 2023 (Completed but hasn’t hit MOP) | $1,356 |
| The Commodore | 公寓 | 99 years | 219 | 2024 | $1,404 |
| Provence Residence | EC | 99 years | 413 | 2025 | $1,481 |
| Watergardens | 公寓 | 99 years | 448 | 2026 | $1,686 |
鉴于区内新盘定价普遍高于 The Brownstone,合理预期 The Brownstone 仍有一定上行空间,毕竟这些新盘转售价格大概率会高于原始购入价。
Canberra 也是较新的住宅区,最早的 HDB 楼宇在 2018 年落成。与 The Brownstone 毗邻的 BTO 项目 Canberra Vista 将在今年交付。新增房源意味着未来会有一批潜在升级客群,或在 BTO 满五年后套现换房。
因此,若你们计划退休后保留一套房产用于出租,同时搬入另一套自住,我们不建议轻易放弃 The Brownstone。随着可负担性日益成为新加坡购屋者的焦点,这类位于外围、面向大众的项目依旧具备吸引力。
此外,Canberra 在本地被视为相对偏远的区域。若选择居住于此,临近 MRT 的优势尤为明显:价格相对更亲民,却能享有便捷的交通网络。
不过,为了更全面地掌握你们在分割产权或出售现有单位后的财务状况,我们还是把账算一遍。
负担能力
要评估可负担额度,先估算出售 The Brownstone 后的资金状况。以下是近期部分 4 卧成交:
| 日期 | 面积 (sqft) | PSF | 价格 | 地址 |
| Jul 2024 | 1,184 | $1,360 | $1,610,000 | 150 Canberra Drive #04 |
| May 2024 | 1,141 | $1,437 | $1,640,000 | 156 Canberra Drive #06 |
| Apr 2024 | 1,130 | $1,407 | $1,590,000 | 150 Canberra Drive #07 |
| Feb 2024 | 1,141 | $1,315 | $1,500,000 | 160 Canberra Drive #04 |
| Feb 2024 | 1,141 | $1,323 | $1,510,000 | 164 Canberra Drive #04 |
| Jan 2024 | 1,130 | $1,380 | $1,560,000 | 158 Canberra Drive #03 |
平均价格约 $1.57M,我们将以此作为计算中的卖价/估值基准。
分割现有房产
以下为我们的主要假设:
- 你们各占 50% 产权
- 当初贷款 80%,金额 $691,200
- 余下 20% 首付款(5% 现金,15% CPF)由你们二人平均承担
- 贷款利率按 3.5% 计,当前尚欠 $550,000,你们已偿还 $335,210(按当时的中位利率估算)
- 假设这 $335,210 由 CPF 支付,且二人平分
| 项目 | 卖方 | 买方 |
| 持股 | 50% | 50% |
| 估值 | $785,000 | $785,000 |
| 未偿贷款 | $275,000 | $275,000 |
| 律师费 | $3,000 | $3,000 |
| BSD | - | $18,150 |
| 5% 期权金 | $39,250(收) | $39,250(付) |
| 20% 尾款 | $157,000(收) | $157,000(付) |
| 销售所得(现金 + CPF) | $507,000 | - |
| 新贷款 | - | $863,750 |
假设你们各自年薪 $100K,按 4.8% 利率计算,最高可贷额度为:
| 丈夫 (44) | $726,793(21 年期) |
| 妻子 (42) | $765,073(23 年期) |
尽管贷款仍有缺口,但鉴于你们自有权益可观,分割产权依然可行。
卖掉 The Brownstone 后,夫妻共同购置一处/或各自购置 2 套物业
| 卖价 | $1,570,000 |
| 未偿贷款 | $550,000 |
| 需退回 CPF OA 的金额 | $464,810* |
| 现金净得 | $555,190 |
* $335,210 的按揭还款 + 15% 首付款 $129,600
合并购买力
| 按年龄 44 与 42、年收入 $200K、利率 4.8% 计算的最高贷款 | $1,492,783(22 年期) |
| CPF 资金 | $464,810 |
| 现金 | $2,555,190* |
| 贷款 + CPF + 现金合计 | $4,512,783 |
| 以 $4,512,783 计的 BSD | $210,366 |
| 估算可承受价格 | $4,302,417 |
* 此处采用出售所得的现金,并假设你们兑现 $2M 的股票/权益资产。未计入通过 CPF、SSB 与定期存款的投资金额。最终购买力取决于你们愿意套现并投入购房的比例。
分别计算个人购买力——假设 CPF 与现金均等分配
丈夫
| 以 44 岁、年薪 $100K、利率 4.8% 计的最高贷款 | $726,793(21 年期) |
| CPF 资金 | $232,405 |
| 现金 | $1,277,595 |
| 贷款 + CPF + 现金合计 | $2,236,793 |
| 以 $2,236,793 计的 BSD | $81,439 |
| 估算可承受价格 | $2,155,354 |
妻子
| 以 42 岁、年薪 $100K、利率 4.8% 计的最高贷款 | $765,073(23 年期) |
| CPF 资金 | $232,405 |
| 现金 | $1,277,595 |
| 贷款 + CPF + 现金合计 | $2,275,073 |
| 以 $2,275,073 计的 BSD | $83,353 |
| 估算可承受价格 | $2,191,720 |
鉴于你们现金充裕,也可在二人之间调配现金来微调各自的购买力。
当然,这并不意味着必须把所有股票/权益类资产悉数套现投入房地产。一切仍取决于目标与规划;若以退休为前提,保留部分流动性更高的资产亦属合理。
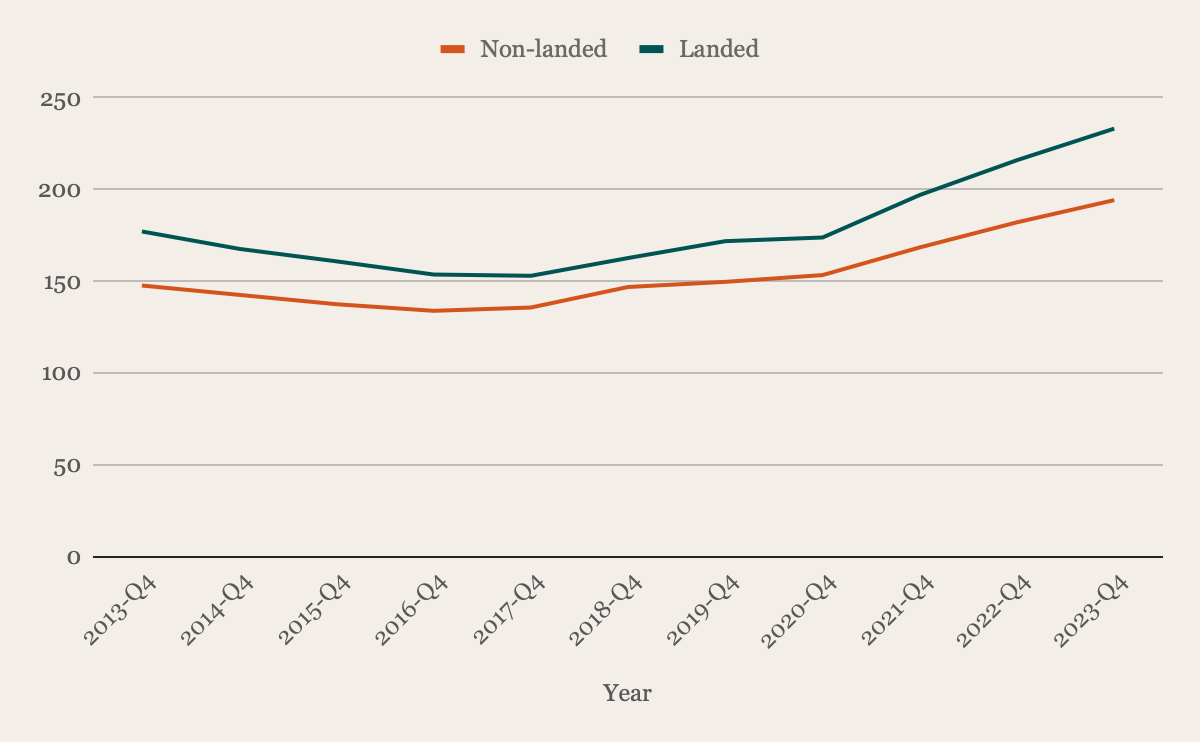
接下来,我们比较你们正在考虑的两类物业——非有地与有地的表现。
非有地住宅与有地住宅的表现
| 年份 | 非有地 | 有地 |
| 2013-Q4 | 147.6 | 177.1 |
| 2014-Q4 | 142.5 | 167.6 |
| 2015-Q4 | 137.4 | 160.8 |
| 2016-Q4 | 133.8 | 153.6 |
| 2017-Q4 | 135.6 | 152.9 |
| 2018-Q4 | 146.8 | 162.6 |
| 2019-Q4 | 149.6 | 171.8 |
| 2020-Q4 | 153.3 | 173.8 |
| 2021-Q4 | 168.4 | 197 |
| 2022-Q4 | 182.1 | 216 |
| 2023-Q4 | 194.2 | 233.2 |
| 平均 | 2.78% | 2.79% |
整体来看,二者在过去 10 年的涨幅相近。我们再按地契类型做进一步对比,因为在有地板块,99 年地契与永久产权的差距非常明显。
有地住宅
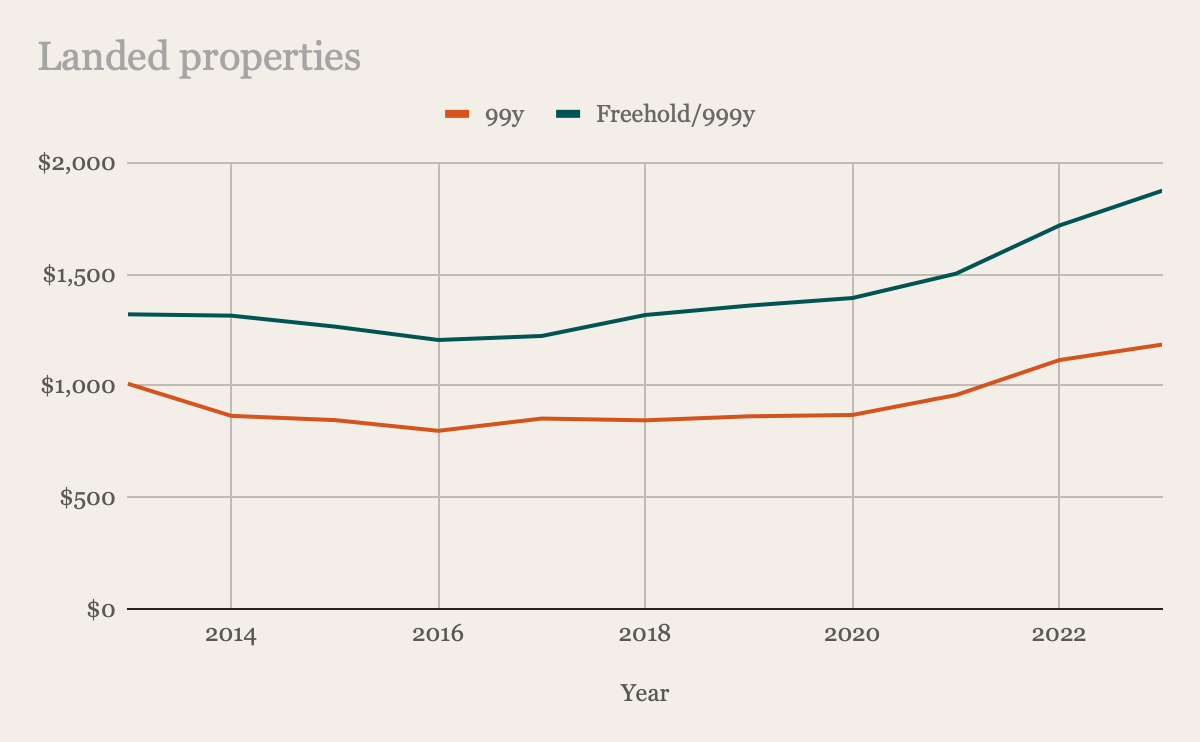
| 年份 | 99y | Freehold/999y | 永久溢价 |
| 2013 | $1,009 | $1,320 | +30.8% |
| 2014 | $865 | $1,314 | +51.9% |
| 2015 | $846 | $1,265 | +49.5% |
| 2016 | $798 | $1,205 | +51.0% |
| 2017 | $853 | $1,223 | +43.4% |
| 2018 | $845 | $1,317 | +55.9% |
| 2019 | $863 | $1,359 | +57.5% |
| 2020 | $869 | $1,393 | +60.3% |
| 2021 | $958 | $1,502 | +56.8% |
| 2022 | $1,115 | $1,718 | +54.1% |
| 2023 | $1,185 | $1,875 | +58.2% |
| 平均 | 1.6% | 3.6% |
从表中可见,过去 10 年永久产权有地的升值更胜一筹。主要原因在于“土地稀缺”所带来的永久持有价值;相较之下,99 年地契最终会回归国家,长期吸引力较弱,因而永久产权更受追捧,价格与需求也更强劲。
与此同时,永久地段愈发稀缺。政府新供地多为有限年期地契,也进一步抬升了永久产权的稀缺溢价。
永久产权有地也往往更具稳定的升值表现,如上述逐年数据所示,避免了随年限缩短而常见的折价问题。因此,永久产权更被视为稳健、兼具资本增值与财富保值潜力的长期配置。
为何永久产权有地住宅常常跑赢 99 年地契,但同样的逻辑未必适用于非有地项目?
关键差异在于“土地所有权”。拥有永久产权有地住宅,你同时拥有土地与其上的建筑,因而具备更大的自主性与长期安全;而永久公寓则仅拥有单元本身,并与其他业主共享土地与公共区域。这种所有权差异,使永久有地的长期表现往往优于永久公寓。
此外,新加坡有地供应极其有限,自然带来更高的需求与价格支撑。虽然永久公寓的供应也有限,但其稀缺程度仍不及有地住宅。
有限年期公寓仍可能通过集体出售(en bloc)实现退出。尽管并无保证,但至少多一条潜在路径;而有限年期的有地住宅往往受限于高度管制等因素,难以具备相同的吸引力。
文化与审美偏好同样推升永久有地住宅的优异表现。在新加坡,拥有有地房产常被视为财富、地位与成功的象征;更大的空间、私密性与体面感,使永久有地住宅备受青睐。
最后,永久有地住宅在资本增值与财富保值方面通常更具优势。在土地高度受限的市场中,所附着的“土地”本身具有独特价值,往往能跨世代地保值与增值。相较之下,永久公寓面临源源不断的新项目竞争,加之管理费、共同决策成本,以及建筑本体老化带来的贬值压力,长期价值可能受限。
当然,最终选择何种物业,仍要看你的持有周期与目标。
下面我们把你提到的几条路径,用数字推演一遍。
可选路径
分割产权并购买第二套私宅
分割产权可行,但需注意:由于现有房产已大幅升值,内部买方(另一方配偶)需以更高价格购入份额。与其在市场上出售、由外部买家“买单”带来利润,分割产权本质上等同于你们自己把这部分利润“付出去”。若当前产权为 50/50 分配,整体未必如 99/1 那样有利。
为便于计算,我们假设持有期为 10 年,并由你丈夫买下你的份额。
分割并持有现有房产的成本:
| 分割成本(BSD + 律师费) | $21,150 |
| 利息支出(假设 21 年期、4% 利率) | $240,443 |
| 房产税 | $21,900 |
| 管理费(假设 $320/月) | $38,400 |
| 总成本 | $321,893 |
你为第二套房投入的现金多寡,将直接影响购买力。若不动用你们的权益与其他投资,你的购买力为:
| 以 42 岁、年薪 $100K、利率 4.8% 计的最高贷款 | $765,073 |
| CPF 资金 | $232,405 |
| 现金 | $274,595 |
| 贷款 + CPF + 现金合计 | $1,272,073 |
| 以 $1,272,073 计的 BSD | $35,482 |
| 估算可承受价格 | $1,236,591 |
我们以 $1.2M 为目标购价,假设租金回报率 3%。
| 购入价 | $1,200,000 |
| BSD | $32,600 |
| CPF + 现金 | $507,000 |
| 所需贷款 | $725,600 |
| BSD | $32,600 |
| 利息支出(假设 23 年期、4% 利率) | $246,460 |
| 房产税 | $48,000 |
| 管理费(假设 $250/月) | $30,000 |
| 装修 | $20,000 |
| 租金收入 | $360,000 |
| 中介费(每 2 年支付一次) | $16,350 |
| 总成本 | $33,410 |
若选择此路径的总成本:$321,893 + $33,410 = $355,303
两套物业每月按揭合计:$4,268(The Brownstone) + $4,025(第二套) = $8,293
卖 EC 改购另一套公寓或顶层公寓
我们理解你提到“买另一套公寓”,很可能是考虑更大的户型,或更符合偏好的地段。
以你们的合并购买力,完全可以升级至更大的单位,或迁往更中心的地段,甚至考虑顶层公寓。为便于比较,我们以 $3.5M 购价与 10 年持有期来测算。
| 购入价 | $3,500,000 |
| BSD | $149,600 |
| CPF + 现金 | $3,020,000 |
| 所需贷款 | $629,600 |
| BSD | $149,600 |
| 利息支出(假设 22 年期、4% 利率) | $211,205 |
| 房产税 | $135,800 |
| 管理费(假设 $450/月) | $54,000 |
| 装修 | $80,000 |
| 总成本 | $630,605 |
每月按揭还款:$3,590
卖 EC 购买有地住宅
如考虑购买有地住宅,需要留意几件事。
首先,装修范围取决于房屋现况与设计。即便是重建过的房子,不少也会按原屋主喜好定制,未必合你们心意,可能仍需再装修。不同于公寓的装修上限相对明确,有地住宅的指引更复杂,较大改动通常需要工料测量师评估。
其次,有地住宅没有公寓那样的月度管理费,但屋顶渗漏、虫害等突发问题,可能带来一次性的大额支出。在做出购买有地住宅的决定时,也需将这些潜在成本纳入考量。
若以长期持有为目标,数据亦显示永久产权的有地住宅更为理想。
以 $4.3M 的预算(若进一步套现投资还可更高),在 OCR(Outside Central Region)应能买到一套有地(多半为排屋)。RCR(Rest of Central Region)也可能有选择,但面积多半更小。快速检索房产平台可见,部分有地住宅已完成装修,若风格合你们心意,可节省装修成本。
为计算方便,我们以 $4.3M 为购入价。
| 购入价 | $4,300,000 |
| BSD | $197,600 |
| CPF + 现金 | $3,020,000 |
| 所需贷款 | $1,477,600 |
| BSD | $197,600 |
| 利息支出(假设 22 年期、4% 利率) | $495,675 |
| 房产税 | $212,600 |
| 装修 | $200,000 |
| 总成本 | $1,105,875 |
每月按揭还款:$8,425
该怎么选?
| 可选路径 | 持有物业数量 | 物业价值 | 每月还款 | 10 年内产生的成本 | 剩余权益/投资 |
| 分割产权后购入第二套 | 2 | $2.77M | $8,293 | $355,303 | $2.5M |
| 卖掉 EC 改买另一套公寓或顶层单位 | 1 | $3.5M | $3,590 | $630,605 | $500K |
| 卖掉 EC 改买有地住宅 | 1 | $4.3M | $8,425 | $1,105,875 | $500K |
基于以上,我们再来看你们在 55 岁时的年度回报(未计通胀)。
你们提到,靠些许“好运”,目前持有 $2m 的股票投资。按 4% 取现规则,年可提 $80,000,恰好覆盖你们的退休年支出。这意味着你们已基本具备舒适退休的底气。无论如何,以下是到 55 岁时可能的剩余资金情况:
| 可选路径 | 剩余权益/投资 | 11 年后按 7% 回报率 | 扣除成本后的剩余资金 |
| 分割产权并购第二套 | $2.5M | $5,262,130 | $4,906,827 |
| 卖 EC 改购另一套公寓或顶层 | $500K | $1,052,426 | $421,821 |
| 卖 EC 购买有地住宅 | $500K | $1,052,426 | -$53,449 |
从数据来看,第一种“分割产权并购入第二套私宅”的方案最为契合你们的情况。这样一来,你们可以把权益和投资保留下来作为退休资金;以你们预计的退休年支出 $80K 计,$2.5M 若取得 7% 回报,年回报为 $175K,足以覆盖开销且有结余。此外,出租其中一套还能带来额外的被动收入。待孩子长大后,可选择处置第二套,或两套同时出售、再缩小居住面积。从退休的财务舒适度来看,这条路径更为稳妥;从传承角度看,也可为每个孩子各留一套房。
相较之下,后两种方案大多需要动用部分权益/投资来完成购置,从而压缩退休资金。第二种方案视所选项目而定,或许无需动用过多资金;不过,这两条路径都更依赖较高的投资回报率来覆盖支出。
顶层公寓固然诱人,但未必适合所有人,尤其是日后若考虑转售。
购买永久产权有地住宅从长期和传承角度看都很理想,但其成本不低:更高的购入价、装修与维护开支等。你们会把大部分财富集中在单一资产上,并押注未来 11 年内这套有地的资本增值能胜过其他配置。虽非不可能,但风险更高。若未来仍想再次持有 2 套房,较短的贷款年期会提高达成目标的难度,可能需要牺牲相当一部分退休资金。换言之,这是一次“拉伸”,可能会影响你们的舒适退休——尤其当你们的目标是在退休时实现“一套自住、一套出租”时,我们并不建议走这条更冒险的路。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments