


核心中央区即将再次成为新的前沿。
在接下来一段时间里——事实上,几乎全年——焦点都会在这里。剩余约 22 个新盘中,大约有 14 个将落在 CCR,这里曾被视为富裕外国投资者的“主场”。如此多的新盘集中于此,本身就不寻常——而且事情不止于此。
首先,我们正处在一个对外国人征收 60 per cent 额外买方印花税 (ABSD) 的环境中。举例来说:2023 年,我们还是中国买家购买豪宅的第三热门国家,如今已大幅下滑至 第九名。且据一线反馈,问题不止在税费上:洗钱方面的担忧,也让外国买家(及其中介)需要跨过更多“火圈”。
所以,在缺少富裕外国人市场的情况下,开发商不得不转而面向新加坡公民或 PR 销售。我们这一群体对价格远更敏感;$1.8 million 的价签已足以让许多人打退堂鼓,更不用说像 $3 million 这样(在我们最昂贵的区域里,家庭型单位完全可能要到这个水平)的数目。
对于习惯了传统 CCR 富裕客群的开发商(例如把 $3 million 当作“挺便宜的度假开销”的超高净值外国人),这可是一场巨大的 转变。就好像有人闯进米其林星级餐厅的后厨,对主厨说:“诶,下周把价格降到小贩中心的水平啊。”
第二,让我们看看这发生时的背景:我们正处在看起来将是一个漫长且混乱的四年之初。即便在“常态期”把重心转向 CCR 都已足够波动,如今则是在一片不安情绪中进行。
是的,我也听过逆向观点,认为这正是买入的好时机;但典型购房者并不会仅凭房价周期做决定。他们会基于这样的问题来判断:“未来四年我还能保住工作吗?我的加薪会不会因为老板想在关税生效前囤货而被取消?”
这正是未来几年里地产经纪与开发商要面对的异议。而这在一个与“核心地段”、“永久产权”、“豪华”以及“还有谁没卖肾?”等词汇相联系的区域里,尤其难以应对。
第三个问题是 CCR 的转型相当缓慢。这个高密度、重度建成的区域这些年已逐渐僵化。就像在空调底下放太久的粿条(kway teow),变得又硬又挺。它的定位、配套与基础设施,仍服务于那种“专门购物区或办公区”的老思路。
(你看,当年警察还在熨短裤的时候,我们还以为把城市划分成整齐、功能高度集中的分区是个超酷的主意,好吗?)
这就导致该区在学校、绿地,以及整体家庭氛围方面明显不足。虽然确有已规划的变化;或许随着时间推移,它会变成一个更平衡的“居住—工作—休闲”区域。但这需要时间与对体系的信任;就目前而言,很多购房者仍不把 CCR 视作家庭生活的枢纽。
一切旧的又显得新鲜了。
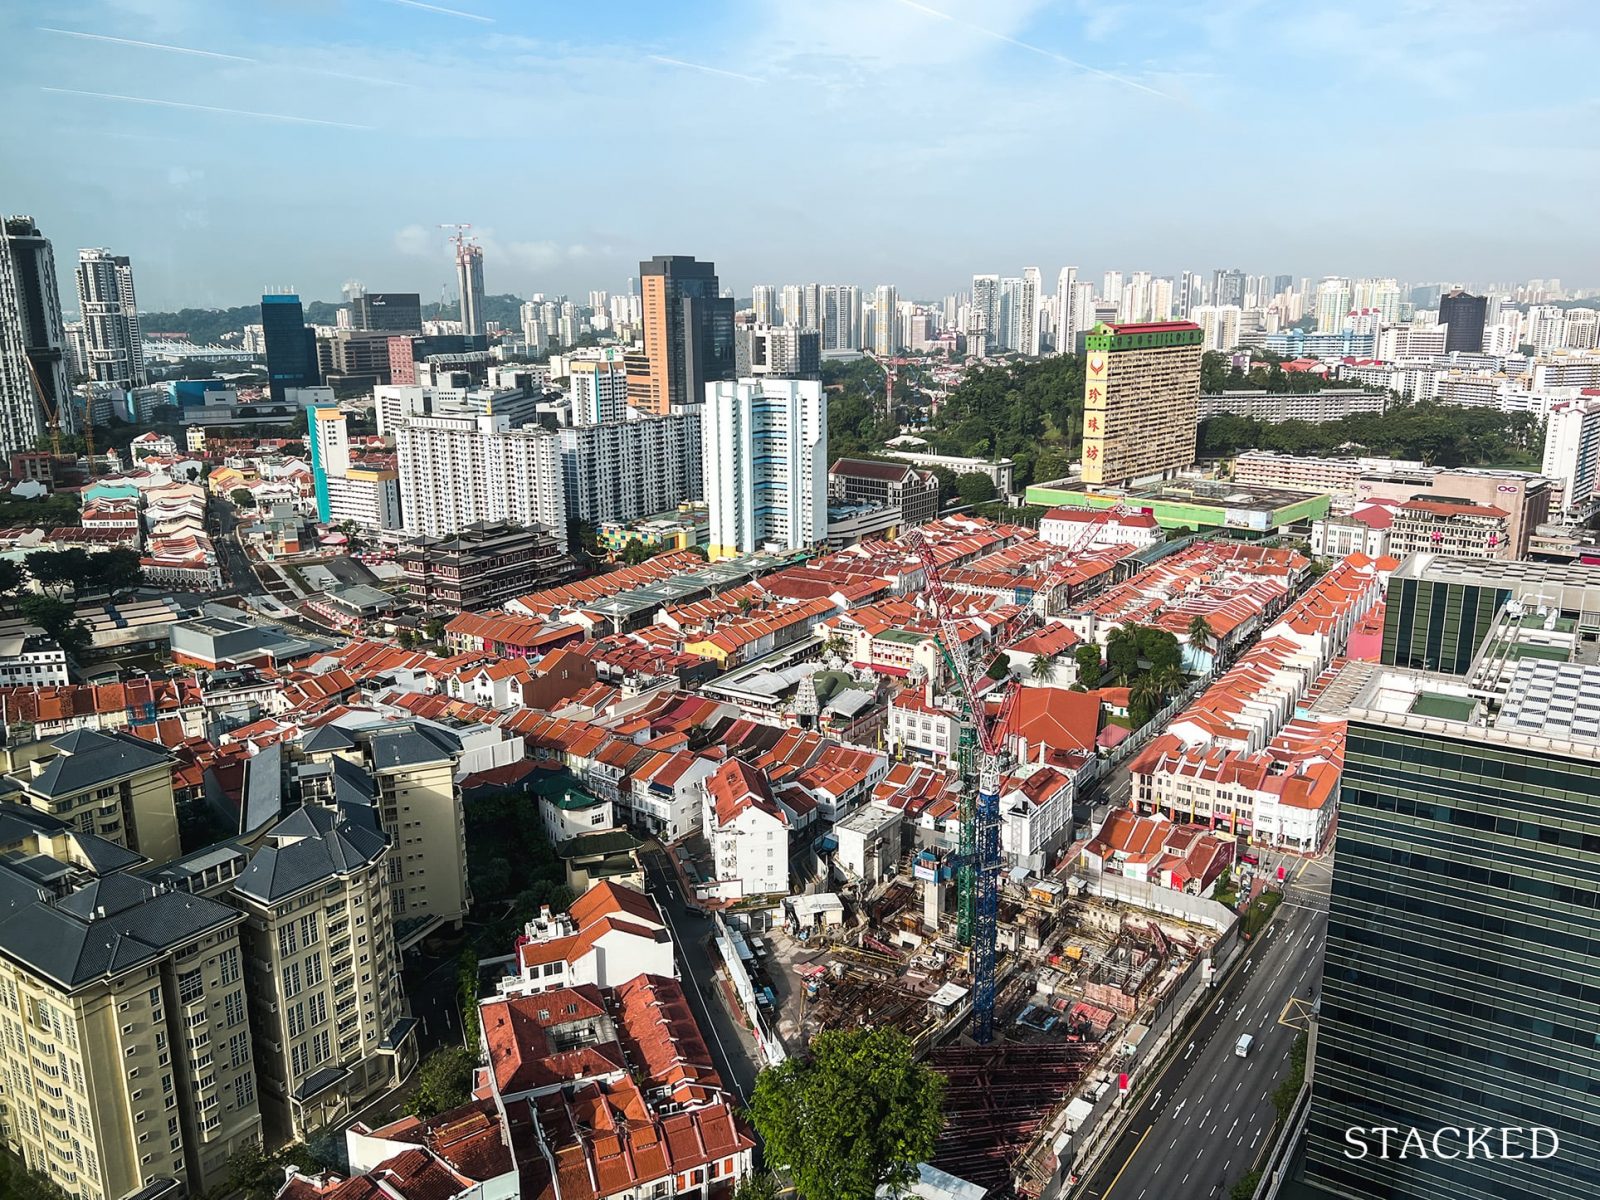
这很奇妙,因为这个无比熟悉的中心区域,在这个意义上反而像一片才刚被买家、开发商和经纪重新试探的新领地。这也是为何我们近期的一些内容更多聚焦 CCR:不仅因为那里将有大量新盘(虽然这是一个原因),更因为是时候重新思考旧有假设了。
CCR 的两房真的只是“租赁玩法”,还是其实也能作为家庭住宅?CCR 里多数单位的永久地契属性究竟有多重要?那些年代久远的 CCR 豪宅公寓(其中一些非常老),以当今标准看仍算“豪华”吗?
到了换个角度重新审视的时候了;而把 CCR 转型为更偏向家庭导向的区域,或将成为我们推进“去中心化”进程中的关键里程碑。
本周其他房产资讯……
- 尽管通常由卖方支付佣金,仍有一些公寓买家选择不找买方代理。这样当然也行,但还是有一些需要权衡的缺点。
- 有句老话,如果你要投资一房(shoebox),最佳地点就是 CCR。但 CCR 的一房实际表现究竟如何?这是基于八年数据的结果。
- 如果你在看新盘,那么多半可负担的 = 两房。但如果我告诉你,一旦转向转售市场,同样的价格能买到三房呢?这里有可供寻找的方向。
- 我与一些比我更“硬核”的屋主聊过。事实证明,有些新加坡人可以搬得更靠近工作地点,却依然选择住得离得很远。
每周销售盘点 (14 April - 20 April)
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
最昂贵新盘成交前 5 名(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| 21 ANDERSON | $23,014,000 | 4489 | $5,127 | FH |
| ONE MARINA GARDENS | $4,976,908 | 1647 | $3,022 | 99 years |
| THE ORIE | $3,943,000 | 1453 | $2,713 | 99 yrs (2024) |
| THE CONTINUUM | $3,828,000 | 1270 | $3,014 | FH |
| GRAND DUNMAN | $3,789,000 | 1432 | $2,647 | 99 yrs (2022) |
最便宜新盘成交前 5 名(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| ONE MARINA GARDENS | $1,196,957 | 431 | $2,780 | 99 years |
| PARKTOWN RESIDENCE | $1,268,000 | 506 | $2,506 | 99 yrs (2023) |
| BLOOMSBURY RESIDENCES | $1,346,000 | 570 | $2,359 | 99 years |
| NOVO PLACE | $1,367,000 | 872 | $1,568 | 99 yrs (2023) |
| LUMINA GRAND | $1,382,000 | 936 | $1,476 | 99 yrs (2022) |
最昂贵转售前 5 名
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| LEONIE GARDENS | $6,300,000 | 3617 | $1,742 | 99 yrs (1990) |
| ASTRID MEADOWS | $5,455,000 | 2433 | $2,242 | FH |
| THE ORCHARD RESIDENCES | $5,399,900 | 1808 | $2,986 | 99 yrs (2006) |
| THE GLYNDEBOURNE | $5,000,000 | 2174 | $2,300 | FH |
| THE WATERSIDE | $4,880,000 | 2142 | $2,278 | FH |
最便宜转售前 5 名
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| THE HILLFORD | $550,000 | 398 | $1,381 | 60 yrs (2013) |
| STRATUM | $658,000 | 431 | $1,528 | 99 yrs (2012) |
| OPAL SUITES | $666,666 | 409 | $1,630 | FH |
| RIPPLE BAY | $708,000 | 484 | $1,462 | 99 yrs (2011) |
| CITY LOFT | $720,000 | 420 | $1,715 | FH |
获利最大前 5 名
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| 21 ANDERSON | $23,014,000 | 4489 | $5,127 | $20,462,000 | 18 Years |
| THE WATERSIDE | $4,880,000 | 2142 | $2,278 | $3,130,000 | 19 Years |
| THE HORIZON | $3,860,000 | 1722 | $2,241 | $2,560,000 | 21 Years |
| ASTRID MEADOWS | $5,455,000 | 2433 | $2,242 | $1,830,000 | 8 Years |
| THE SIXTH AVENUE RESIDENCES | $3,250,000 | 1518 | $2,141 | $1,824,360 | 18 Years |
亏损最大前 5 名
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| THE ORCHARD RESIDENCES | $5,399,900 | 1808 | $2,986 | -$1,199,300 | 15 Years |
| MARINA ONE RESIDENCES | $2,608,000 | 1281 | $2,036 | -$176,000 | 17 Years |
| ICON | $1,158,000 | 700 | $1,655 | -$130,000 | 13 Years |
| 76 SHENTON | $1,320,000 | 624 | $2,114 | -$91,700 | 15 Years |
| LA VIDA @ 130 | $1,200,000 | 936 | $1,281 | -$83,000 | 13 Years |
交易拆解

关注我们在 Stacked 上对新加坡房地产市场的最新解读。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments