

本期 Stacked Pro 深度解析:
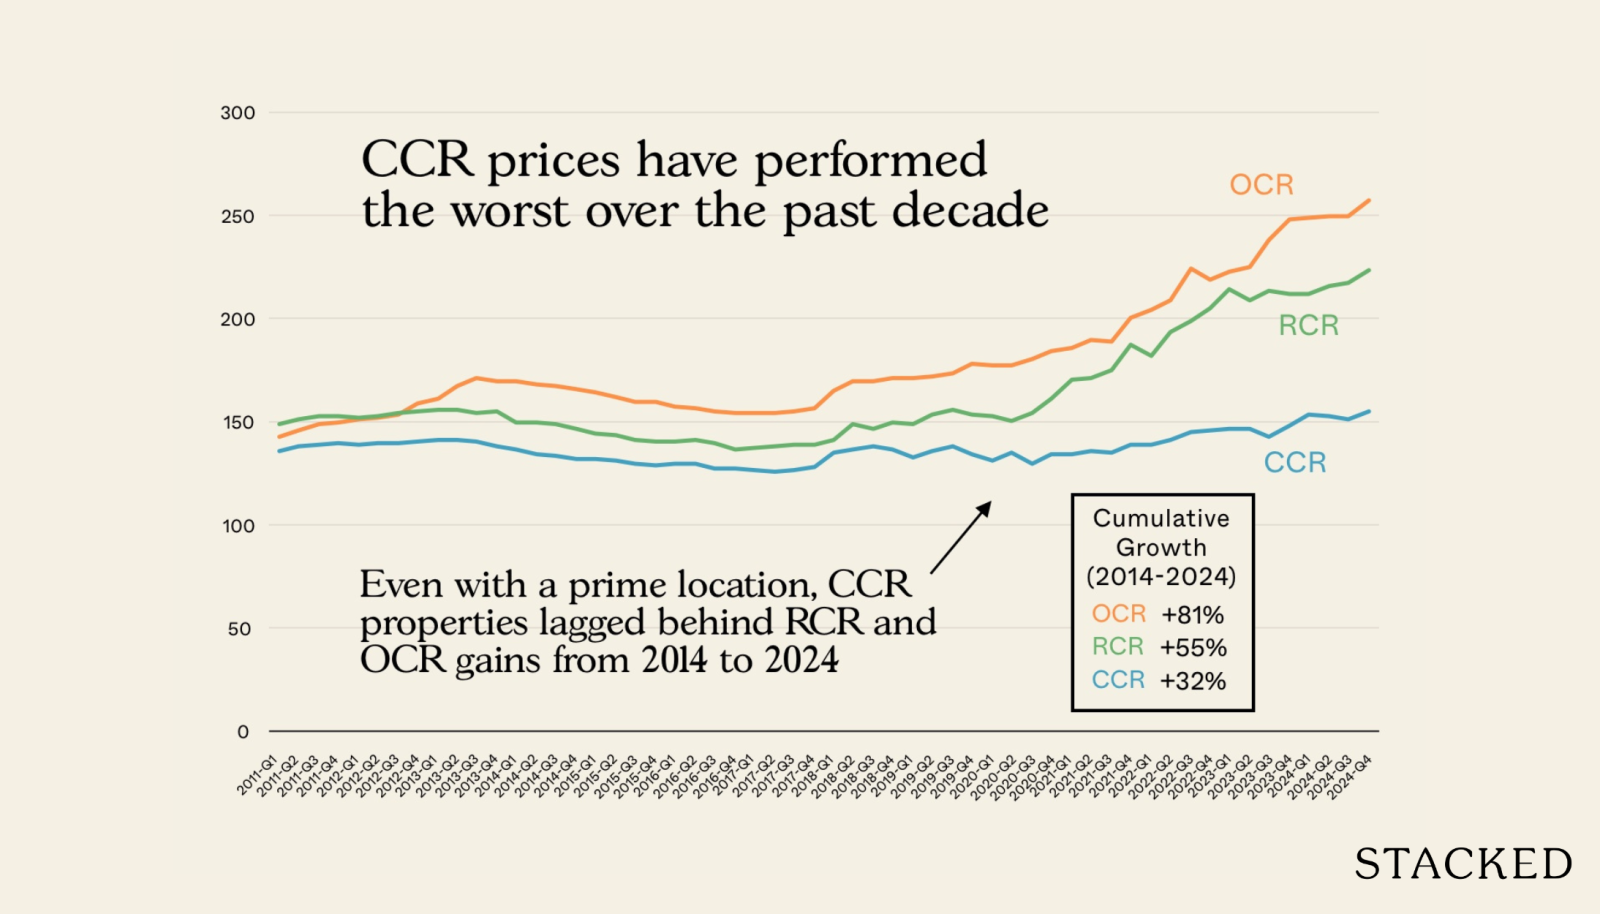
- 我们揭示为何大多数 CCR 袖珍单位在资本增值方面表现不佳——即便持有超过 8 年。
- 了解在未做好投资架构的情况下,ABSD 如何几乎抹去所有有意义的回报。
- 找出少数让投资者实现 2.5% 年化增幅的 CCR 项目——以及为何它们属于少见的例外。
已经是订阅用户?在此登录。
袖珍公寓热早已在多年前结束,但其影响仍然存在。那段时期的一句常见说法——“CCR 的 shoebox 是不错的投资” ——至今仍在流传。
然而,我们对数据的检视显示并非如此:多项迹象表明,CCR 袖珍单位的涨幅乏力,且可能受到较高入场价的拖累。以下是在购买或投资前需知的信息:
从租金与转售增值角度审视袖珍单位
以下分析将考察自 2011 年 1 月 4 日至 2024 年年底的袖珍单位交易。
原因在于 Sellers Stamp Duty(SSD)于 2011 年 1 月 4 日推出。SSD 实施前的交易往往能在更短时间内更为赚钱;考虑到当下的监管环境,纳入这些数据会产生误导。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments