

对于许多购房者而言,2023年依然令人失望:新盘动辄$2,000+ psf已成常态,HDB 升级置业者也发现自己越来越难以负担私宅板块。事后回看,即便转售组屋价格飙升,也难以真正缩小与私宅之间的差距。不过,这并非在每个社区都如此;相反的一面,卖方或许正喜出望外。以下我们来看看从 2022 到 2023,国内各地价格是如何变化的:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2022至2023年的整体价格走势
| 年份 | 平均psf | % 涨幅 |
| 2022 | $1,712 | |
| 2023 | $1,873 | 9.37% |
| 年份 | 平均psf | % 涨幅 |
| 2022 | $1,454 | - |
| 2023 | $1,563 | 7.52% |
2023年,二手物业的涨幅较低,但一些地产经纪推测,短期内二手板块的需求会更旺。这主要是因为适合家庭居住的新品单位(即约1,000平方英尺的三卧)总价已来到约$2 million。
再叠加利率上升与诸如 TDSR 等常见限制,未来数月这可能把更多升级者推向二手市场。
所有非有地住宅交易(新售、转手销售和二手)
| 地区 | 2022 | 2023 | % 变化 |
| 22 | $1,235 | $1,895 | 53.4% |
| 21 | $1,741 | $2,218 | 27.4% |
| 23 | $1,263 | $1,529 | 21.0% |
| 15 | $1,858 | $2,230 | 20.0% |
| 5 | $1,633 | $1,942 | 18.9% |
| 11 | $2,165 | $2,535 | 17.1% |
| 16 | $1,414 | $1,591 | 12.5% |
| 6 | $2,955 | $3,297 | 11.6% |
| 18 | $1,223 | $1,341 | 9.7% |
| 4 | $1,801 | $1,951 | 8.3% |
| 25 | $997 | $1,079 | 8.2% |
| 28 | $1,249 | $1,344 | 7.6% |
| 24 | $1,334 | $1,432 | 7.4% |
| 19 | $1,402 | $1,478 | 5.4% |
| 14 | $1,554 | $1,625 | 4.5% |
| 17 | $1,143 | $1,194 | 4.4% |
| 27 | $1,220 | $1,263 | 3.6% |
| 9 | $2,491 | $2,571 | 3.2% |
| 26 | $1,985 | $2,027 | 2.1% |
| 12 | $1,615 | $1,633 | 1.1% |
| 13 | $1,827 | $1,844 | 0.9% |
| 2 | $2,247 | $2,240 | -0.3% |
| 7 | $2,454 | $2,436 | -0.7% |
| 10 | $2,565 | $2,542 | -0.9% |
| 3 | $2,292 | $2,262 | -1.3% |
| 1 | $2,073 | $2,015 | -2.8% |
| 20 | $1,808 | $1,674 | -7.4% |
| 8 | $1,929 | $1,763 | -8.6% |
仅二手非有地住宅交易
| 地区 | 2022 | 2023 | % 变化 |
| 23 | $1,160 | $1,312 | 13.0% |
| 27 | $1,123 | $1,251 | 11.3% |
| 26 | $1,171 | $1,299 | 11.0% |
| 28 | $1,217 | $1,344 | 10.4% |
| 14 | $1,381 | $1,521 | 10.1% |
| 18 | $1,137 | $1,249 | 9.8% |
| 8 | $1,516 | $1,662 | 9.6% |
| 17 | $1,059 | $1,159 | 9.4% |
| 6 | $3,244 | $3,544 | 9.3% |
| 19 | $1,274 | $1,390 | 9.1% |
| 13 | $1,594 | $1,736 | 8.9% |
| 16 | $1,298 | $1,410 | 8.7% |
| 25 | $997 | $1,079 | 8.2% |
| 15 | $1,565 | $1,692 | 8.1% |
| 11 | $1,786 | $1,929 | 8.0% |
| 5 | $1,442 | $1,552 | 7.6% |
| 21 | $1,488 | $1,600 | 7.5% |
| 12 | $1,499 | $1,601 | 6.8% |
| 4 | $1,769 | $1,886 | 6.6% |
| 3 | $1,874 | $1,988 | 6.1% |
| 22 | $1,235 | $1,309 | 5.9% |
| 20 | $1,526 | $1,615 | 5.8% |
| 9 | $2,195 | $2,232 | 1.7% |
| 10 | $2,200 | $2,229 | 1.3% |
| 7 | $1,799 | $1,756 | -2.4% |
| 1 | $2,073 | $2,015 | -2.8% |
| 2 | $2,071 | $1,956 | -5.5% |
你会发现在整体交易与二手交易中呈现出相似趋势:中央区以外(OCR)的地区表现最佳(这一点你大概并不意外)。原因主要包括:
- 2023年的降温措施主要冲击核心中央区(CCR),其次是其他中央区(RCR);因此像 9 与 10 这些城区仅见到个位数涨幅。这是因为针对外国人的 ABSD 被提高到 60 per cent for foreigners,而他们是 CCR(以及相对较少的 RCR)中的重要买方族群。
需要注意的是,这使得 RCR 与 CCR 的价差有所收窄,短期内不排除有买家会趁势把握机会。
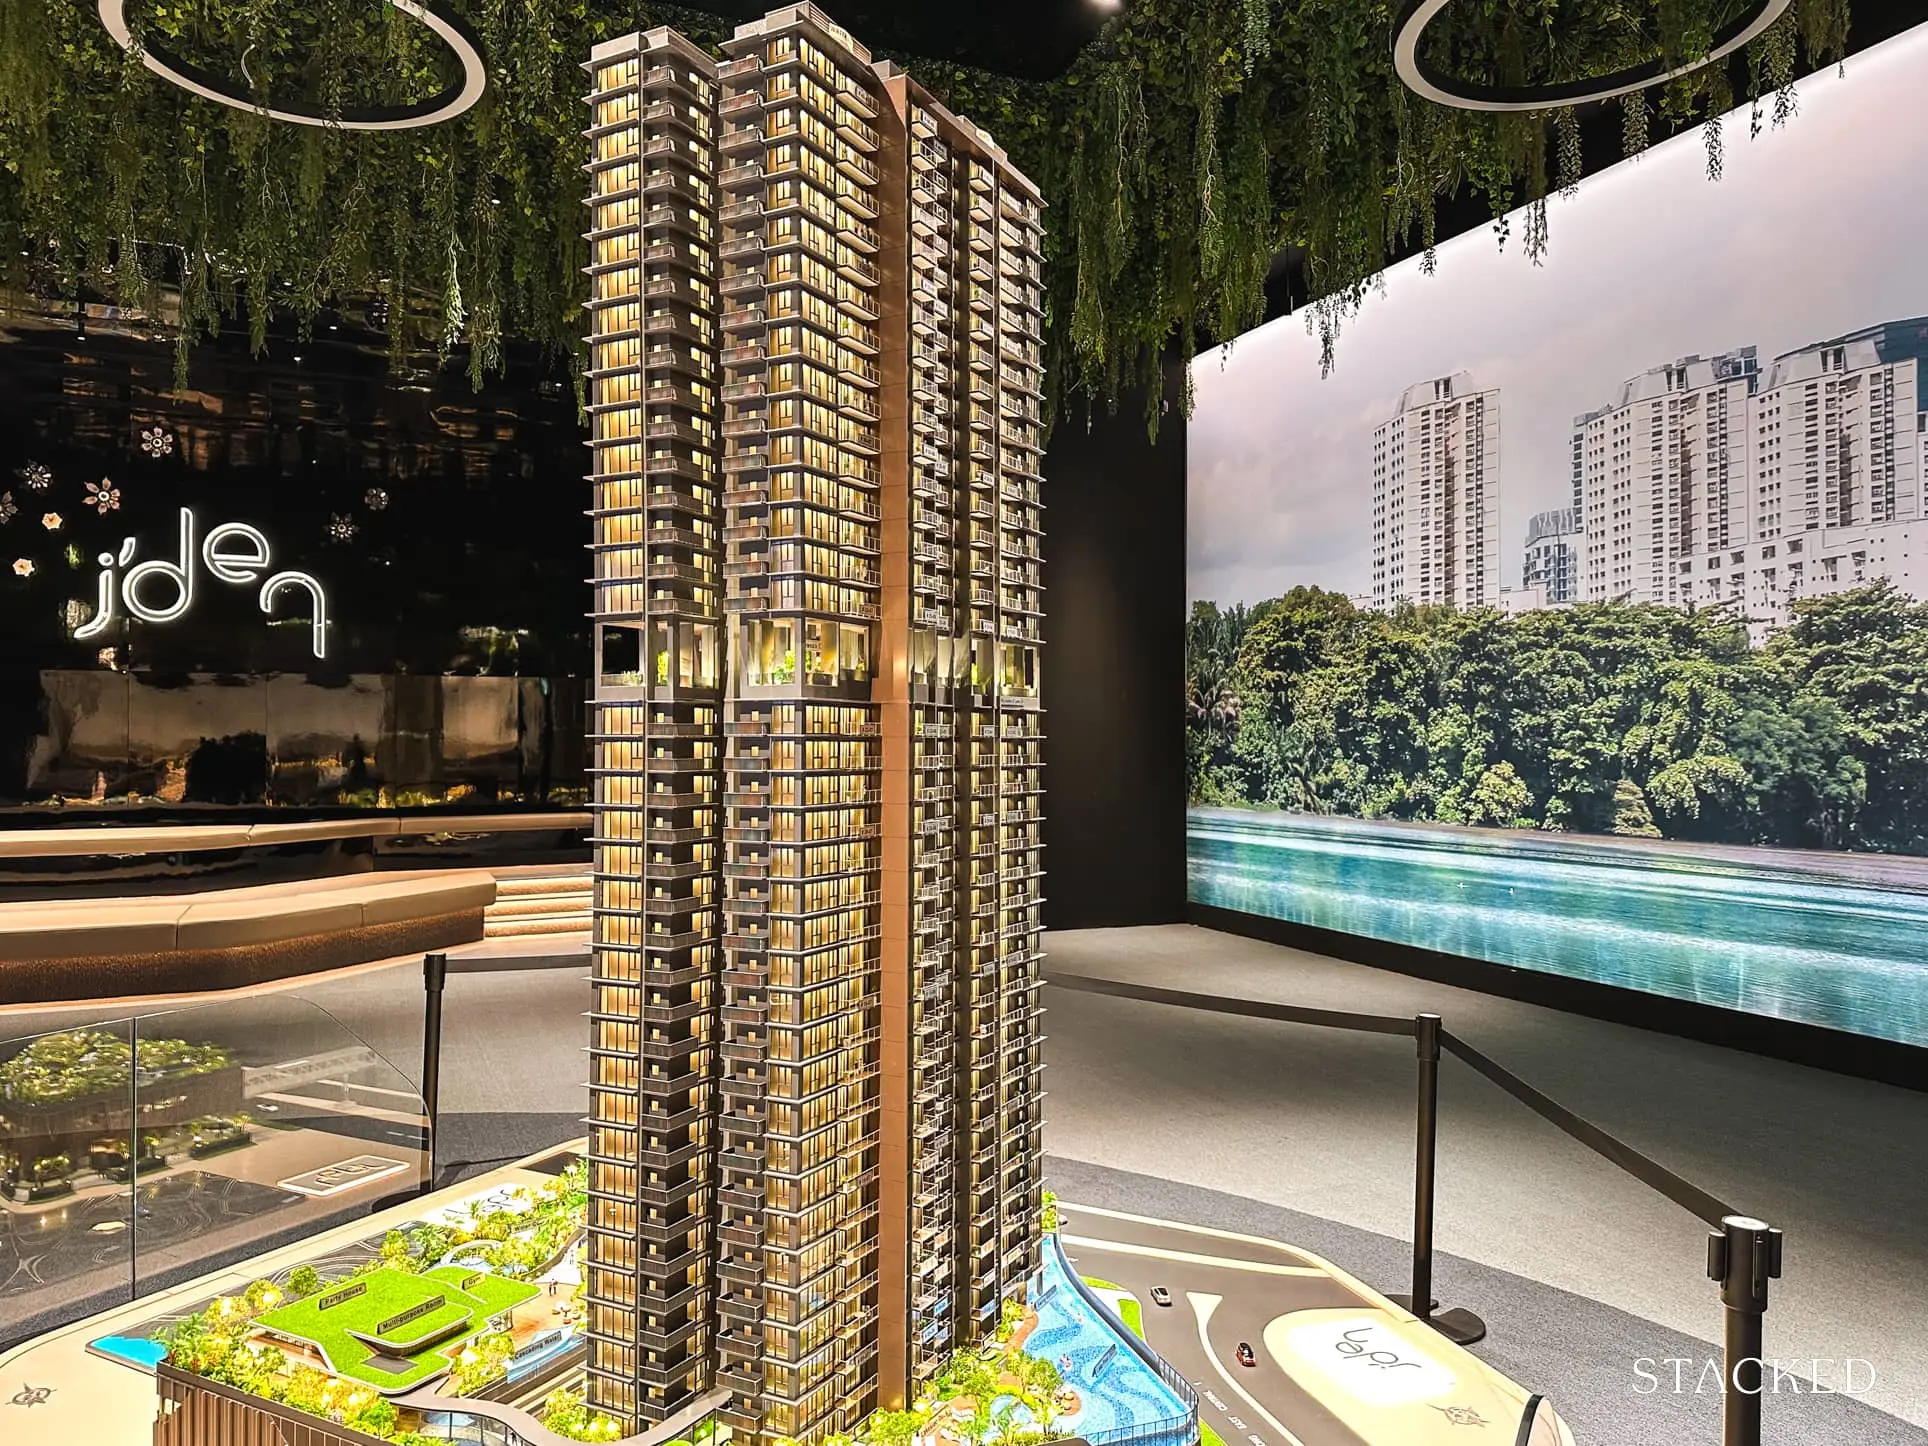
- 2023年外围区域有多场强势新盘推出。尤其值得一提的有 J’den(第22区)与 Reserve Residences(第21区)。这些项目推动了这些 OCR 地区更大的涨幅。
- 若看整体涨幅,高端板块中第15区的表现似乎最佳。但这主要受益于该区在短时间内接连三次大型推盘(Tembusu Grand、Grand Dunman 与 The Continuum)。这也解释了为何若只看二手,其涨幅明显回落至个位数。尽管如此,这也是一个与 CCR 同类板块价差正在收窄的 RCR 区域。
- 第8区颇为特殊。就二手交易而言,其上涨了 9.6%,使其位列第7;但若将新盘销售计入,反而成为表现最差的区域。这是因为 2022 年新盘 Piccadilly Grand 的成交量远高于 2023 年所致。
新售 vs 二手 vs 转手销售 交易笔数
| 销售类型 | 2022 成交量 | 2022 $PSF | 2023 成交量 | 2023 $PSF | 成交量变化% | $PSF 变化% |
| 新售 | 8240 | $2,145 | 6954 | $2,402 | -16% | 12% |
| 二手 | 15,050 | $1,454 | 12,152 | $1,563 | -19% | 8% |
| 转手销售 | 699 | $1,854 | 1213 | $1,907 | 74% | 3% |
| 合计 | 23,989 | $1,712 | 20,319 | $1,873 | -15% | 9% |
对于新售公寓而言,价格涨势并未较前一年放缓,尽管成交量有所下滑。这并不意外,因为开发端并无实质性变化。迄今为止,开发商一直表示地价、Land Betterment Charges 以及房产中介佣金等成本,使其难以进一步降价。
相比前一年,二手价格涨幅在 2023 年略有放缓。到 2022 年底尾声 我们也看到有更多单位竣工,因此已竣工房源的存量在增加。这也解释了转手销售的上升,因为急需入住的买家会出手购买更接近交付的单位。考虑到疫情后价格涨幅之大,他们更容易找到愿意出让的卖家。
(在 2020/21 年入市的卖家,大概率以更低价格买入,因此通过转手销售更快兑现收益。)
尽管如此,随着新盘可负担性下降,更多买家或将转向二手公寓,这可能抵消已竣工供应增加所带来的影响。
我们也注意到,不少房东偏好购买二手,因为这意味着可立即出租。随着无亲属关系租客的入住上限从eight instead of six,部分投资者或会关注更老、成本更低的二手单位以追逐收益。若如此,二手市场的动能或可延续。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments