

如果你正在寻找转售公寓,你可能会发觉在2025年的选择十分有限。无论看向哪里,可供挂牌的房源似乎都不多,某些项目在过去12个月里几乎没有成交。我们想告诉你——并非只有你有这种感觉。其他买家,甚至房产中介,也开始感受到越来越少人选择出售公寓所带来的影响。以下是正在发生的情况概览:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2025年置换房产的成本是最大问题
如果你留意房产中介的传单与广告,可能会注意到自去年以来的转变:中介如今把更多时间与预算花在吸引卖家,而非买家。
确实,如今反复被提及的抱怨是房源短缺:即便有大量意愿购买转售公寓的买家,也无济于事,因为可供出售的房源太少。
根据一线交流,转售公寓挂牌日益稀缺,可能源于以下几点:
1. 2025年置换单位的成本
这是许多屋主决定不卖的主因:目前价格过高,即便卖掉,也未必有能力弥补与更昂贵新居之间的差距。
看看仅在5年期间,新盘价格上涨了多少:
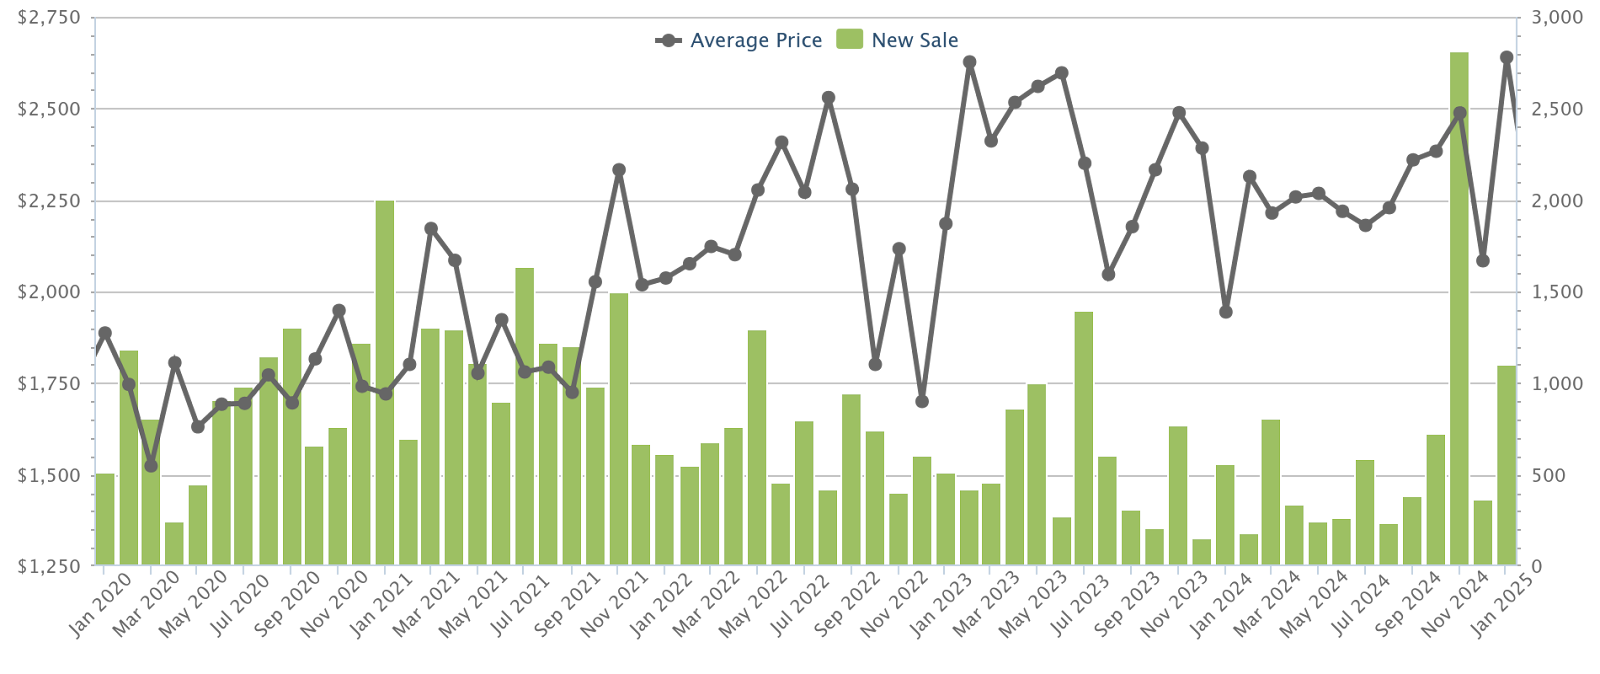
新盘平均价格从2020年1月的$1,887 psf上升至2025年1月的$2,640 psf——涨幅约为40 per cent。
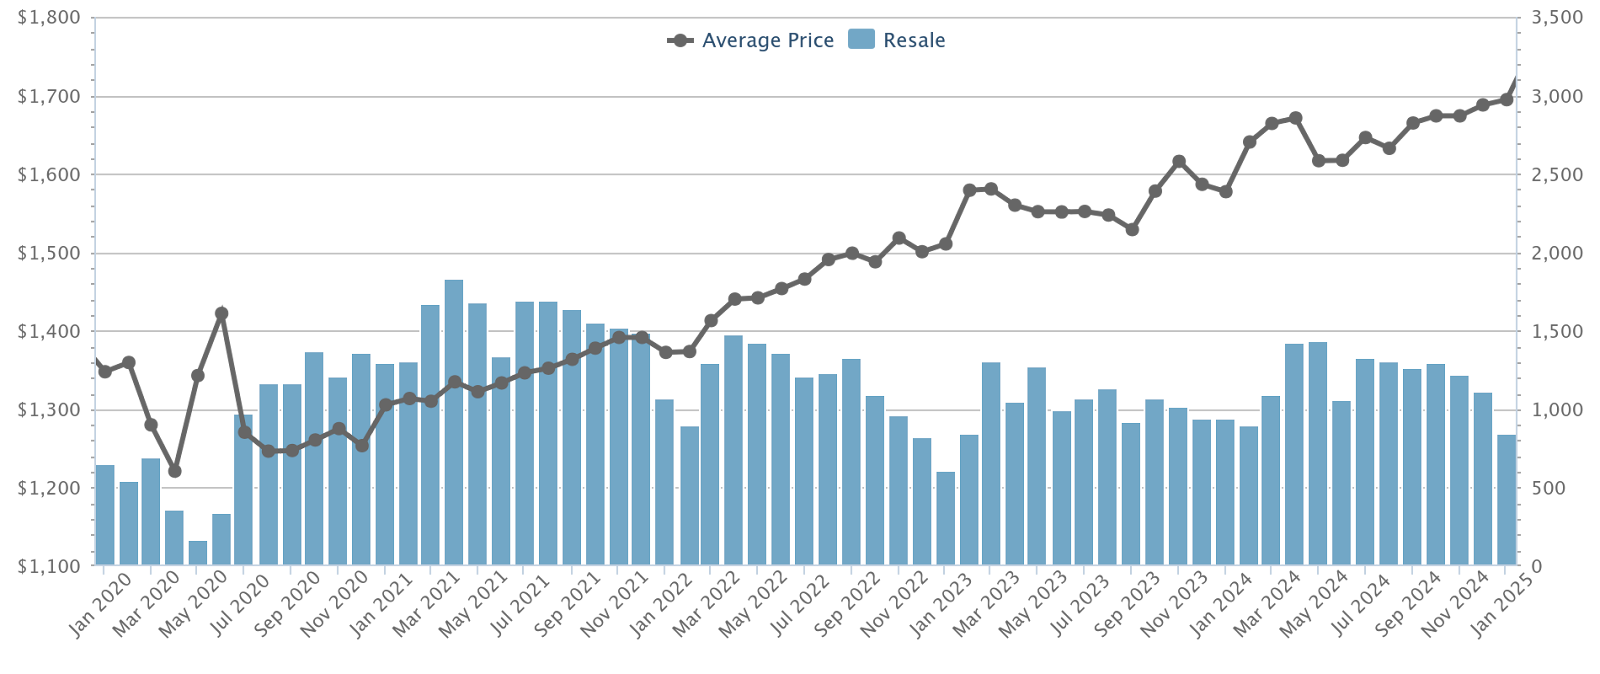
同期,转售公寓价格从$1,348 psf上升至$1,695 psf,涨幅约为25 per cent。
这反映出一个经典难题:你能高价卖出,也意味着要高价买入。除少数幸运屋主外,房产升值幅度未必足以弥合迈向新居所需的差距。
这也让人想起我们此前的报道:一位受访者正因这个原因而拒绝其位于Tanah Merah的公寓进行集体出售(en bloc)。即便出售可获得$2 million,周边转售公寓的平均价已达$1.5 million,而附近新盘(Sceneca Residence)3卧单位的定价则在$2 million以上。
2. 更高的ABSD税率
这对已持有第2套及以上房产的人尤为相关。许多人强烈抗拒出售,因为若日后想置换,该笔购置将面临更高的ABSD。
例如,我们的一位读者就因ABSD税率上调而拒绝了对其2卧单位(第二居所)的出价。夫妻二人于2012年为女儿居住而购入该单位。如今女儿已搬出,他们原本打算出售。但在他们当初买入时,第二套房的ABSD为零;当时,新加坡公民只在第3套及以上房产上支付3% ABSD。
若这对夫妇今天卖掉他们的2卧单位并尝试置换,将面临20 per cent的ABSD。因此,他们决定继续持有并将其出租。
另一位经纪告诉我们,在新加坡持有房产的外国人也会不惜一切保住现有资产,甚至拒绝en bloc提议。原因很简单:一旦卖掉,后续任何购置将面临60 per cent的ABSD(获豁免的外国人除外,例如美国公民)。还存在心理层面的影响——ABSD历来只升不降,令一些人担忧:现在卖出第二套,或许将来再也无法拥有。
3. 更新的置换单位可能更小
这略显讽刺,因为随着GFA harmonisation的实施,一些新楼盘的可居住面积实际上可能多于部分旧盘(后者的总面积往往包含空调外机位、strata挑空空间以及难以利用的长走道等)。
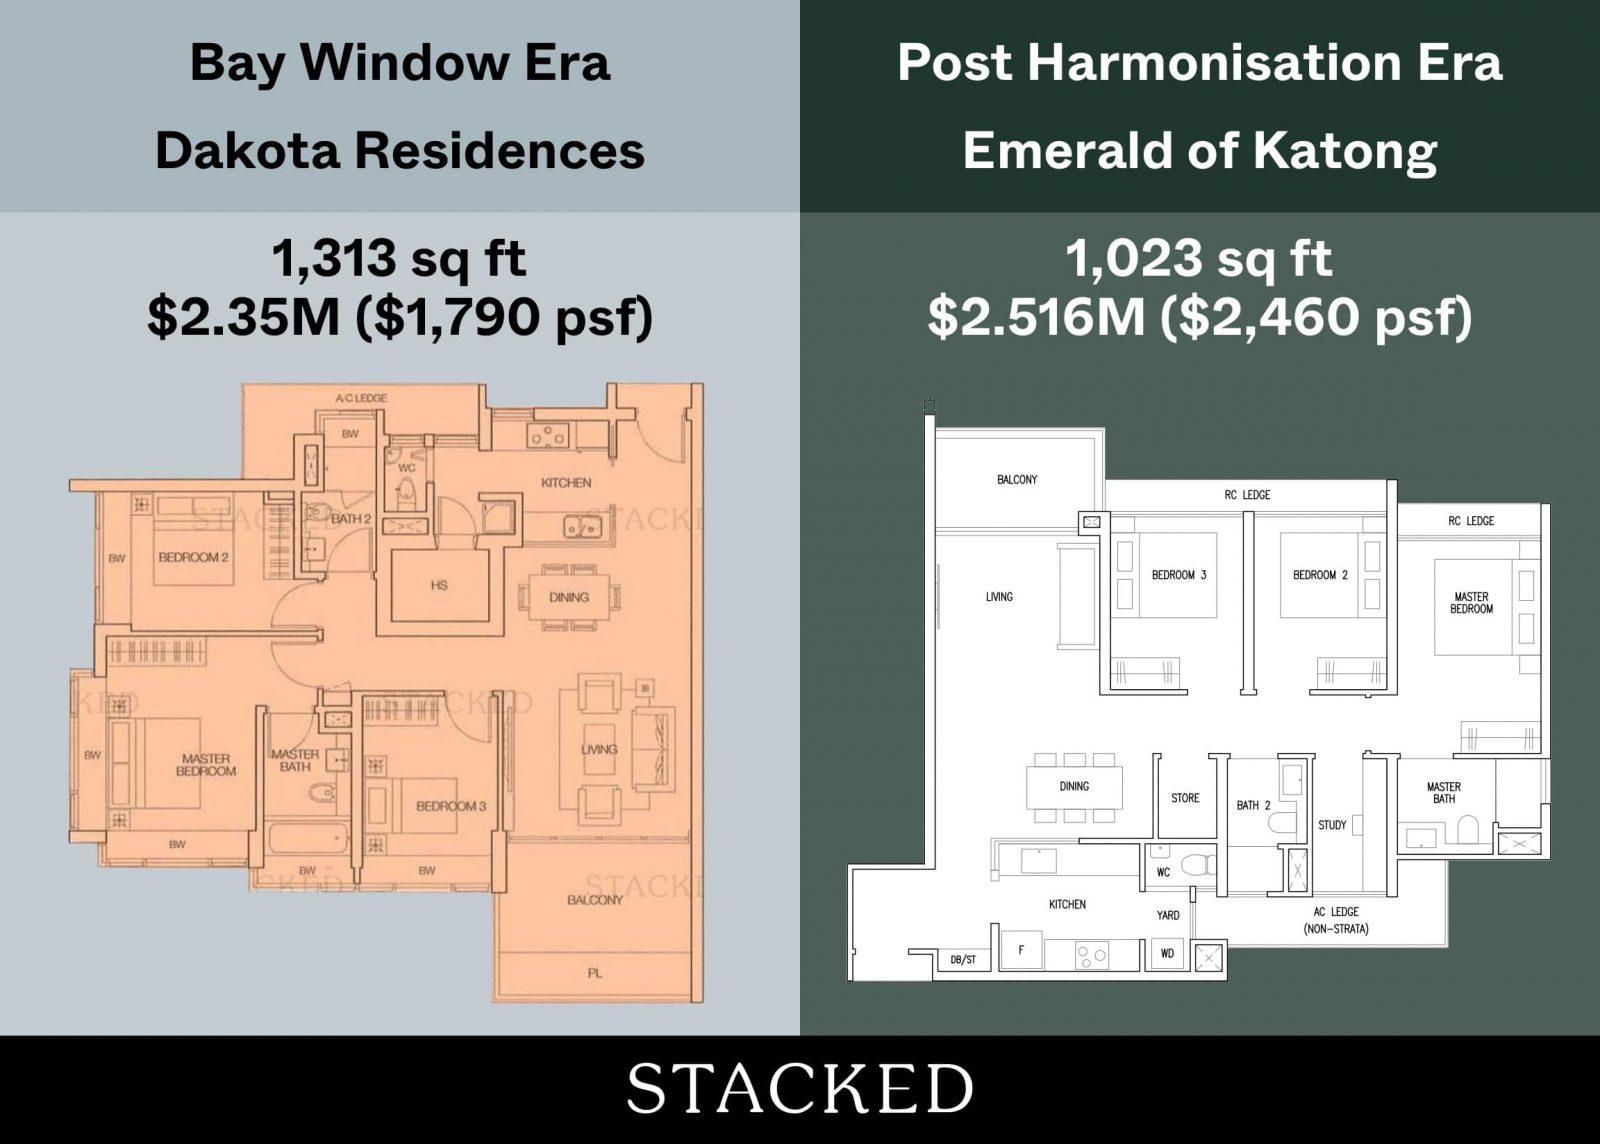
不过,许多情况下,旧式公寓的“绝对面积”在当今市场已难以找到——即便有,所需总价也高到难以升级。以较早期的Changi Court(1997)为例:若业主以$1.88 million售出1,388 sq. ft.的单位(2024年11月的真实成交),这笔所得能买到什么?按当前新盘价格,替代品很可能只有900 sq. ft.或更小。
有些屋主会认为,即便新单位更为高效,但与原有住房相比,面积上的妥协仍然过大。事实上,找房者最常见的抱怨之一,正是最大、最宽敞的转售公寓最难找到房源。
4. 在缩小换购至组屋时的等待期
我们一位读者近日表示,针对要购买转售组屋的私宅卖家所施行的15个月等待期,延迟了他们缩小换购的决策。
目前,凡出售私宅者,在出售后必须等待15个月,方可购买转售HDB组屋。
(Build-to-Order(BTO)组屋需等待30个月,因此并非现实的替代方案。)
尽管打算缩小换购的人最终大概率仍会执行,但这段等待期会产生“黏性”,因不便而令部分人重新考虑,并推迟出售,直至完全准备好应对这段等待。就我们这位读者而言,他们为此将决定推迟了近1年,因为需要先安排好这15个月期间的居住安排。
注:对于年满55岁、并拟缩小换购至4-room或更小单位者,上述等待期不适用。
5. 更紧的融资与利率忧虑
多年来,历轮降温措施已引入多项贷款限制:
- 2012年下调了贷款年限上限。
- 2013年引入Total Debt Servicing Ratio(TDSR),其门槛随后从60%下调至55%。
- 2018年将最高Loan-to-Value(LTV)比率从80%降至75%。
此外,如今许多升级者年龄更大,意味着可借年限更短、月供更高、资格审查更严。再加上房价走高,贷款金额也随之上升,令融资难度加剧。
利率同样令人担忧,在全球经济前景不确定之下,利率走向取决于美国联邦储备局的决策,借贷成本可能意外攀升。对潜在升级者而言,再承担10至20年的高利率风险并不具吸引力,持有现有住房看起来更稳妥。
一个副作用:疲弱的集体出售市场
当现有屋主不愿出售时,寻求并购地块的开发商同样会受阻。许多面临集体出售的屋主仍须面对高昂的置换成本、融资门槛,以及新增物业所带来的ABSD。
因此,这不仅是转售买家的问题,也影响到寄望于集体出售的业主。当前市况显示,集体出售在可预见的将来大概率仍将低迷。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments