

Hi Stacked,
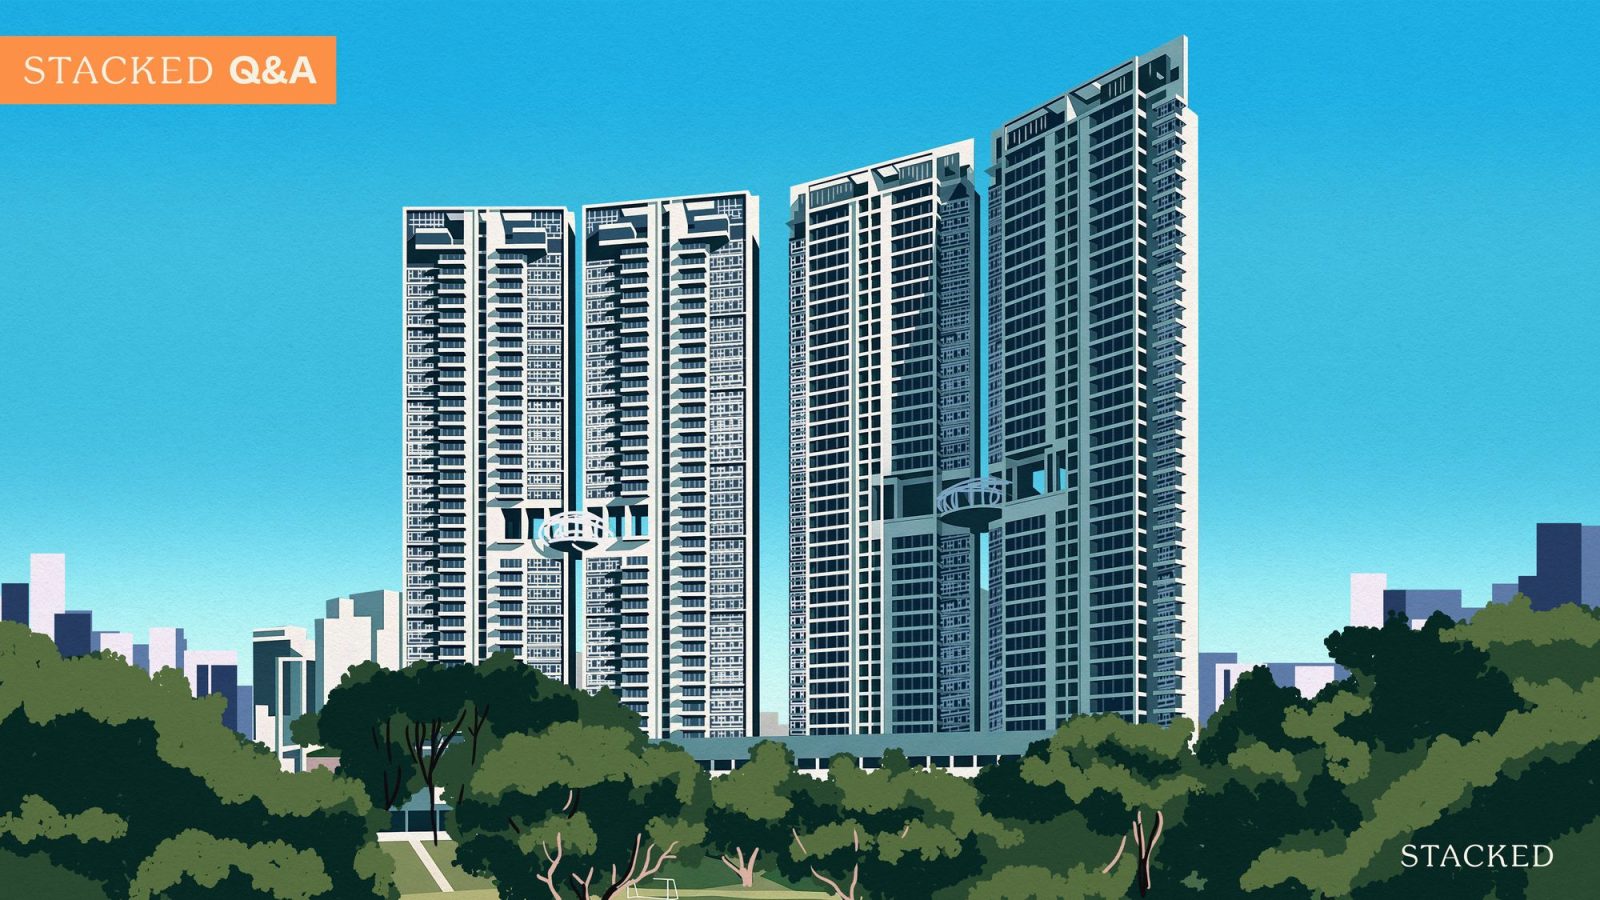
我在 Sky@Eleven 拥有一套四卧单位,至今将近一年。这套接近2,800平方英尺的大户型,面积正是当初吸引我们的关键。
像这样的大四房是我和太太之间的折中:她看重公寓较低的维护负担,而我在有地住宅长大,更向往宽敞的起居空间。
我们一直打算自住,但眼下为照顾父母,暂与他们同住。我们决定尽早买下 Sky@Eleven 的这套单位,认为该公寓的价格只会继续走高。
期间我们把房子出租,毛租金回报约2.55%。虽然这意味着每月仍需自掏腰包补贴房贷,但由于附近有 CHIJ Primary 和 SJI International,我们对租赁需求的稳定性更有信心。
不过,随着 SJI International 将于2030年搬迁,我们担心届时会削弱本区的租赁需求、放缓租金增速,也让未来转售更困难。我们认为,这所学校一直是外籍家庭选择在该区域租房的主要原因。
我们该继续存钱承担每月房贷,耐心熬过这段时期;还是现在出售,再去别处找一套租金回报更强的大户型?此时出售意味着还要承担印花税等各类成本,确实是下下策。
谢谢。
你好,感谢来信!
总体而言,你对 SJI International 搬迁及其可能对该片区租赁需求造成负面影响的担忧并非多虑。到2030年,SJI International 搬离 Thomson Road 校区后,一些在附近租房的外籍家庭很可能会随校搬往 Hougang 新校区。
这意味着,原本会选择该区公寓(如 Sky@Eleven)的重要租客群体将大幅流失。
但这部分租客占比到底有多大?在我们看来,你的决策关键就在于此。
如果学校真的是 Sky@Eleven 出租单位保值、且常能迅速出租的主要原因,那么失去这部分租客,像你这样的房东将面临不小的问题。
然而,若还有其他因素支撑着该片区的租赁需求,那么像 Sky@Eleven 这样的公寓仍有望维持相对稳健的租金与转售成交量。学校搬迁带来的,可能只是对整体需求的轻微削弱。
接下来,我们来看看未来几年可能出现的不同情形。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
就读 SJI International 的家庭,只是支撑 Sky@Eleven 需求的其中一环
先说靠近该校究竟为本区的租赁客源带来了什么。
很显然,毗邻 SJI International 会吸引把子女送读该校的国际/外籍家庭;这些年,也确实有一部分因此选择了 Sky@Eleven 的单位。
这确实是实打实的需求来源,也是对2030年搬迁最为敏感的群体。
但该公寓所在区域,还有更为稳固、以本地家庭为主的客群,短期内不太会改变。知名的 CHIJ Primary (Toa Payoh) 距项目不超过1km;此外,2km 范围内还有三所热门小学:St Joseph's Institution Junior、Pei Chun Public School 和 Singapore Chinese Girls' Primary School。
对新加坡自住买家而言,落在优质小学1km入学半径内,是极具吸引力的买房理由;而 SJI International 的迁校并不会改变该区域的这一基本面。
我们认为,相较“学区客源”,Sky@Eleven 自身的产品力更难被替代:项目为永久地契,地块体量大,户型以宽敞的三至五卧为主。
你这套接近2,800平方英尺的单位,正是近年来开发商已少见的格局。为控制总价,新盘的户型普遍缩小;因此,位于第11区、永久地契、且适合家庭居住的大户型如今愈发稀缺。
此类产品更受自住客而非投资者青睐;而在市场承压时,自住业主承受的财务压力往往不如房东来得那么直接。
当然,这并不意味着学校搬迁不会带来任何代价。但房子本身的价值点基本未变:位处成熟学区的大面积永久地契住宅,景观开阔,更高密度的新盘难以匹敌。SJI International 只是支撑本区楼盘吸引力的诸多因素之一。
Sky@Eleven 的转售价历来具韧性,有望抵御未来迁校带来的影响
若 Sky@Eleven 的卖点真主要仰赖周边学校带来的租赁需求,其成交价理应更为波动;但数据并未体现出这种特征。
以下是自开盘以来的价格表现,并与两项基准对照:第11区的其他永久地契/999年公寓,以及全岛永久地契/999年公寓。(就本文分析而言,999年地契与永久地契的表现基本一致。)
自推出以来的平均 $PSF(包含所有交易类型)
| 年份 | Sky@Eleven | D11 999y/FH 非有地私宅 | 全岛 999y/FH 非有地私宅 | D11 99y 非有地私宅 | 全岛 99y 非有地私宅 |
| 2007 | $1,063 | $1,095 | $1,130 | $1,239 | $885 |
| 2008 | $1,108 | $1,254 | $1,056 | $1,143 | $765 |
| 2009 | $1,126 | $1,271 | $1,066 | $1,007 | $788 |
| 2010 | $1,402 | $1,531 | $1,304 | $1,252 | $977 |
| 2011 | $1,569 | $1,613 | $1,388 | $1,468 | $985 |
| 2012 | $1,671 | $1,696 | $1,393 | $1,453 | $1,040 |
| 2013 | $1,712 | $1,812 | $1,553 | $1,520 | $1,164 |
| 2014 | $1,676 | $1,630 | $1,505 | $1,417 | $1,196 |
| 2015 | $1,590 | $1,533 | $1,438 | $1,394 | $1,104 |
| 2016 | $1,535 | $1,587 | $1,470 | $1,366 | $1,166 |
| 2017 | $1,489 | $1,783 | $1,501 | $1,317 | $1,230 |
| 2018 | $1,662 | $1,710 | $1,617 | $1,517 | $1,359 |
| 2019 | $1,663 | $1,884 | $1,798 | $1,335 | $1,474 |
| 2020 | $1,671 | $1,895 | $1,689 | $1,447 | $1,453 |
| 2021 | $1,791 | $1,913 | $1,812 | $1,463 | $1,517 |
| 2022 | $2,065 | $2,234 | $1,995 | $1,678 | $1,595 |
| 2023 | $2,116 | $2,598 | $2,111 | $1,770 | $1,783 |
| 2024 | $2,190 | $2,276 | $2,004 | $1,799 | $1,854 |
| 2025 | $2,281 | $2,238 | $2,104 | $1,809 | $2,092 |
| Annualised | 4.33% | 4.05% | 3.51% | 2.12% | 4.89% |
据 Stacked 汇编的数据,自2007年以来,Sky@Eleven 的成交价年化增幅约为4.33%。
这一表现略高于第11区永久地契公寓同期4.05%的年均涨幅,也高于全岛永久地契公寓3.51%的年均涨幅。
在2013年 降温措施推出后,转售价曾从$1,712 psf 回落至2017年的 $1,489 psf;但至2025年已回升至 $2,281 psf,创下迄今新高。
回看数据,最令我们关注的是:尽管单位面积宽大、平均转售价也偏高,项目仍录得相对强劲的价格增长。按理说,这类特征通常会导致潜在买家群体更小,市场波动时承压更大。
鉴于你若出售将进入二手市场,我们也应单看二手/转售的历史表现。下表为过去十年、在相同基准下的对比。
平均 $PSF(仅含转售与转手交易)
| 年份 | Sky@Eleven | D11 999y/FH 非有地私宅 | 全岛 999y/FH 非有地私宅 | D11 99y 非有地私宅 | 全岛 99y 非有地私宅 |
| 2015 | $1,590 | $1,493 | $1,366 | $1,394 | $1,051 |
| 2016 | $1,535 | $1,484 | $1,393 | $1,366 | $1,140 |
| 2017 | $1,489 | $1,745 | $1,461 | $1,317 | $1,123 |
| 2018 | $1,662 | $1,706 | $1,524 | $1,517 | $1,164 |
| 2019 | $1,663 | $1,612 | $1,572 | $1,335 | $1,189 |
| 2020 | $1,671 | $1,631 | $1,488 | $1,447 | $1,159 |
| 2021 | $1,791 | $1,752 | $1,586 | $1,463 | $1,227 |
| 2022 | $2,065 | $1,814 | $1,709 | $1,678 | $1,370 |
| 2023 | $2,116 | $1,974 | $1,799 | $1,770 | $1,516 |
| 2024 | $2,190 | $2,030 | $1,856 | $1,799 | $1,616 |
| 2025 | $2,281 | $2,107 | $1,940 | $1,809 | $1,683 |
| Annualised | 3.67% | 3.51% | 3.57% | 2.64% | 4.82% |
仅从这些二手数据看,Sky@Eleven 的平均转售价年均增长约3.67%,略高于第11区永久地契公寓3.51%的年增幅,也大致与全岛永久地契市场的3.57%相当。
尽管平均涨幅差距不大,但这印证了我们的观点:即便定价相对不低,Sky@Eleven 整体表现仍能跟上更广泛的永久地契市场。
近期 URA caveats 也支持这一点。与你类似的2,500–3,200平方英尺大户型,中位数价格已从2021年的 $1,799 psf 上升至2026年上半年的 $2,415 psf。
有一类走势更快:全岛 99年公寓,年化约4.82%。但其涨幅多来自较新的大众盘——以更低的入场价推出,随后在较低基数上迅速上行。因此,若你的目标唯有资本增值,这类项目或许更合适;只是相应的取舍我们会在下文提到。
不过,历史价格固然可作参考,市场也确实尚未充分消化 SJI International 未来迁出的影响。但若项目真高度依赖某一所学校的租赁客源,它先前经历多轮冲击时,表现也难以如此稳健。
更可能的是,买家为其永久地契、户型尺度、地段与此类产品在本区的稀缺性买单。
租客真正看重什么,以及国际学校影响的边际效应
你也担心,在这所国际学校搬迁前的几年里,租金回报会下滑。总体而言,像你这样的大面积永久地契单位,租金回报率本就相对较低。
以我们的经验,这类房源购买成本高,而租金难以相应走高以匹配购入价与回报,因此你当前约2.55%的毛回报会显得偏薄。
第11区的数据亦反映了这一点:小户型回报率更高,越大的单位回报往往越低。
第11区各户型平均毛租金回报率
| 年份 | 1卧 | 2卧 | 3卧 | 4卧 |
| 2015 | 3.42% | 2.92% | 3.07% | 3.04% |
| 2016 | 3.15% | 2.95% | 2.97% | 2.89% |
| 2017 | 2.71% | 2.82% | 2.73% | 2.87% |
| 2018 | 2.62% | 2.45% | 2.48% | 2.77% |
| 2019 | 2.88% | 2.69% | 2.49% | 2.67% |
| 2020 | 2.78% | 2.59% | 2.46% | 2.50% |
| 2021 | 2.88% | 2.49% | 2.33% | 2.50% |
| 2022 | 3.13% | 2.80% | 2.67% | 2.69% |
| 2023 | 4.09% | 3.03% | 2.95% | 2.96% |
| 2024 | 3.40% | 2.80% | 2.63% | 2.72% |
| 2025 | 3.20% | 2.78% | 2.61% | 2.67% |
我们整理的这组数据表明,2025年该区一卧平均租金回报约为3.20%,而四卧约为2.67%。
这意味着,你约2.55%的回报正落在四卧的区间内。由于永久地契通常带有价格溢价,而租金难以完全对应,因此会略低一些。我们判断,你的回报看起来偏低,主要原因在于户型大且为永久地契,并非租客需求疲弱。
此外,地契性质是买家会在意的,但租客在筛选房源时并不会将其作为考量因素。
租客并不在乎你的单位是永久地契还是99年地契,因为他们并不购买地契。对他们而言,付费的是地段、通勤与周边学校/配套、共用设施,以及房型是否契合家庭需求。
这些因素在2030年之后大体仍将成立。
SJI International 主要影响的是特定群体——希望靠近该校的国际家庭。搬迁会削减这部分潜在租客,但并不改变单位的中心地段、面积,以及其他吸引更广泛群体的学校与配套。
现在出售,可能要付出“两次成本”
我们认为,要出手需跨过相当高的门槛。你持有仅约一年,仍处于 Seller's Stamp Duty (SSD) 适用期内;SSD 自购买之日起计算,你现在出售除需支付中介佣金外,还需缴纳 SSD。
随后你大概率还会再购入一套,并计划日后自住。以可比的 $5.9 million 置换房为例,仅 Buyer's Stamp Duty (BSD) 就约 $293,600,尚未计入装修与搬迁等费用。若仅为“用一种不确定性换另一种不确定性”而支付这笔成本,代价不小。
而且成本也未必更低。每个项目的租赁需求都由多种因素共同驱动:学校、MRT 可达性、周边工作机会与生活方式等。出售确实可去除 Sky@Eleven 对 SJI International 的“敞口”,但也会把下一处房子的固有需求风险一并“接手”。
正如数据所示,若追求更高的资本增值,你多半需要转向较新的大众盘——这类细分市场因入场价更低,基数相对较低,上涨更快。
但这也意味着要作出其他让步:更小的面积、或许更偏的地段,且通常是99年地契而非你现有的永久地契。既然打算日后自住,持有期也可能远超最初设想;在这样的周期里,租赁地契物业还需考虑地契年限递减的负面影响。
那么,你该怎么做?
从现有证据看,这所国际学校的迁校消息并未改变项目的底层逻辑。你买下的是一套位于成熟学区的大面积永久地契住宅,格局受买家欢迎,在新盘中已相当稀缺。
更重要的是,你购买它是为了日后自住,而非纯粹的投资工具。国际学校的搬迁固然会带走一部分租赁需求,但诸如永久地契、单位面积、临近其他学校,以及产品稀缺性等要素仍在。
价格走势与并不庞大的成交量都指向同一结论:买家为整体价值买单,而非只为某一所学校带来的租赁需求。
若你今天才开始考虑是否购入 Sky@Eleven,学校将搬迁这一因素或许会令你转向别处。但你已经以更早的价格拥有了一套难以替代的房子。要放弃它,至少应看到租金或转售价出现实际回落,而非仅依据一则市场还有多年消化期的公告。
临近2030年时,我们建议重点关注两点:你的单位实际能租到的租金,以及相对可比永久地契公寓的转售价。若任一项开始走弱,再行评估。在此之前,出售就意味着现在付 SSD,日后再付 BSD,只是把一种风险换成另一种风险。在我们看来,这很可能是一种“用高成本回到原点”的做法。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments