

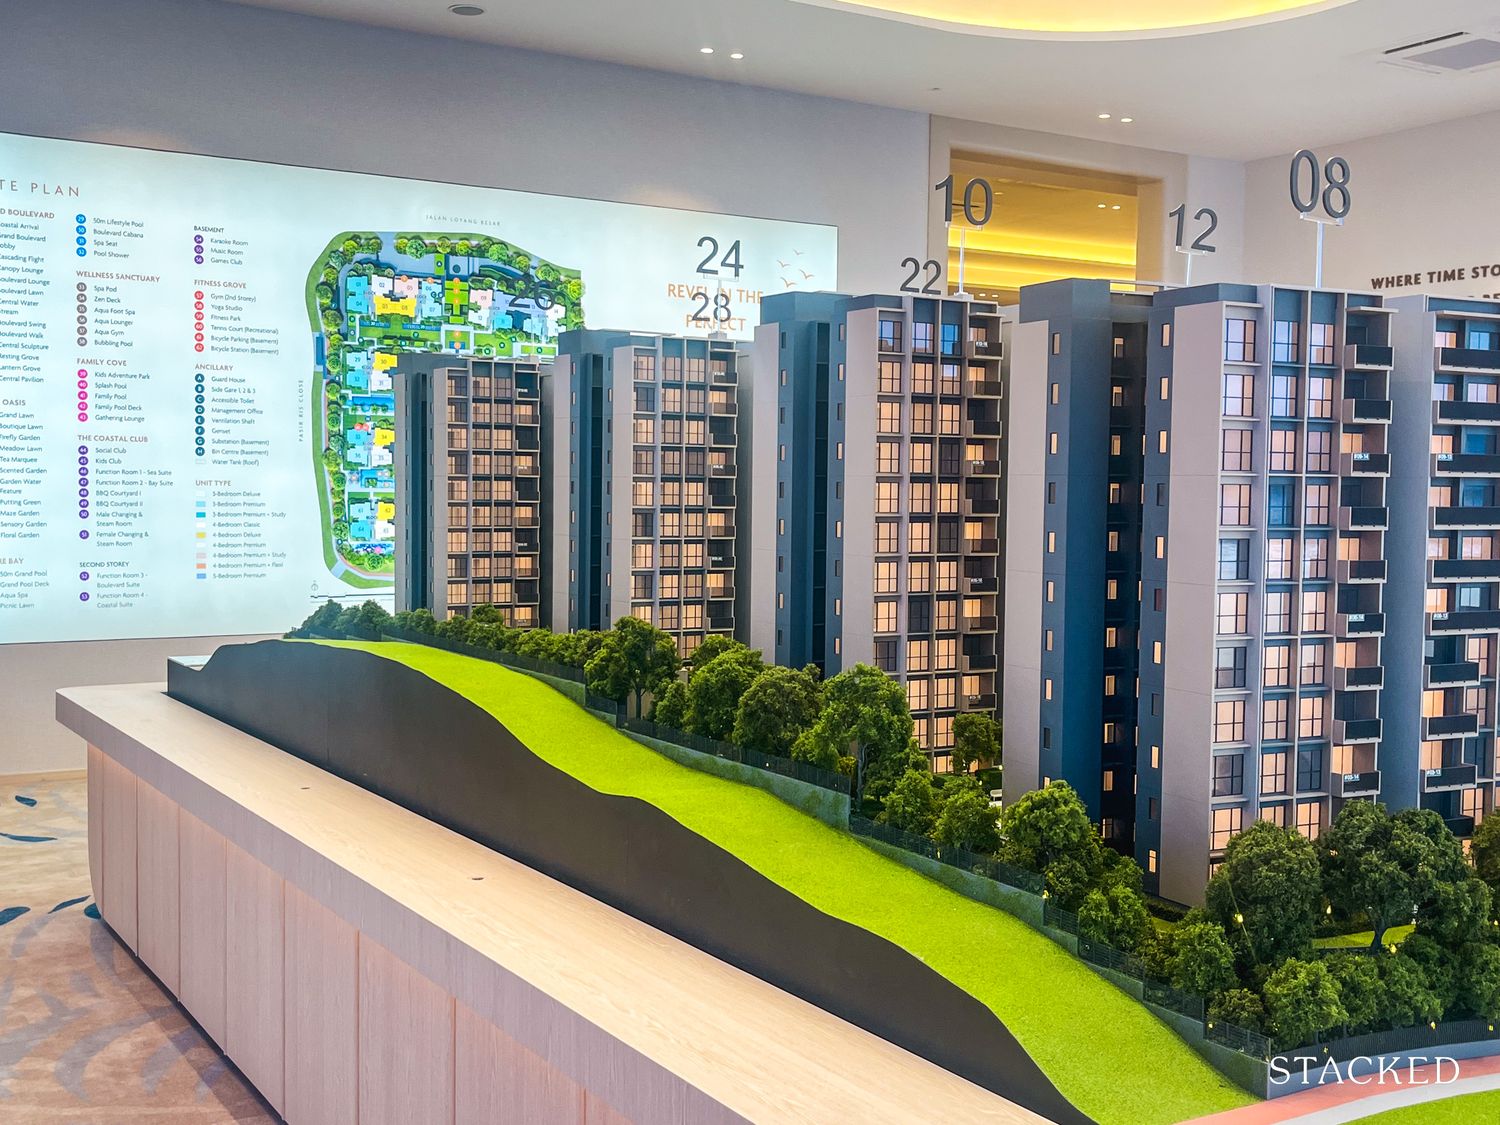
开发商在 2026年1月 售出 990 套新房,其中包括 466 套公寓和 524 套行政公寓(EC)。上月售出的多数单位来自三个新推出、覆盖不同细分市场的项目。
这些项目分别为 748 套的 Coastal Cabana,位于 Jalan Loyang Besar 的 EC 项目;同时,核心中央区(CCR)推出了 Newport Residences,这是一座位于 Anson Road、共 246 套的豪华公寓;以及位于中央区以外(OCR)、共 544 套的 Narra Residences。
“我们认为这是 2026 年开发商销售的一个积极开端,反映出买家在豪宅与大众市场两个板块均有参与度,”PropNex 研究与内容主管 Wong Siew Ying 表示。
以成交单位数计,Coastal Cabana 是上月表现最好的项目。该 EC 自 1 月 17-18 日周末开盘以来已售出 504 套,成交中位数价格为 $1,790 psf。该项目的销售占据了上月开发商新售单位的一半。
SRI 研究与数据分析主管 Mohan Sandrasegeran 表示,迄今为止 Coastal Cabana 的去化率,作为年初的大体量 EC 项目,属“积极”的销售结果。他补充,这显示首次置业者与 HDB 升级买家的需求依然稳健;在更为校准的私宅市场环境下,他们将 EC 视为具有吸引力的价值选择。
上月的 EC 销售还包括 Tengah 的 Plantation Close 上、共 600 套的 Otto Place 的 18 套成交。上述 18 套的中位数价格为 $1,781 psf。该项目位于 OCR,并于去年 7 月推出销售。
受多起即将登场的新盘带来新增供应的推动,今年新 EC 销售预计将阶段性放量。下一个 EC 推出项目为位于 Tampines Street 95、共 572 套的 Rivelle Tampines,邻近未来的 Pinery Mall 以及现有的 Downtown Line 上的 Tampines West MRT 站。
Wong 表示,相较其他私宅公寓新盘,EC 的相对可负担性仍是驱动买气的关键。根据已提交的交易记录,1 月新 EC 的成交中位数单价为 $1,788 psf,约比 OCR 新推的 99 年地契非有地私宅的 $2,164 psf 低 17%。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2026年1月最畅销的私宅项目(不含 EC)
| 序号 | 项目 | 区域 | 2026年1月售出单位 | 2026年1月中位数价格 ($PSF) |
| 1 | Newport Residences | CCR | 132 | $3,070 |
| 2 | Narra Residences | OCR | 122 | $2,148 |
| 3 | Grand Dunman | RCR | 17 | $2,475 |
| 4 | The Continuum | RCR | 16 | $2,826 |
| 5 | Chuan Park | OCR | 14 | $2,684 |
| 6 | One Marina Gardens | RCR | 13 | $3,013 |
| 7 | Bloomsbury Residences | RCR | 11 | $2,536 |
| 8 | Pinetree Hill | RCR | 9 | $2,534 |
| 9 | Upperhouse at Orchard Boulevard | CCR | 8 | $3,469 |
| 10 | The Lakegarden Residences | OCR | 8 | $2,259 |
| 11 | Canberra Crescent Residences | OCR | 8 | $1,984 |
同时,按销量计,Newport Residences 是上月表现第二好的公寓项目。该豪宅项目在 1 月 31 日至 2 月 1 日周末开盘后,已售出 132 套,成交中位数价格为 $3,070 psf。
Sandrasegeran 表示,Newport Residences 的购房需求主要来自持有期更长的买家,例如自住型买家,他们看重项目强大的交通连通性与宜居性。“对 Newport Residences 的积极反应也表明,豪宅板块的情绪正逐步企稳,”他说。
Wong 指出,Newport Residences 可观的成交量,或意味着延续了 2025 年的销售动能——当年 CCR 的开发商新售达到四年新高。她表示,豪宅项目与 CCR 新盘的购买情绪,受具有竞争力的定价、更充足的 CCR 推盘供应,以及更温和的利率环境所支撑。
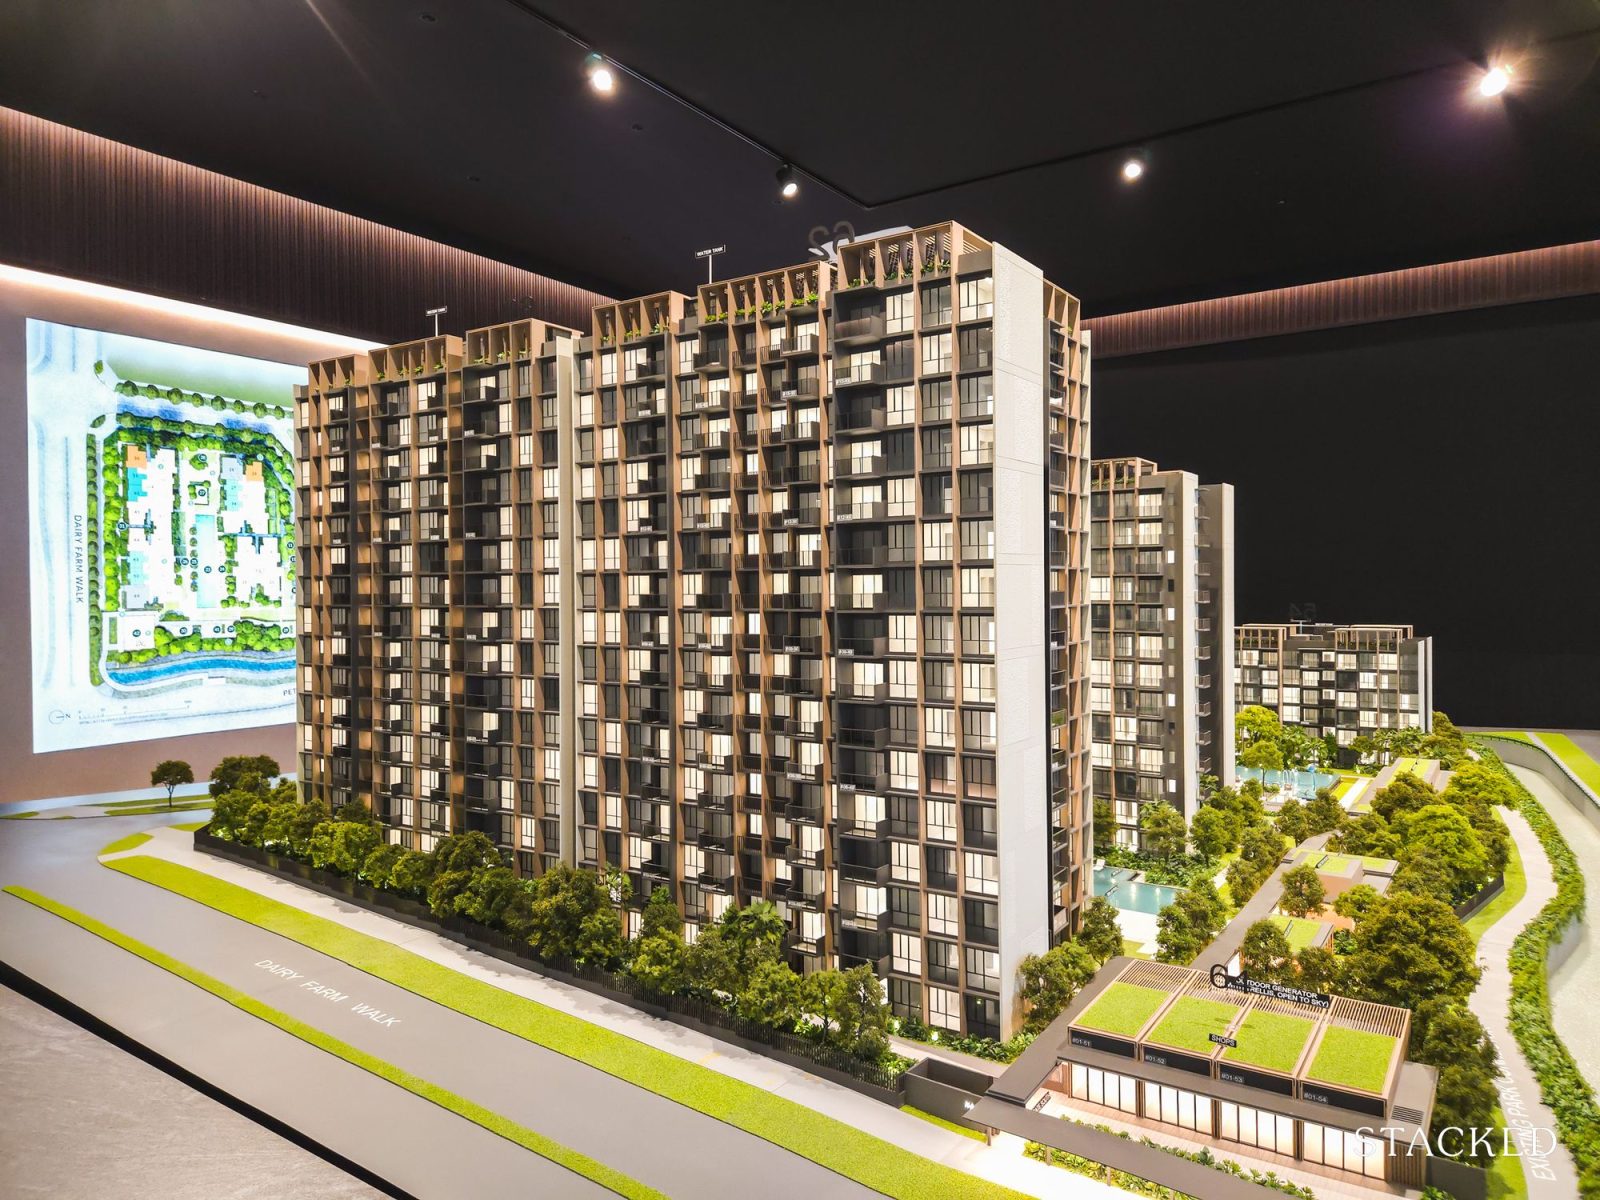
同样在 1 月 31 日至 2 月 1 日周末开盘的 Narra Residences,迄今已售出 122 套,成交中位数价格为 $2,148 psf。这低于首发当天的预订数量;据报道,当时售出 135 套,平均价格为 $2,180 psf。
ERA Singapore 首席执行官 Marcus Chu 表示,较为温和的去化率可能源于消费者疲劳,因为自 2023 年以来(不含 EC),这已是 District 23(Narra Residences 所在区)推出的第 5 个新项目。
Chu 指出,西部地区的新私宅买家以 HDB 升级者为主,但该区域供应有限;除位于 Lakeside Drive 与 Senja Close 的两个即将推出的 EC 项目外,暂无其他确认的新盘。
上述两个项目预计要到 2H2026 才会推出;其后,1H2026 的 GLS 确认名单中亦无西部 GLS 地块。这意味着买家可能要等到 2H2027,该区域才有望再迎来新的公寓项目。
2026 年 OCR 还将迎来更多重量级新盘
总体而言,上月的开发商销售为自 2025年10月 以来最强的一月,当月(含 EC)成交量达 2,446 套。受年末季节性因素影响,2025 年最后两个月一手市场成交放缓——2025年11月 售出 346 套,2025年12月 售出 234 套。
2026年1月 的最新成交也显示,今年将有更多位于 OCR(郊区)的新盘入市。上月(含 EC)开发商销售中,71% 来自 OCR 的项目。
OCR 即将登场的项目包括坐落于 Tampines 的综合体开发 Pinery Residences,以及 Bayshore 与 Tengah 的首批公寓,分别为 Vela Bay 与 Tengah Garden Residences。
与此同时,最新的销售数据也强化了开发商持续执行的定价与销售策略,延续了 2025 年所见的“总价策略(quantum play)”。在买家更关注可负担性的背景下,叠加经修订的 GFA 统一框架,开发商持续校准定价,以尽量符合潜在买家的预算区间,Wong 表示。
根据已提交的交易记录,1 月售出的新非有地私宅(不含 EC)约有 67% 的成交总价低于 $2.5 million。这一常见的“甜蜜点”价位迄今在新公寓买家中反响良好。
2 月将迎来农历新年季节性淡静
展望本月,受本周农历新年开启影响,新私宅销售预计相对更为平淡。市场活动通常是延后而非流失,待大部分节庆结束后,买方兴趣会重新回升。
Chu 补充称,买方活动预计将更多聚焦于市场上已有的在售项目。“任何销售放缓更可能是季节性的,而非基础需求出现转变的信号”。
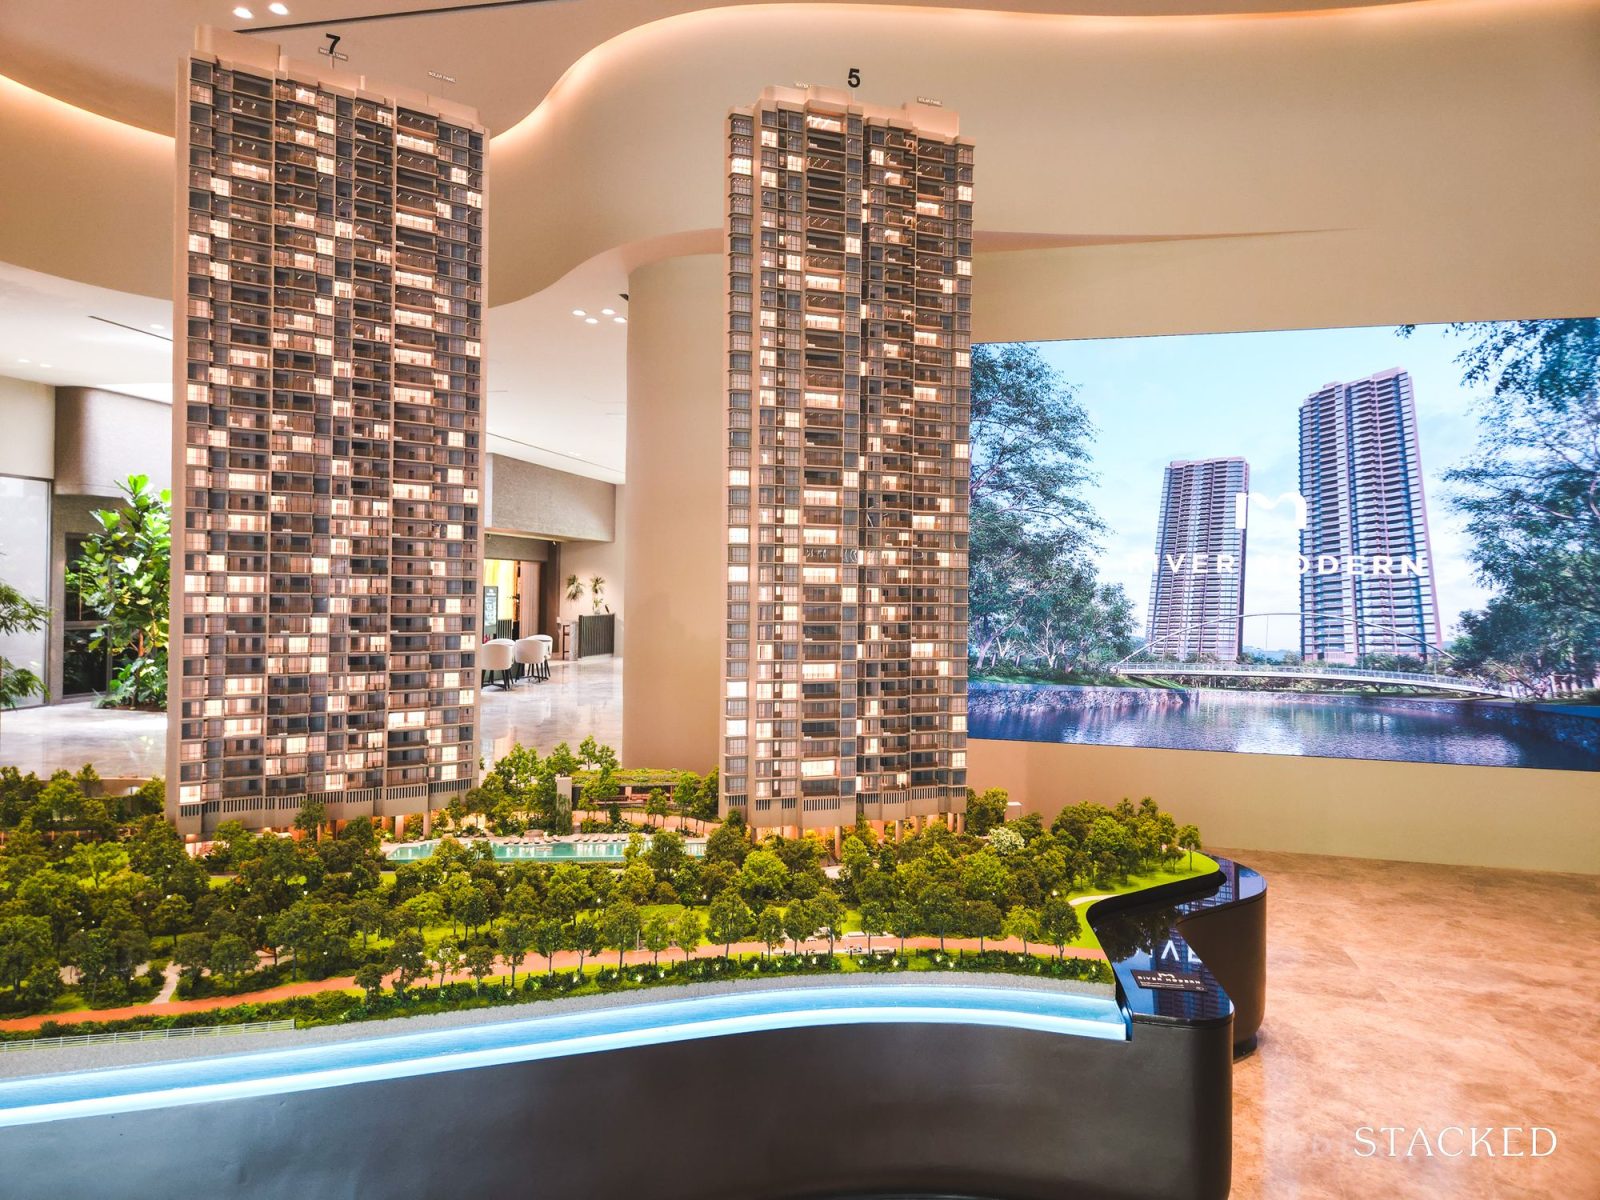
由 GuocoLand 推出的 River Modern 将于 2 月 20 日(周五)开盘,成为下一个重要的新盘项目。鉴于 GuocoLand 优秀的过往业绩、该项目突出的区位条件,以及豪宅市场买气的改善,市场预期较高。
PropNex 的 Wong 表示,“其提供的两至四卧室、相对宽敞且高效布局的户型,也可能吸引广泛的买方群体,包括年轻家庭与 HDB 升级者。”
总体来看,私宅市场今年料将保持韧性,在强劲的自住需求与持续的“适尺化”趋势支撑下,价格温和增长。Chu 补充称,买家可期待今年将有 19 个私宅项目与 5 个 EC 陆续推出。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments