

降低价格的一种方式就是去掉中间商,对吧?
过去对我来说,这简直不必多想。但这些年我不得不承认,某些中间人(以及相关的收费方)是不可或缺的。比如凌晨两点下雨、我通宵加班时,能付一笔平台费,就有人神奇地把炸鸡送到门口,我还是挺感激的。
那都是小事。可一到房地产,就不只是便利问题了,是吗?交易一旦出错,绝不是薯条或大杯饮料没送到那么简单;这可能意味着由于期权失效而损失数千元,或者压根错过最佳报价。
因此,对于“设定经纪佣金上限可以降低房价”这一说法,我不会那么快就随声附和。一方面,我确实理解这在新盘行业里造成的困扰:开发商销售的佣金往往远高于屋主出售时支付的“常态”2%。甚至还有新盘给到 5% 的佣金案例,尽管这通常出现在最难售出的单位(也可能是开发商面临 5 年 ABSD 截止期时)。
可既然这些交易发生在经纪与开发商之间,我们又如何能确定佣金降低就一定会转化为房价下降呢?我想做个理想主义者,相信若开发商支付更低的佣金,大家被计费的每平方英尺(PSF)价格也会更低;但另一面则认为,若经纪费降了,开发商很可能维持售价,只是把更多利润装进自己口袋。
考虑到他们利润空间正在快速收窄,这对开发商而言的确是个难以抵挡的诱惑。
不过,还有谁记得较早前(例如 2007 年)房价同样在高位的时候?也许我记忆有些模糊,但我不认为当时新盘佣金有如今这么高。
最大的问题?是开发商必须在 5 年 ABSD 期限内把所有单位卖出。若未能清盘会面临高额的财务惩罚(虽然这方面已有所放宽),他们只好诉诸此类手段。要么降价,惹怒最早期买家;要么把佣金抬到足以激励经纪去主推你的项目。
再者,还有经纪人数过多的问题。事实上,近几年房地产经纪大致都维持在 30,000+ 左右;这个行业的流动率本就很高。也值得注意的是,许多持有 CEA 执照的人其实并不实际成交。还有一些属于类似这样的案例。
不过,我也不确定设定佣金上限是否真会减少经纪人数——以我的经验,销售行业(无论是保险、房产等)总会先吸引一大批抱有希望的新手,随后很快就会被淘汰分化。
无论如何,就新盘而言,我认为问题不在于经纪太多,而在于房地产中介公司太少
眼下多少带有寡头垄断的意味。开发商除了“三大”中介公司之外可选择的不多;而如果有人尝试协作、抬高佣金(并非我说确有其事),那就可能演变为整个行业层面的难题。
还有转售市场的问题。
首先,我想反对设定佣金上限的行业参与者,恐怕不止经纪本人,还包括出售刊登位的房产门户平台。这已经占去了经纪营销预算的很大一块;一旦经纪减少、佣金降低,他们当然不愿看到这样的改变。
不过,我们此处不讨论门户平台的健康与否:更直接的关切是服务质量。举例而言,有人必须在 6 个月 ABSD 截止前紧急卖房。如果存在一个绝对的佣金上限——比如 1.5%——那么有多少经纪还愿意承担密集营销的投入,放下手头一切专注于这一个房源、为单位做陈设并拍摄视频等,都会成问题。
如果报酬不足以匹配投入,这类卖家可能不得不单打独斗,或者只得到经纪“看在情面上”应付了事的服务,反正他们对成功也不抱太大希望。
就目前而言,已经有经纪不愿接电话做合作分佣;若佣金被封顶、且他们早已在刷新房源上花费过多,这种情况只会更糟。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
因此,经纪与客户应当更详细地沟通营销预算。 我认为,部分经纪若能把与佣金相对应的可能成本讲清楚,会大有裨益。若因较低佣金而导致推进较慢,这也能在一定程度上为经纪解围(至少不会显得他们什么都没做),同时帮助卖方调整预期。
与此同时,其他房产动态……
- 刚满 MOP 的 4 房单位只要 $618,000?仍然找得到,这里有线索。
- 在 ‘24 与 ‘25 年,将有一些声势很高的组屋即将进入转售市场,留意这些项目。
- 在东部的“三大”新盘之间难以抉择?这里教你如何比较 Grand Dunman、Tembusu Grand 和 the Continuum。
- 折扣满满,有些项目直降高达 $650,000。看看你是否觉得这些值得出手。
- Fernhill:靠近 Orchard,低密度,而且低调到你可能从未留意过。来看看这个在其地段上价格颇为惊喜的飞地。
每周销售汇总(4 月 22 日 - 4 月 28 日)
新盘成交价最高前 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| 32 GILSTEAD | $14,543,000 | 4209 | $3,455 | FH |
| WATTEN HOUSE | $4,996,000 | 1539 | $3,246 | FH |
| TEMBUSU GRAND | $3,363,000 | 1432 | $2,349 | 99 yrs (2022) |
| LENTOR MANSION | $3,342,000 | 1485 | $2,250 | 99 yrs (2023) |
| GRAND DUNMAN | $3,256,000 | 1292 | $2,521 | 99 yrs (2022) |
新盘成交价最低前 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| THE LAKEGARDEN RESIDENCES | $1,224,200 | 527 | $2,321 | 99 yrs (2023) |
| HILLHAVEN | $1,367,140 | 678 | $2,016 | 99 yrs (2023) |
| THE LANDMARK | $1,432,000 | 495 | $2,892 | 99 yrs (2020) |
| THE MYST | $1,502,000 | 678 | $2,215 | 99 yrs (2023) |
| LENTORIA | $1,561,000 | 732 | $2,133 | 99 yrs (2022) |
转售成交价最高前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| ARDMORE PARK | $12,500,000 | 2885 | $4,333 | FH |
| THE RESIDENCES AT W SINGAPORE SENTOSA COVE | $6,110,000 | 3348 | $1,825 | 99 yrs (2006) |
| AALTO | $5,820,000 | 2443 | $2,382 | FH |
| THE LUMOS | $5,700,000 | 2433 | $2,343 | FH |
| THE TRIZON | $4,215,000 | 1894 | $2,225 | FH |
转售成交价最低前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| EIGHT COURTYARDS | $700,000 | 549 | $1,275 | 99 yrs (2010) |
| SYCAMORE TREE | $700,000 | 344 | $2,032 | FH |
| THE GREENWICH | $710,000 | 603 | $1,178 | 99 yrs (2009) |
| URBAN VISTA | $725,000 | 441 | $1,643 | 99 yrs (2012) |
| CENTRA HEIGHTS | $738,888 | 431 | $1,716 | FH |
获利最多前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| ARDMORE PARK | $12,500,000 | 2885 | $4,333 | $6,500,000 | 17 年 |
| SPANISH VILLAGE | $4,200,000 | 2056 | $2,043 | $2,700,000 | 28 年 |
| AALTO | $5,820,000 | 2443 | $2,382 | $2,170,000 | 9 年 |
| PANDAN VALLEY | $3,818,000 | 2325 | $1,642 | $1,993,000 | 15 年 |
| MERA SPRINGS | $2,500,888 | 1292 | $1,936 | $1,635,888 | 18 年 |
亏损最多前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| THE LUMOS | $5,700,000 | 2433 | $2,343 | -$2,520,450 | 17 年 |
| THE SCOTTS TOWER | $1,300,000 | 657 | $1,980 | -$1,386,828 | 11 年 |
| DUO RESIDENCES | $1,450,000 | 646 | $2,245 | -$147,000 | 10 年 |
| THE GREENWICH | $710,000 | 603 | $1,178 | -$120,000 | 12 年 |
| WATERSCAPE AT CAVENAGH | $1,038,000 | 581 | $1,786 | -$5,000 | 14 年 |
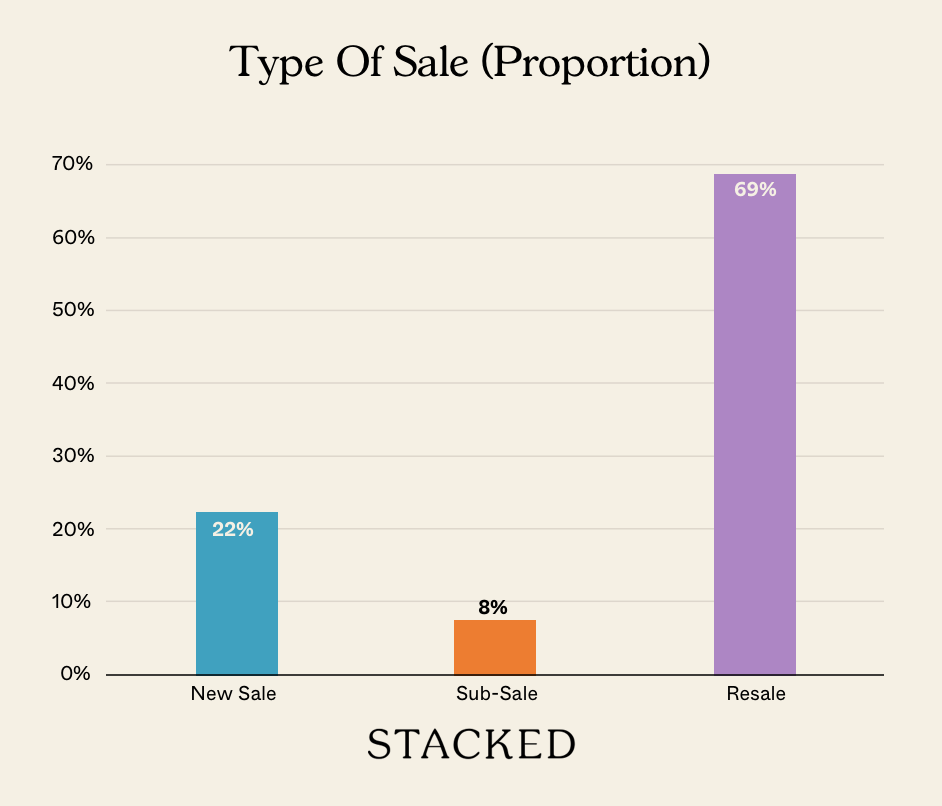
交易构成
在 Stacked 关注我们,获取新盘与转售公寓的深度评测。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments