

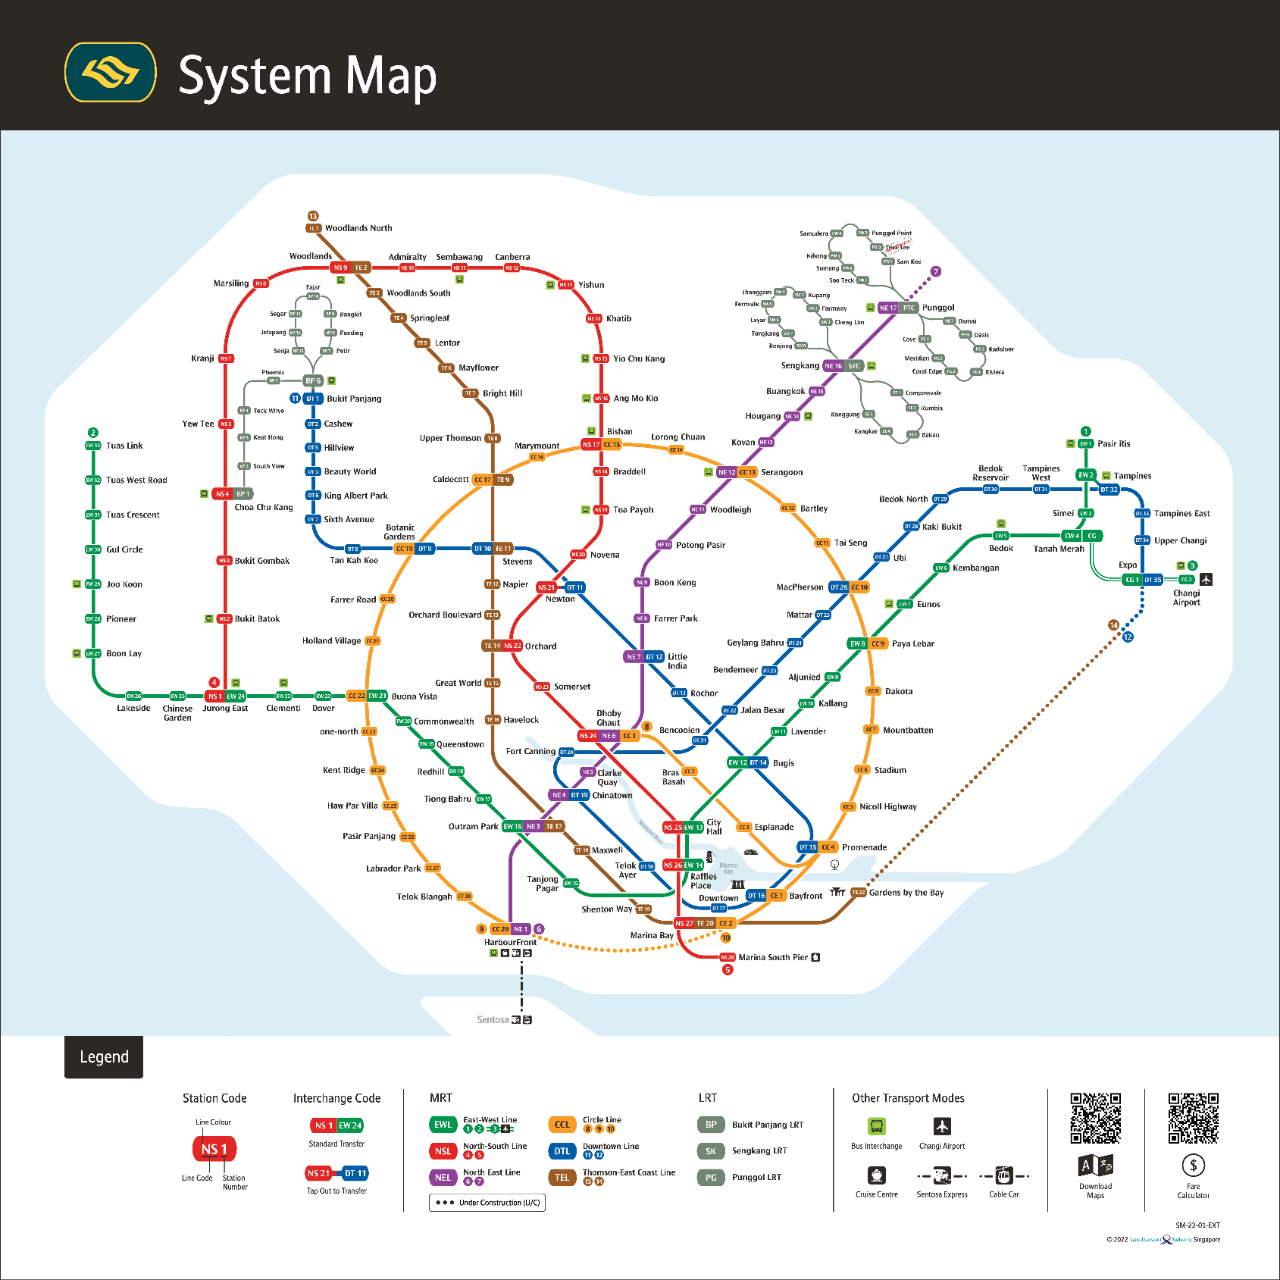
对未来 MRT 线路的理性预测
以下是一些有趣且经过充分研究的关于 MRT 线路的推测,或许将来会看到落地。我个人关注的未来区域包括 Long Island 项目(位于 East Coast Beach 外海)以及 Paya Lebar Airbase 的搬迁。
前者将需要某种形式的补充交通(讨论中建议为一条 LRT 线路);而就 Paya Lebar 机场而言,新的社区面积约 800 公顷;势必需要延伸部分既有铁路线路,并新增一些 MRT 车站。到目前为止,关于该区域新站点尚未有任何消息;考虑到时间跨度,这可以理解,但我会持续留意。我也在思考,这两个新区域的可达性是否会成为问题。
话虽如此,新站点的数量之多,意味着在未来的10到20年内,我预计“家门口有个 MRT 站”将不再是多么稀罕的事。相反,人们会更在意靠近你家的到底是哪些地铁线路,其中一些线路会被视为更“优质”。买家大概也会更加重视在住家附近拥有多条线路,因此只有一条 MRT 线可能已不再足够。
至于通往 Changi Airport 的地铁线路,或者为什么 Tanah Merah 只有一个换乘站,就更别提了。按如今的增长速度,Changi Airport 几乎可以自成一国了——是时候让多条线路通达那里。
再来说一个当下的话题……
关于租房代金券,主流看法似乎是“力度不够”。
我指的是每月 $300 的租房代金券,详情可见这里。这些代金券旨在分担在公开市场租房的成本,因为 Covid 爆发后不久,HDB 租金一度失控。如今这些租金开始略有回落,但租客的反应就像是在电锯事故中受伤的人被告知有人带来了一块创可贴——谈不上多乐观。
统一发放 $300 或许并非最佳做法,因为有些人的处境确实比他人更艰难。若你是低收入家庭,例如每月 $5,000,我怀疑 $300 的代金券能起到多大帮助,毕竟 Woodlands 的 3 房式租金(截至 2024 年 1 月底)平均每月 $2,400
我知道按收入分级会带来更多文书工作;但这很值得做,因为它恰好发生在人生至关重要、又较为脆弱的阶段。受影响的新加坡人正处在取得首套住房的关键节点,同时还可能要应对结婚或迎来首个孩子等成本;这是一个足以证明需要更多帮助的重要转折点。
因此,尽管我认为全面上调租房代金券或许过头,但对低收入档家庭适度提高,可能更为合理。
这也折射出我们对租客的看法
就个人观点而言,我觉得新加坡人长期以来被“训练”得对租客议题不够重视。这是一个在自有住房率接近 90% 的国家里很自然的结果:不同于美国或欧盟,当地居民也大量依赖租赁,我们更习惯把租房视为主要是外国人才会遇到的问题。
(而那些外国人有时被刻板地等同为在 Orchard Road 租公寓的富裕外派人士,他们显然并不需要帮助)
但正因这种一概而论的假设,我们往往忽略了为逃离功能失调家庭的新加坡人、终身单身者、陷入财务困境的人,甚至是低收入的外籍工人(说实话,从建筑到餐饮(F&B)行业,都离不开他们多年来的支撑)。
也许是时候重新审视租赁政策了,尤其考虑到在类似 Covid 这样的黑天鹅事件中,它们所能产生的影响。除了偶尔需要租房的新加坡人,我们也必须正视有多少行业依赖低薪外籍工人;应当纠正“他们更需要我们”的错误假设。
部分感想来源于我过去两周在 New York City 的观察(我又去我最爱的根据地待了一阵),当地租金近期创下历史新高。其中涉及的社会困境无需我多作解释;新加坡人同样难以躲过近来的通胀,你们懂那种感受。但我注意到的一个因素是商业活力减弱:外出用餐的人更少了,新店铺开张也更少,城市的“繁忙感”有所流失;这些似乎都归因于高租金,以及由此带来的生活成本。
再强调一次,我明白两座城市并不可比,因为我们异常高的自有住房率;但一个共通点是,外籍工人的高住宿成本确实会伤害企业经营,并让某些生活方式变得更难负担。
同时,其他房地产资讯……
- 两套价格均为 $1.8 million 的公寓,却有截然不同的结果,且相距不远。这里是主要启示。
- Jalan Wangi 一直较为低调,这里仍是少数还能找到约 $2 million 的有地住宅的地方之一。
- 来看看这套art-deco 风格的家,看看在 699 sq.ft. 的单位里,如何装下丰富的色彩与活力。
- 假房源在 2024 年依然存在,因此务必提高警惕。
每周成交盘点(3 月 11 日 - 3 月 17 日)
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
新盘成交价格最高前 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| ONE BERNAM | $3,685,000 | 1421 | $2,594 | 99 年 (2019) |
| 19 NASSIM | $3,583,000 | 1055 | $3,397 | 99 年 (2019) |
| LENTOR MANSION | $3,512,000 | 1507 | $2,331 | 99 年 |
| THE LANDMARK | $3,336,083 | 1141 | $2,924 | 99 年 (2020) |
| LENTOR HILLS RESIDENCES | $2,867,000 | 1356 | $2,114 | 99 年 |
新盘成交价格最低前 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| LENTOR MANSION | $1,137,000 | 527 | $2,156 | 99 年 |
| LENTORIA | $1,198,000 | 538 | $2,226 | 99 年 |
| THE LAKEGARDEN RESIDENCES | $1,555,700 | 732 | $2,125 | 99 年 |
| THE MYST | $1,558,000 | 678 | $2,297 | 99 年 |
| HILLHAVEN | $1,582,785 | 797 | $1,987 | 99 年 (2023) |
转售成交价格最高前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| CAIRNHILL PLAZA | $5,050,000 | 2820 | $1,791 | 永久产权 |
| THE TRIZON | $4,850,000 | 2314 | $2,096 | 永久产权 |
| ST REGIS RESIDENCES SINGAPORE | $3,868,000 | 1507 | $2,567 | 999 年 (1995) |
| SOMMERVILLE PARK | $3,710,000 | 1948 | $1,904 | 永久产权 |
| THE SEA VIEW | $3,690,000 | 1410 | $2,617 | 永久产权 |
转售成交价格最低前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| THE INFLORA | $560,000 | 463 | $1,210 | 99 年 (2012) |
| CAMBRIDGE VILLAGE | $700,000 | 452 | $1,548 | 永久产权 |
| THE VERVE | $733,000 | 441 | $1,661 | 永久产权 |
| THE PLAZA | $750,000 | 592 | $1,267 | 99 年 (1968) |
| THE SANTORINI | $752,000 | 527 | $1,426 | 99 年 (2013) |
获利最多前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| THE TRIZON | $4,850,000 | 2314 | $2,096 | $1,804,800 | 14 年 |
| THE SEA VIEW | $3,690,000 | 1410 | $2,617 | $1,510,000 | 13 年 |
| LAGUNA PARK | $1,820,000 | 1615 | $1,127 | $1,380,000 | 25 年 |
| OASIS GARDEN | $2,235,000 | 1238 | $1,806 | $1,258,000 | 15 年 |
| CENTRAL GREEN CONDOMINIUM | $2,350,000 | 1346 | $1,747 | $1,230,000 | 28 年 |
亏损最多前 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| THE CREST | $2,188,888 | 1292 | $1,695 | -$160,112 | 6 年 |
| ONE-NORTH RESIDENCES | $955,000 | 592 | $1,613 | -$25,000 | 12 年 |
| KINGSFORD . HILLVIEW PEAK | $765,000 | 517 | $1,481 | $15,000 | 9 年 |
| SEAHILL | $806,000 | 495 | $1,628 | $65,877 | 12 年 |
| THE VERVE | $733,000 | 441 | $1,661 | $81,000 | 6 年 |
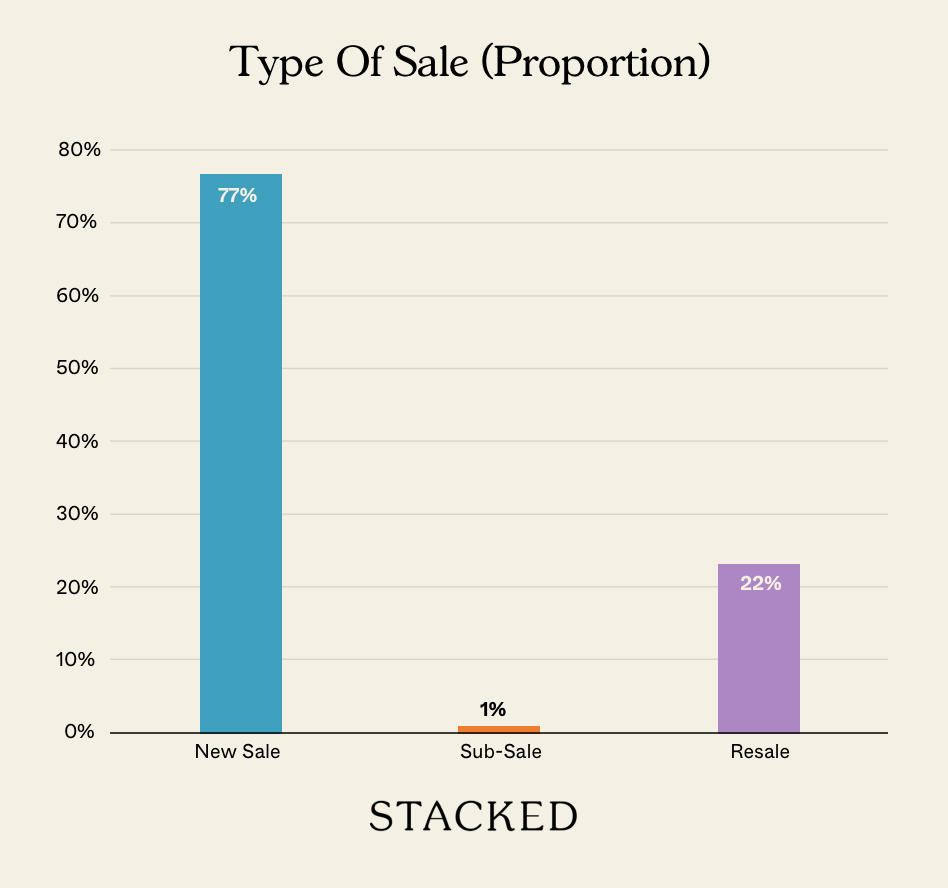
成交类型占比
关注 Stacked,获取更多新加坡房地产市场资讯。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments