


你好,Stackedhomes,
在过去 4-5 年里,我一直默默阅读你们的文章。你们的内容客观中立,并为购房提供了深入的见解与分析。
背景。
我和太太今年将分别年满 42 与 43。我们有 3 个在读小学的孩子和一名帮佣。我们的年收入合计约 $330k。目前居住在 Jurong 地区的 HDB EA,尚余贷款 $270k。我们计划出售现有住房(希望能以 $800k 售出)以资助下一次购置。我们希望就以下选项征询你们的意见:
1. 购买一套转售的租赁地契 3 房公寓(房龄不超过 20 年)+ 保留现金利润,等待更佳的投资机会
2. 购买一套转售的租赁地契 3 房公寓(房龄不超过 20 年)+ 再购一套 1/2 卧室单位作投资(于未来 3-5 年出售)。
3. 购买一套 4/5 房双钥匙公寓,并在未来 3-5 年将单间出租。
4. 共同购买 District 14/15 的永久产权 3/4 房单位。
基于以上,哪一个选项最值得推荐?或者会有第 5 个选项?
我之前忘了补充,我们可用现金为 $100k,CPF OA 为 $210k。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢你的来信与支持,特别高兴听到我们的文章对你有所帮助。
先做个自我介绍;我是 Aaron,Stacked 的合作顾问之一。过去几年,我很荣幸协助了许多像你一样的 HDB 业主升级到私人物业。
鉴于像你目前所持有的这类较大面积 HDB 行政式组屋的需求旺盛,你自然会好奇,现在是否是放手升级至私人物业的合适时机。
在深入讨论各个选项之前,先来评估一下你的可负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
以下是今年 1 月至今 Jurong West 成交的一些 HDB 行政式组屋:
| 日期 | 座号 | 街道 | 楼层 | 面积 (sqm) | 租约起始年份 | 价格 |
| Mar 2024 | 671A | Jurong West St 65 | 10 to 12 | 125 | 2002 | $700,000 |
| Mar 2024 | 669B | Jurong West St 64 | 10 to 12 | 130 | 2000 | $683,000 |
| Mar 2024 | 626 | Jurong West St 65 | 01 to 03 | 130 | 2001 | $640,000 |
| Mar 2024 | 628 | Jurong West St 65 | 10 to 12 | 130 | 2001 | $716,888 |
| Mar 2024 | 607 | Jurong West St 65 | 10 to 12 | 133 | 2001 | $698,000 |
| Mar 2024 | 688 | Jurong West Ctrl 1 | 10 to 12 | 139 | 1998 | $800,000 |
| Mar 2024 | 334 | Kang Ching Rd | 10 to 12 | 139 | 1997 | $828,000 |
| Feb 2024 | 274C | Jurong West St 25 | 07 to 09 | 126 | 2002 | $620,000 |
| Feb 2024 | 665A | Jurong West St 64 | 13 to 15 | 130 | 2000 | $769,000 |
| Feb 2024 | 669C | Jurong West St 64 | 01 to 03 | 130 | 2000 | $635,000 |
| Feb 2024 | 630 | Jurong West St 65 | 10 to 12 | 130 | 2001 | $685,000 |
| Feb 2024 | 666A | Jurong West St 65 | 13 to 15 | 130 | 2000 | $748,000 |
| Feb 2024 | 666B | Jurong West St 65 | 04 to 06 | 130 | 2000 | $750,000 |
| Feb 2024 | 686A | Jurong West Ctrl 1 | 04 to 06 | 132 | 2000 | $778,000 |
| Feb 2024 | 656A | Jurong West St 61 | 10 to 12 | 132 | 2002 | $705,000 |
| Feb 2024 | 910 | Jurong West St 91 | 10 to 12 | 141 | 1988 | $670,000 |
| Jan 2024 | 671C | Jurong West St 65 | 07 to 09 | 125 | 2002 | $668,000 |
| Jan 2024 | 666B | Jurong West St 65 | 04 to 06 | 130 | 2000 | $695,000 |
| Jan 2024 | 605 | Jurong West St 62 | 13 to 15 | 133 | 2001 | $730,000 |
在没有你的具体地址的情况下,我无法判断 $800,000 的售出价格是否可行。不过,鉴于已有两套单位以该价位成交,若你的物业位于相似的组团,或许可以达成。但更为审慎起见,我会以平均成交价 $711,520 来进行计算。为便于计算,我们将其四舍五入为 $712,000。
出售
| 说明 | 金额 |
| 成交价 | $712,000 |
| 未清贷款 | $270,000 |
| 销售所得(CPF + 现金) | $442,000 |
购买
合并负担能力
| 说明 | 金额 |
| 基于合并年收入 $330K、年龄 42 与 43、按 4.8% 利率计算的最高贷款额* | $2,463,190 (22-year tenure) |
| CPF + 现金 | $752,000 |
| 假设 25% 首付为 $752,000* 的最高购买价 | $3,008,000 |
| 基于 $3,215,190 的 BSD | $120,080 |
| 估算可负担额度 | $2,887,920 |
*假设你们的收入平均分配
**尽管你的最高贷款额为 $2,463,190,但由于用于 25% 首付的 CPF + 现金有限,你的贷款额度会相应减少
个人负担能力
妻子
| 说明 | 金额 |
| 基于每月固定收入 $13,750、年龄 42、按 4.8% 利率计算的最高贷款额 | $1,262,421 (23-year tenure) |
| CPF + 现金 | $376,000 |
| 假设 25% 首付为 $752,000 的最高购买价 | $1,504,000 |
| 基于 $1,504,000 的 BSD | $44,800 |
| 估算可负担额度 | $1,459,200 |
丈夫
| 说明 | 金额 |
| 基于每月固定收入 $13,750、年龄 43、按 4.8% 利率计算的最高贷款额 | $1,231,595 (22-year tenure) |
| CPF + 现金 | $376,000 |
| 假设 25% 首付为 $752,000 的最高购买价 | $1,504,000 |
| 基于 $1,504,000 的 BSD | $44,800 |
| 估算可负担额度 | $1,459,200 |
在以上计算中,你们各自的负担能力相同,是因为我假设你们的收入以及 CPF + 现金资金均为平均分配。鉴于你们拥有相当可观的 CPF + 现金,亦可通过调整现金部分来改变各自的预算。
现在我们逐一梳理你正考虑的选项。
选项 1:购买一套转售的租赁地契 3 房公寓,并等待其他投资机会
我在此假设这套 3 房单位将以单一名义购买。鉴于目前房价与利率均处高位,若并不急于购置第二套物业,你可以先观望,同时将额外资金配置到其他投资机会。
我们假设由你太太购买这套 3 房单位,因为她可获批的贷款更高。我也会额外拨出 $200,000 用于此次购置,以提升她的可负担能力并拓宽选择范围。
妻子的修正负担能力
| 说明 | 金额 |
| 基于每月固定收入 $13,750、年龄 42、按 4.8% 利率计算的最高贷款额 | $1,262,421 (23-year tenure) |
| CPF + 现金 | $576,000 |
| 贷款 + CPF + 现金总额 | $1,838,421 |
| 基于 $1,838,421 的 BSD | $61,521 |
| 估算可负担额度 | $1,776,900 |
在接近 $1.8M 的预算下,取决于你所期望的地段,你可以找到多种 20 年内房龄的 3 房单位。在挑选物业时,持有期十分关键。由于你未明确说明,我将以 10 年为计算周期。若你太太以 $1.7M 购置单位,费用可能如下。
| 说明 | 金额 |
| 购买价 | $1,700,000 |
| BSD | $54,600 |
| CPF + 现金 | $576,000 |
| 所需贷款 | $1,178,600 |
| 说明 | 金额 |
| BSD | $54,600 |
| 利息支出(假设 4% 利率,贷款年期 23 年) | $400,328 |
| 房产税 | $25,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $522,728 |
我们也来看看潜在的增值。我会假设该物业按过去十年所有非有地私人住宅的平均增速,即每年 2.9% 增长。
| 时间 | 价格 | 涨幅 |
| Starting point | $1,700,000 | $0 |
| Year 1 | $1,749,300 | $49,300 |
| Year 2 | $1,800,030 | $100,030 |
| Year 3 | $1,852,231 | $152,231 |
| Year 4 | $1,905,945 | $205,945 |
| Year 5 | $1,961,218 | $261,218 |
| Year 6 | $2,018,093 | $318,093 |
| Year 7 | $2,076,618 | $376,618 |
| Year 8 | $2,136,840 | $436,840 |
| Year 9 | $2,198,808 | $498,808 |
| Year 10 | $2,262,573 | $562,573 |
我也假设剩余的 $176,000(CPF + 现金)在你丈夫的 CPF 中,以每年 2.5% 的利率累积。
| 时间 | CPF 资金 | 获得的利息 |
| Starting point | $176,000 | $0 |
| Year 1 | $180,400 | $4,400 |
| Year 2 | $184,910 | $8,910 |
| Year 3 | $189,533 | $13,533 |
| Year 4 | $194,271 | $18,271 |
| Year 5 | $199,128 | $23,128 |
| Year 6 | $204,106 | $28,106 |
| Year 7 | $209,209 | $33,209 |
| Year 8 | $214,439 | $38,439 |
| Year 9 | $219,800 | $43,800 |
| Year 10 | $225,295 | $49,295 |
在缺少你更具体数据的情况下,很难给出更精确的建议。但如果这部分资金以现金形式持有,你也有机会通过其他投资渠道获取更高回报。
若采取此路径的总收益:$562,573 + $49,295 - $522,728 = $89,140
选项 2:购买一套转售的租赁地契 3 房公寓,再购一套 1 或 2 卧室单位作投资
| 优点 | 缺点 |
| 租金收入 | 更高的前期成本 |
| 投资组合多元化 | 为两套房融资并进行管理 |
此选项更适合希望获得额外收入且能接受租户管理的人士。
鉴于你还需要动用 CPF + 现金购买投资物业,在该情境下,我仅再为你太太名下的自住房拨出额外 $100,000。
妻子的修正负担能力
| 说明 | 金额 |
| 基于每月固定收入 $13,750、年龄 42、按 4.8% 利率计算的最高贷款额 | $1,262,421 |
| CPF + 现金 | $476,000 |
| 贷款 + CPF + 现金总额 | $1,738,421 |
| 基于 $1,738,421 的 BSD | $56,521 |
| 估算可负担额度 | $1,681,900 |
若你太太以 $1.6M 购入单位,相关成本如下。
| 说明 | 金额 |
| 购买价 | $1,600,000 |
| BSD | $49,600 |
| CPF + 现金 | $476,000 |
| 所需贷款 | $1,173,600 |
| 说明 | 金额 |
| BSD | $49,600 |
| 利息支出(假设 4% 利率,贷款年期 23 年) | $398,630 |
| 房产税 | $22,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $513,030 |
丈夫的修正负担能力
| 说明 | 金额 |
| 基于每月固定收入 $13,750、年龄 43、按 4.8% 利率计算的最高贷款额 | $1,231,595 |
| CPF + 现金 | $276,000 |
| 假设 25% 首付为 $752,000 的最高购买价 | $1,104,000 |
| 基于 $1,104,000 的 BSD | $28,760 |
| 估算可负担额度 | $1,075,240 |
我们假设投资物业的购买价为 $1M,租金回报率为 3%。
| 说明 | 金额 |
| 购买价 | $1,000,000 |
| BSD | $24,600 |
| CPF + 现金 | $276,000 |
| 所需贷款 | $748,600 |
| 说明 | 金额 |
| BSD | $24,600 |
| 利息支出(假设 4% 利率,贷款年期 22 年) | $251,125 |
| 房产税 | $36,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $300,000 |
| 中介费(每 2 年支付一次) | $13,500 |
| 总成本 | $55,225 |
为便于计算,我将假设两套物业均以每年 2.9% 的幅度增长。
| 时间 | 总房产价值 | 涨幅 |
| Starting point | $2,600,000 | $0 |
| Year 1 | $2,675,400 | $75,400 |
| Year 2 | $2,752,987 | $152,987 |
| Year 3 | $2,832,823 | $232,823 |
| Year 4 | $2,914,975 | $314,975 |
| Year 5 | $2,999,509 | $399,509 |
| Year 6 | $3,086,495 | $486,495 |
| Year 7 | $3,176,003 | $576,003 |
| Year 8 | $3,268,108 | $668,108 |
| Year 9 | $3,362,883 | $762,883 |
| Year 10 | $3,460,406 | $860,406 |
若采取此路径的总收益:$860,406 - $513,030 - $55,225 = $292,151
选项 3:共同购买 4 或 5 房双钥匙单位,并出租单间
| 优点 | 缺点 |
| 自住型投资—自住单位的房产税低于非自住单位 | 购买价更高 |
| 租金收入 | 双钥匙单位未来可能更难出手 |
此选项或更适合既希望获得额外空间,又希望获得补充收入的家庭。
我们此前也对双钥匙单位的盈利性做过分析,详见这里。
我们的分析显示,整体而言,同一项目内,双钥匙单位的升值速度往往低于常规单位。不过需要指出的是,双钥匙单位的成交笔数较少,可能会影响统计结果。此外,双钥匙单位过去更受投资者欢迎,因此多数业主通过租金收益获取回报,转售时对显著升值的压力相对较小。
以合并可负担额度 $2.8M 来看,你在 4 房双钥匙单位上仍有不错的选择空间。我们以 $2.5M 的成交价为例,并将单间以每月 $2,500 出租。
| 说明 | 金额 |
| 购买价 | $2,500,000 |
| BSD | $94,600 |
| CPF + 现金 | $752,000 |
| 所需贷款 | $1,842,600 |
| 说明 | 金额 |
| BSD | $94,600 |
| 利息支出(假设 4% 利率) | $618,118 |
| 房产税 | $60,800 |
| 管理费(假设 $500/月) | $60,000 |
| 租金收入 | $300,000 |
| 中介费(每 2 年支付一次) | $13,500 |
| 总成本 | $547,018 |
同样假设每年 2.9% 的增长率:
| 时间 | 总房产价值 | 涨幅 |
| Starting point | $2,500,000 | $0 |
| Year 1 | $2,572,500 | $72,500 |
| Year 2 | $2,647,103 | $147,103 |
| Year 3 | $2,723,868 | $223,868 |
| Year 4 | $2,802,861 | $302,861 |
| Year 5 | $2,884,144 | $384,144 |
| Year 6 | $2,967,784 | $467,784 |
| Year 7 | $3,053,850 | $553,850 |
| Year 8 | $3,142,411 | $642,411 |
| Year 9 | $3,233,541 | $733,541 |
| Year 10 | $3,327,314 | $827,314 |
若采取此路径的总收益:$827,314 - $547,018 = $280,296
选项 4:共同购买 District 14/15 的永久产权 3 或 4 房
| 优点 | 缺点 |
| 永久产权物业具备长期升值潜力 | 成本更高 |
此选项更适合将保值与长期投资置于优先的买家。
在我们另一篇文章中,我们发现租赁地契与永久产权物业在早期皆呈现回报上升的趋势。然而,正如预期,长期持有下,永久产权物业在价格表现上更具韧性。
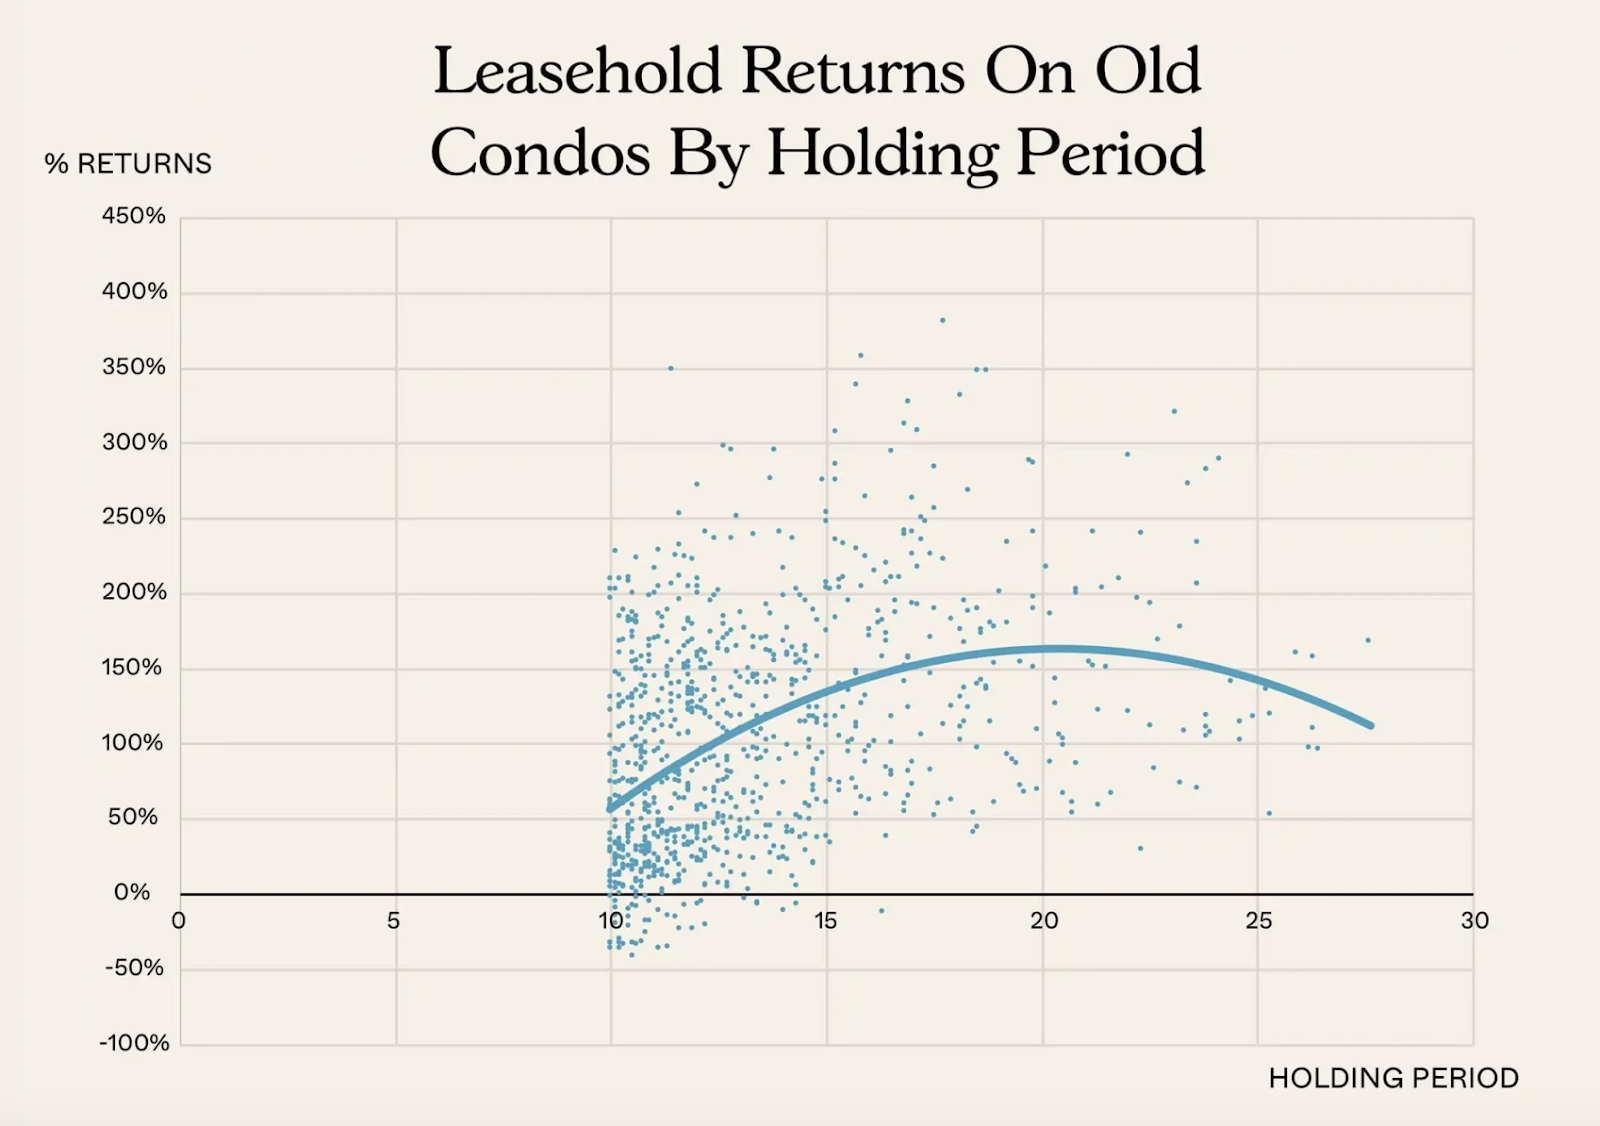
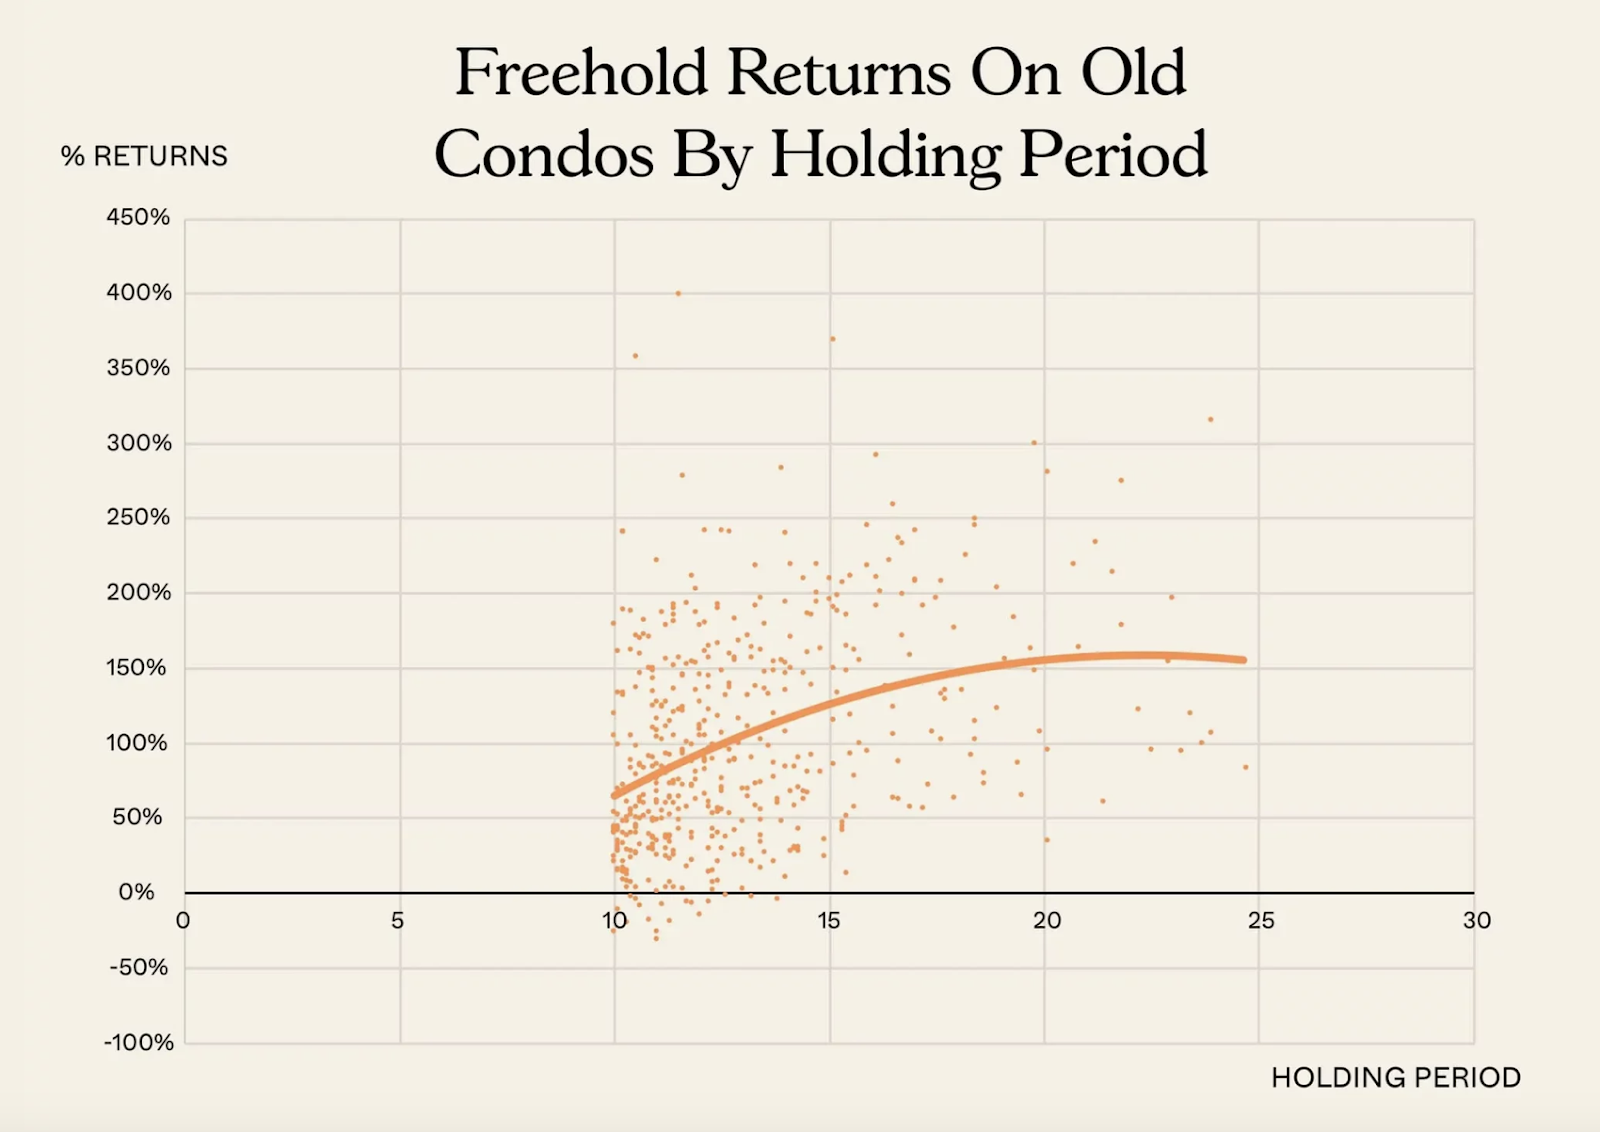
该选项是否适合,取决于你的持有期。若持有期较短,考虑租赁地契物业可能更合理,因为其总体成本更低,且相较永久产权物业可能具备更好的增长率。但若你计划更长期的持有,这一选择也可行。
以 $2.8M 的预算,在 District 14 与 15 有诸多选择。不过需注意,其中许多为小型精品项目。此外,永久产权物业的成交量相对较低,可能需要一定等待时间。
若以 $2.8M 购置一套永久产权单位,相关成本如下。
| 说明 | 金额 |
| 购买价 | $2,800,000 |
| BSD | $109,600 |
| CPF + 现金 | $752,000 |
| 所需贷款 | $2,157,600 |
| 说明 | 金额 |
| BSD | $109,600 |
| 利息支出(假设 4% 利率) | $723,787 |
| 房产税 | $78,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $954,187 |
假设该物业同样以每年 2.9% 的幅度增长:
| 时间 | 总房产价值 | 涨幅 |
| Starting point | $2,800,000 | $0 |
| Year 1 | $2,881,200 | $81,200 |
| Year 2 | $2,964,755 | $164,755 |
| Year 3 | $3,050,733 | $250,733 |
| Year 4 | $3,139,204 | $339,204 |
| Year 5 | $3,230,241 | $430,241 |
| Year 6 | $3,323,918 | $523,918 |
| Year 7 | $3,420,311 | $620,311 |
| Year 8 | $3,519,500 | $719,500 |
| Year 9 | $3,621,566 | $821,566 |
| Year 10 | $3,726,591 | $926,591 |
若采取此路径的总亏损:$926,591 - $954,187 = -$27,596
你应该怎么做?
我们再快速回顾一下各选项可能涉及的成本与收益:
| 选项 | 潜在成本 | 潜在收益(扣除成本后) | 持有物业数量 |
| 1. 购买一套转售的租赁地契 3 房公寓,并等待其他投资机会 | $522,728 | $89,140 | 1 |
| 2. 购买一套转售的租赁地契 3 房公寓,再购一套 1 或 2 卧室单位作投资 | $568,255 | $292,151 | 2 |
| 3. 共同购买 4 或 5-bedroom 双钥匙单位并出租单间 | $547,018 | $280,296 | 1 |
| 4. 共同购买 District 14/15 的永久产权 3 或 4 房 | $954,187 | -$27,596 | 1 |
在作出结论前,我想指出,情境 1 的现金与 CPF 支出低于情境 2-4。这意味着,为了公平比较,你还需将情境 2-4 中本会投入的现金/CPF 视为可用于投资的资金并计入回报。
两者差额为 $176,000($752,000 减去 $576,000)。因此,我将假设每年 4% 的投资回报。通常而言,股票的长期年化回报可达 7% 左右,但考虑到此情境是为日后投资物业存钱,我会假设风险较低的投资(如债券)带来较低回报。在这种情况下,额外的投资收益如下:
| 期间 | 余额 |
| 1 | $176,000 |
| 2 | $183,040 |
| 3 | $190,362 |
| 4 | $197,976 |
| 5 | $205,895 |
| 6 | $214,131 |
| 7 | $222,696 |
| 8 | $231,604 |
| 9 | $240,868 |
| 10 | $250,503 |
| 收益 | $74,503 |
10 年内多获得的 $74,503 使得总体收益达到 $163,643,但仍低于情境 2 与 3 的收益。
鉴于潜在收益具有不确定性,且很大程度取决于你所选择的具体项目,我们不妨聚焦比较各方案的潜在成本。
除选项 4 外,其余各选项的成本相当接近。最终抉择取决于你的购置目标与持有期限。
尽管选项 3 可带来租金收入,但从历史数据看,双钥匙单位升值较慢,且未来转售可能面临一定挑战,因此未必理想。
若你打算长期持有,例如 20 至 30 年,选项 4 也适合,因为永久产权物业的价格通常更能经受时间考验。然而如前所述,短期内由于入场价更高、成本显著上升,且并无法保证相较租赁地契物业会有更好的升值,它可能并非最佳之选。
选项 1 提供了最高的灵活度与流动性,这对于有 3 名在读小孩与一名帮佣的家庭而言尤为重要。
不过,若你更侧重于房产投资与获取租金收入,只有选项 2 能够同时持有两套物业。
这有利于将自住房与投资房分开管理,同时两者皆有潜在的资本增值空间。
租金收入也有助于抵销开支。若你倾向留在西部,不妨留意较新的转售 Executive Condominium(EC)单位,其价格更亲民,且西部陆续有新的 EC 推出,或有助于支撑价格稳定。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments