

亲爱的 Stacked,
我和妻子在 Sengkang 的 Treasure Crest 购买了我们的第一套住房,为低楼层的 1,076 sq ft 三卧室高级单位。该单位朝向 Anchorvale Crescent 上另一处行政公寓 OLA。前些时候,我们进行了产权分拆(decoupling),随后购买了 Lentoria 的一个单位,目的是为了让孩子更接近一所小学。
Lentoria 预计将在 2027 年年中取得临时入伙许可证(TOP)。在为搬家做准备的同时,我们正在决定如何处理手上的 Treasure Crest 单位:是将其出租,还是出售。
如果最终出售更合适,也希望你们能给予建议,看是否有必要再购买一处投资物业;若是,当前市场环境下应选择哪一类物业更为恰当。
谢谢。
你好,感谢来信!
你们这起案例最引人注目之处在于,你们已经完成了多数自住业主最难落实的部分:先分拆产权,再购买 Lentoria,以便为孩子就读小学做好地理位置上的布局。这样的置业次序需要战略性规划,许多自住者往往会忽略。
随着 Lentoria 即将完工并取得 TOP,Treasure Crest 将从你们的家庭自住房,转变为一项投资资产。由此评估方式也应随之改变。关键问题在于,从现在开始,它在你们资产组合中将扮演什么角色,以及它是否仍是胜任该角色的合适资产。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
Treasure Crest 转售单位至今的表现如何
Treasure Crest 位于 Sengkang 的 Anchorvale Crescent,属第 19 区(District 19)的 99 年地契行政公寓(EC)。项目于 2018 年取得 TOP,并在 2023 年达到 5 年最低自住年限(MOP)。
鉴于截至 2025 年底,Treasure Crest 的所有转售交易都涉及最初直接向发展商购买的业主,我们将假设你们是以项目开盘价直接从发展商购入该单位。
通常,首批 EC 业主会受益于 MOP 之后的重定价效应。这意味着一旦项目达到 MOP 并进入转售市场,它将更直接地与周边的纯私宅公寓竞争。要决定下一步行动,关键在于理解这种重定价在多大程度上已经发生。
Treasure Crest 从开盘至 2025 年的平均 $PSF 走势
| 年份 | Treasure Crest 平均 $PSF | D19 非有地私宅 | 所有非有地私宅 |
| 2016 | $745 | $1,011 | $1,232 |
| 2017 | $783 | $1,054 | $1,304 |
| 2018 | $1,054 | $1,181 | $1,435 |
| 2019 | $1,061 | $1,291 | $1,560 |
| 2020 | - | $1,275 | $1,513 |
| 2021 | $1,076 | $1,273 | $1,600 |
| 2022 | $1,119 | $1,402 | $1,712 |
| 2023 | $1,392 | $1,479 | $1,869 |
| 2024 | $1,434 | $1,788 | $1,886 |
| 2025 | $1,541 | $1,649 | $2,092 |
| 年化 | 8.41% | 5.58% | 6.06% |
自 2016 年约 $745 psf 的平均开盘价起,Treasure Crest 的价格在 2025 年已上升至约 $1,541 psf。按年化计算增长率为 8.41%,跑赢同一时期 District 19 非有地私宅(5.58%)以及更广泛的非有地私宅市场(6.06%)。
需要注意的一点是,项目 MOP 之前记录的 5 笔转售交易需要特别批准,并不能代表公开市场条件。更具参考意义的信号,是 2022 年平均 $1,119 psf 到 2023 年 $1,392 psf 的跃升,这反映了 EC 进入转售市场时通常会出现的重定价。
在个别交易层面,也呈现出明确的盈利趋势,具体如下所示。
Treasure Crest 转售盈利情况
| 户型 | 平均回报率 | 平均获利 | 平均持有期 (年) | 成交笔数 |
| 3-bedroom | 92.42% | $733,434 | 7.7 | 162 |
| 4-bedroom | 91.67% | $956,529 | 8.0 | 17 |
根据 Stacked 汇总的转售数据,Treasure Crest 记录在案的 162 笔三卧室转售交易全部获利,平均获利约 $733,000,平均持有时间接近 8 年。
涉及四卧单位的 17 笔交易样本较少,难以视为统计上具有代表性,但从可见回报来看,大体与三卧单位处于相近区间。
识别推动上述较强盈利的驱动因素十分重要,因为后续的转售单位未必会在相同条件下成交。
两大因素为初期的价格增长提供了主要助力:一是受补贴的开盘定价;二是疫情之后私宅转售价格的强劲上涨。
按近期成交计,Treasure Crest 的转售单位平均价格约为 $1.5 million,明显高于首批买家的当年入场价。因此,后续的转售买家已难以享有同样的价格优势,MOP 后的重定价顺风基本已被消化。
这并不意味着 Treasure Crest 缺乏吸引力或竞争力;但接下来任何价格升幅,更多将由更广泛的私宅市场环境所驱动,而非 EC 特有的机制。
租金回报实际意味着什么
根据最新转售数据,Treasure Crest 一套典型的 1,076 sq ft 三卧单位,价格约为 $1.645 million。相近面积三卧单位的租赁成交平均约 $4,228 每月 (pm),对应的总租金回报率约为 3.08%。
District 19 各户型平均租金回报率
| 户型 | 2025 年平均转售价 | 2025 年平均租金 | 租金回报率 |
| 1-bedroom | $848,507 | $2,864 | 4.05% |
| 2-bedroom | $1,299,847 | $3,579 | 3.30% |
| 3-bedroom | $1,726,850 | $4,439 | 3.08% |
| 4-bedroom | $2,139,213 | $5,739 | 3.22% |
这一整体租赁表现是私宅市场的普遍规律:更大的家庭型单位,其租金回报率(相对于资本价值的百分比)往往较低,因为在高总价段,资产价格上涨的速度快于租金增长。
3.08% 的总租金回报率尚未计入非自住物业税率的物业税、管理费、中介费,以及出租单位的周期性维护成本。更现实的净回报会更低。
因此,继续持有 Treasure Crest 的投资逻辑,更大程度上取决于资本增值,而非租金收入。
方案一:将 Treasure Crest 作为出租资产继续持有
支持继续持有 Treasure Crest 的理由,首先来自你们的成本基础。若按 EC 开盘价计算,你们的入场价显著低于当下进入市场的买家。这种入场优势,使你们在作为房东时更具缓冲空间,可更从容地应对空置期或租务管理开支。
District 19 对家庭租客的需求相对稳定,尤其是对于面积更大且定价更可负担的单位,这与三卧室 EC 的定位相当契合。
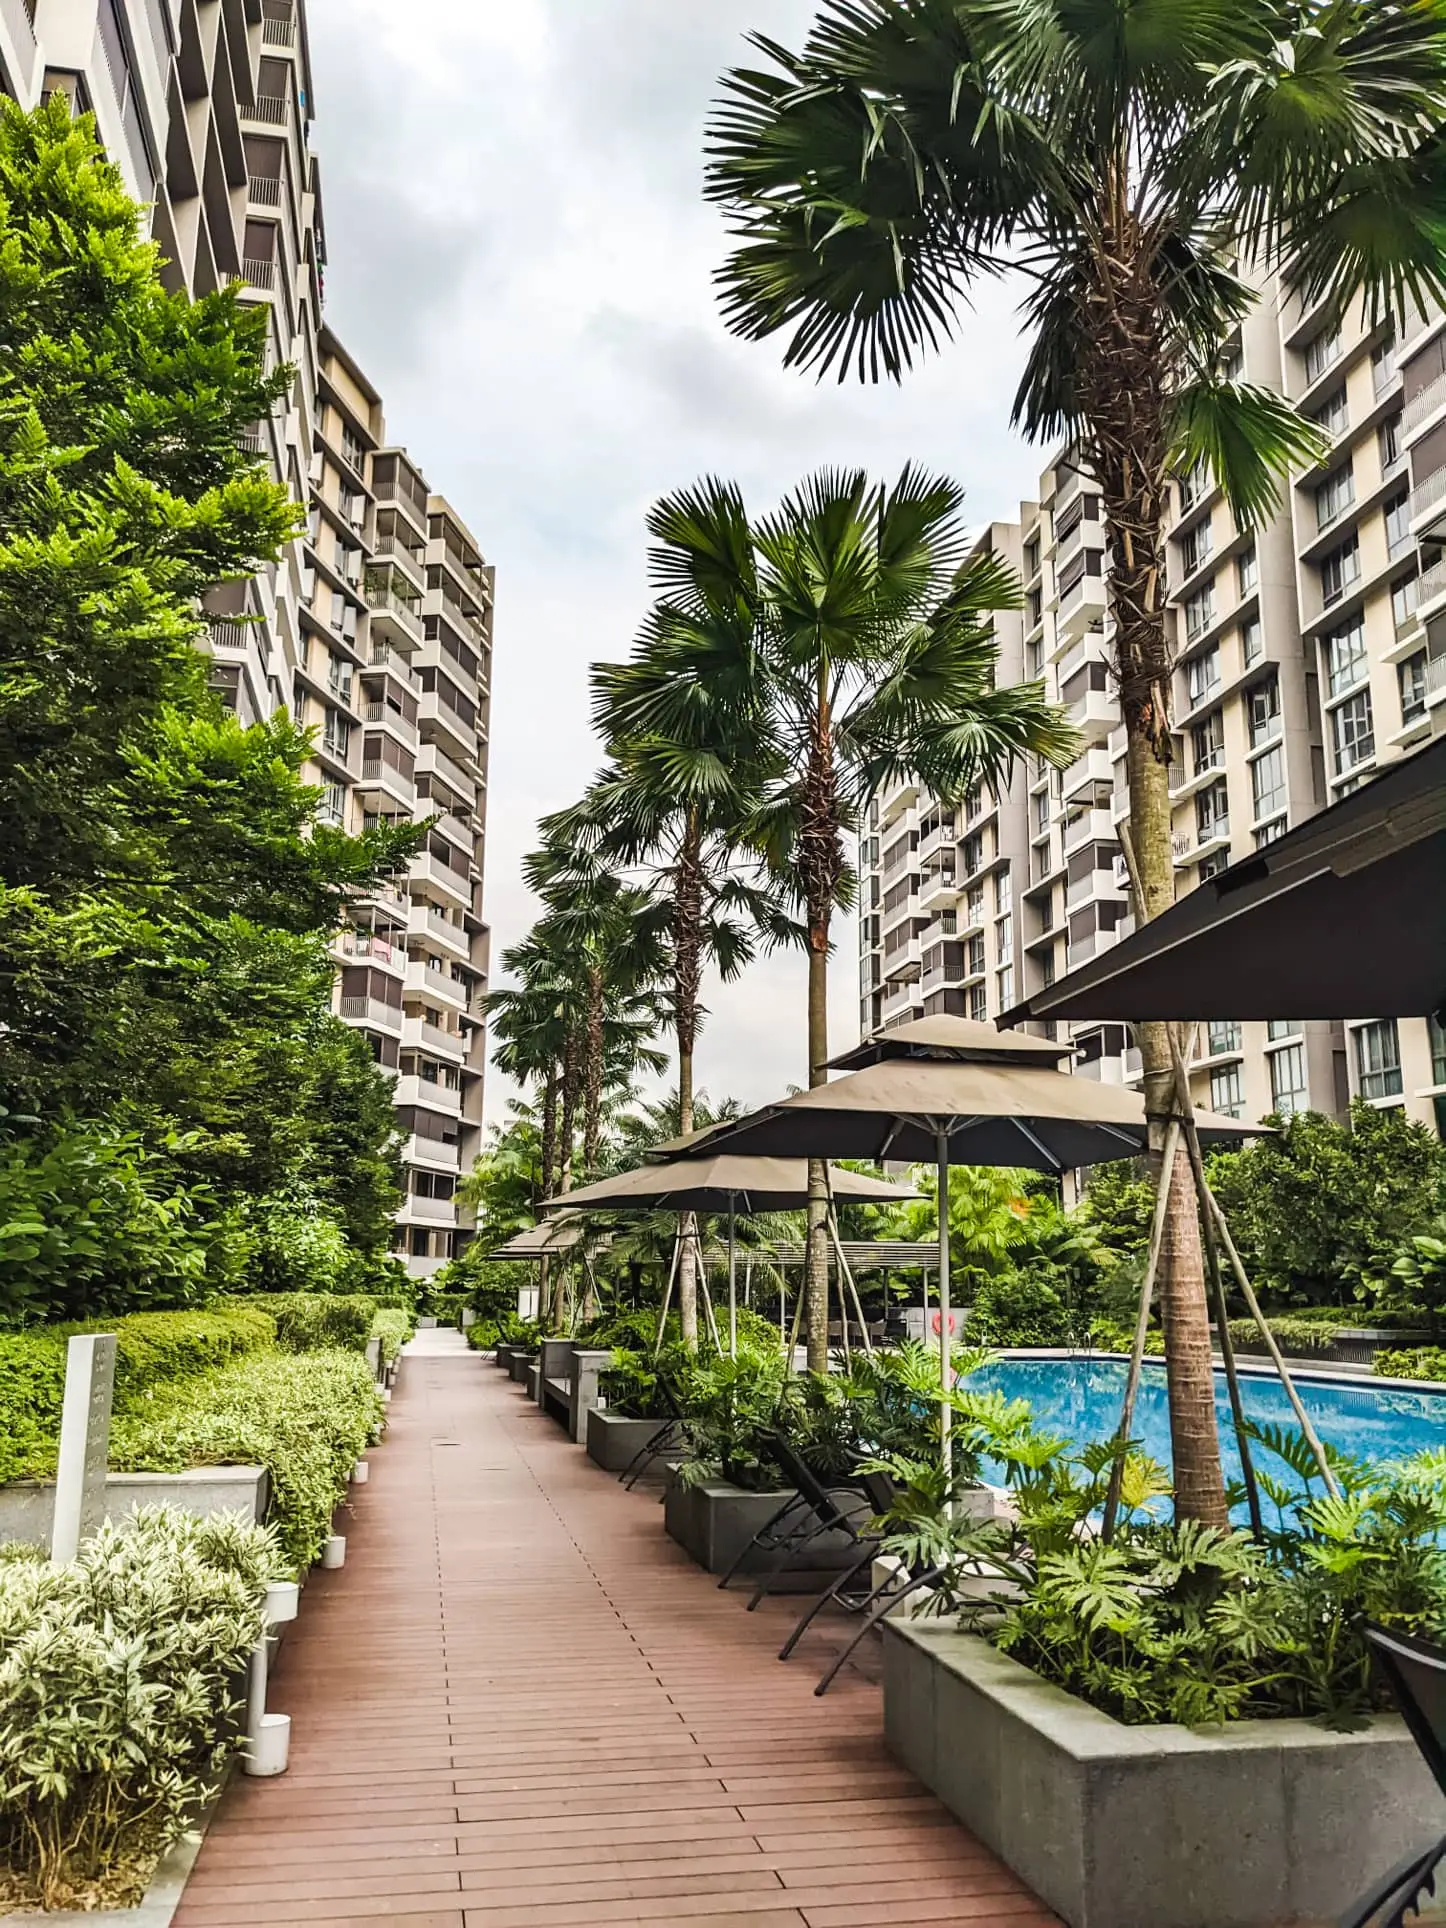
继续持有 Treasure Crest 的逻辑并不要求它在租赁回报上跑赢本区趋势;它只需作为一项能产生稳定现金流的资产,跟随更广泛的私宅市场走势,并提供足以补偿低流动性的租金收入。
对于不急于回收资本,且愿意管理出租物业的业主而言,在投资组合中将 Treasure Crest 视为基石资产是合理的。
另一方面,你们也会放弃一定的机会成本。假设市值约 $1.6 million,而该投资资产在成本前仅产生不到 3% 的总租金回报,你们实际上是在锁定这笔资本,即便从每月现金流上感受不明显。
方案二:出售该单位,并将资本收益重新配置
是否将被锁定在 Treasure Crest 的资本,与其他投资资产相比何者更优,取决于你们的年龄与未来收入年限。总体而言,EC 在 MOP 后的显著价格抬升通常是一次性事件,而 Treasure Crest 已经经历了这一阶段。
展望未来,该项目很可能跟随 District 19 私宅价格趋势而动;尽管该区历史表现良好,但从 EC 到纯私宅的重定价优势已在身后。
如果你们仍在 30 多岁或 40 岁出头,仍在职,且贷款资格与 TDSR 余量足以承担更高总价,那么把收益循环投入拥有更大“跑道”的资产,是有其依据的。
不同价格点的物业升值对比
| 物业价格 | 10% 升值 | 绝对增幅 |
| $1.5M | 10% | $150,000 |
| $2.5M | 10% | $250,000 |
在相同升值率与持有期假设下,$2.5 million 的物业带来的绝对回报将比 $1.5 million 多 $100,000。实现这一点的机会之窗并不会无限期敞开。
随着年龄增长,你们可获批的最高贷款额会缩小,因为可用于偿还贷款的在职年限减少。此外,你们更多的 CPF 会被锁定用于退休,留给置业用途的可用额也会减少。趁着收入仍处高峰、银行仍愿提供足额贷款时“做大”,从长期看更合算。
在长期资本增值基本面更强的区域,选择地段优越的新推盘三卧,或在合适入场点购入转售四卧,都是从当前基础出发的典型方向。拥有永久地契(freehold)或更长租赁年限的私宅,一般更具广泛的转售吸引力,且随时间推移面临的买方池限制更少;若你们的投资周期在 10 年或更长,这一点尤为相关。
值得一提的是,你们已完成的分拆产权结构在印花税方面对你们有利。假设持有 Treasure Crest 的一方并未列名在 Lentoria 的产权上,则以同一人名义先卖出 Treasure Crest 再购买新的投资物业,将不触发额外买家印花税(ABSD)。
然而,交易的先后顺序很重要。应先完成 Treasure Crest 的出售,再进行新购买。一如既往,在推进前请与你们的过户律师确认具体持有与产权结构细节。
那么,你们该怎么做?
若你们更看重稳定性与被动收入,继续持有 Treasure Crest 是一条合理路径。作为 EC 开盘买家,你们的成本基础使你们在当前转售价位之上,依然比新买入者更从容地当房东。权衡之处在于,约 $1.6 million 的资本被系在一项总回报约 3% 的资产上,而其最强劲的超额表现期大概率已过去。
而若你们仍处于财富积累的前半程(尤其在 30 多岁或 40 岁出头),出售并进行资产重置的理由更充分。趁收入、贷款资格与剩余贷款年期仍对你们有利之时,将收益循环投入更高价值资产,这类操作的红利往往在随后十年逐步显现,而非立竿见影。处于这个年龄段的你们,很值得把账算细,而非轻易否决。
你们也可以选择再持有一两年:在 Lentoria 取得 TOP 后,利用这段时间充分评估重置方案的细节,包括交易成本、印花税,以及在目标价位上实际可选的项目。这能保留选择权,避免在时间压力下匆忙决策。
但不应只是无限期地顺延决定。尽管 Treasure Crest 的表现不错,但一项价值约 $1.6 million、收益约 3%,且增长故事已大体演绎完成的资产,确实需要更清晰的持有目的。无论答案是追求收入稳定、进行资本循环,还是以更高总价继续暴露于市场中,越早确立框架,越有利于达成更佳结果。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments