

关于公寓一直有个普遍的认知,那就是一切都取决于地段、地段,还是地段。尽管没人会否认其重要性,但这也让人不禁思考那些更偏僻、可达性较差的地块。鉴于新加坡幅员不大,且过去十年新增了多条 MRT 线路,即便是更“ulu”的公寓还能表现出色吗?我们一起来看看:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
挑选一些“ulu”公寓
先说明一下,“ulu”并没有严格的定义,但大体上,我们将其视为对公共交通(尤其是 MRT 站)可达性较低的公寓。相关地,距离地铁站较远的区域在配套上也往往更为稀疏,因为地铁站通常建在社区枢纽附近。
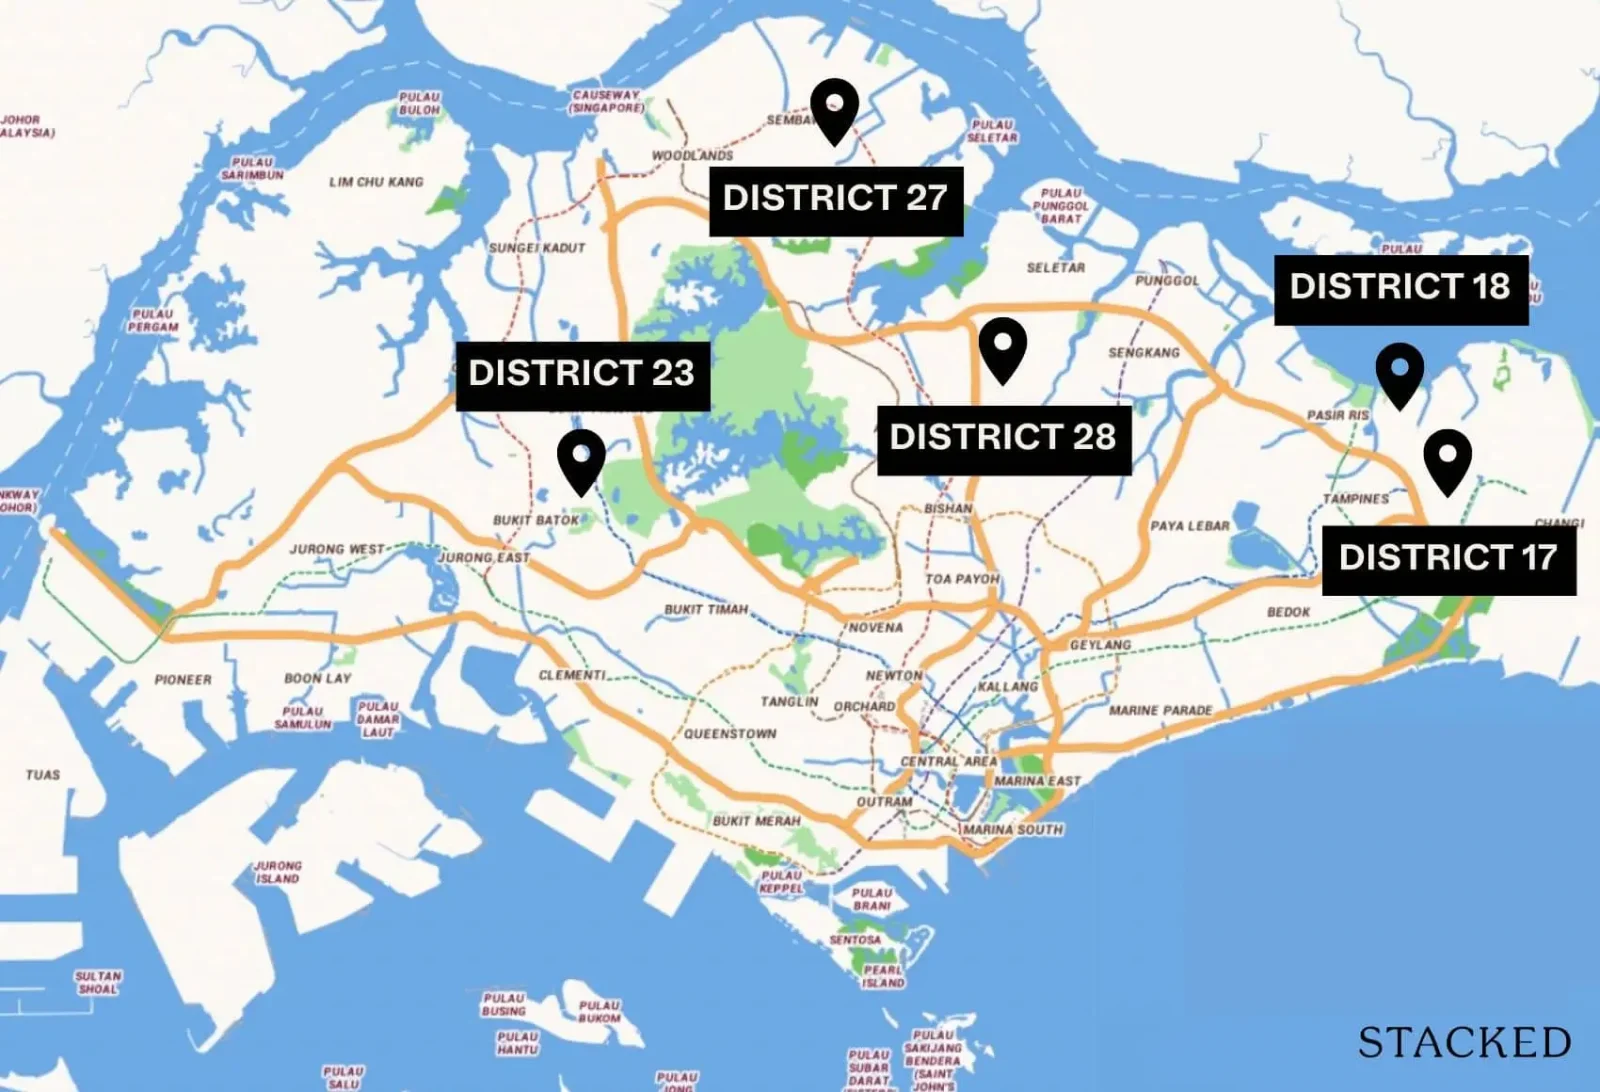
我们发现这类公寓大致呈簇状分布在第 17、18、23、27、28 区。我们仅纳入截至 2017 年底仍有转售成交的非有地住宅,追踪其 2013 至 2023 年每平方英尺(转售)价格的变化。这样做可以过滤过去 6 年内才进入转售市场的新盘,否则会拉高表观价格,显著改变年化回报。
我们进一步将“ulu”公寓界定为上述各区共 62 个项目。这绝非穷尽清单,因为“ulu”的判定也带有主观性。
以下是 2013—2023 年它们相较整体公寓市场的表现:
永久产权公寓
| 年份 | 非“ulu” | “ulu”公寓 |
| 2013 | $1,420 | $953 |
| 2014 | $1,359 | $892 |
| 2015 | $1,358 | $849 |
| 2016 | $1,393 | $810 |
| 2017 | $1,461 | $831 |
| 2018 | $1,481 | $878 |
| 2019 | $1,506 | $931 |
| 2020 | $1,443 | $909 |
| 2021 | $1,564 | $968 |
| 2022 | $1,676 | $1,075 |
| 2023 | $1,753 | $1,202 |
| 年化回报 | 2.13% | 2.35% |
租赁地契公寓
| 年份 | 非“ulu” | “ulu”公寓 |
| 2013 | $1,115 | $805 |
| 2014 | $1,060 | $786 |
| 2015 | $1,073 | $926 |
| 2016 | $1,179 | $980 |
| 2017 | $1,151 | $973 |
| 2018 | $1,187 | $959 |
| 2019 | $1,174 | $983 |
| 2020 | $1,138 | $966 |
| 2021 | $1,219 | $1,003 |
| 2022 | $1,328 | $1,113 |
| 2023 | $1,441 | $1,225 |
| 年化回报 | 2.60% | 4.28% |
总体来看,永久产权“ulu”与非“ulu”公寓的年化回报差异不大;但若仅看租赁地契公寓,“ulu”公寓则跑赢了可达性更好的同类。一种可能的原因是,“ulu”公寓多位于 OCR,而过去 10 年 OCR 的表现优于 CCR。不过,以此视角并非最准确;若细分到具体邮区,结果可能不同。
因此,我们改为将具体邮区与更广阔市场对比,先从第 17 区开始
以下为我们在第 17 区认定为“ulu”的项目:
| 项目 | 邮区 | 地契 |
| Le Loyang | 17 | 自 29/05/1885 起 999年 |
| Celadon View | 17 | 自 29/05/1885 起 999年 |
| Coastal Breeze Residences | 17 | 自 08/04/2008 起 99年 |
| Watercrest | 17 | 自 07/09/1885 起 999年 |
| Lighthouse | 17 | 自 08/04/1993 起 99年 |
| Sandy Palm | 17 | 自 21/03/1996 起 99年 |
| JLB Residences | 17 | 自 27/11/1937 起 946年 |
| Clydescove | 17 | 自 27/11/1884 起 999年 |
| Riz Haven | 17 | 自 01/01/1938 起 946年 |
| Bluwaters | 17 | 自 23/06/1938 起 946年 |
| Casa Pasir Ris | 17 | 自 01/01/1938 起 946年 |
| Bluwaters 2 | 17 | 自 01/01/1938 起 946年 |
| Avila Gardens | 17 | 永久产权 |
| Estella Gardens | 17 | 永久产权 |
| Azalea Park Condominium | 17 | 自 12/10/1885 起 999年 |
| Carissa Park Condominium | 17 | 永久产权 |
| Ferraria Park Condominium | 17 | 永久产权 |
| Palm Isles | 17 | 自 14/09/2011 起 99年 |
| Parc Olympia | 17 | 自 25/01/2012 起 99年 |
| Dahlia Park Condominium | 17 | 永久产权 |
| The Gale | 17 | 永久产权 |
| Ballota Park Condominium | 17 | 永久产权 |
| Edelweiss Park Condominium | 17 | 永久产权 |
| The Inflora | 17 | 自 25/05/2012 起 99年 |
| Hedges Park Condominium | 17 | 自 28/07/2010 起 99年 |
租赁地契对比
此处 25 个项目中仅有 7 个为租赁地契
| 年份 | D17 “ulu”公寓 | 全新加坡 |
| 2013 | $761 | $1,113 |
| 2014 | $809 | $1,058 |
| 2015 | $841 | $1,071 |
| 2016 | $1,009 | $1,175 |
| 2017 | $942 | $1,145 |
| 2018 | $945 | $1,176 |
| 2019 | $950 | $1,166 |
| 2020 | $937 | $1,130 |
| 2021 | $971 | $1,207 |
| 2022 | $1,091 | $1,316 |
| 2023 | $1,217 | $1,433 |
| 年化回报 | 4.81% | 2.56% |
此处我们开始看到租赁地契“ulu”公寓整体跑赢的原因。若聚焦第 17 区的租赁地契公寓,可以发现其显著跑赢整体市场的租赁地契同类:年化回报达到 4.81%,而新加坡所有租赁地契项目的年化回报为 2.56%。
与第 17 区永久产权公寓的对比
| 年份 | D17 “ulu”公寓 | 全新加坡 |
| 2013 | $945 | $1,420 |
| 2014 | $894 | $1,359 |
| 2015 | $817 | $1,358 |
| 2016 | $789 | $1,393 |
| 2017 | $790 | $1,461 |
| 2018 | $835 | $1,481 |
| 2019 | $879 | $1,506 |
| 2020 | $844 | $1,443 |
| 2021 | $914 | $1,564 |
| 2022 | $1,015 | $1,676 |
| 2023 | $1,107 | $1,753 |
| 年化回报 | 1.59% | 2.13% |
对于永久产权则恰好相反。自 2013 年以来,第 17 区“ulu”永久产权公寓的年化涨幅为 1.59%,低于新加坡永久产权项目的 2.13%。
第 18 区给出的是更短的清单,实际有效的“ulu”公寓只有两处:
| 项目 | 邮区 | 地契 |
| Ripple Bay | 18 | 自 10/08/2011 起 99年 |
| Sea Esta | 18 | 自 09/01/2012 起 99年 |
| Seastrand | 18 | 自 03/01/2011 起 99年 |
此处所有项目均为租赁地契。由于其租期起始年份为 2011/2012,我们仅在 2016 年看到首次转售成交。
| 年份 | D18 “ulu”公寓 | 全新加坡 |
| 2016 | $1,019 | $1,175 |
| 2017 | $1,013 | $1,145 |
| 2018 | $1,011 | $1,176 |
| 2019 | $1,052 | $1,166 |
| 2020 | $1,009 | $1,130 |
| 2021 | $1,064 | $1,207 |
| 2022 | $1,172 | $1,316 |
| 2023 | $1,294 | $1,433 |
| 年化回报 | 3.46% | 2.88% |
注意:为便于对比,我们剔除了 2015 年的数据,因为当年仅有一个公寓有成交。
价格走势在一定程度上与大市一致:2016 年是楼市低点,而 2023 年则是价格高峰。但总体而言,其年化回报跑赢大市,其中 Seastrand 和 Ripple Bay 贡献最大;Sea Esta 则大致跑赢通胀。
按各公寓拆分如下:
| 年份 | RIPPLE BAY | SEA ESTA | SEASTRAND |
| 2016 | $1,049 | $1,049 | $980 |
| 2017 | $1,036 | $1,029 | $960 |
| 2018 | $1,045 | $995 | $974 |
| 2019 | $1,100 | $1,023 | $996 |
| 2020 | $1,032 | $1,023 | $965 |
| 2021 | $1,089 | $1,070 | $1,025 |
| 2022 | $1,213 | $1,152 | $1,122 |
| 2023 | $1,352 | $1,235 | $1,225 |
| 年化 | 3.69% | 2.37% | 3.24% |
接着看看第 23 区
| 项目 | 邮区 | 地契 |
| The Petals | 23 | 永久产权 |
| Meralodge | 23 | 永久产权 |
| Hillview Apartments | 23 | 永久产权 |
| The Lanai | 23 | 自 12/10/1885 起 999年 |
| Hillview 128 | 23 | 自 12/10/1885 起 999年 |
| Hillview Residence | 23 | 自 12/10/1885 起 999年 |
| The Amston | 23 | 自 12/10/1885 起 999年 |
| Montrosa | 23 | 自 12/10/1885 起 999年 |
| Merawoods | 23 | 自 12/10/1885 起 999年 |
第 23 区皆为永久产权。过去十年,这里的“ulu”公寓表现亮眼。
| 年份 | D23 “ulu”公寓 | 全新加坡 |
| 2013 | $975 | $1,420 |
| 2014 | $906 | $1,359 |
| 2015 | $957 | $1,358 |
| 2016 | $857 | $1,393 |
| 2017 | $931 | $1,461 |
| 2018 | $1,000 | $1,481 |
| 2019 | $1,023 | $1,506 |
| 2020 | $1,051 | $1,443 |
| 2021 | $1,162 | $1,564 |
| 2022 | $1,292 | $1,676 |
| 2023 | $1,435 | $1,753 |
| 年化回报 | 3.94% | 2.13% |
以下是各“ulu”项目的个别表现:
| 年份 | HILLVIEW 128 | HILLVIEW APARTMENTS | HILLVIEW RESIDENCE | MERALODGE | MERAWOODS | MONTROSA | THE AMSTON | THE LANAI | THE PETALS |
| 2013 | $936 | $866 | $941 | $944 | $1,021 | $1,016 | $911 | $1,010 | |
| 2014 | $966 | $1,060 | $908 | $761 | |||||
| 2015 | $900 | $932 | $937 | $878 | $1,633 | $902 | |||
| 2016 | $881 | $821 | $852 | $901 | $987 | $781 | |||
| 2017 | $927 | $846 | $902 | $923 | $958 | $856 | $874 | $1,258 | $893 |
| 2018 | $976 | $1,019 | $1,021 | $1,033 | $912 | $959 | $1,344 | $951 | |
| 2019 | $979 | $883 | $1,020 | $1,016 | $912 | $1,006 | $1,323 | $948 | |
| 2020 | $1,000 | $1,028 | $988 | $1,063 | $982 | $1,017 | $1,334 | $919 | |
| 2021 | $1,031 | $1,083 | $1,148 | $1,096 | $1,151 | $1,006 | $1,394 | $1,430 | $1,042 |
| 2022 | $1,087 | $1,190 | $1,296 | $1,182 | $1,326 | $1,223 | $1,334 | $1,487 | $1,342 |
| 2023 | $1,316 | $1,373 | $1,404 | $1,266 | $1,405 | $1,369 | $1,380 | $1,574 | $1,156 |
需要注意,唯一没有显著涨幅的 The Lanai,是因为 2015 年出现了一笔起始价格(psf)很高的成交(似乎有人以过高价格购买了一套 1,378 平方英尺的单位)。
在第 27 区,主要是永久产权项目跑赢大市:
| 年份 | D27 “ulu”公寓 | 全新加坡 |
| 2016 | $740 | $1,393 |
| 2017 | $741 | $1,461 |
| 2018 | $811 | $1,481 |
| 2019 | $815 | $1,506 |
| 2020 | $853 | $1,443 |
| 2021 | $923 | $1,564 |
| 2022 | $1,070 | $1,676 |
| 2023 | $1,117 | $1,753 |
| 年化回报 | 6.07% | 3.34% |
三巴旺/义顺常被批评为发展不足,但这里的永久产权公寓 7 年间已从约 $700 psf 上升至约 $1,000 psf。这可能是因为不少项目起步价就有折让——恰恰由于“ulu”的名声,使其初始定价更低,从而留出了更大的升值空间。
第 28 区仅有两处符合“ulu”描述的永久产权物业:
| 项目 | 邮区 | 地契 |
| Seletaris | 27 | 永久产权 |
| The Sensoria | 27 | 永久产权 |
| Skies Miltonia | 27 | 自 20/02/2012 起 99年 |
| The Miltonia Residences | 27 | 自 30/11/2010 起 99年 |
同样可以看到,这两处物业跑赢了更广阔的市场。
为何会如此?原因多方面,可考虑以下几点:
- “Ulu”公寓起步价更低,在市场向上时有更大腾挪空间。
- 可达性问题并不总会压制涨幅,因为多数公寓买家可以购车,并不如我们想象中那样在意 MRT 站距离。
- 凭借新加坡优秀的基础设施与紧凑的国土,即便是最“ulu”的公寓,距离最近的商场或娱乐枢纽(甚至乌节路本身)多半也不超过一小时;对于买家而言,价值依然存在。
- 每隔数年就会出现更多商场、更多 MRT 站与更多去中心化枢纽;买家普遍相信,从长期看,这些问题都会随着时间被解决。顺带一提,这一假设至今从未被证明错误——连 HDB 都在逐步取消“成熟/非成熟”分类,因为其相关性在下降。
两处租赁地契物业与整体市场相比表现中规中矩:
| 年份 | D27 “ulu”公寓 | 全新加坡 |
| 2016 | $975 | $1,175 |
| 2017 | $1,020 | $1,145 |
| 2018 | $920 | $1,176 |
| 2019 | $971 | $1,166 |
| 2020 | $1,004 | $1,130 |
| 2021 | $1,016 | $1,207 |
| 2022 | $1,104 | $1,316 |
| 2023 | $1,187 | $1,433 |
| 年化回报 | 2.85% | 2.88% |
与自住型投资者或自住买家相比,“ulu”因素或许更令房东担忧
处在相对不便的位置确实会影响可租性(即便未必影响租金回报率)。租户不可能多年等待配套完善;且并非每位外籍从业者都是可以随时开车或被专车接送的高薪管理层。因此,对房东而言,这无疑是个重大考量;但若更看重转售收益,或许仍可采用“时间换空间”的老办法,持有得更久一些。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments