

对于未满 35 岁的年轻人来说,在新加坡拥有一套转售组屋的负担能力,是单身朋友之间最让人头疼的话题之一。
“太离谱地贵了!而且我们总是会被双收入的伴侣压价淘汰。”
根据 2023 Supply and Application Report(HDB 发布),申购 2-room flexi 中签成功的平均概率仅为 14.9%,难怪我的许多朋友不再指望拿到 BTO,而是预期掏更高的价钱去买转售房。
由于地点选择更佳、从成交到入住的周期更短,许多年轻人认为转售组屋物有所值,好尽快把人生一项最大的支出定下来。
但这对许多人而言可能并非可行选择,因为大额购置始终绕不开“能否负担得起”的问题。
所以问题来了:作为新加坡单身人士,2024 年要“舒适地”负担一套转售组屋,实际需要多少资金?
下面我们来看一下 2024 年迄今所有 HDB 市镇的 3 房组屋平均价格。请注意,我只统计了今年成交且剩余租约至少 60 年的组屋。这是为了确保你能一直住到 95 岁!在这种筛选下,截至 2024 年 6 月上旬仅有 1,353 笔成交。
| Estate | 3 Room Flat Price |
| Bukit Batok | $407,441 |
| Bukit Panjang | $407,578 |
| Jurong West | $411,385 |
| Jurong East | $415,536 |
| Yishun | $420,001 |
| Choa Chu Kang | $423,068 |
| Serangoon | $427,333 |
| Woodlands | $429,254 |
| Bedok | $432,679 |
| Hougang | $438,587 |
| Sembawang | $457,540 |
| Sengkang | $476,315 |
| Tampines | $485,921 |
| Punggol | $489,702 |
| Bishan | $506,278 |
| Central Area | $524,487 |
| Pasir Ris | $558,710 |
| Geylang | $567,423 |
| Ang Mo Kio | $572,907 |
| Clementi | $634,017 |
| Kallang/Whampoa | $638,233 |
| Queenstown | $665,972 |
| Bukit Merah | $693,913 |
| Toa Payoh | $724,823 |
| Average | $474,771 |
3 房组屋的平均价格从 $407k 到 $725k 不等,区间相当大。以 Toa Payoh 为例,当地有不少旧房,但一些新近 MOP 的组屋可能主导了 2024 年迄今的成交——因此这并非各市镇房价真实平均水平的完全准确体现。
尽管如此,为求简化,我们就以 $475,000 作为 2024 年购买一套 3 房组屋的价格假设,因为这是今年迄今的平均水平。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
在新加坡负担一套 3 房组屋需要多少钱?
既然知道了 3 房组屋的平均成本,我们来谈谈你可能处在的不同情境。每个人的财务状况不同,下面根据不同的月收入,展示可承担的最高月供、最高贷款额以及最高房价:
| Salary (Gross) | Max Monthly Mortgage | Max Loan (80%) | Downpayment (20%) | Max HDB Affordability |
| $2,000 | $600 | $126,526 | $31,631 | $158,200 |
| $2,200 | $660 | $139,178 | $34,795 | $174,000 |
| $2,400 | $720 | $151,831 | $37,958 | $189,800 |
| $2,600 | $780 | $164,484 | $41,121 | $205,600 |
| $2,800 | $840 | $177,136 | $44,284 | $221,400 |
| $3,000 | $900 | $189,789 | $47,447 | $237,200 |
| $3,200 | $960 | $202,441 | $50,610 | $253,100 |
| $3,400 | $1,020 | $215,094 | $53,773 | $268,900 |
| $3,600 | $1,080 | $227,747 | $56,937 | $284,700 |
| $3,800 | $1,140 | $240,399 | $60,100 | $300,500 |
| $4,000 | $1,200 | $253,052 | $63,263 | $316,300 |
| $4,200 | $1,260 | $265,704 | $66,426 | $332,100 |
| $4,400 | $1,320 | $278,357 | $69,589 | $347,900 |
| $4,600 | $1,380 | $291,010 | $72,752 | $363,800 |
| $4,800 | $1,440 | $303,662 | $75,916 | $379,600 |
| $5,000 | $1,500 | $316,315 | $79,079 | $395,400 |
| $5,200 | $1,560 | $328,967 | $82,242 | $411,200 |
| $5,400 | $1,620 | $341,620 | $85,405 | $427,000 |
| $5,600 | $1,680 | $354,272 | $88,568 | $442,800 |
| $5,800 | $1,740 | $366,925 | $91,731 | $458,700 |
| $6,000 | $1,800 | $379,578 | $94,894 | $474,500 |
| $6,200 | $1,860 | $392,230 | $98,058 | $490,300 |
| $6,400 | $1,920 | $404,883 | $101,221 | $506,100 |
| $6,600 | $1,980 | $417,535 | $104,384 | $521,900 |
| $6,800 | $2,040 | $430,188 | $107,547 | $537,700 |
| $7,000 | $2,100 | $442,841 | $110,710 | $553,600 |
| $7,200 | $2,160 | $455,493 | $113,873 | $569,400 |
| $7,400 | $2,220 | $468,146 | $117,036 | $585,200 |
| $7,600 | $2,280 | $480,798 | $120,200 | $601,000 |
| $7,800 | $2,340 | $493,451 | $123,363 | $616,800 |
| $8,000 | $2,400 | $506,103 | $126,526 | $632,600 |
| $8,200 | $2,460 | $518,756 | $129,689 | $648,400 |
| $8,400 | $2,520 | $531,409 | $132,852 | $664,300 |
| $8,600 | $2,580 | $544,061 | $136,015 | $680,100 |
| $8,800 | $2,640 | $556,714 | $139,178 | $695,900 |
| $9,000 | $2,700 | $569,366 | $142,342 | $711,700 |
| $9,200 | $2,760 | $582,019 | $145,505 | $727,500 |
| $9,400 | $2,820 | $594,672 | $148,668 | $743,300 |
| $9,600 | $2,880 | $607,324 | $151,831 | $759,200 |
| $9,800 | $2,940 | $619,977 | $154,994 | $775,000 |
| $10,000 | $3,000 | $632,629 | $158,157 | $790,800 |
接下来让我们进入不同的可负担性情境,请注意这里不考虑任何补助金。
情景一:针对新加坡低收入者
我们先来看一位处于较低收入档位的情况。
我们也曾听到有人觉得我们的内容有点“精英视角”:并非我们不愿承认低收入群体的“可负担”意味着什么,而是很难去“算出不可能的数字”,然后向你兜售一个虚假的梦。
因此,我们决定以 S$3,000 薪资档举例计算。
按 30% 的 MSR 和 20% 首付计算,月薪 S$3,000 的人所能承受的 3 房组屋最高总价大约是 S$237,200。
以 2024 年来说,这个数偏低。它只相当于上表中最便宜市镇(Jurong East)转售价平均水平的 60%。无论如何,Singles 因不具备购买 3 房 BTO 的资格而无法考虑 BTO,这等于被价格“挤出”市场,除非你有足够储蓄来满足 MSR 的要求。
那这意味着什么?
如果月薪 S$3,000 的人所能承受的最高房价是 S$237,200,那么要买一套 S$475,000 的 3 房组屋,就需要在首付(CPF 或现金)上额外补上 S$237,800。
对于 35 岁、月薪 S$3,000 的人来说,要攒下这笔钱确实不容易。假设从 25 岁开始工作 10 年,那意味着每年要稳定存下 S$23,780,这大约占其年收入的 66%。
如果只动用 CPF 呢?我们同时考虑雇员与雇主的 CPF 缴交:
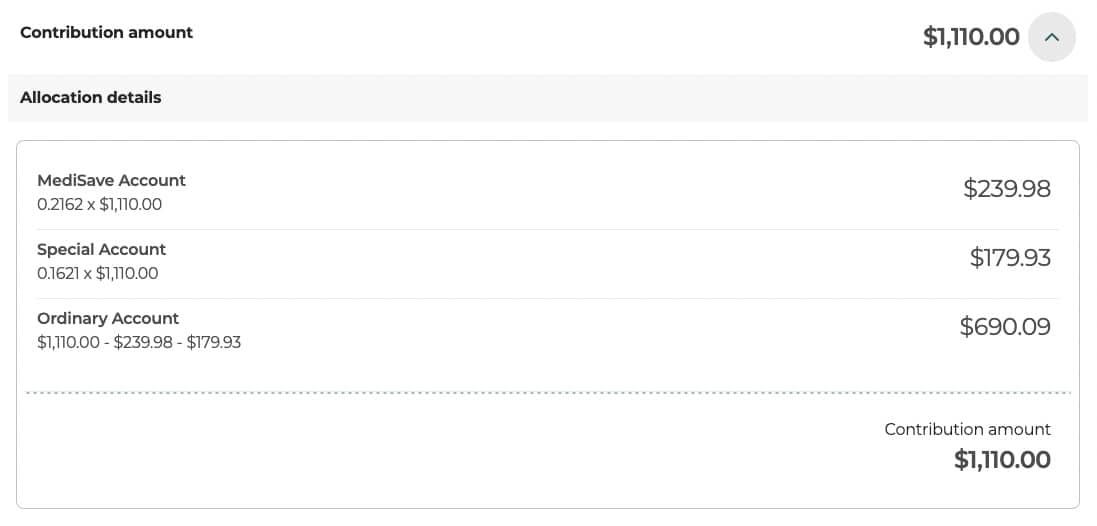
假设把所有 CPF 储蓄都用于购房,10 年下来也只有 S$82,810.80——且这还假定从 25 岁起就一直拿这个工资,实际金额很可能更少。
所以,除非中了大奖,或者你是极其自律的储蓄高手并设法凑齐现金(不知何故?),否则以 S$3,000 月薪想当上一套 S$475,000 3 房组屋的自豪屋主,几乎是不可能的。
即便把 Singles 可享的 CPF Housing Grants 加进去,金额也几乎不足以负担 2024 年迄今成交、且剩余租约至少 60 年的最便宜 3 房组屋。
接下来谈谈另一种可负担性情境:也就是你赚得更多的时候。
情景二:收入处于新加坡中位数者
很多人以为单身买转售房的通常是职场高飞族、薪资更高。问题是:你需要处在第几个百分位,才能“舒适地”负担?
我们以收入处于第 50 百分位的单身为例——月薪中位数为 S$5,598。
| Item | Amount |
| Salary | $5,598 |
| MSR(30%) | $1,679 |
| Max Loan(按 MSR、3% 利率) | $354,146 |
| Downpayment | $88,536 |
| Total Flat Price | $442,682 |
按这个薪资,你可用于房贷的最高月供为 S$1,679。即便拿中位数薪资,想要买一套 S$465,000 的组屋,首付仍需再多凑 S$22k。因此,你实际需要的首付大约是 S$110,856。
而这还只是 2024 年的平均水平。若以成熟市镇为目标,比如 Clementi 或 Queenstown,中位数收入者还得再多凑 S$100k!也就是说需要拿出约 S$210k 的现金/CPF!
看起来,拿中位数薪资有助于“勉强够到”更便宜的转售选项;如果再叠加较高的储蓄率,作为单身在 2024 年可解锁更多 3 房转售选择。
但从这份分析看,即便是中位数收入也未必“稳妥”。你大概还需要赚得更多。
后续考虑:把 FIRE 纳入方程
作为理论上不会结婚也不会有子女的单身人士,好处是不会因为新添家庭成员而让成本持续上升;但这也意味着,随着年龄增长,你必须为自己的财务独自负责。
既然房贷会是长期且持续的大额支出,如何确保在职业巅峰过后依然能从容还贷,而不必被迫降级换房?
这就是 FIRE 派上用场的地方。
你或许已经从 The Woke Salaryman 或类似创作者那里听过 FIRE 运动,它基本上是 “Financial Independence, Retire Early” 的缩写。鉴于这几年围绕它的讨论,我们决定把这个情境也一并纳入。
对于不熟悉的人来说,这是一种鼓励人们积极储蓄与投资、以在传统退休年龄(通常被认为是 65 岁)之前就能优雅退休的策略。
顾名思义,这个策略由两部分组成:
- Financial Independence:积累足够财富,使投资回报可以无限期覆盖生活成本。这里常用“4% 规则”,即可按已投资总额的 4% 年度提领。例如,投资 $1 million 的人可每年提领 $40,000,而不蚕食本金。
- Retire Early:更早退休意味着有更多时间旅行、发展兴趣等。越早退休,就越需要更积极地储蓄与投资。
在本次分析中,我们把退休“旗杆”插在 50 岁。
假设未来 15 年你都能拿到中位数收入。若以每月 $1,500 的开销(并不算太紧)为基准,现金结余大致如下:
| Item | Amount |
| Income | $5,598 |
| Take-home (80%) | $4,478 |
| Less Expenses (Monthly) | $1,500 |
| Less Taxes (Based on YA2024 calculations, less rebates) | $126 |
| Less Mortgage after CPF | $319 |
| Leftover Cash | $2,534 |
这样每月大约能存下 $2,500。若将其全部投资,未来 15 年、按 7% 年回报的股票型投资组合将呈现如下:
| Age | Portfolio | Gains | 4% Withdrawal |
| 35 | $30,000 | $2,100 | $1,200 |
| 36 | $62,100 | $4,347 | $2,484 |
| 37 | $96,447 | $6,751 | $3,858 |
| 38 | $133,198 | $9,324 | $5,328 |
| 39 | $172,522 | $12,077 | $6,901 |
| 40 | $214,599 | $15,022 | $8,584 |
| 41 | $259,621 | $18,173 | $10,385 |
| 42 | $307,794 | $21,546 | $12,312 |
| 43 | $359,340 | $25,154 | $14,374 |
| 44 | $414,493 | $29,015 | $16,580 |
| 45 | $473,508 | $33,146 | $18,940 |
| 46 | $536,654 | $37,566 | $21,466 |
| 47 | $604,219 | $42,295 | $24,169 |
| 48 | $676,515 | $47,356 | $27,061 |
| 49 | $753,871 | $52,771 | $30,155 |
| 50 | $836,642 | $58,565 | $33,466 |
如上所示,到 50 岁时,若你的股票型投资组合按年 7% 增长,可每年提领 $33,466。看起来高于每月 $1,500 的花费,但每月仅 $2,789 的退休生活并不算理想。
因为房贷仍需从这每月 $2,789 的预算里扣除,实际仅剩 $970 可支配。视角不同感受会不同,但随着年龄增长保险保费上涨、加上退休后偶尔犒劳自己,可支配金额很可能更少。你基本上只是勉强持平。
等到 CPF 可提取后,你会有年金入账,月度现金流会增加。但如果你把大部分 CPF 都花在转售房上,那也很难指望 CPF 提供太多支持。这往往是许多退休者考虑卖房与降级换房的节点。
如果你真的很想保留现有组屋呢?那么基本上,你需要在 50 岁前实现每月 $5,000 的被动收入。这意味着届时需要累积 $1.5 million 的投资组合。
用数字来(尝试)守住你的财务未来
假设我们不调整每月 $1,500 的支出,那么在买下转售组屋后,我们能做些什么来确保财务健康?
我们能控制的一项是房产的每月还款。因此,可以选择更实惠的房子、减少首付,把更多资金在一开始投入到你的投资组合中。
我们来假设购买一套更便宜的组屋。本例以 $400,000 为例——在当下市场,这相当可行。
| Item | Amount |
| Salary | $5,598 |
| Flat Price | $400,000 |
| Downpayment | $80,000 |
| Loan Amount | $320,000 |
| Monthly Mortgage | $1,452 |
现在最大的不同在于首付。相比 $465k 需要 S$110,536(受 MSR 影响,高于 S$465k 的 20%),这次你只需 S$80,000。这意味着可以把多出来的 S$30,854 直接投入你的 FIRE 投资组合。
此外,你的每月房贷也略低一些,因此可投入投资的金额更多:
| Item | Amount |
| Income | $5,598 |
| Take-home (80%) | $4,478 |
| Less Expenses (Monthly) | $1,500 |
| Less Taxes (Based on YA2024 calculations, less rebates) | $126 |
| Less Mortgage after CPF | $164 |
| Leftover Cash | $2,688 |
15 年下来的投资表现如下:
| Age | Portfolio | Gains | 4% Withdrawal |
| 35 | $63,110 | $4,418 | $2,524 |
| 36 | $99,784 | $6,985 | $3,991 |
| 37 | $139,025 | $9,732 | $5,561 |
| 38 | $181,012 | $12,671 | $7,240 |
| 39 | $225,939 | $15,816 | $9,038 |
| 40 | $274,011 | $19,181 | $10,960 |
| 41 | $325,448 | $22,781 | $13,018 |
| 42 | $380,485 | $26,634 | $15,219 |
| 43 | $439,375 | $30,756 | $17,575 |
| 44 | $502,387 | $35,167 | $20,095 |
| 45 | $569,810 | $39,887 | $22,792 |
| 46 | $641,953 | $44,937 | $25,678 |
| 47 | $719,146 | $50,340 | $28,766 |
| 48 | $801,742 | $56,122 | $32,070 |
| 49 | $890,120 | $62,308 | $35,605 |
| 50 | $984,684 | $68,928 | $39,387 |
到 50 岁时,4% 提领额接近 S$40,000,约合每月 $3,292。比先前情境每月多出 $503。
因此,兜一大圈后,选择更便宜的 3 房组屋,并不会对 FIRE 目标产生颠覆性的改变。想显著改善,只能延后退休年龄,让复利更充分地为你工作。你或许达不到“提前退休”,但至少运用了其理念把自己摆在更好的位置(或看清自己能如何受益)。
最务实的解法,还是多赚点钱,最好高于中位数。说易行难,但现实如此。
结语
由于上述穿插了不少文字与数字,特此提醒:所有计算均以平均 3 房转售组屋为对象。
所有数字基于历史价格趋势,本文的演算也纯属理论推演。
我并非理财顾问,文中也未对细节展开到极致——尤其是 FIRE 部分(例如未纳入自愿 CPF 供款以降低应税收入、资产管理费,以及投资时需要考虑的各种因素)。
总之,我们基于不同收入水平,探讨了可负担的 3 房组屋价格,并以两种情境作了演绎:低收入下(难以)购屋、中位数收入下(勉强)购屋;同时也用 FIRE 的概念来思考如何负担更便宜的转售房,并让退休压力(略微)减轻。
至于如何规划你的财务、如何达到并定义你的“理想状态”,就交给你自己了。
无论如何,我们也希望读者朋友们都能在各自的财务旅程中不断进步,最终在力所能及的范围内找到合适的选择——无论在本地,还是海外。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments