


你好!关于我目前的情况有一些问题,希望你能提供一些指点!
- 我:43 岁 / 税前 15k/月 / 航空公司飞行员。
- 她:37 岁 / 税前 5.5k/月 / 教师。
- 我们:3个女儿,7/5/1 岁。
房子:Punggol 4卧室 EC,1,442 平方英尺 / 购买价 1.16mil / 目前估值约 2Mil。
尚欠贷款 545k。
已完成脱钩,目前我持有 100% 产权。我的 CPF+ 累积约 150k。
每月现金还款 2.4k。
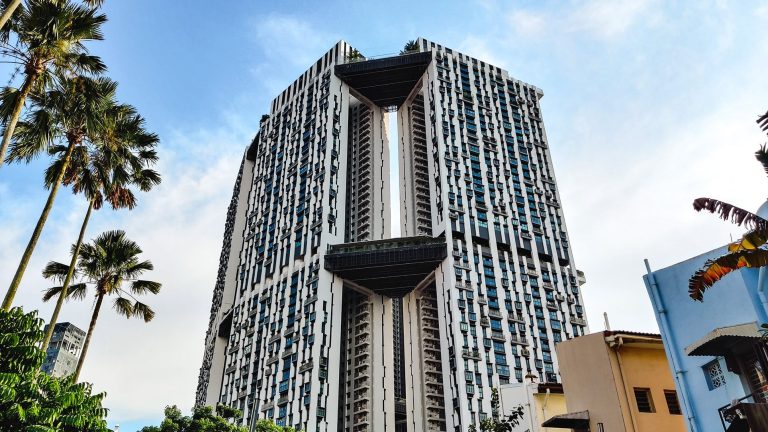
我们的大女儿已获 PLMGS 取录,因此在关注 The Minton。
选项:
- 由于我们已完成脱钩:以她的名义购买一套约 ~2mil 的房子,并把现有房子出租。
- 在 The Minton 租一套房,同时把我们目前的 EC 出租。等看中合适的,再带租约出售。
- 购买 The Minton,或购买 Lorong Ah Soo 的 EM/EA。
我们在这些选项之间挺犹豫。是为一套更宽敞的 The Minton 向政府缴付 60k+ 的 BSD,还是继续留在 Punggol,由校车接送她们。
希望得到你的建议。谢谢。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信。
目前房产仅在你名下,若以你太太名义购买第二套作投资,可避免触发 Additional Buyer’s Stamp Duty(ABSD),为你们提供了更大的灵活性。但任何购房仍需缴付 Buyer’s Stamp Duty(BSD),如你所述,若房价较高,BSD 也相当可观,因此仍是必须重点考量的成本。
因此,我们将从以下方面展开:
- 你的可负担额度
- 你们考虑的各类房产的表现
- 各种可能路径的成本
- 我们的建议
先来评估你太太的可负担额度。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
以她 37 岁、月入 $5,500、利率 4.8% 计,购买私人房产、贷款年限 28 年时,估算可贷上限约为 $558,490。
| 项目 | 金额 |
| 购房价 | $2,000,000 |
| BSD | $69,600 |
| 最高贷款额 | $558,490 |
| 现金与 CPF 需补足的差额 | $1,441,510 |
| 所需现金与 CPF 合计(含 BSD) | $1,511,110 |
若仅以她名义购买一套 $2M 的房子,所需现金与 CPF 合计约 $1.5M,金额不小。以下我们将假设你们具备相应资金。
由于你们目前所居住的项目未披露,我们将以第19区(D19)超过 1,400 平方英尺的 EC 为例,观察其表现。
D19 超过 1,400 平方英尺的 EC 表现

| 年份 | D19 EC >1,400 平方英尺(转售) | 同比 | 全岛 EC >1,400 平方英尺(转售) | 同比 |
| 2013 | $807 | - | $741 | - |
| 2014 | $751 | -6.94% | $743 | 0.27% |
| 2015 | $725 | -3.46% | $703 | -5.38% |
| 2016 | $697 | -3.86% | $711 | 1.14% |
| 2017 | $686 | -1.58% | $633 | -10.97% |
| 2018 | $808 | 17.78% | $737 | 16.43% |
| 2019 | $794 | -1.73% | $717 | -2.71% |
| 2020 | $850 | 7.05% | $739 | 3.07% |
| 2021 | $918 | 8.00% | $853 | 15.43% |
| 2022 | $1,108 | 20.70% | $1,008 | 18.17% |
| 2023 | $1,162 | 4.87% | $1,087 | 7.84% |
| 平均 | - | 4.08% | - | 4.33% |
将 D19 的 EC 与全岛 EC 对比,过去 10 年的平均涨幅相当可比。

| 年份 | D19 EC >1,400 平方英尺(转售) | 同比 | D19 公寓 >1,400 平方英尺(转售) | 同比 |
| 2013 | $807 | - | $1,044 | - |
| 2014 | $751 | -6.94% | $903 | -13.51% |
| 2015 | $725 | -3.46% | $884 | -2.10% |
| 2016 | $697 | -3.86% | $791 | -10.52% |
| 2017 | $686 | -1.58% | $912 | 15.30% |
| 2018 | $808 | 17.78% | $933 | 2.30% |
| 2019 | $794 | -1.73% | $988 | 5.89% |
| 2020 | $850 | 7.05% | $1,002 | 1.42% |
| 2021 | $918 | 8.00% | $1,030 | 2.79% |
| 2022 | $1,108 | 20.70% | $1,169 | 13.50% |
| 2023 | $1,162 | 4.87% | $1,305 | 11.63% |
| 平均 | - | 4.08% | - | 2.67% |
然而,将 EC 与第19区的私人公寓/Apartment 对比,EC 的平均涨幅更胜一筹。表格也显示,过去四年 EC 与公寓之间的价差正在收窄。到 2023 年为止,第19区公寓与 Apartment 的每平方英尺均价(PSF)仅比 EC 高出 12%。
接下来看看你们考虑的两类房产:The Minton,以及位于 Lorong Ah Soo 的 Executive HDB。
The Minton 的表现

| 年份 | The Minton(转售) | 同比 | D19 非有地私宅(转售) | 同比 | 全岛非有地私宅(转售) | 同比 |
| 2015 | $1,127 | - | $950 | - | $1,191 | - |
| 2016 | $998 | -11.45% | $935 | -1.58% | $1,248 | 4.79% |
| 2017 | $995 | -0.30% | $984 | 5.24% | $1,292 | 3.53% |
| 2018 | $1,052 | 5.73% | $1,056 | 7.32% | $1,325 | 2.55% |
| 2019 | $1,056 | 0.38% | $1,047 | -0.85% | $1,344 | 1.43% |
| 2020 | $1,050 | -0.57% | $1,054 | 0.67% | $1,294 | -3.72% |
| 2021 | $1,112 | 5.90% | $1,131 | 7.31% | $1,345 | 3.94% |
| 2022 | $1,270 | 14.21% | $1,276 | 12.82% | $1,455 | 8.18% |
| 2023 | $1,416 | 11.50% | $1,385 | 8.54% | $1,562 | 7.35% |
| 平均 | - | 3.18% | - | 4.93% | - | 3.51% |
由于 The Minton 的首宗转售交易仅在 2015 年出现,我们仅有约 8 年的数据可供参考。
尽管 The Minton 的涨幅低于第19区与全岛其他非有地项目,但其价格总体呈稳步上升走势。此外,周边并无体量相近的同类项目;且其位于热门学校 Paya Lebar Methodist Girls’ School 1 公里范围内,这也可能支撑项目的需求。
以下是 The Minton 部分近期开出的 4 卧室成交:
| 日期 | 面积(sq ft) | PSF | 价格 | 楼层 |
| Dec 2023 | 1,658 | $1,460 | $2,420,000 | #03 |
| Oct 2023 | 1,658 | $1,465 | $2,428,000 | #03 |
| Jul 2023 | 1,755 | $1,470 | $2,580,000 | #03 |
Executive HDB 的表现

| 年份 | Hougang Executive HDB | 同比 | 全岛 Executive HDB | 同比 |
| 2013 | $448 | - | $426 | - |
| 2014 | $434 | -3.13% | $413 | -3.05% |
| 2015 | $427 | -1.61% | $401 | -2.91% |
| 2016 | $426 | -0.23% | $402 | 0.25% |
| 2017 | $421 | -1.17% | $405 | 0.75% |
| 2018 | $437 | 3.80% | $406 | 0.25% |
| 2019 | $439 | 0.46% | $397 | -2.22% |
| 2020 | $429 | -2.28% | $403 | 1.51% |
| 2021 | $473 | 10.26% | $453 | 12.41% |
| 2022 | $522 | 10.36% | $499 | 10.15% |
| 2023 | $557 | 6.70% | $529 | 6.01% |
| 平均 | - | 2.32% | - | 2.32% |
虽然 Hougang 的 Executive 户型在过去 10 年的平均涨幅与全岛 Executive 持平,但逐年表现却有所不同。疫情前,Hougang 的 Executive 价格相对停滞,多数年份为负增长。尽管这是 HDB 中面积最大的常见户型,且已停建,但 Lorong Ah Soo 一带的单位楼龄已达 39 至 40 年,未来买家或会更关注租约递减的问题。此外,随着 HDB 市场回稳,未来三年难以复制过去三年的涨势。
以下是 Lorong Ah Soo 一带部分近期 Executive 成交:
| 日期 | 座号 | 楼层 | 面积(sqm)与户型 | 价格 |
| May 2024 | 144 | 01 to 03 | 148Maisonette | $835,000 |
| Mar 2024 | 128 | 07 to 09 | 142Apartment | $915,000 |
| Feb 2024 | 144 | 01 to 03 | 148Maisonette | $835,000 |
| Jan 2024 | 128 | 10 to 12 | 149Maisonette | $935,000 |
现在来看看你们各个选项的路径与成本。
潜在路径
选项 1。以你太太名义购买一套 $2M 房产,并把现有房产出租
如前所算,若仅以你太太收入购房,需要相当可观的 CPF 与现金。由于不清楚你们当前所住项目,难以就“是否应保留现有房产”给出针对性意见。不过,从第19区超过 1,400 平方英尺的 EC 整体走势看,其表现优于当地其他非有地类别。
接下来看看成本。为便于计算,我们假设你们具备完成购置所需的现金与 CPF。
| 购房价 | $2,000,000 |
| BSD | $69,600 |
| 最高贷款额 | $558,490 |
| 现金与 CPF 需求 | $1,511,110 |
假设持有期 10 年;你们现有房产的租金回报率为 3%。
$2M 房产的持有成本
| 项目 | 金额 |
| 利息支出(假设 28 年期、利率 4%) | $198,760 |
| BSD | $69,600 |
| 物业税 | $36,800 |
| 管理费(假设 $400/月) | $48,000 |
| 总成本 | $353,160 |
现有房产的持有成本
| 项目 | 金额 |
| 利息支出(假设尚欠贷款 $545K,22 年期,利率 4%) | $182,825 |
| 物业税 | $108,000 |
| 管理费(假设 $400/月) | $48,000 |
| 租金收入 | $600,000 |
| 中介费(每 2 年支付一次) | $27,250 |
| 总收益 | $233,925 |
若选择此路径的总成本:$353,160 - $233,925 = $119,235
选项 2。在 The Minton 租住,同时出租现有房产;仅在遇到合适标的时再出售
这可能是可行方案:不必仓促买房,又能贴近女儿学校;同时,现有房产的租金可抵销部分开支。但仍需用数据验证其可行性。
鉴于时间表未定,也不确定下一套房将落在你、你太太或联名名下,我们在测算中假设先租住 2 年,然后以你个人名义购买下一套房。
你的可负担额度
出售现有房产
| 成交价 | $2,000,000 |
| 预计 2 年后未偿贷款 | $512,803 |
| 2 年内使用的 CPF 本金与累积利息(将退回 OA) | $157,594 |
| 现金净得 | $1,329,603 |
| 按 45 岁、固定月入 $15,000、利率 4.8% 计算的最高贷款额 | $1,271,270 |
| CPF | $157,594 |
| 现金 | $1,329,603 |
| 贷款 + CPF + 现金合计 | $2,758,467 |
| 按 $2,800,842 计算的 BSD | $109,642 |
| 估算可负担额度 | $2,648,825 |
*上述假设为:你仅拥有目前这套房产中的 CPF 资金
参考 The Minton 4 卧室在近 3 个月(Feb - Apr 2024)的租赁成交,平均租金为 $6,633,我们将以此作为租金假设。同前,假设你们现有房产的租金回报率为 3%。
在 The Minton 租住、并将现有房产出租 2 年的成本
| 项目 | 金额 |
| 租金支出 | $159,192 |
| 租金收入 | $120,000 |
| 利息支出(针对当前 $545K 未偿贷款,假设剩余 22 年期、利率 4%) | $42,383 |
| 物业税(现有房产) | $21,600 |
| 管理费(现有房产,假设 $400/月) | $9,600 |
| 中介费 | $5,450 |
| 总成本 | $118,225 |
鉴于除 The Minton 外你们未明确其他偏好项目,我们假设 2 年后在该项目购入一套单位。
以 4 卧室平均价 $2,476,000 作为购入价格。
| 购房价 | $2,476,000 |
| BSD | $93,400 |
| CPF + 现金 | $1,487,197 |
| 所需贷款 | $1,082,203 |
持有 8 年的成本
| 项目 | 金额 |
| 利息支出(假设 20 年期、利率 4%) | $296,385 |
| BSD | $93,400 |
| 物业税 | $47,488 |
| 管理费(假设 $400/月) | $38,400 |
| 总成本 | $475,673 |
若选择此路径的总成本:$118,225 + $475,673 = $593,898
选项 3。在 The Minton 买一套,或在 Lorong Ah Soo 购买一套 Executive HDB
在本情景下,如要购买 HDB,你们需先出售现有房产并遵守 15 个月等待期。作为已婚夫妇,HDB 必须两人同户口,即便可指定一人为业主、另一人为居住者,但居住者不可已持有私人房产;只有在该 HDB 完成 MOP 后,方可再购买私人房产。因此,若计划保留现有房产并以你太太名义购买 HDB,此路不通。
如前所示,单以你太太名义购入 $2M 房产,对现金与 CPF 要求很高;而 The Minton 4 卧室的平均价格更高,需要的资金只多不少。若目标是持有两套房,更可取的作法或许是:先卖掉现有房产,以你名义购买 The Minton,再以你太太名义购入一套更可负担的投资单位。这样能更高效地配置你们的资源与时间,也使你太太无须等待即可购入投资房。
为完整起见,我们将分别测算两种情景的成本。
先买 HDB,待 MOP 后由居住者再购私人房产
假设在 15 个月等待期内先租住 The Minton,并以你太太名义购买 HDB。
以 38 岁、月入 $5,500、利率 4.8% 计(25 年期),你太太购买 HDB 的最高贷款额约为:$287,960。
以 Lorong Ah Soo 一带 Executive HDB 平均价 $880,000 作为购入价格。
| 购房价 | $880,000 |
| BSD | $21,000 |
| 最高贷款额 | $287,960 |
| 现金 + CPF 需求 | $613,040 |
持有 HDB 9 年 + 15 个月租房的成本
| 项目 | 金额 |
| 利息支出(假设 25 年期、利率 4%) | $91,488 |
| BSD | $21,000 |
| 物业税 | $6,624 |
| 市镇理事会服务与保养费(假设 $102/月) | $11,016 |
| 租房成本 | $99,495 |
| 总成本 | $229,623 |
假设 MOP 后购入一套 $1.5M 的投资房,并以 3% 租金回报率出租。
持有该投资房 4 年的成本
| 购房价 | $1,500,000 |
| BSD | $44,600 |
| 按 49 岁、固定月入 $15,000、利率 4.8% 计算的最高贷款额 | $1,104,157 |
| 现金与 CPF 需求 | $440,443 |
考虑到出售现有房产后的净得与 6 年的存款时间,你们或可在不贷款的情况下完成该笔投资购置。以下假设全款支付。
| 项目 | 金额 |
| BSD | $44,600 |
| 物业税 | $26,400 |
| 管理费(假设 $250/月) | $12,000 |
| 租金收入 | $180,000 |
| 中介费(每 2 年支付一次) | $8,176 |
| 总收益 | $88,824 |
若选择此路径的总成本:$229,623 - $88,824 = $140,799
以你名义购买 The Minton,并以你太太名义购买一套投资房
在此测算中,我们假设 The Minton 4 卧室平均价 $2,476,000;投资房为 $1.5M。两者持有期均为 10 年,投资房按 3% 租金回报率出租。
The Minton
| 购房价 | $2,476,000 |
| BSD | $93,400 |
| CPF + 现金 | $1,487,197 |
| 所需贷款 | $1,082,203 |
| 项目 | 金额 |
| 利息支出(假设 22 年期、利率 4%) | $363,035 |
| BSD | $93,400 |
| 物业税 | $47,488 |
| 管理费(假设 $400/月) | $48,000 |
| 总成本 | $551,923 |
$1.5M 投资房(同样假设你们有足够现金与 CPF 弥补贷款差额)
| 购房价 | $1,500,000 |
| BSD | $44,600 |
| 按 37 岁、固定月入 $5,500、利率 4.8% 计算的最高贷款额 | $558,490 |
| 现金与 CPF 需求 | $986,110 |
| 项目 | 金额 |
| 利息支出(假设 28 年期、利率 4%) | $198,760 |
| BSD | $44,600 |
| 物业税 | $66,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $450,000 |
| 中介费(每 2 年支付一次) | $20,440 |
| 总收益 | $90,200 |
若选择此路径的总成本:$551,923 - $90,200 = $461,723
你该怎么做
鉴于各方案对应的购房价差异较大,横向比较并非完全公平——价格越高,通常对应的持有成本也越高。同时,持有方式不同亦会影响成本,因为你与太太各自可获得的贷款额度不同。下面简要汇总不同选项的 10 年成本。
| 潜在路径 | 持有房产数量 | 房产价值 | 为弥补贷款差额所需/已用的现金与 CPF | 10 年内产生的成本 |
| 选项 1。以你太太名义购买一套 $2M 房产,并把现有房产出租 | 2 | $2M + $2M = $4M | $1,511,110 | $119,235 |
| 选项 2。在 The Minton 租住,同时出租现有房产;仅在遇到合适标的时再出售 | 1 | $2.476M | $1,487,197 | $593,898 |
| 选项 3a。先买 HDB,待 MOP 后由居住者再购私人房产 | 2 | $880K + $1.5M = $2.38M | $2,157,640 | $140,799 |
| 选项 3b。以你名义购买 The Minton,并以你太太名义购买一套投资房 | 2 | $2.476M + $1.5M = $3.976M | $2,473,307 | $461,723 |
若能持有两套房并将其中一套出租,租金可部分抵销支出。从投资角度看,持有两套私人房产或优于“一套 HDB + 一套私人房”,考虑到两者的长期涨幅差异。不过,这仍取决于能否选到合适的物业。过去十年,非有地私人房产的平均涨幅为 2.9%,高于 HDB 的 2.3%。
由于不清楚你们现有房产的具体位置,我们无法就其表现、以及应否出售或持有,给出针对性建议。
在选项 1 中,成本最低的原因在于你太太可贷额度相对较低,若以她单独名义购入 $2M 房产,需要投入大量现金与 CPF。若你们想在女儿学校附近寻求更新、更大体量的小区、且为 4 卧室,成交价大概率超过 $2M。若不强调必须靠近学校,留在现有房产,并以你太太名义购买一套更小、更可负担的投资单位,也许更稳妥。
选项 2 能争取时间在学校附近慢慢找,但时间线不确定。除非在租期内出租现有房产的租金能覆盖大部分甚至全部对外支出,否则这段期间的租房成本会稀释你们出售房产的利润。
选项 3 可通过 HDB 获得舒适且更可负担的居住空间,但涉及 15 个月等待期与 5 年 MOP。若投资房全款支付,成本较低;若需贷款,成本势必上升。考虑机会成本,这是相对不优的方案。
选项 4 能在心仪小区居住的同时,再购入第二套投资房。但由于两套房的贷款规模上升,且需缴付可观的 Buyer’s Stamp Duty(BSD),整体成本较高,同时也需投入大量现金与 CPF。
取决于你们现有房产的实际表现,选项 1 可能最为有利。相较于直接购入 The Minton,持有两套私人房产且整体贷款余额更低,有助于降低成本。月供差异也相当明显:目前你们每月还款 $2,400;若为购买 The Minton 而贷款 $1,082,203(22 年期、利率 4%),月供将升至 $6,171,这或将影响你们既有的生活方式。以你太太名义购入更可负担的投资单位,也能减少现金与 CPF 的占用。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments