

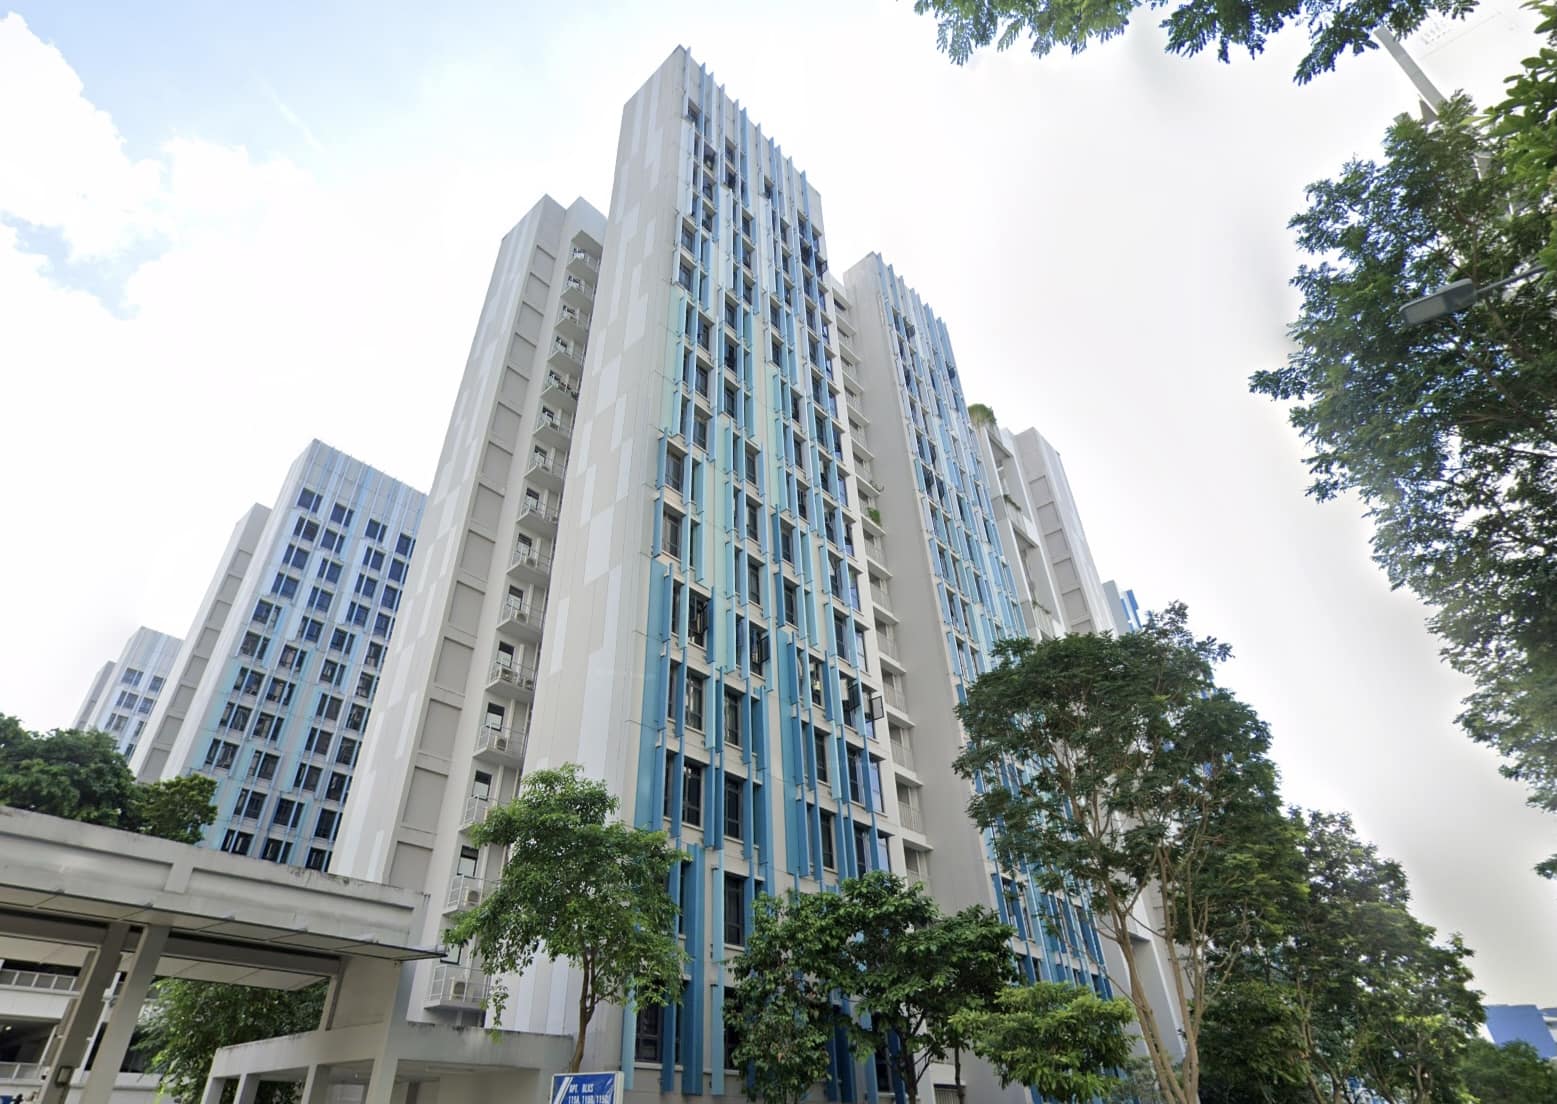
Bidadari,百万级 HDB 组屋的聚集地
在我写下这些文字之际,Bidadari 一套 4 房式组屋在完成 MOP 后刚以 $1,258,888 成交。这已成为 Toa Payoh 史上最昂贵的 4 房式组屋成交纪录。就在这之后,同一城镇在去年还出现了一套 $900,000 的 3 房式组屋。看起来,只要你在 Bidadari 组屋的抽签中中签,市场现在就会——不,简直是向你发起猛攻——用成堆的现金来劝你搬走。
我怀疑我们仍在看到 Plus 和 Prime 组屋的短期影响:鉴于像 Bidadari 这样的项目早于此类分类,它们兼具 Plus 和 Prime 单位的所有优势,却没有相关的限制。对 Bidadari 而言,这些组屋甚至并不旧:它们才刚过 MOP。
我敢说,这里的卖家会对固定佣金经纪的需求大增:除了可观的节省,这里的组屋反正也几乎是“自带卖相”。
这听起来违反直觉,但为一套较旧的顶楼单位借到更高额度,反而可能更容易。
你也许会认为,像顶楼这种总价高的单位,银行会更加谨慎。但在现实中,有时为顶楼借到超过 $5 million 的贷款,比为一套普通公寓借 $1.25 million 更容易。原因要追溯到银行估值这个带点“暮光地带”的神秘世界。
过去几年,顶楼单位有时会比其他常规单位有更高的价格 psf。这与通常的规律相悖:单位越大,价格 psf 应该越低。比如,Park Nova 的一套顶楼曾以约 $6,593 psf 售出,创下了有记录以来最高的 PSF 之一。
但在较老的转售顶楼单位中,情况并非如此。在 2000 年代及更早时期,顶楼的价格 psf 往往更低。部分原因在于当时的顶楼常包含大量户外空间(例如露天屋顶区),买家并不太看重。最著名的例子大概是 1976 年建成的 One Chatsworth。那里的顶楼拥有极佳的全景视野,但其中很大一部分是 $PSF 偏低的露天屋顶空间。
不过,银行往往无视这些老顶楼单位较低的 $PSF
有地产经纪告诉我们,有些老顶楼单位原本预计可拿到约 $4.5 million 的估值,结果却被直接估到 $5 million;更大偏差的案例也存在。
也许部分原因只是商业考量:为顶楼等高端物业放贷,利润可观。再叠加这类买家的财务状况,银行在顶楼估值上会更宽松;相比之下,他们对大众型公寓估值的审核就挑剔得多。
更合逻辑的解释是,这些老项目里的普通单位如今已能取得更高的 psf。于是,如果等价的顶楼单位许久无人成交,估值便直接参考其他单位,而没有把这些顶楼单位拥有大量露天面积这一点折价考虑进去。
对于尚未真正接触过融资的买家而言,能否被接受的估值会成为一大头痛。有些买家被迫到处对比多家银行,最后只能选择利率更高的那一家,只因为那家银行给出的估值最高。
因此,尽管为顶楼物业借更大的额度听上去违反直觉(风险更高,尤其是老单位),融资往往反而没那么受限。另外,也许我有点愤世嫉俗,但这确实让我质疑物业估值的本质:估值本来就带有主观性;若进一步考虑到——很可能——它已成了推销更大额度贷款的工具,那就更令人不安了。
不过在 CCR 中这或许不太成问题,因为在边缘地带,顶楼单位似乎正逐渐消失。
曾经,即便在城市边缘,每个项目里也常会配置一两套超级高端的顶楼单位。至少,最高层的单位都会配备某些溢价特色,比如挑高双层等。
但近几年,非 CCR 的项目如 Parktown Residence、ELTA 等,已不再这样做。顶层单位的优势……说到底,就是在顶层。如今,非 CCR 项目似乎已取消了屋顶亭阁、顶层复式,或曾经流行的带浸泡池的单位。
这或许反映了当下的市场现实:买家即便在 OCR,要负担起标准三卧房单位都很吃力(如今约 1,000 平方英尺的单位价格已触及 $2 million,甚至更高)。开发商很可能认为,只有 CCR 的买家还具备为顶楼这类“奢侈品”买单的能力;照这个趋势发展下去,我们不禁要问,OCR 的顶楼单位会不会终将成为过去式。
虽然可以理解,但对此我仍难免有些惋惜——这又是促使当今公寓趋于“千篇一律”的一大因素;由于成本所迫,开发商被激励去尽量稳妥,我们也因此在户型多样性上不断流失。
与此同时,其他房地产新闻…
- 新婚夫妇面临的首要挑战之一就是买房。好消息是,大多数问题都可预见,所以不妨先按这份清单逐项检查。
- Bayshore 片区正迎来复兴,将有大型 HDB 社区进驻。Lucky View 与其距离足够近,可享配套便利;又足够远,能保有私密氛围。看看这个片区。
- Lentor Central Residences 和 Aurelle 本周几乎包揽了新盘头条;尽管是 2025 年的定价,这里是大家仍在入手的原因。
- HDB maisonettes 和 executive flats 的高溢价是否值得?这里有数据一览,我们认为会让你惊讶。
每周销售回顾 (03 March - 09 March)
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
新盘成交价格前 5(按项目)
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| THE AVENIR | $9,016,000 | 2411 | $3,739 | FH |
| AUREA | $6,091,865 | 1798 | $3,389 | 99 years |
| PINETREE HILL | $4,554,000 | 1733 | $2,628 | 99 yrs (2022) |
| THE CONTINUUM | $3,828,000 | 1270 | $3,014 | FH |
| 19 NASSIM | $3,813,000 | 1109 | $3,439 | 99 yrs (2019) |
新盘成交价格最低前 5(按项目)
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| LENTOR CENTRAL RESIDENCES | $978,000 | 463 | $2,113 | 99 years |
| PARKTOWN RESIDENCE | $1,256,000 | 506 | $2,483 | 99 years |
| NORTH GAIA | $1,298,000 | 980 | $1,325 | 99 yrs (2021) |
| NOVO PLACE | $1,414,000 | 872 | $1,622 | 99 yrs (2023) |
| ELTA | $1,418,000 | 506 | $2,803 | 99 yrs (2024) |
转售成交价格前 5
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| ARDMORE PARK | $11,800,000 | 2885 | $4,090 | FH |
| THE DRAYCOTT | $6,420,000 | 2637 | $2,434 | FH |
| DRAYCOTT EIGHT | $6,100,000 | 2863 | $2,130 | 99 yrs (1997) |
| LEONIE PARC VIEW | $5,838,000 | 2250 | $2,595 | FH |
| BELLE VUE RESIDENCES | $5,250,000 | 2347 | $2,237 | FH |
转售成交价格最低前 5
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 地契 |
| PARC ROSEWOOD | $668,000 | 506 | $1,320 | 99 yrs (2011) |
| VIBES @ EAST COAST | $710,000 | 398 | $1,783 | FH |
| PARC BOTANNIA | $715,000 | 431 | $1,661 | 99 yrs (2016) |
| THE OCTET | $720,000 | 506 | $1,423 | FH |
| JOOL SUITES | $735,000 | 409 | $1,797 | FH |
收益最高前 5
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| ARDMORE PARK | $11,800,000 | 2885 | $4,090 | $3,800,000 | 5 Years |
| PEBBLE BAY | $3,740,000 | 1894 | $1,974 | $2,110,000 | 25 Years |
| THE SEAFRONT ON MEYER | $4,796,000 | 2110 | $2,273 | $1,696,000 | 13 Years |
| THE ESTA | $2,770,000 | 1173 | $2,361 | $1,685,000 | 16 Years |
| VARSITY PARK CONDOMINIUM | $2,320,000 | 1464 | $1,585 | $1,638,749 | 20 Years |
亏损最大前 5
| PROJECT NAME | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| DRAYCOTT EIGHT | $6,100,000 | 2863 | $2,130 | -$600,000 | 15 Years |
| SUI GENERIS | $5,080,000 | 2121 | $2,396 | -$396,512 | 17 Years |
| STEVENS SUITES | $3,020,000 | 1970 | $1,533 | -$260,000 | 11 Years |
| THE CREST | $3,700,000 | 1873 | $1,976 | -$188,000 | 5 Years |
| THE CREST | $3,300,000 | 1722 | $1,916 | -$144,000 | 7 Years |
交易细分

关注 Stacked,获取新盘与转售盘评测,或与我们联系以解答新加坡房地产问题。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments