


第一场真正的考验已经开始:Lentor Modern 已落成启用。
Lentor 这一片区已蓄势待发,迎来转型。但不同于 Jurong East 或 Woodlands North 等地由大型开发商主导、区域性和总体规划式的焕新,Lentor 的更新并非由单一大型发展商领衔,而是根据政府对该地的总体规划,由多家私人发展商分头推进,将此前宁静的有地住宅区逐步改造。
该社区也正摆脱过去被视为“ulu”和位置不便*的印象,凭借与 Thomson-East Coast (TEL) MRT 线的直接连接,转型为一个连通、综合的居住枢纽。
*这并非听上去那么负面。多数有地住宅圈本就被规划在远离零售商场和交通网络的地带;若你负担得起有地住宅所提供的奢华与私密,你大概率也承担得起一辆车。某些有地社区表面上配套稀缺,这是一种“特性”,而非“缺陷”。
有人会形容 Lentor 的转型是一种强力推进的策略。这个曾经静谧、林木葱郁的后方地带,迅速涌现出一系列新公寓项目,例如 Lentor Modern、Lentor Hills Residences、Hillock Green、Lentoria 和 Lentor Mansion。
更引人注目的是,这场重建在很大程度上最初是基于信念而展开。彼时的 Lentor 在置业者眼中几乎等同于“自带零食吧,这里什么都没有”。因此,有相当一段时间里,一切只停留在总体规划、概念板和楼书上的愿景。
但这一切很快会改变。
Lentor Modern,作为 Lentor 的首个新公寓,已完成建设,并在 2025 年 8 月取得临时入伙证(TOP)后,业主已陆续收楼。这个项目将成为 Lentor 的首个真实样本,而我们已开始看到在其 TOP 后短短数月内便有多宗转售交易已经发生,多数卖家录得两位数的百分比涨幅。
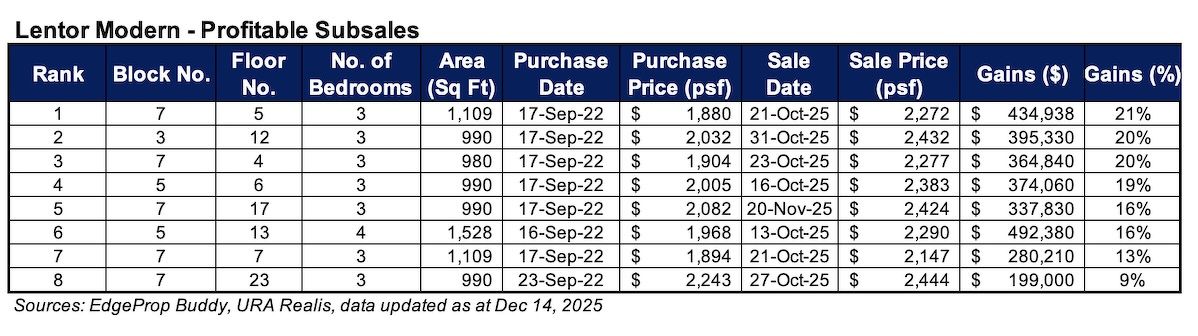
同时,将这些转售涨幅放在语境中看:别忘了这并非长线持有。这些业主取得的收益,在许多项目中往往需要多年才能累计而成。
虽说还在早期阶段,但考虑到 Lentor 的快速铺开,这已是一个积极信号。当同一地区在短时间内密集推出大量公寓时,人们担心的是新鲜感褪去后需求会否回落,或者买家会否认为未来竞争过于激烈。
但迄今为止,迹象显示 Lentor 的强力改造或许真的正在稳固下来。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
更重要的是,Lentor Modern 不仅仅是 Lentor 的一个地标性住宅项目。
它是一个与商场整合的综合体,并与 Lentor MRT (TEL) 相连。预计在明年全面投入运营,已确认的租户包括超市、学前教育机构,以及餐饮(F&B)与日常服务类商家。
这契合我在早前文章中提到的一种非常明确的发展路径。部分项目的强劲回报,不仅因为其“综合体”属性,更因为它们是缺乏大规模重建区域中的“先行者”。想想当年的 Waterway Point 或 Northpoint City:这些项目往往点燃了社区,助推其周边成为片区级的生活枢纽。
这种效应通常会在周边项目成熟、替代性配套逐步到位后趋于稳定。然而,鉴于 Lentor 的焕新仍属新近、且道路尚长,这一过程还需要相当时间;Lentor Modern 或将在相当长的一段时期内,持续保持其在该区的主导地位。
强劲的早期转售并不意味着 Lentor 免疫于常见风险。
当多个项目在相近时间点进入转售市场,买家的可选项会非常多。这可能削弱后期卖家的议价能力。但强劲的转售表现也说明,至少目前该区并未遭遇供应过剩的问题。
Lentor 最终会成为另一个普通的 OCR 社区,还是能发展出自己鲜明的身份与个性,仍是一个未知数。但它会被密切关注,某种程度上将成为当大量地块集中推出时,一个区域能以多快的速度发生改变的风向标。
关于 Lentor 未来走向的一个快速判断
“强力推进”开发中一个常被低估的要素是速度。当足够多的项目在相近时间取得 TOP,区域的人流量会显著提升,从而吸引企业进驻,尤其是服务业会更有动力寻找进入路径。
但由于 Lentor 暂时并没有特别鲜明的主题或专长,该区短期内会显得颇为精致,却……或许有些平淡。身份感需要时间,你也无法通过总体规划去“设计”一个区域的灵魂。就像 Northpoint City 时代的 Yishun,或 Waterway Point 刚开业后的 Punggol,氛围需要时间酝酿。因此,若期待立刻拥有类似 Katong / Bishan 的感受,恐怕会失望。即便所有施工完成,形成那样的氛围也可能需要几十年。
此外,这里的主要风险并非新增住宅供应本身,更大的风险在于市场是否会觉得项目之间缺乏差异化。以 Lentor Modern 为例,它基本不受此影响——因为它是首个且唯一的综合体项目,辨识度很高。但对未来的转售市场而言,问题在于买家是否会审视各个项目的户型配比、价位带、平面布局等,并最终觉得它们“大同小异”。
当它们进入转售市场,这将成为一个有趣的研究样本:在一个多个邻近项目几乎同时面世的封闭片区中,哪些具体户型或户型配比表现更佳,将能更清晰地被观察到。
与此同时,其他房产新闻……
- 这并非错觉:如今的新加坡置业之路,较过去确实更为艰难,原因在此。
- 我们盘点了 2025 年表现最佳的转售公寓,其中一些顶尖表现者一直低调不显。看看你的项目是否上榜。
- Hougang Central 一幅地块的竞标,或将把未来价格推至 $2,500 psf 之上。若你是买家,多少扎心。详见这里。
- 11 月新公寓销量大幅下滑 87 per cent,但这未必如表面那般可怕。
- The Panorama 在 2014 年推出时并不算最吸睛、最“戏剧性”的项目……为何它在 2025 年却登顶榜首?欢迎加入我们的Stacked Pro 读者一探究竟。
每周销售回顾 (08 - 15 December)
最贵新盘交易 Top 5(按项目)
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 产权 |
| 21 ANDERSON | $23,300,000 | 4489 | $5,191 | FH |
| 8@BT | $4,180,000 | 1593 | $2,624 | 99 yrs (2023) |
| THE CONTINUUM | $3,501,000 | 1238 | $2,828 | FH |
| ELTA | $3,219,000 | 1184 | $2,719 | 99 yrs (2024) |
| PINETREE HILL | $3,173,000 | 1216 | $2,609 | 99 yrs (2022) |
最便宜新盘交易 Top 5(按项目)
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 产权 |
| BAGNALL HAUS | $1,340,000 | 495 | $2,706 | FH |
| THE CONTINUUM | $1,378,000 | 560 | $2,462 | FH |
| OTTO PLACE | $1,449,000 | 872 | $1,662 | 99 yrs (2024) |
| KASSIA | $1,569,000 | 753 | $2,082 | FH |
| THE ROBERTSON OPUS | $1,644,000 | 495 | $3,320 | 999 yrs (1841) |
最贵二手转售 Top 5
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 产权 |
| ARDMORE II | $7,000,000 | 2024 | $3,459 | FH |
| GALLOP GABLES | $6,880,000 | 2842 | $2,421 | FH |
| SUI GENERIS | $5,175,000 | 2131 | $2,428 | FH |
| PATERSON SUITES | $4,850,000 | 1722 | $2,816 | FH |
| BELLE VUE RESIDENCES | $4,600,000 | 2121 | $2,169 | FH |
最便宜二手转售 Top 5
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 产权 |
| PRIMEDGE | $656,000 | 452 | $1,451 | FH |
| CENTRA RESIDENCE | $660,000 | 398 | $1,657 | FH |
| PRESTO@UPPER SERANGOON | $730,000 | 420 | $1,739 | FH |
| KINGSFORD WATERBAY | $732,000 | 484 | $1,511 | 99 yrs (2014) |
| 28 RC SUITES | $735,000 | 441 | $1,665 | FH |
最大赢家 Top 5
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 收益 | 持有期 |
| OCEAN PARK | $3,850,000 | 1873 | $2,056 | $2,770,000 | 28 年 |
| THE STERLING | $4,450,000 | 1948 | $2,284 | $2,507,000 | 26 年 |
| THE TREVOSE | $3,682,000 | 1841 | $2,000 | $2,433,120 | 23 年 |
| GALLOP GABLES | $6,880,000 | 2842 | $2,421 | $2,080,000 | 12 年 |
| VALLEY PARK | $2,740,000 | 1216 | $2,253 | $1,970,000 | 27 年 |
最大输家 Top 5
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | 收益 | 持有期 |
| MARINA ONE RESIDENCES | $1,350,000 | 721 | $1,872 | -$219,051 | 11 年 |
| SOPHIA HILLS | $1,080,000 | 570 | $1,893 | -$68,000 | 8 年 |
| 76 SHENTON | $1,050,000 | 592 | $1,774 | -$30,000 | 5 年 |
| 28 RC SUITES | $735,000 | 441 | $1,665 | $2,000 | 12 年 |
| SUITES @ NEWTON | $1,300,000 | 603 | $2,157 | $8,605 | 14 年 |
最大赢家 Top 5(ROI%)
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | ROI (%) | 持有期 |
| CHERRYHILL | $2,350,000 | 1453 | $1,617 | 288% | 21 年 |
| OCEAN PARK | $3,850,000 | 1873 | $2,056 | 256% | 28 年 |
| VALLEY PARK | $2,740,000 | 1216 | $2,253 | 256% | 27 年 |
| CITYLIGHTS | $1,390,000 | 678 | $2,050 | 207% | 21 年 |
| FERNWOOD TOWERS | $2,700,000 | 1636 | $1,650 | 200% | 27 年 |
最大输家 Top 5(ROI%)
| 项目名称 | 价格 S$ | 面积 (平方英尺) | $PSF | ROI (%) | 持有期 |
| MARINA ONE RESIDENCES | $1,350,000 | 721 | $1,872 | -14% | 11 年 |
| SOPHIA HILLS | $1,080,000 | 570 | $1,893 | -6% | 8 年 |
| 76 SHENTON | $1,050,000 | 592 | $1,774 | -3% | 5 年 |
| 28 RC SUITES | $735,000 | 441 | $1,665 | 0% | 12 年 |
| PATERSON SUITES | $4,850,000 | 1722 | $2,816 | 1% | 15 年 |
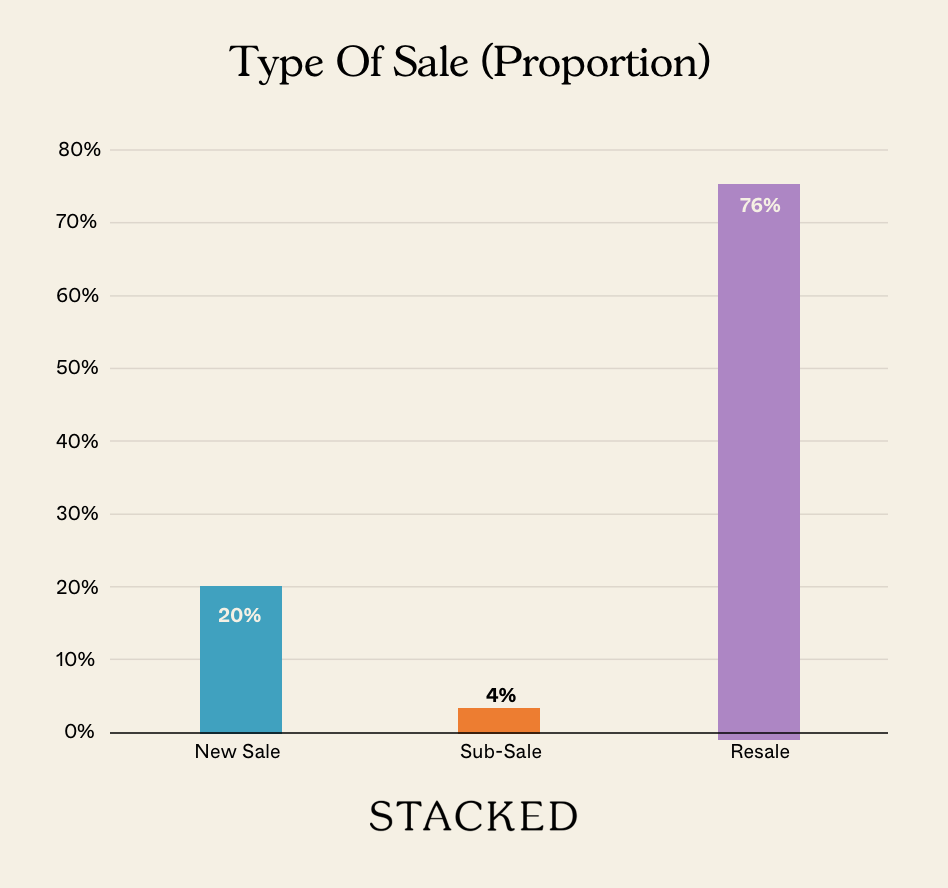
交易拆解
关注 Stacked,获取更多新加坡房地产市场的新闻与更新。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments