


婚姻破裂时,家庭住房的归属最易生争议;若婚内曾在配偶间转名,问题更显复杂。
一宗近期案例中,丈夫先将婚前购置的HDB组屋转至妻子名下,随后又把两人共同购买的公寓持份一并转让给她。
离婚诉讼中,妻子主张这两处房产均不应被视为婚姻资产。
但法院未予采纳。
2026年11月19日,高等法院法官 Kwek Mean Luck 裁定两处房产均属婚姻资产,并判令妻子向丈夫支付或划转$575,990+。该金额包括为达成整体婚姻资产分割所需的平衡款,以及她欠他的$40,000借款。
此案引出更广泛的问题:婚内一方将房产转给另一方,离婚时该房产将如何认定与处理?
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
How did the dispute begin?
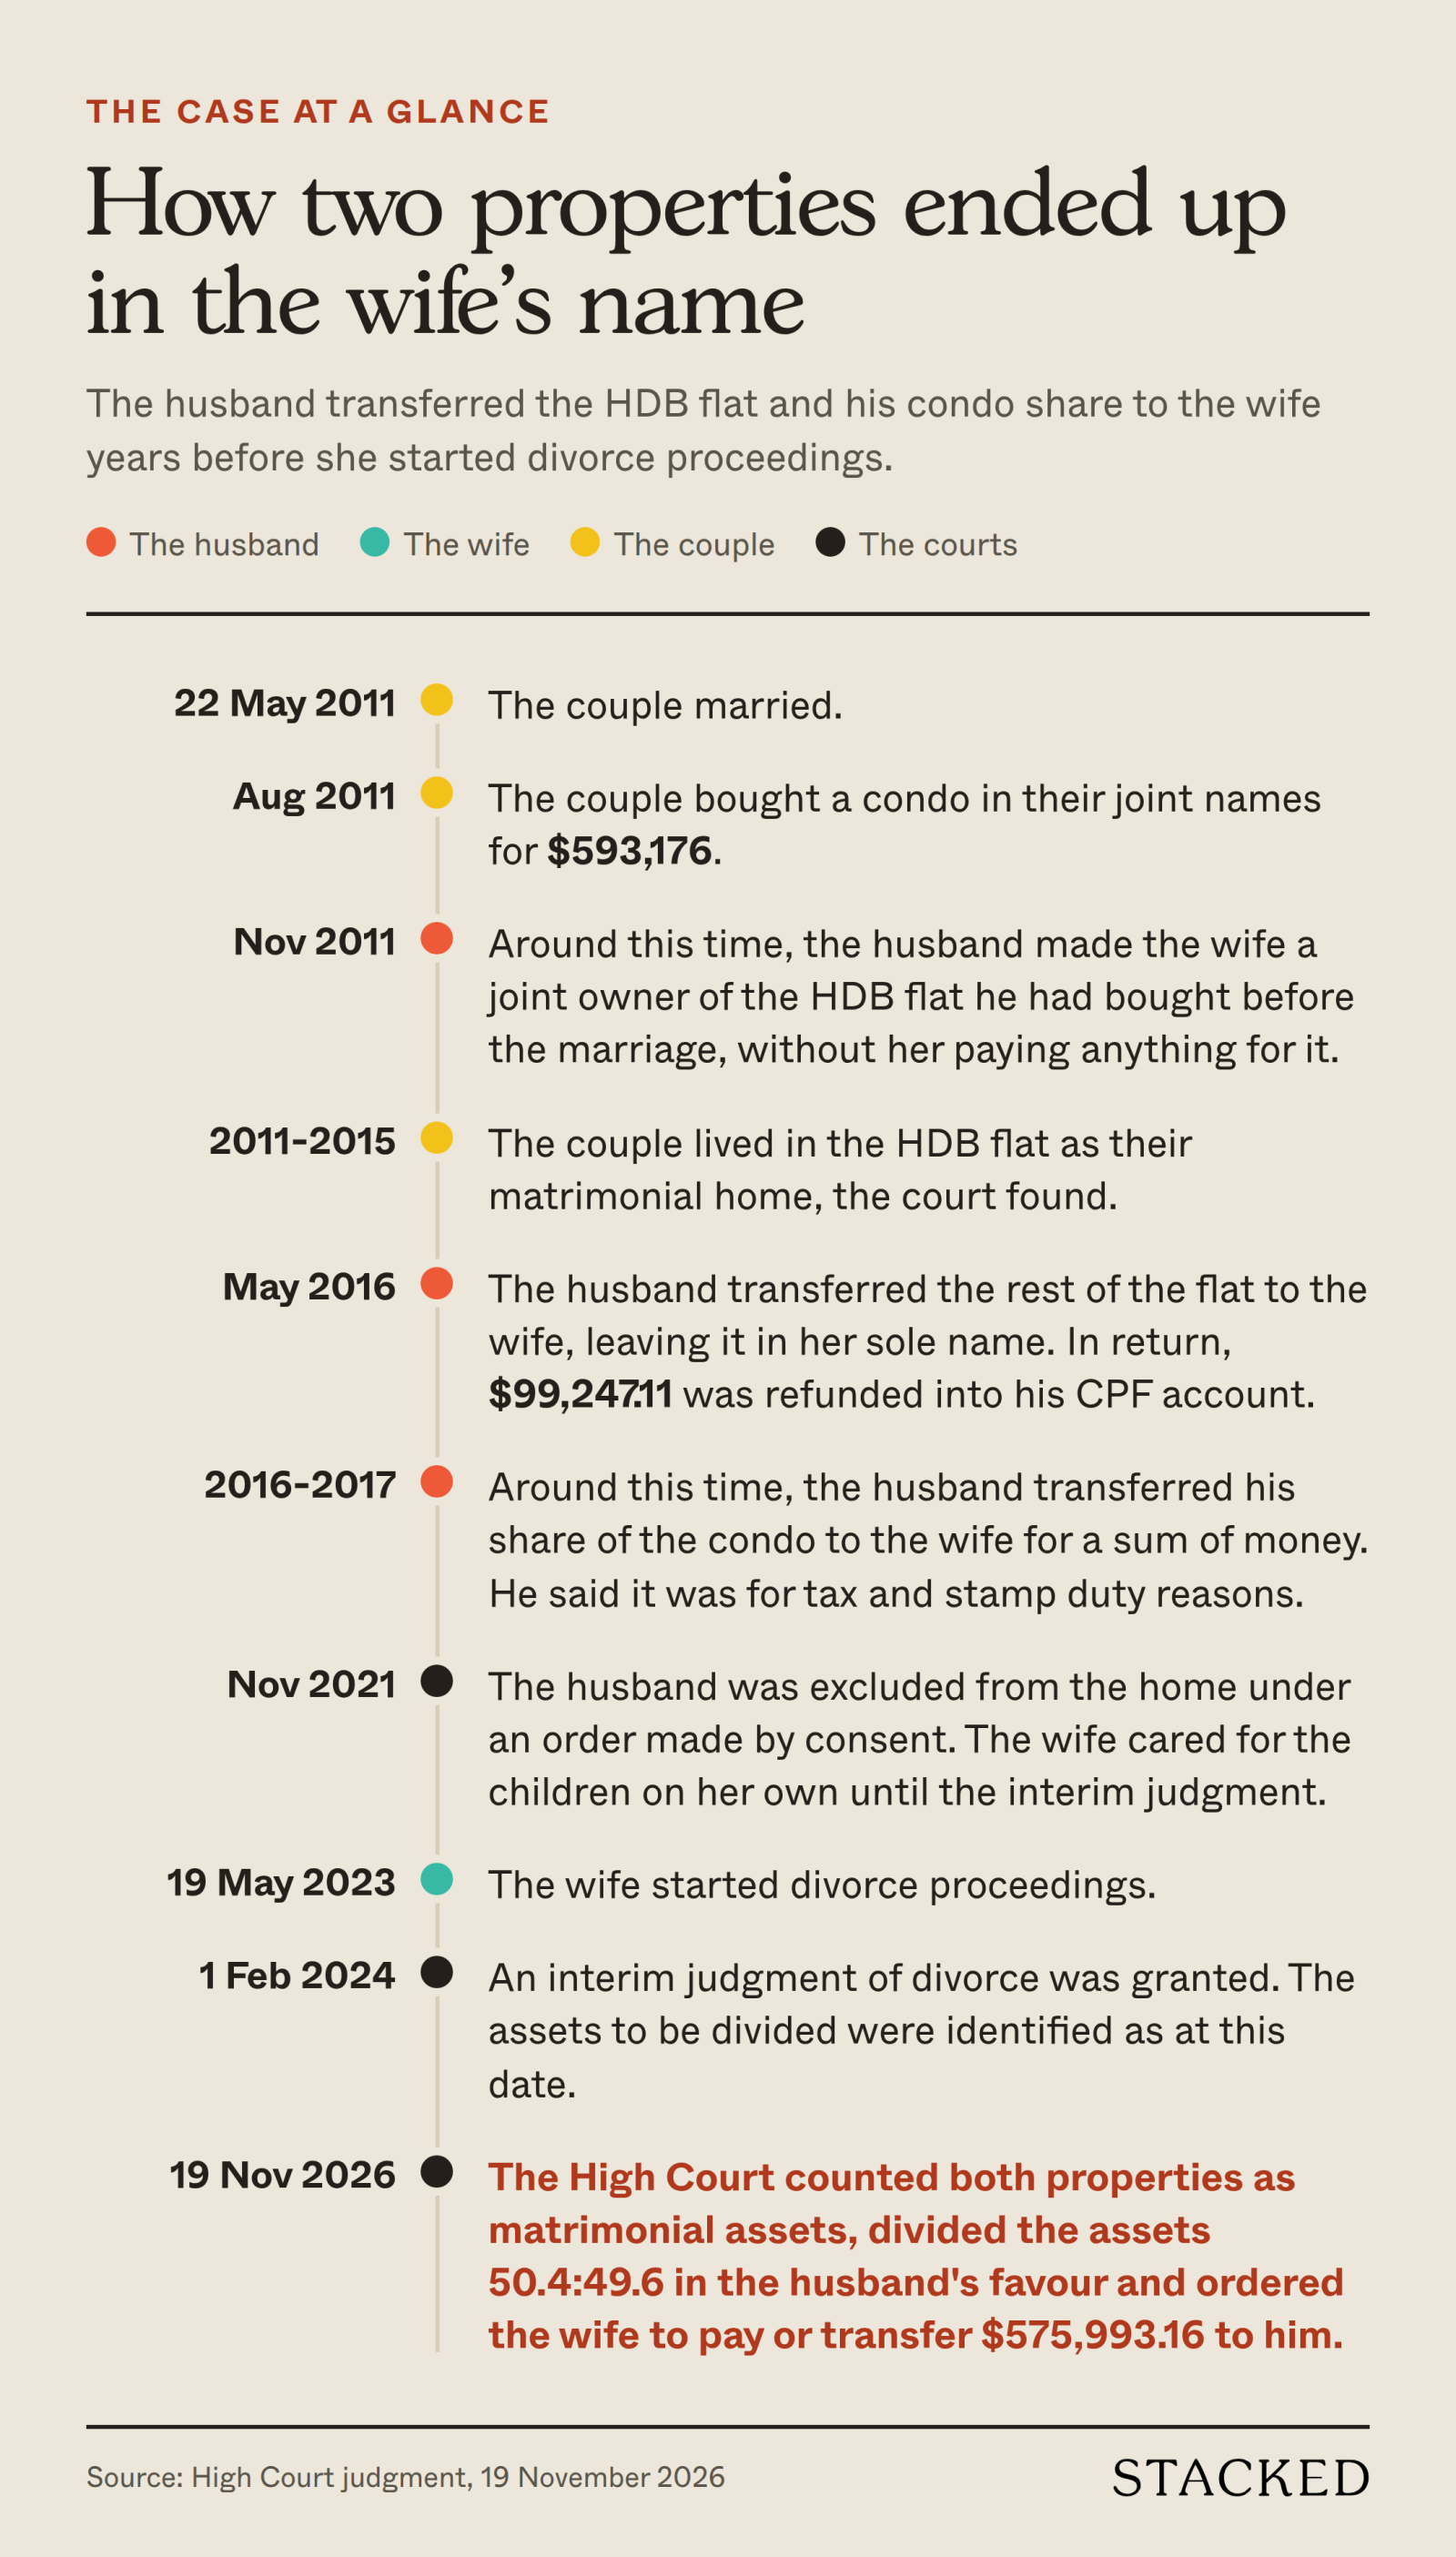
判词未公开当事人姓名。两人于2011年5月结婚,育有3个孩子。
在此婚姻之前,丈夫曾为其首次婚姻购置一套HDB组屋作婚房。
随后在2011年8月,两人以联名购买了一套公寓,价格为$593,176。
约于2011年11月,丈夫将妻子添加为该HDB组屋的联名持有人,妻子未支付任何对价。
2016年5月,他又把余下的一半份额转给妻子,房屋遂改为其单独名下。
作为对价,约$99,247被退回其CPF账户,其中约$76,394为妻子的银行账户现金,约$22,853来自她的CPF账户。
约在2016或2017年间,他也将自己在该公寓的持份转给妻子,并收取一笔款项。他表示此举出于税务与印花税考量。
2023年5月,妻子提出离婚。
法院于2024年2月作出离婚中期判决,双方同意以当时的资产状况为分割基础。
Both properties were in the wife's name, but the husband said they should still be divided
可见,至离婚时,HDB组屋与公寓均已在妻子单名下。
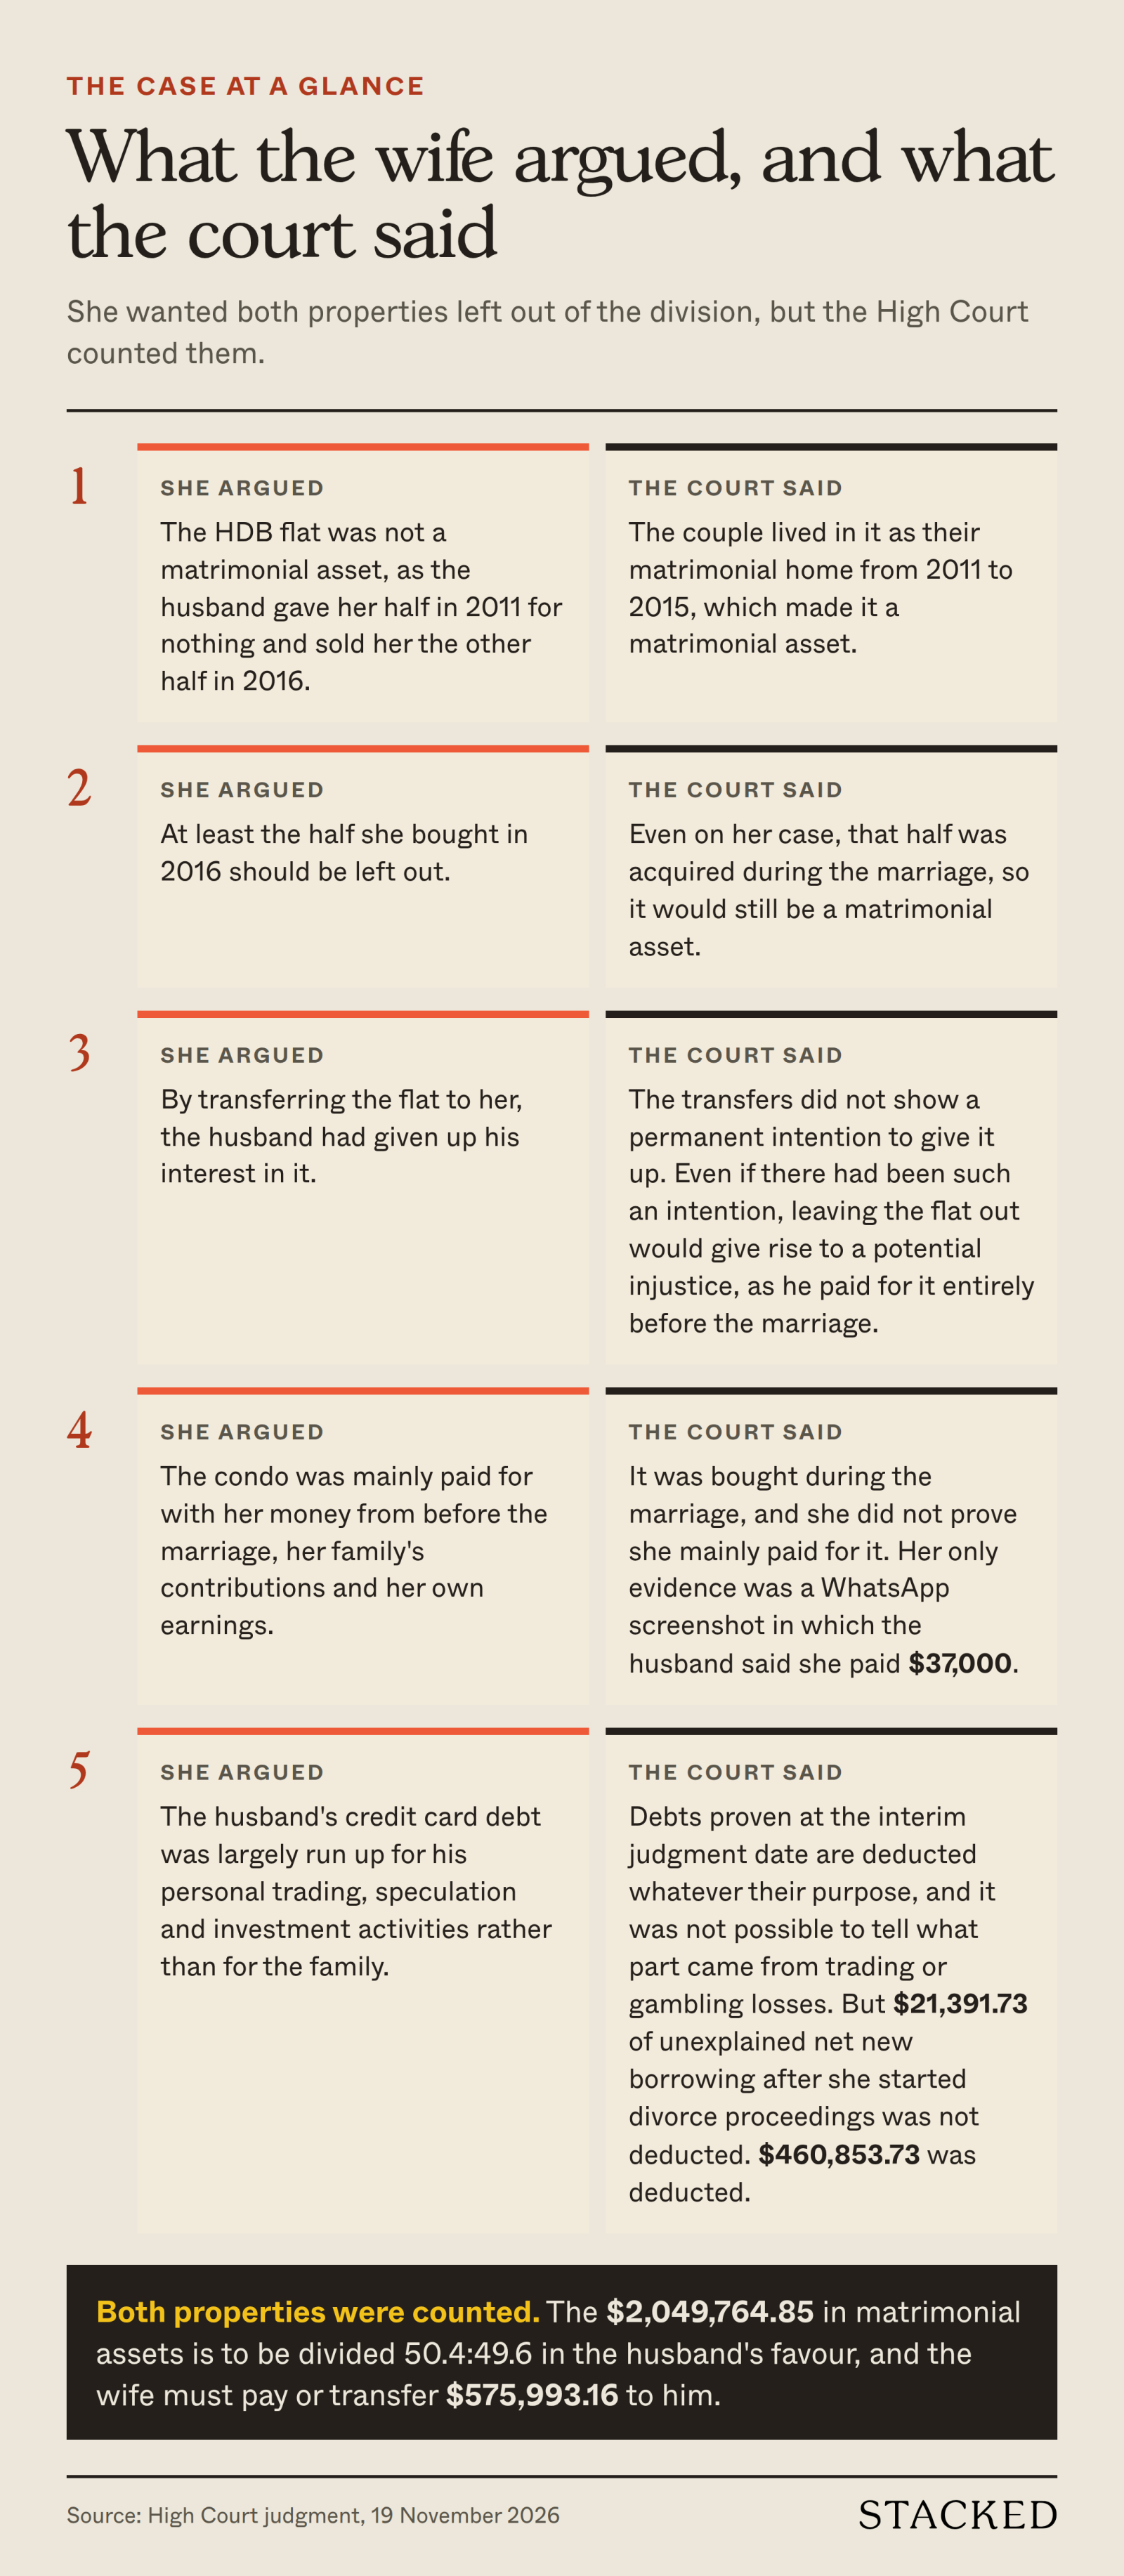
她据此主张两处房产都不是婚姻资产。
在她看来,丈夫2011年无偿赠与她一半份额,2016年又把另一半卖给她,等同于放弃了对该组屋的权益。
至于公寓,她称主要以其婚前资金支付,包括家人资助及个人收入。
丈夫不予认同,认为两处房产均属婚姻资产;且该组屋作为家庭婚房,一家人居住近十年。
他并称为公寓20%首付款支付了约$55,000现金及约$42,000的CPF,惟法官其后未采信$55,000一项,因其仅来自他的记忆与零散记录。
Why did the High Court count both properties as matrimonial assets?
依据《妇女宪章》第112条,法院将以其认为公平的方式分割离婚夫妻的婚姻资产。
一般而言,婚后取得的资产均包括在内;若作为婚房使用,即便为婚前购得或以赠与取得的资产,也可能被纳入。
关键在此:法官认定二人于2011年至2015年将该HDB组屋作为婚房居住。
正如法官引述上诉庭所言,婚房“无论何时、以何种方式取得”,均属婚姻资产。
此外,还有数点对妻子不利的因素:
首先,法官不认为这些过户反映了丈夫永久放弃组屋权益的真实意图。
丈夫证称,组屋转名属家庭安排;且2011年转名后,两人仍以该屋为家庭住所。
且据妻子自述,2016年的转名出自她的建议,旨在以资金协助丈夫。
其次,即便确有该意图,将组屋排除在外仍可能导致不公:该屋系丈夫婚前全额承担。
第三,公寓购于婚后,原则上属婚姻资产;如主张例外,举证责任在妻子。
她称自己为此支付了$132,000,但唯一证据是一张未注明日期的WhatsApp截图,证明力不足。
法官亦指出,若完全将公寓排除在外同样不公,因为丈夫在购置时作出了实质性出资。
The husband further asked for over $476,700 in credit card debt to be deducted
丈夫主张应从待分割资产中扣除逾$476,700的信用卡债务。
他称,这些信用卡为夫妻的投资性房产提供资金,其租金用于偿还按揭及信用卡利息。
但妻子表示,这些债务主要源于他个人的交易、投机与投资活动,而非家庭需要。
她提交了据称载有其承认沉迷赌博内容的文件;丈夫则称系在压力下签署,法官认为无须对此作出裁断。
法官指出,凡于中期判决当日客观存在的债务,均应扣除,不论其用途;债务用途应在评估双方贡献时统筹考量。即便仅准扣除为家庭承担的债务,鉴于难以区分其中多少源自交易或赌博亏损,法院亦难以按比例划分。
此外,法官未扣除其于2023年5月(妻子提出离婚)至中期判决期间信用卡新增的约$21,391净借款。
最终,法官共扣除约$460,853,其中包括丈夫在2023年5月19日所欠约$450,438,以及自该日迄中期判决期间约$10,415的累计利息。
How did the judge arrive at the asset split?
就资产的金钱出资而言,法官评估的比例约为丈夫59.8、妻子40.2,偏向丈夫。
但在家庭贡献方面(如照料子女),比例为妻子65%、丈夫35%。
丈夫不争议妻子为主要照料者,且自2021年11月起由她独力照顾孩子。
两者等权衡量后,初步分割约为47.4/52.6,偏向妻方。
不过,她未能提交其在中国部分银行账户的对账单,改变了结果。
法院曾命其提交特定账户对账单,但部分未交;她虽辩称账户已销户等,却无银行往来证明支撑。法官认为表面上已构成隐匿。
这些账户在缺乏对账单情况下无法估值,故法官酌予丈夫额外3%,将最终比例调整为50.4/49.6,倾向丈夫。
What happens next?
约$2,049,764的婚姻资产分割为:丈夫约$1,033,081,妻子约$1,016,683。
鉴于约$497,088资产已在丈夫名下,妻子须向其支付或转让约$535,993。
再加上她承认欠他的$40,000借款,总额略高于$575,990。
上述款项须于判决作出后6个月内履行。
判词未指明将出售哪一处房产(如有)。但法官指出,视具体安排,妻子可能需出售或为其名下部分房产再融资。
对屋主而言,此案凸显:房产登记在谁名下,与离婚时的法律认定并非同一回事。
即便两处房产最终均转至妻子名下,亦不妨其被认定为婚姻资产:一则组屋曾作家庭婚房,二则公寓购于婚姻期间。
另一个值得注意的细节是,尽管该HDB组屋自2016年起即在妻子单名下,法官在财务出资评估上仍偏向丈夫。
法官解释,评估的对象是对资产取得的出资,而非产权最终归属。
因缺乏丈夫实际为组屋支付金额的证据,法官以2011年$332,000的估值替代其出资,并扣除退回其CPF账户的$99,240+。此外,约$76,390现金被视为家庭储蓄,按夫妻各半计入。
至少在此案中,法院并未拘泥于产权登记名义,而是更强调每处房产的资金来源与实际使用情形。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments