


亚太酒店交易额今年再创新高,2026年1月至9月,该板块投资成交额达US$12.0 billion ($15.4 billion)。JLL市场报告指出,这是自2019年以来该板块录得的最高9个月成交额。
今年前9个月的投资总额同比增长50%;JLL并预测,全年交易额有望达到US$15.0 billion ($19.2 billion),高于年初提出的US$13.3 billion ($17 billion)预估。
JLL Hotels & Hospitality Group亚太区首席执行官Nihat Ercan表示:“亚太酒店投资市场显然已步入更成熟、更坚定的阶段。投资者在2026年持续入场,这一点从当前的成交规模可见一斑——2026年前三季度交易额已达US$12.0 billion。”
他补充称,今年亚太酒店交易激增,主要受酒店基本面稳健支撑,区域每可售客房收入(RevPAR)同比增长5%,部分受益于平均房价上扬。
宽松的信贷环境亦助力,为房地产投资者提供充裕流动性与具竞争力的融资条件,推动交易落地。
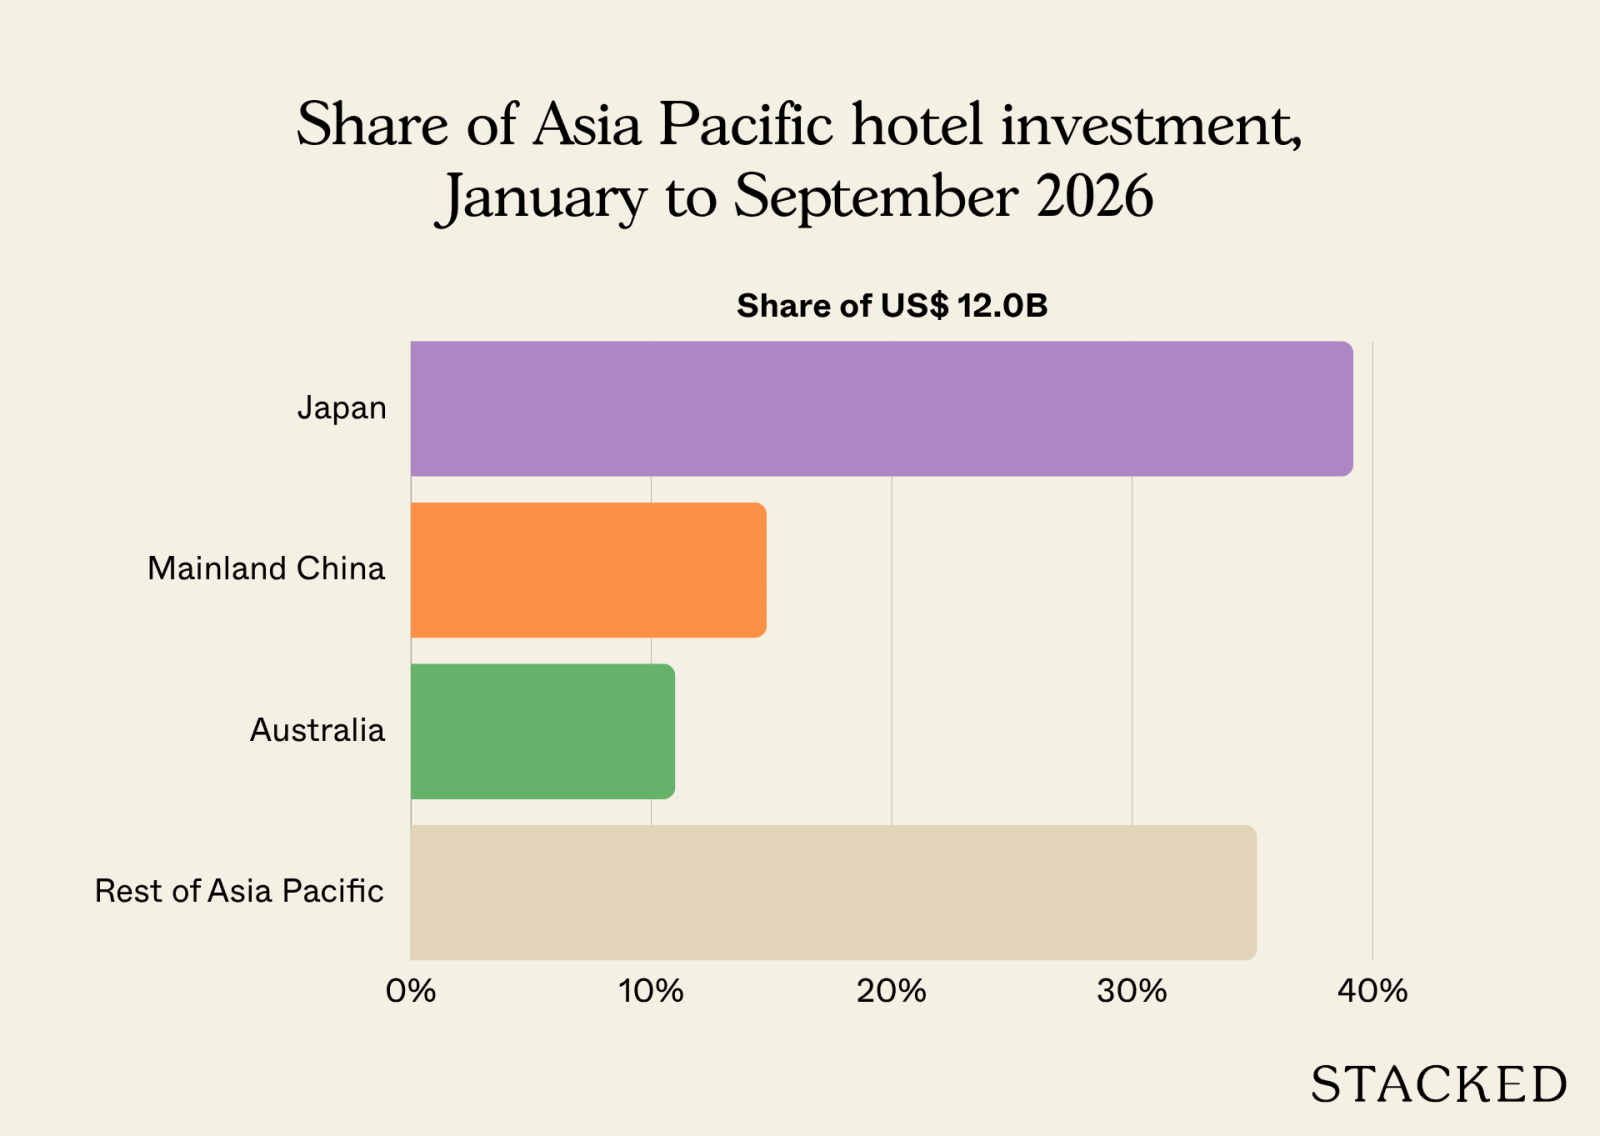
今年,日本继续为本地区规模最大的酒店投资市场,市占率达39%,其后为中国内地与澳大利亚。
新加坡在今年1月至9月录得自2019年以来最高的酒店交易额,达US$860 million ($1.1 billion)。今年外资占比54%,为2025年的两倍。
JLL指出,在今年全球环境不确定之际,投资者更偏好市场高端的传统酒店与款待型资产。
不过,也有58%的投资者预计酒店估值将走软。Ercan表示,当前投资者正寻找可自主创造增值空间的机会,包括区域城市的酒店、可翻新改造的老旧资产,以及可改作co-living或租赁住房的物业。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
日本继续领跑
按投资总额计算,日本今年以US$4.7 billion ($6 billion)位居亚太首位,占比39%。中国内地以15%居次,澳大利亚为11%。
据JLL,日本酒店市场成熟稳固,国内资本深厚、海外兴趣强劲,优质酒店资产供给相对有限。
低廉的融资成本亦增强日本吸引力。尽管近年有所上升,该国借贷成本仍处于区域最低水平之列;有利的利率使现金流稳健的资产更具杠杆效率,并降低开发和试点新型酒店概念的风险。
除东京、大阪等主要枢纽外,资金也日益流向二线城市,包括福冈、札幌和名古屋。
三宗大额交易占据今年新加坡酒店投资大部分
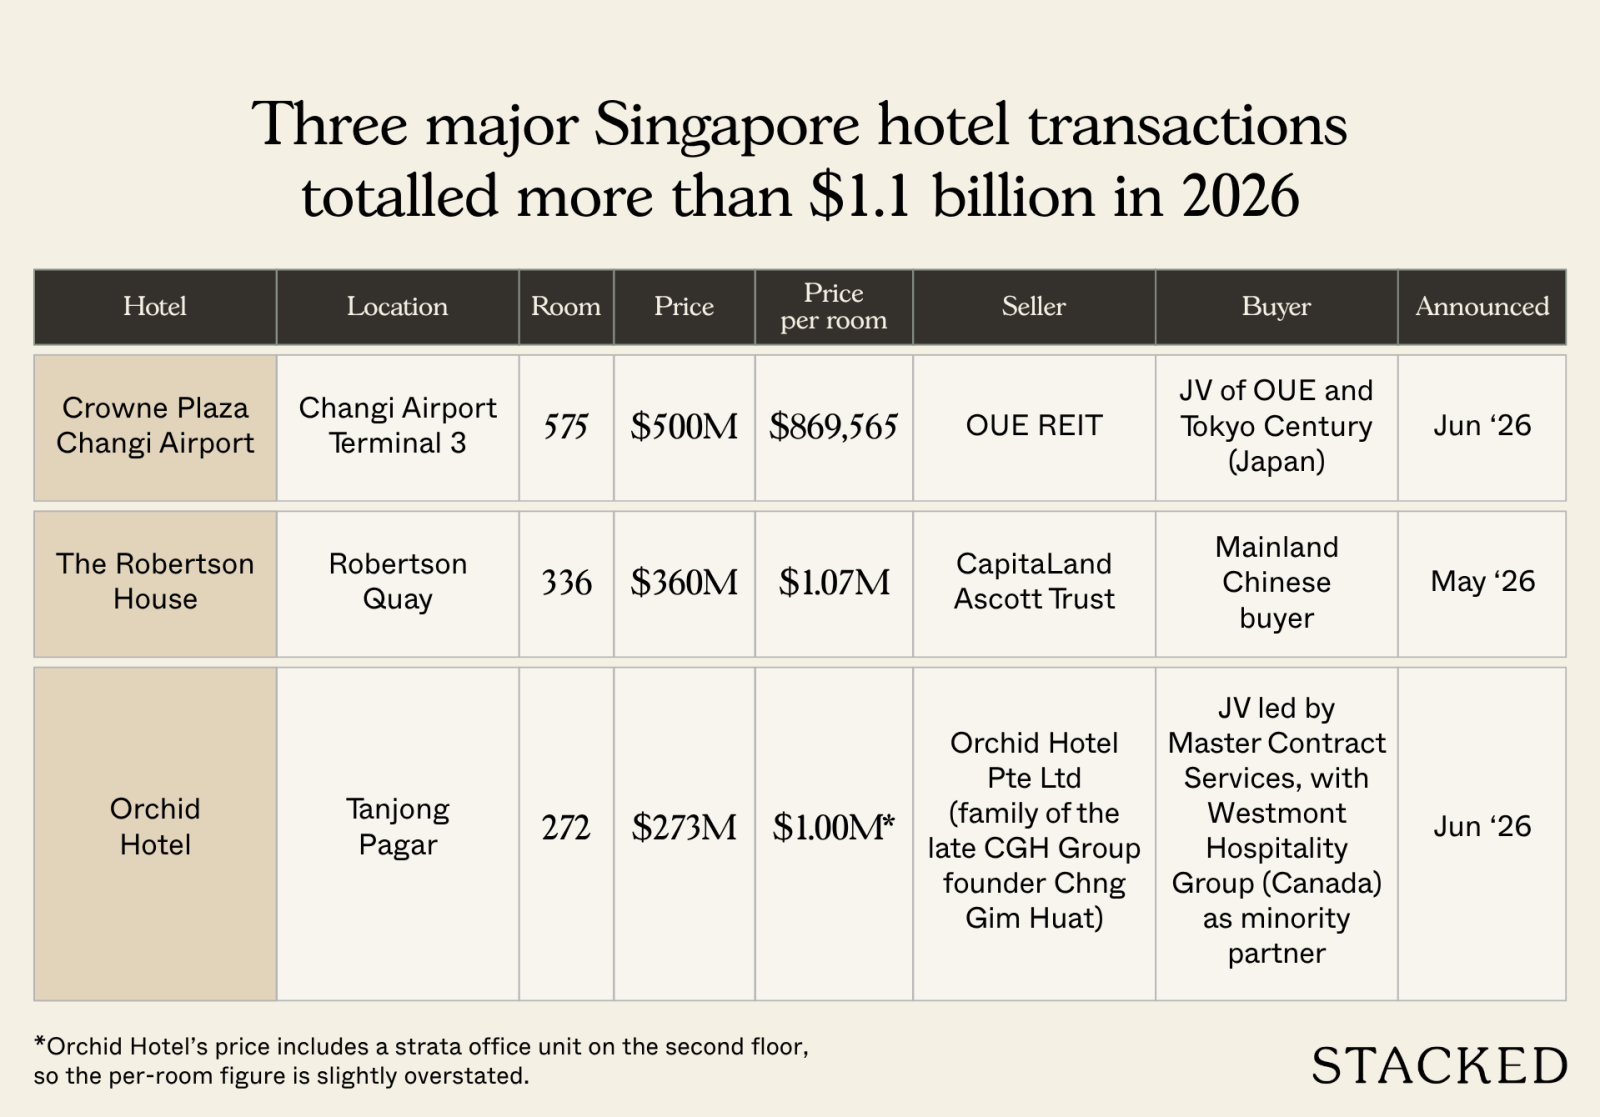
在新加坡,今年的投资成交主要由少数几宗大额交易所带动。JLL称,三宗重大交易构成迄今$1.1 billion酒店成交额的主体。
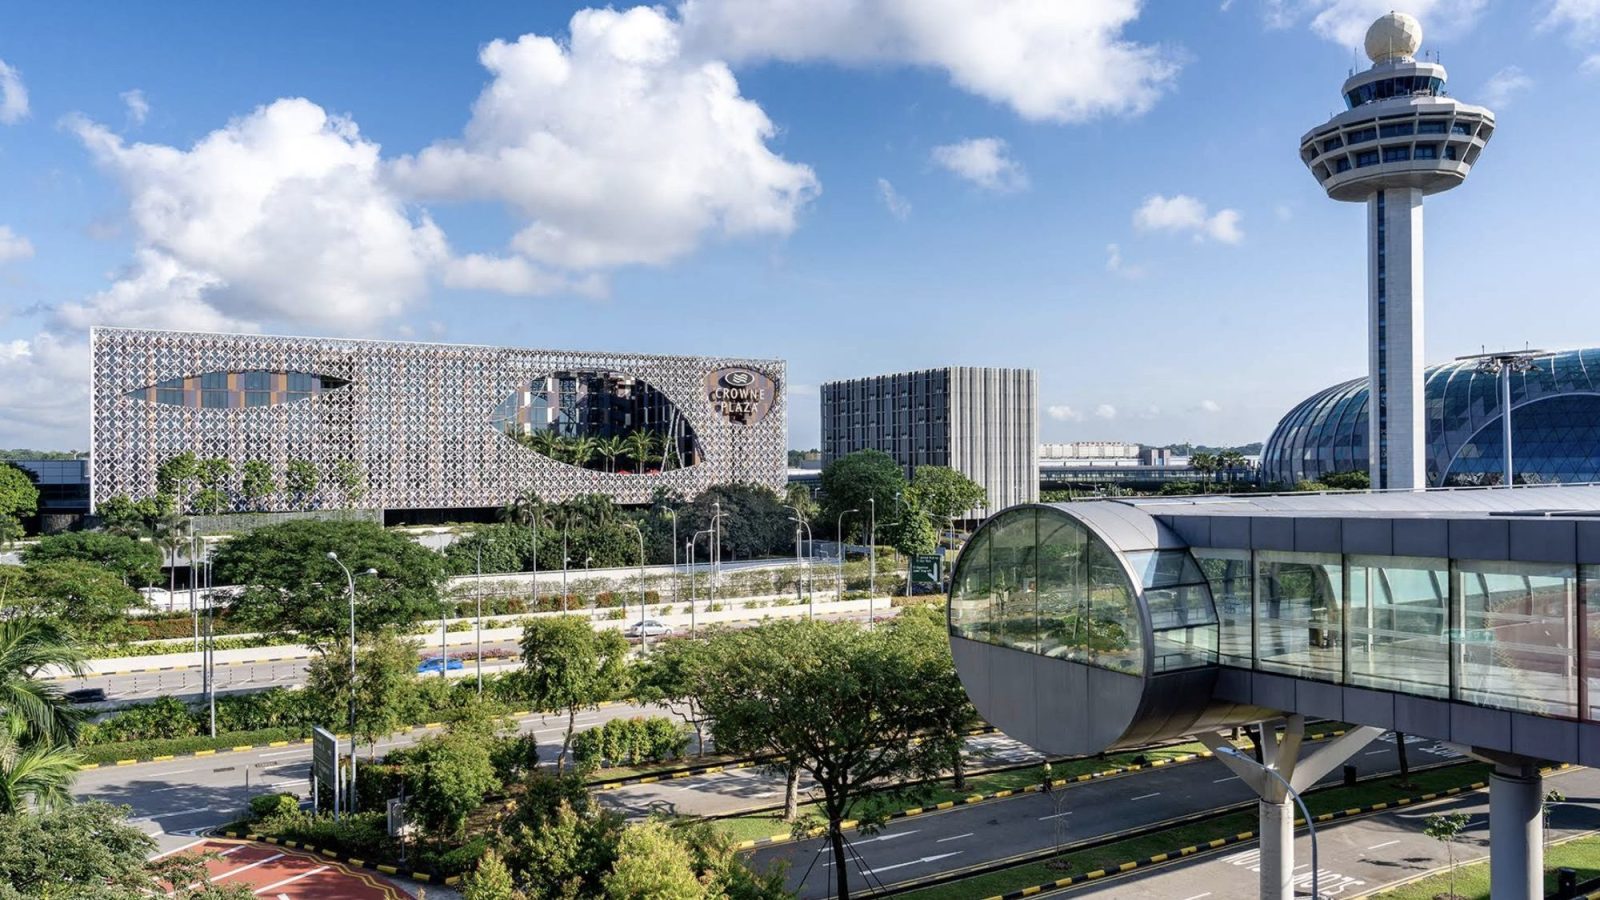
今年最大的一宗为OUE REIT以S$500 million出售Crowne Plaza Changi Airport。这家575间客房的酒店与Changi Airport Terminal 3及Jewel Changi Airport直接相连。买方为OUE REIT的发起人OUE与日本金融服务公司Tokyo Century Corporation组成的合资企业。
5月,CapitaLand Ascott Trust同意以S$360 million将位于Robertson Quay、拥有336间客房的河畔高端酒店The Robertson House出售给一名中国内地买家。
第三宗为Orchid Hotel,毗邻Tanjong Pagar MRT,为一栋20层、272间客房的物业。其原开发商以S$273 million将其出售给由新加坡建筑公司Master Contract Services牵头的合资企业。
JLL表示,新加坡今年1月至9月的酒店投资额已超越2025年全年水平;该机构预计,到2026年年底,全年相关数字将达到约US$1.3 billion ($1.7 billion)。
这些交易反映了买卖双方的动因。卖方顺应今年更广泛的资本循环趋势,REITs与业主出售资产以偿债或再投资;买方则看中新加坡“避风港”声誉及较低的本地利率。
不过,过去两年酒店经营表现相对平稳。根据新加坡旅游局(STB)数据,2025年新加坡酒店RevPAR较2024年下滑0.4%,主要因平均房价下降1%。
访客人数亦有所走软。STB数据显示,2026年前8个月新加坡共接待11.43 million名国际访客,同比较2025年同期下降1.7%。
尽管如此,JLL仍认为新加坡酒店市场基本面稳健,受有限供给、稳健需求以及其“避风港”地位支撑。
JLL指出,当前投资者对新加坡最感兴趣的是地段优越且具重塑潜力的资产、可改造为co-living的机会,以及能提供具吸引力收益利差的租赁地权物业。值得注意的是,海外买家在今年新加坡酒店交易中的占比较去年翻倍,境外资本占总投资额的54%。
JLL也提到,今年新加坡较小型的酒店资产更难成交,主要因买卖双方价格预期存在差距。优质抢手资产的业主在定价上更为坚持,而对收益率敏感的买家则保持纪律。
“成交能否更广泛放量,将取决于卖方在价格上展现更大灵活性,”JLL Hotels & Hospitality Group Singapore投资销售部执行副总裁Tan Ling Wei表示。
2027年在筹交易将增多
JLL预计,2027年亚太酒店交易额将回落至约US$13.7 billion ($17.5 billion),低于其对今年US$15.0 billion的预测。但该机构称,尽管宏观不确定性上升,投资者对本地区的信心仍在巩固,且已有更多交易进入管线。
JLL对120名业主与投资者的调研显示,来年最受关注的市场为日本、韩国、澳大利亚、新加坡与印度。多数受访者(88%)表示将继续偏好高现金流型资产,如传统酒店与高端高档物业。
JLL亦提示前路风险,包括地缘政治紧张持续、区域利率波动。63%的投资者今年借贷成本上升,侵蚀了回报。
买卖价差(即买方与卖方预期差距)今年与去年持平,维持在6%。该机构表示,若这一差距不能收窄,交易完成所需时间可能更长。
JLL仍认为本地区酒店业基本面稳健,主要受新增供给有限、韧性十足的区域旅游需求,以及充裕的待投资资本支撑;这些因素有望对冲即将到来的逆风,支撑成交动能延续至2027年。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments