

据 Cushman and Wakefield (C&W) 的研究,全球宏观经济不确定性长期存在,促使许多成熟市场中原本打算购房的人转而租住,这一趋势在近几年尤为显著。
这是该全球房地产顾问首次发布的 APAC Living 投资者调查的关键结论之一。调查显示,C&W 访谈的大多数投资者在配置住宅(亦称“居住板块”)资产时趋于谨慎,但根本态度仍是要提升此类资产在其投资组合中的占比。
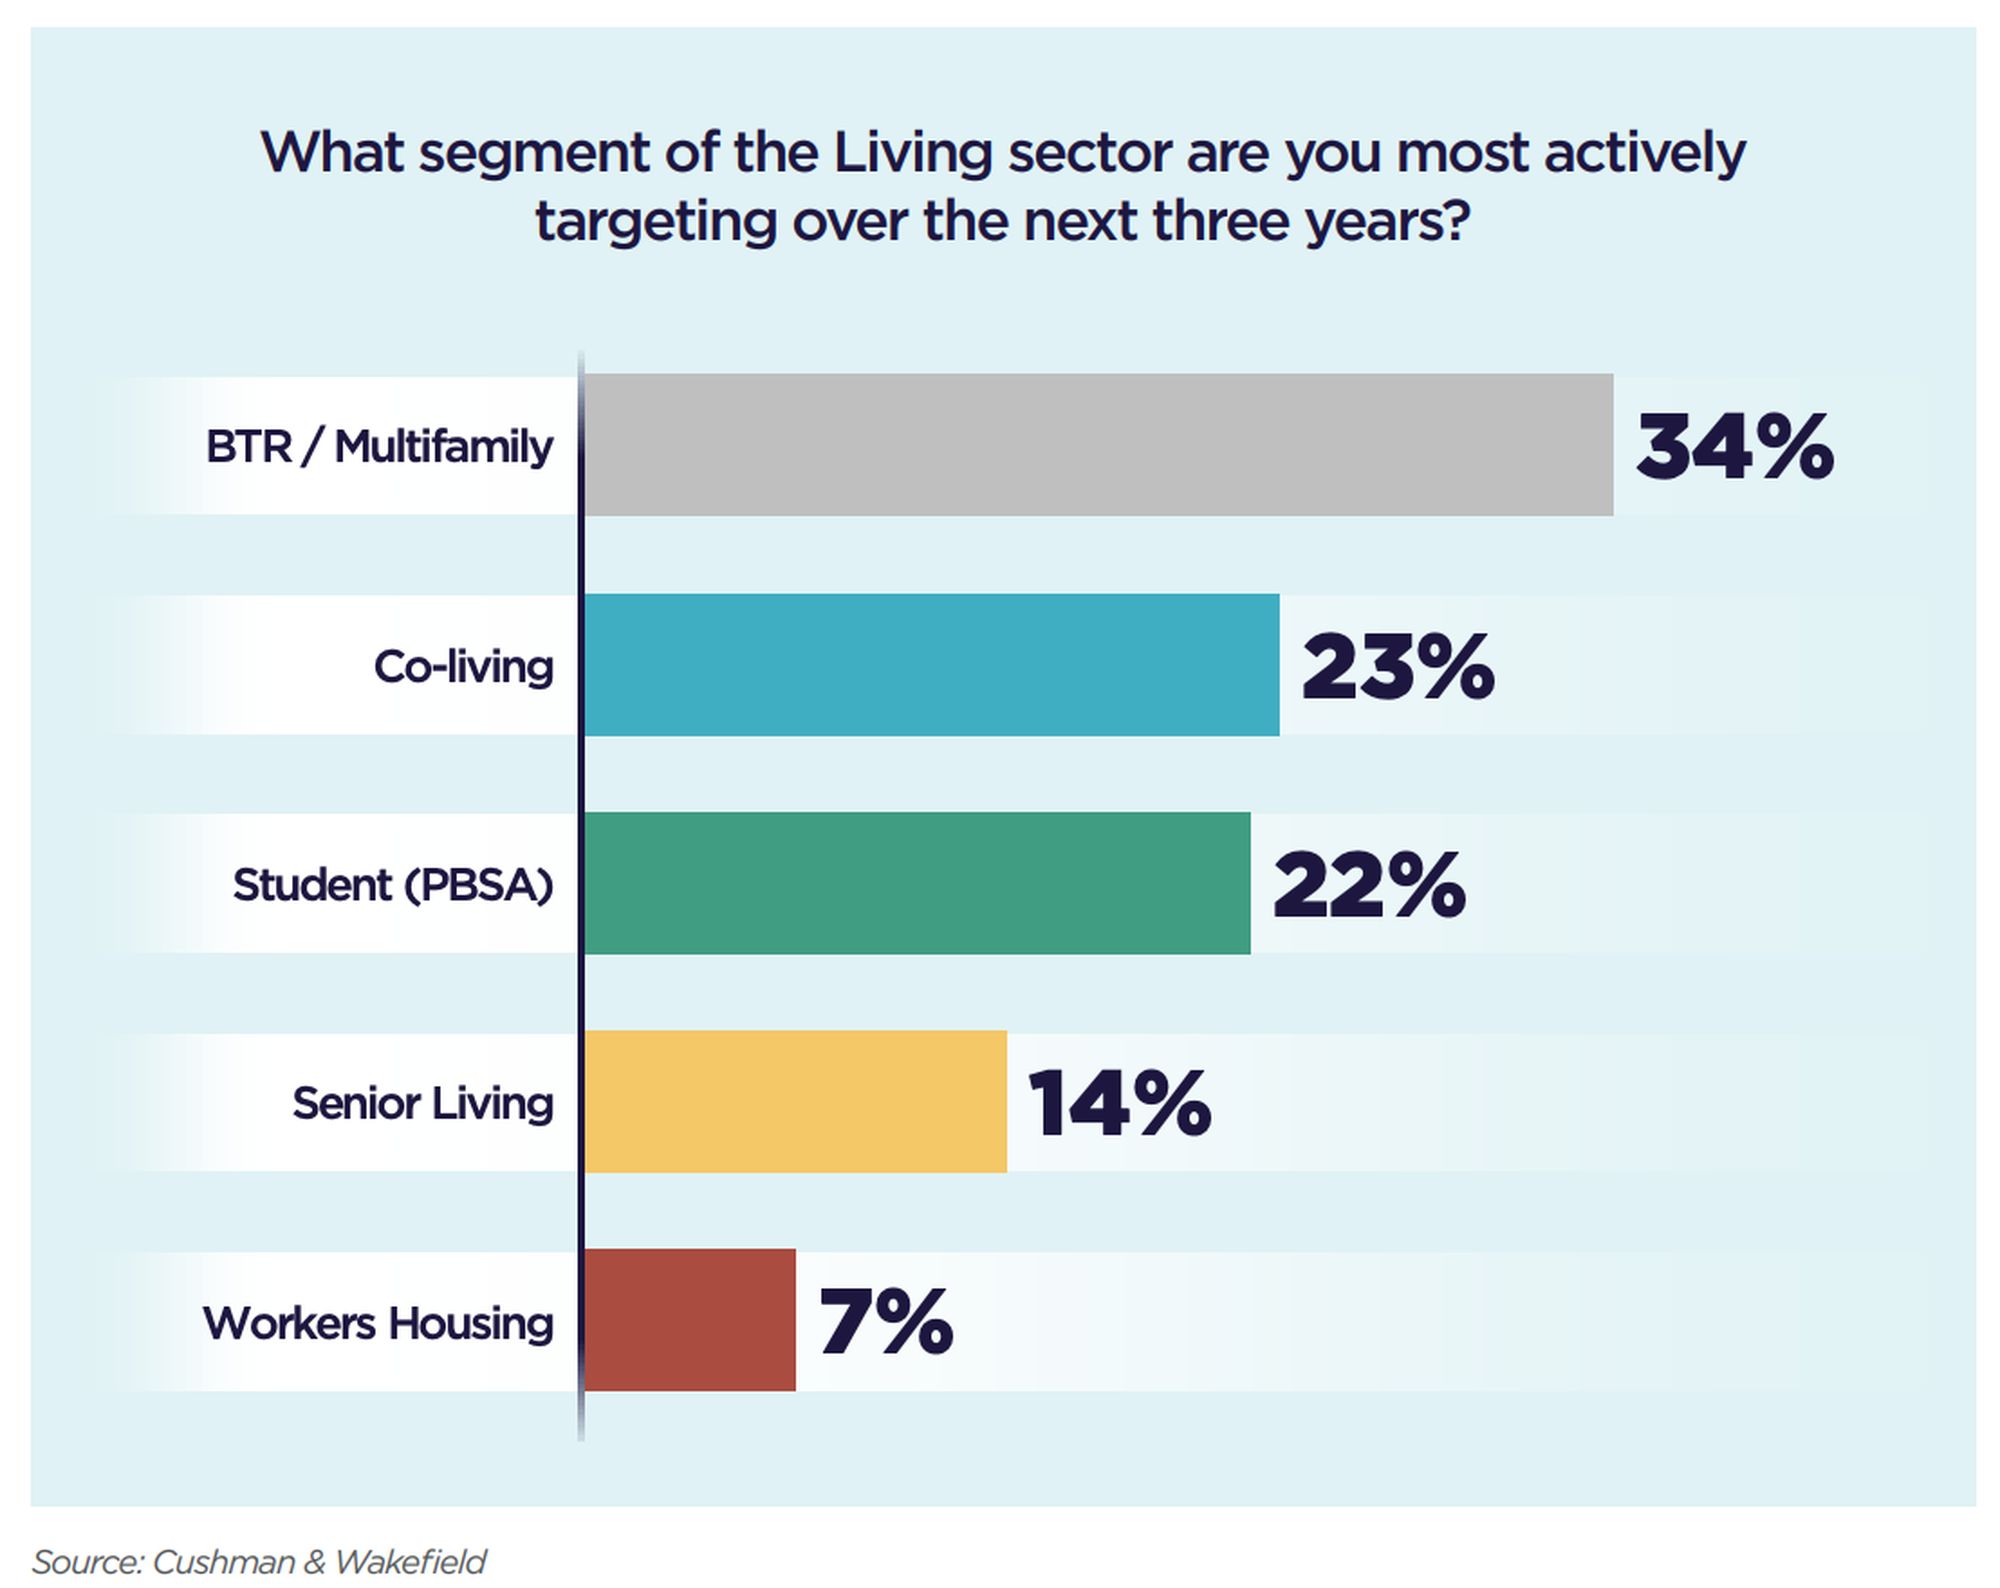
主要住房市场的租赁需求普遍回升,Built-to-Rent (BTR) 物业、学生宿舍与共居公寓等细分领域,已引来房地产投资者与机构资金的关注。
C&W 的市场报告指出,在最新一轮投资周期中,众多基金经理与投资者尤为看好把握亚太地区学生宿舍基础设施需求上升所带来的机遇。
报告称,未来五年,投资者预计将向住宅/居住类资产与物业投入逾 US$33 billion(S$41.81 billion)。本次调查纳入了持有逾 200,000 套或床位的住宅资产组合的投资者反馈。
C&W 亚太 Living 负责人 Conal Newland 表示,学生宿舍板块在波动更大的环境中通常表现更稳健,因为人们更可能选择上大学、延长学业或重返校园。
这里所称的“学生”,不仅包括全日制在读大学生,也涵盖参与短期交换、课程,以及其他短期教育与工作安排的人群。
“我们注意到,美国的政治环境对部分海外学生形成了阻碍。”C&W 亚太 Living 研究主管 Josh Rose-Nokes 表示。他补充,亚太地区的大专与大学层次学生越来越倾向于选择更接近家乡的院校作为替代。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
资本部署的便捷性是关键
这些学生如何安置,取决于各市场与法域的具体情况:在日本,可能体现为收购现有多户住宅(multi-family)物业;在香港,则可能是将城市旅舍改造为集中式学生宿舍。
调查显示,投资者对日本与澳大利亚的此类资产最感兴趣,因为在这些地区更易进行机构级规模部署,从而吸引大量全球资本流入。
新加坡、韩国与香港紧随其后,亦为关键市场;除海外资金外,这三地也吸引了可观的本土投资兴趣。
该顾问补充称,日本与澳大利亚的租赁与不动产基础设施及其金融支持网络,均有利于实现大规模资本部署,因而使其在投资排序中更具吸引力。
日本是本地区最成熟的多户住宅市场。该国已建立起适合租赁的公司化多户住宅体系,便于收购。Rose-Nokes 指出,尽管日本货币政策正逐步正常化,2025 年日本的投资成交额仍创下纪录。
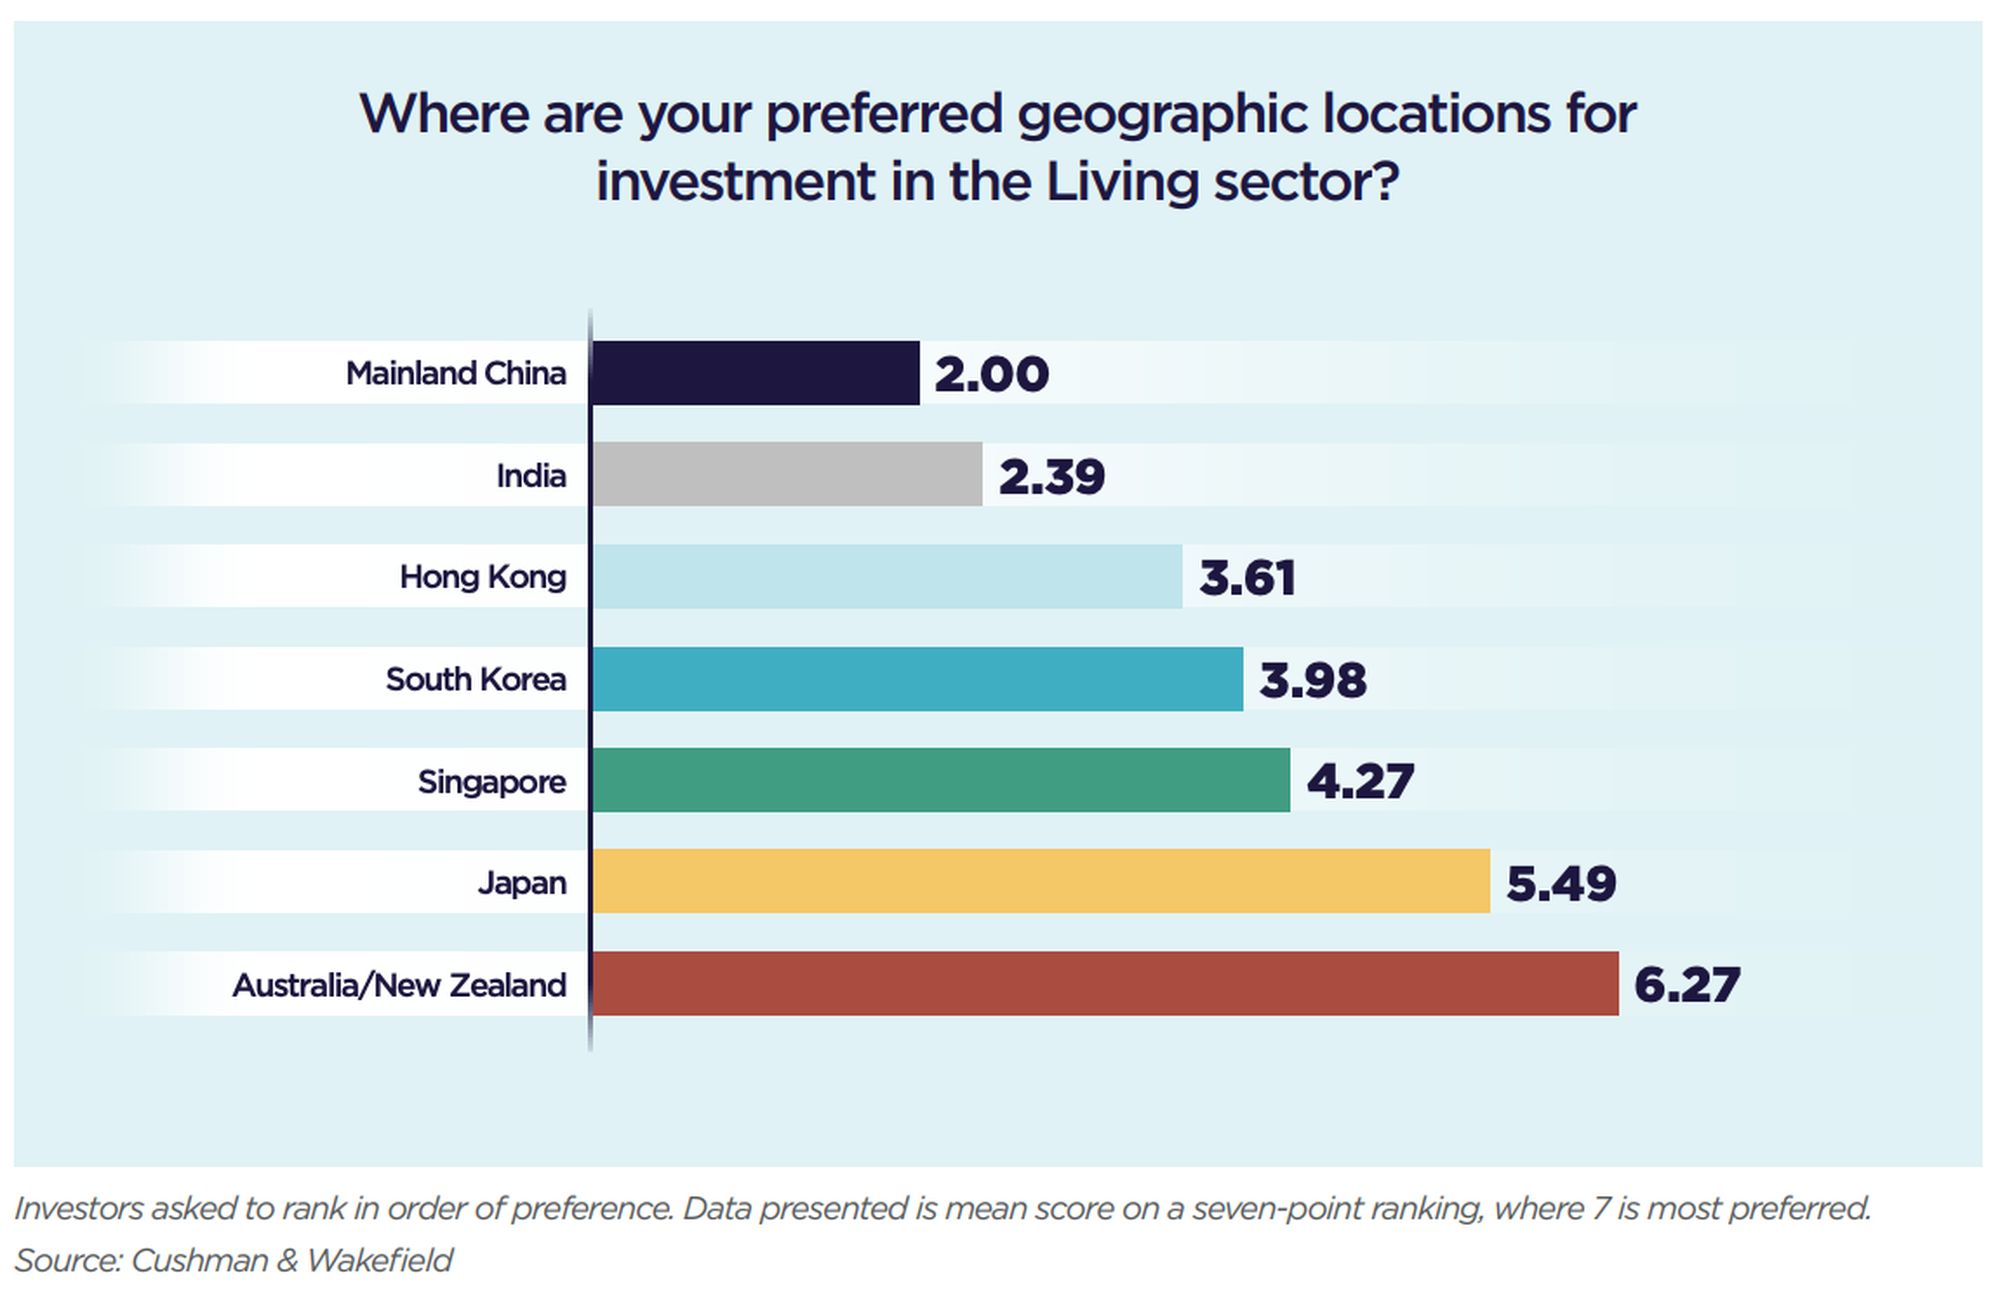
澳大利亚获第二高关注。其核心城市如悉尼与墨尔本长期面临住宅供应不足,难以满足对新住房的持续需求。
不过,可供投资的现成住宅项目有限,这也意味着在当地开发与建筑环节保持一定敞口至关重要。澳大利亚今年已加息 3 次,借贷成本随之上升。
在亚太其他地区,房地产资本的指向相对模糊,多以宽泛的配置目标界定对某一区域或细分领域的配比。总体而言,基金更倾向于优先追求风险调整后回报更优的机会。
持续的供给约束掣肘投资目标
投资者对新加坡、香港与首尔仍有兴趣,但更多停留在本土层面。这些市场可立即投向租赁的存量不足,令资本部署风险更高;且市场体量较小,外延扩张性也较弱。
但仍有零星机会。例如,香港部分政策调整已使酒店、写字楼与旅舍改作学生宿舍更为容易。
在韩国,随着该国逐步摆脱其独特的 Joense 租赁制度(该制度允许租客一次性向房东支付大笔款项以换取居住使用权,并在租期结束后返还),租赁需求预计将上升。近来,该制度屡遭不法分子滥用与诈骗。
Stacked 曾在 2026 年 2 月的韩国租赁市场的变化一文中对此进行过报道。
在新加坡,多数投资流向共居领域。Rose-Nokes 称,本地校外私营住宿供应稀缺,难以匹配需求。
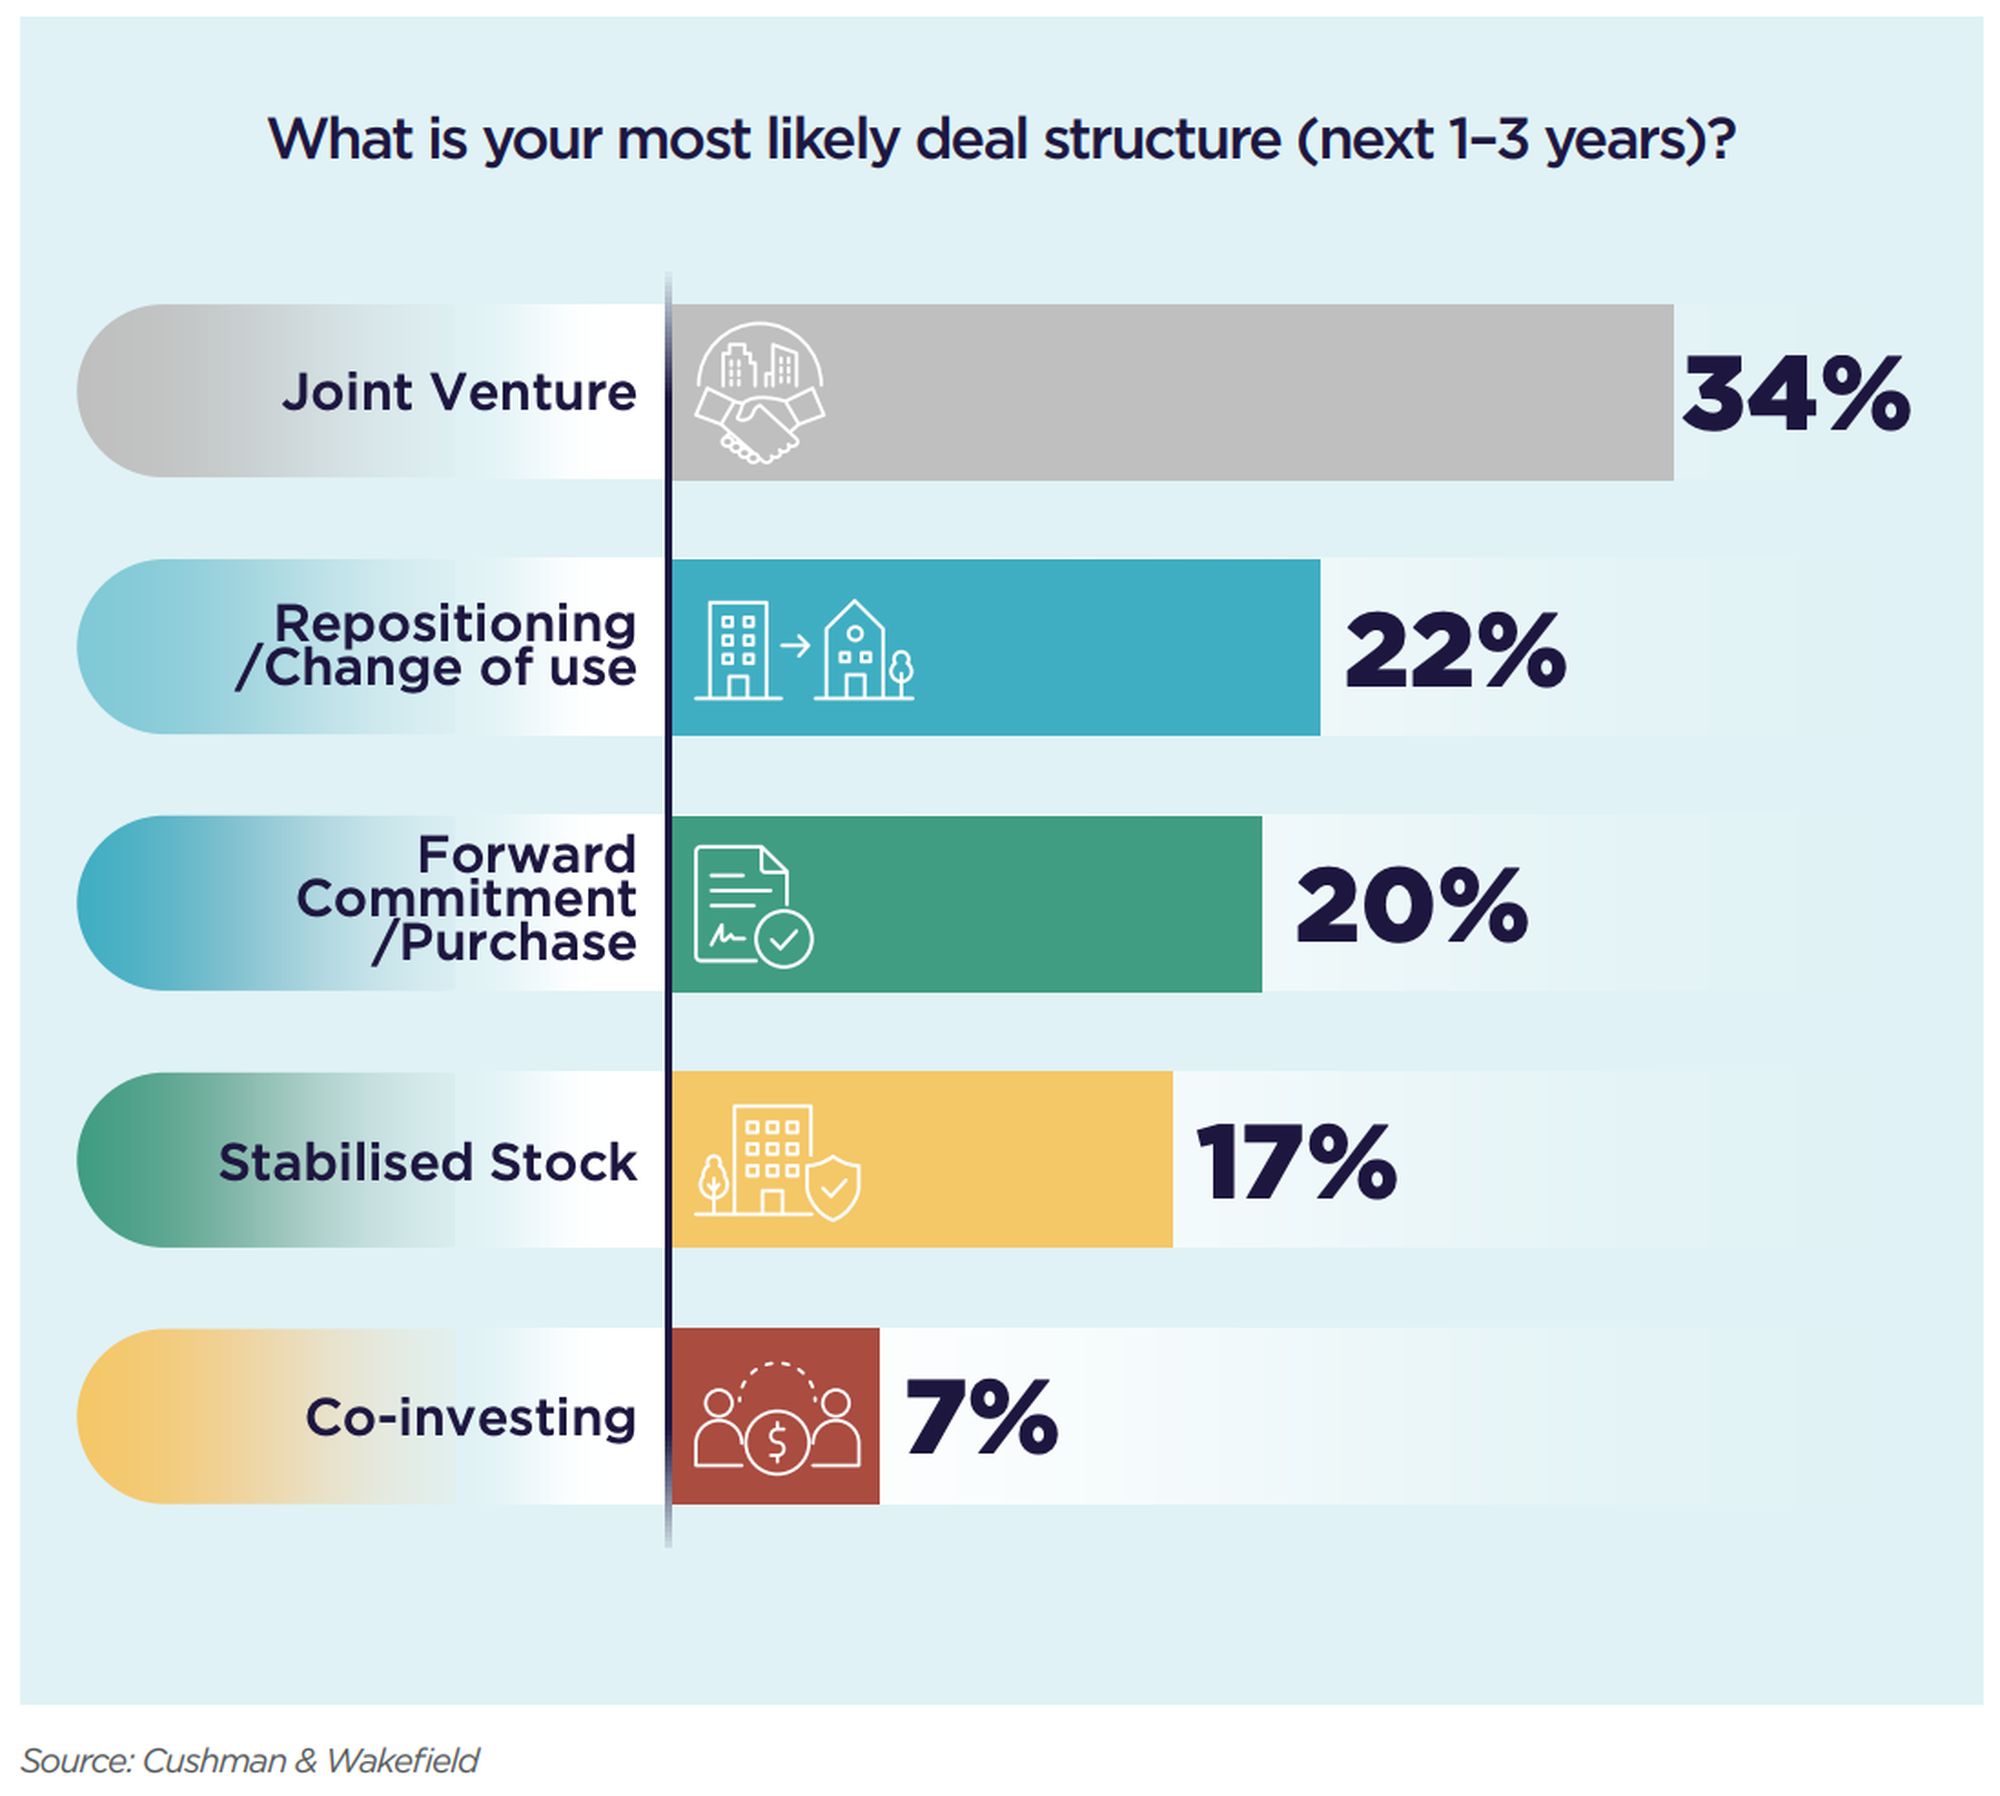
调查显示,与本地运营商合作是多数全球投资者的首选切入方式——34% 受访者将“合作”选为最可能的交易结构,高于“改造现有建筑”(22%)与“预购在建/未建成物业”(20%)。逾半数受访者表示,在管理上更偏好由本地专业伙伴承担。
约 73% 的受访者表示将采用改造策略;这在新加坡与香港是主导策略。研究者亦指出,在新加坡,通过改造切入居住板块在税务上更具效率。
从开发经济学看,开发商往往难以获得新的生地或再开发地块来建设以租赁为导向的物业;可供改造的店屋数量也十分有限。
这对新加坡意味着什么?
尽管新加坡的公共住房承担了绝大部分居住保障,近年来对多样化租赁住房的需求仍在上升,尤以更年轻的新加坡人为甚。
除服务来新加坡的海外学生外,这类物业的客群还包括等待 BTO 公寓交付的年轻夫妻,以及希望在人生更早阶段获得更多灵活性或隐私、而不背负按揭的本地年轻人(无论单身或伴侣)。这反映出新加坡正发生的文化转变——租房正逐步常态化。
对本地住房市场而言,若资本确以此规模与速度投向本地区,海外学生与务工者以及本地年轻居民都将更容易、以更低摩擦的方式,快速找到负担得起的住所。
本地运营商如 lyf、Hmlet 与 Coliwoo 亦将积极布局,把握与投资者合作的契机,同时紧盯改造机会与潜在瓶颈。对于将自住房或第二套住房用于出租的本地房东而言,这可能意味着与运营商合作,或参照部分出租者的类似做法。
风险在于,若缺乏运营商与“一站式交付”的产品,急于入住的租客或将转向企业化运营商。
挑战与逆风
不过,未来几年,该地区居住板块的增长与机遇也将面临一些逆风因素。
受访投资者表示,许多人已从新冠疫情中汲取深刻教训,也更清楚在不确定时期如何运用资本。面对地缘政治冲突、能源冲击与通胀等因素,他们已做好更充分的应对准备。
不过,Newland 重申,若不出现通胀上行压力,多个宏观经济因素仍将相对稳定。他表示:“随着临近 2026 年末并迈入 2027 年,我们将看到强劲的流动性——本质上是管线中的交易陆续落地。若其他条件不变,我认为这一势头将继续累积。”
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments