


团队您好,
很喜欢你们团队解析读者来信的方式,也希望就我们的情况得到一些见解。
我和太太打算把手头的现金/现金等价物用于投资,想请教在我们目前的情况下,最佳做法为何。
我们的基本情况如下:
- 丈夫月薪:$12.7K(不含CPF),36岁
- 妻子月薪:$14K(不含CPF),35岁
- 年终奖金:~$50K
- 自住房:Bidadari 4房BTO(未清贷款$302K),购入价$522K,MOP为1Q25
- 现金等价物:$510K
- 股票:$690K
- 各自CPF OA:~$50K
- 每月开支(含车贷/房贷/保险):~$7K
我们打算仅动用现金等价物/CPF购买一套额外的房产投资。基于以下考量,请问对我们而言哪种方案更优?先行致谢!
若条件允许,太太倾向保留现有BTO。
希望持有第2套物业用于投资。
期望该物业(含租金收入与资本增值)的整体表现与典型股票涨幅大致相当,以实现从单一持股转向分散配置。
若无法在保留BTO的同时购买私宅,自住公寓优先考虑中央区,>1,200 sq ft,至少3房。
希望各自贷款低于$500K。
更多信息:
就分析层面,我们也不排斥卖出部分股票以促成购买2套私宅,尽管在可行情况下仍希望尽量保留持股。最后,若无法保留BTO,待BTO满足MOP时,我们预计还会新增约$200K可用于置业。
再次感谢!
你们好,
感谢来信。
先做个自我介绍,我是Grady,从事房地产行业逾十年。职业生涯中,我服务过各类客户——从首次置业者到换房、缩房者,乃至投资者。
我理解许多屋主不愿放手现有单位,尤其房子位于优质地段时。若当初是以Build-To-Order(BTO)取得,更会觉得难以再以相近价格买到类似单位,因此往往更难割舍。
最终取舍取决于你们的目标,但一般而言,保留组屋再买第二套私宅并为此支付高额Additional Buyer's Stamp Duty(ABSD)并不划算。深入讨论前,先评估你们的负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
不出售现有组屋的合并负担能力
以合并月薪$26,700计,且明年你们年龄为36与37,按4.8%利率测算,最高贷款可达$2,711,216。但由于你们的HDB仍有未清房贷,第二笔房贷的贷款成数(LTV)将被下调至45%。现金首付也需提高到25%,其余30%可用CPF或现金支付。
因此,第二套物业的可负担价格会显著下降。
| 项目 | 金额 | |
| 购买价 | $780,000 | $790,000 |
| BSD | $18,000 | $18,300 |
| ABSD | $156,000 | $158,000 |
| 25%现金 | $195,000 | $197,500 |
| 30% CPF | $234,000 | $237,000 |
| 45%贷款 | $351,000 | $355,500 |
| 所需现金与CPF合计 | $603,000 | $610,800 |
基于你们现有现金与CPF合计$610,000(不变现股票),第二套物业的估算可负担价约为$780,000 - $790,000。
出售现有组屋
鉴于Bidadari一带的HDB组团尚未达到MOP,为便于测算,这里暂以$800,000为潜在售价。
| 项目 | 金额 |
| 成交价 | $800,000 |
| 未清贷款 | $302,000 |
| 售房回款(CPF + 现金) | $498,000 |
另外补充说明,由于你们的单位要到明年才满足MOP,届时未清贷款将更低,净回款也会更高。
出售现有组屋后的合并负担能力
| 项目 | 金额 |
| 按合并月入$26.7K、年龄36与37、利率4.8%计算的最高贷款 | $2,711,216 (28-year tenure) |
| CPF + 现金 | $1,108,000 |
| 贷款 + CPF + 现金合计 | $3,819,216 |
| 以$3,819,216计的BSD | $168,752 |
| 估算可负担价 | $3,650,464 |
丈夫的单独负担能力
| 项目 | 金额 |
| 按月入$12.7K、年龄37、利率4.8%计算的最高贷款 | $1,289,605 (28-year tenure) |
| CPF + 现金 | $554,000 |
| 贷款 + CPF + 现金合计 | $1,843,605 |
| 以$1,843,605计的BSD | $61,780 |
| 估算可负担价 | $1,781,825 |
* 假设$1.108K的CPF + 现金总额平分
妻子的单独负担能力
| 项目 | 金额 |
| 按月入$14K、年龄36、利率4.8%计算的最高贷款 | $1,445,158 (29-year tenure) |
| CPF + 现金 | $554,000 |
| 贷款 + CPF + 现金合计 | $1,999,158 |
| 以$1,999,158计的BSD | $69,557 |
| 估算可负担价 | $1,929,601 |
* 假设$1.108K的CPF + 现金总额平分
明确了你们的财务状况后,我们来看可能的路径。
可能的路径
情境1:保留现有组屋,并购买第二套投资物业
这并非常见的建议路径,因为ABSD负担沉重,且你们无法在贷款上获得最佳杠杆。购买BTO组屋的一大优势,是MOP后转售往往能取得可观利润,可作为升级更高价值物业的跳板。若选择继续持有,等于把这部分潜在利润锁在原单位里,而非兑现加以运用。
尽管如此,我们仍按此思路跑一遍数字。
假设买入价为$780,000。以此预算,多半只能选择1卧室公寓。
| 项目 | 金额 |
| 购买价 | $780,000 |
| BSD | $18,000 |
| ABSD | $156,000 |
| 45%贷款 | $351,000 |
| 所需CPF + 现金 | $603,000 |
相关成本如下:
假设持有10年,投资物业的租金回报率为3%。
| 项目 | 金额 |
| 利息支出(假设贷款年限28年、利率4%) | $124,917 |
| BSD | $18,000 |
| ABSD | $156,000 |
| 管理费(假设$200/月) | $24,000 |
| 房产税 | $28,080 |
| 租金收入 | $234,000 |
| 中介费(每2年支付一次) | $10,530 |
| 总成本 | $127,527 |
再来看,若继续持有HDB将产生的成本。
| 项目 | 金额 |
| 利息支出(基于未清贷款$302K、贷款年限21年、利率4%) | $99,910 |
| 市镇理事会服务与保养费(假设$80/月) | $9,600 |
| 房产税 | $6,400 |
| 总成本 | $115,910 |
若保留现有组屋并再购第二套投资物业的总成本:$127,527 + $115,910 = $243,437
再按过去10年的平均涨幅,估算潜在资本增值。
| 年份 | HDB转售价格指数 | 非有地私宅价格指数 |
| 2013-Q4 | 145.8 | 147.6 |
| 2014-Q4 | 137 | 142.5 |
| 2015-Q4 | 134.8 | 137.4 |
| 2016-Q4 | 134.6 | 133.8 |
| 2017-Q4 | 132.6 | 135.6 |
| 2018-Q4 | 131.4 | 146.8 |
| 2019-Q4 | 131.5 | 149.6 |
| 2020-Q4 | 138.1 | 153.3 |
| 2021-Q4 | 155.7 | 168.4 |
| 2022-Q4 | 171.9 | 182.1 |
| 2023-Q4 | 180.4 | 194.2 |
| 平均 | 2.30% | 2.90% |
| 物业 | 当前价格 | 10年后潜在价格 | 涨幅 |
| HDB | $800,000 | $1,004,260 | $204,260 |
| 公寓 | $780,000 | $1,038,122 | $258,122 |
若保留现有组屋并购买第二套投资物业的总回报:$462,382(涨幅) - $243,437(成本) = $218,945(利润)
情境2:卖掉现有组屋,购买一套3卧室公寓
在卖出组屋后,你们的合并可负担总价接近$3.7M,足以购买3卧室单位(>1,200 sq ft),位于Central Region。
为便于计算,我们假设以$3.2M购入一套单位。
| 项目 | 金额 |
| 购买价 | $3,200,000 |
| BSD | $131,600 |
| 75%贷款 | $2,400,000 |
| 所需CPF + 现金 | $931,600 |
考虑到售屋后你们将有$1,108,000的CPF与现金,扣除购买3卧需用的$931,600,还剩$176,400,可作备用金、用于装修,或多还以降低贷款。
若将该余款全部用于这套3卧,你们的贷款将降至$2,223,600。以28年期、4%利率计,月供约为$11,012。
以合并月入$26,700计算,扣除$5,000日常开支(已剔除先前约$2K/月的房贷),$11,012的月供占你们剩余月收入的50%。相较家庭房贷占收入比的平均水平(据UOB 2022年调查约为28%),这一比例偏高。
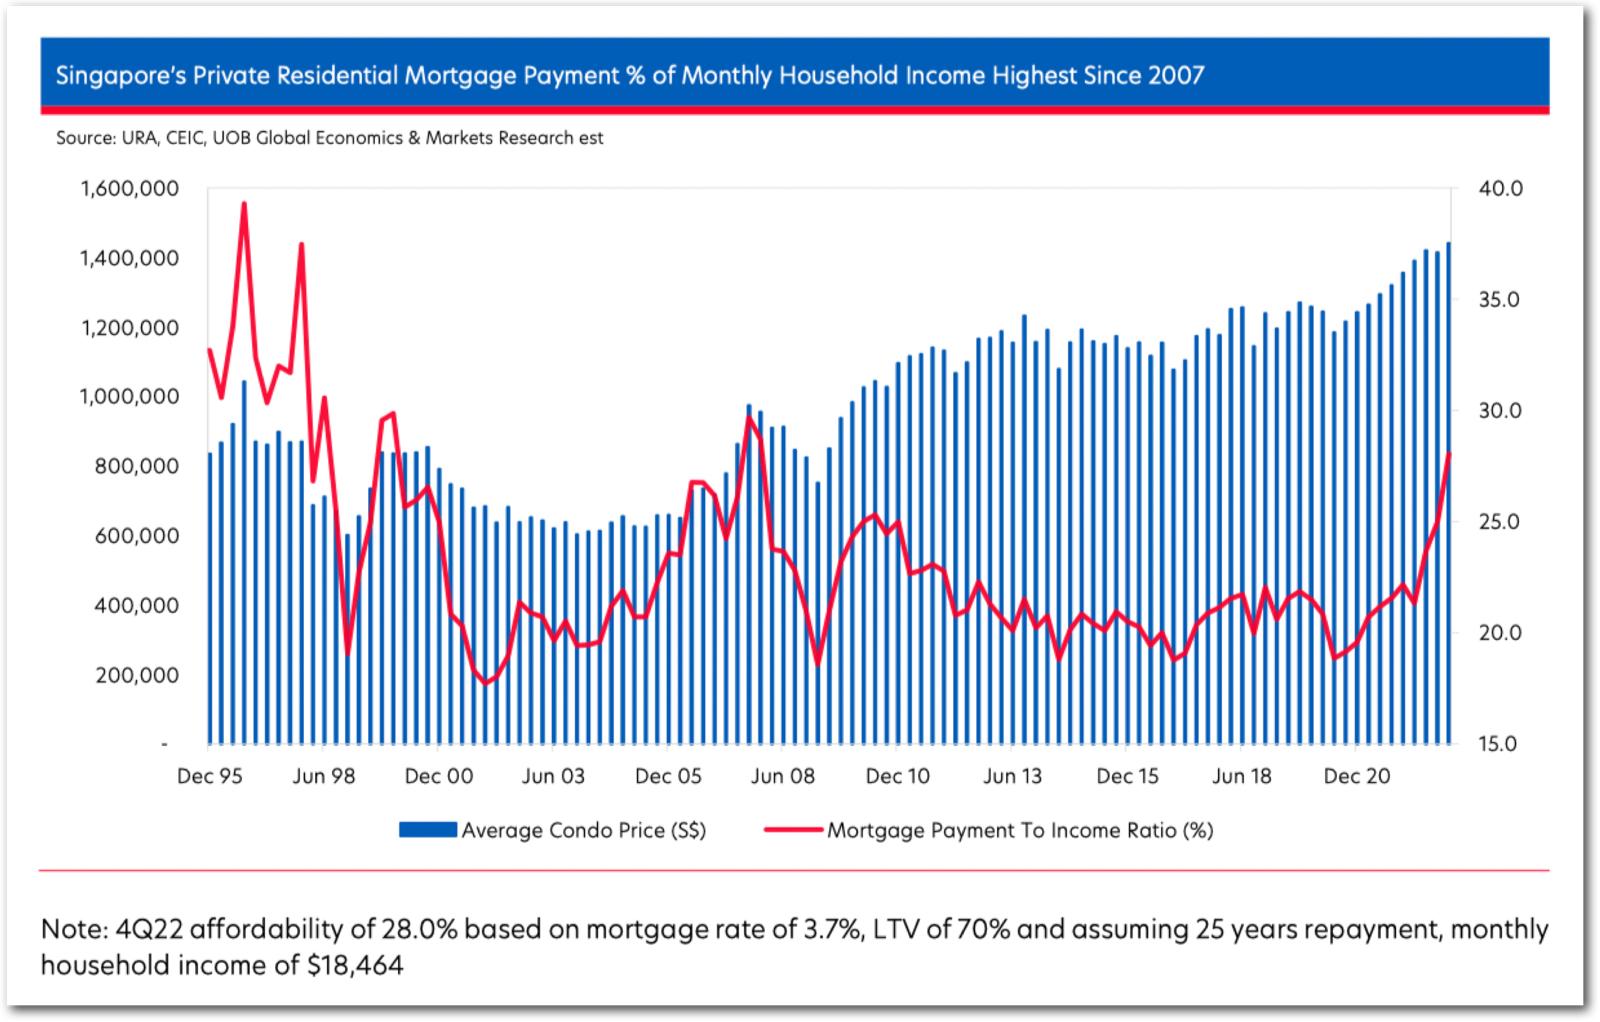
鉴于你们希望总贷款控制在$1M以内(两人各$500,000),这意味着所需CPF与现金将提高至$2,331,600,较现有CPF与现金储备多出$1,223,600。
若把贷款压至$1M,你们的可负担价将调整为:
| 项目 | 金额 |
| 贷款 | $1,000,000 |
| CPF + 现金* | $1,108,000 |
| 贷款 + CPF + 现金合计 | $2,108,000 |
| 以$2,108,000计的BSD | $75,000 |
| 估算可负担价 | $2,033,000 |
*在未变现股票的前提下
以$2M的预算,仍可在Central Region买到3卧单位,但选择较为有限,多为小型开发或较早期的99年项目。
为更全面起见,我们分别测算购买$3.2M与$2M物业的成本。
购买$3.2M物业的成本
| 项目 | 金额 |
| 利息支出(假设贷款年限28年、利率4%) | $854,132 |
| BSD | $131,600 |
| 管理费(假设$400/月) | $48,000 |
| 房产税 | $109,400 |
| 总成本 | $1,143,132 |
按2.9%的年增速,10年后潜在售价为$4,258,962,对应的潜在涨幅为$1,058,962。
若卖屋并以$3.2M购入3卧室公寓的总回报:$1,058,962(涨幅) - $1,143,132(成本) = -$84,170(亏损)
购买$2M物业的成本
| 项目 | 金额 |
| 利息支出(假设贷款年限28年、利率4%) | $355,888 |
| BSD | $69,600 |
| 管理费(假设$350/月) | $42,000 |
| 房产税 | $36,800 |
| 总成本 | $504,288 |
按2.9%的年增速,10年后潜在售价为$2,661,851,潜在涨幅为$661,851。
若卖屋并以$2M购入3卧室公寓的总回报:$661,851(涨幅) - $504,288(成本) = $157,563
在该情境下,除非把多余卧室出租,否则收益将主要依赖资本增值,项目选择尤为关键。同时,由于缺少租金对冲支出,回报会被摊薄。
情境3:卖掉现有组屋,购买2套公寓
按卖出组屋后的各自负担能力计算,你们各自都有能力购置一套私宅。凭借可观的现金储备,预算亦可通过现金分配灵活调整。不过,如上一情境所述,要在Central Region买到3卧单位,选择仍较受限;若转向Rest of Central Region(RCR),可选范围会更广。
这种做法既能满足持有2套物业的目标,又能将自住房与投资房分离,灵活性更高。
鉴于妻子可获得更高贷款额度,假设自住房以她的名义购买,价格为$2M。
| 项目 | 金额 |
| 购买价 | $2,000,000 |
| BSD | $69,600 |
| 最高贷款 | $1,445,158 |
| 所需CPF + 现金 | $624,442 |
相关成本:
| 项目 | 金额 |
| 利息支出(假设贷款年限29年、利率4%) | $517,935 |
| BSD | $69,600 |
| 管理费(假设$350/月) | $42,000 |
| 房产税 | $36,800 |
| 总成本 | $666,335 |
至于投资房,假设买入价为$1.5M,租金回报率为3%。
| 项目 | 金额 |
| 购买价 | $1,500,000 |
| BSD | $44,600 |
| 剩余CPF + 现金 | $483,558 |
| 所需贷款 | $1,061,042 |
相关成本:
| 项目 | 金额 |
| 利息支出(假设贷款年限28年、利率4%) | $377,612 |
| BSD | $44,600 |
| 管理费(假设$250/月) | $30,000 |
| 房产税 | $66,000 |
| 租金收入 | $450,000 |
| 中介费(每2年支付一次) | $20,250 |
| 总成本 | $88,462 |
同样按2.9%的年增速,10年后的潜在涨幅如下:
| 物业 | 当前价格 | 10年后潜在价格 | 涨幅 |
| 自住房 | $2,000,000 | $2,661,851 | $661,851 |
| 投资房 | $1,500,000 | $1,996,388 | $496,388 |
若卖屋并购买2套公寓的总回报:$1,158,239(涨幅) - $754,797(成本) = $403,442
在该情境下,两套物业合计月供约$12,227。计入$3,750租金(按3%回报率)后,净月供降至$8,477。以月入扣除$5,000其他开支后计算,房贷占收入比为39%,明显低于情境2。
该如何选择?
先对3种情境做个简要汇总。
| 情境1:保留现有组屋,并购买第二套投资物业 | 情境2:卖掉现有组屋,购买一套3卧室公寓 | 情境3:卖掉现有组屋,购买2套公寓 | |
| 相关成本 | $243,437 | 购买$3.2M物业: $1,143,132 购买$2M物业:$504,288 | $754,797 |
| 潜在净收益(扣除成本后) | $218,945 | 购买$3.2M物业:-$84,170 购买$2M物业:$157,563 | $403,442 |
| 持有物业数量 | 2 | 1 | 2 |
若持有2套物业是首要目标,只有情境1与3可达成。但鉴于情境1需缴付高额ABSD,不建议采取该路线。
鉴于你们年龄尚轻、收入稳健、财务基础扎实,更明智的做法是把BTO中的权益转化为更具资本增值潜力的私宅。日后若有需要,亦可出售资产,再购入合适的HDB。
若只需一套房,自住3卧公寓是可行的。但如上表所示,除非项目具备更高的升值潜力,在缺少租金对冲支出的情况下,潜在收益大概率更低。此外,以$3.2M购置会使每月房贷占你们月收入的50%,并不稳妥。
在三种方案中,我更推荐最后一种:出售你的HDB并购买两套物业。此举既可盘活组屋中的权益,又能将自住房与投资房分离,且无需支付ABSD。尽管自住房未必能选在Central Region,但在市区边缘地带仍能在预算内找到合适项目。此外,投资房带来的租金可对冲还贷压力,将房贷占收入比降至39%,风险更可控。
需注意,若采纳该路线,要把两笔贷款都压在$500K以下恐怕不切实际,否则预算会被大幅压缩。若同时承担两笔高于$500K的贷款会对财务造成压力,可考虑先以一人名义购买一套,另一人暂时保留“名下无房”的资格,以便将来把握入市机会。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments