


尽管部分HDB转售买家更关注“百万成交”和屡创新高的价格,其实还有另一种角度可梳理过去5年HDB转售价格的轨迹。
聚焦低价位区间的成交,更能直观呈现公共住房市场的价格走向。
例如,约5年前,寻找挂牌低于 $500,000 的4房转售组屋并不困难。2020年9月至2021年9月期间,4房成交中略高于三分之二(8,161套,期内总成交12,176套)低于这一价位。
到了2025年9月至2026年9月的12个月,10,814宗4房转售中,低于 $500,000 的仅730宗,占比约7%。
同样,4房转售的中位价已从2021年9月的 $458,000,攀升至上月约 $630,000。
因此,尽管市场上充斥着关于百万HDB组屋与转售创纪录价格的新闻,我们也想看看另一端:如今在哪些地方还能以低于 $500,000 买到4房?在这个价位,实际能买到怎样条件的房子?
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
直至不久前,多数4房转售仍低于 $500K
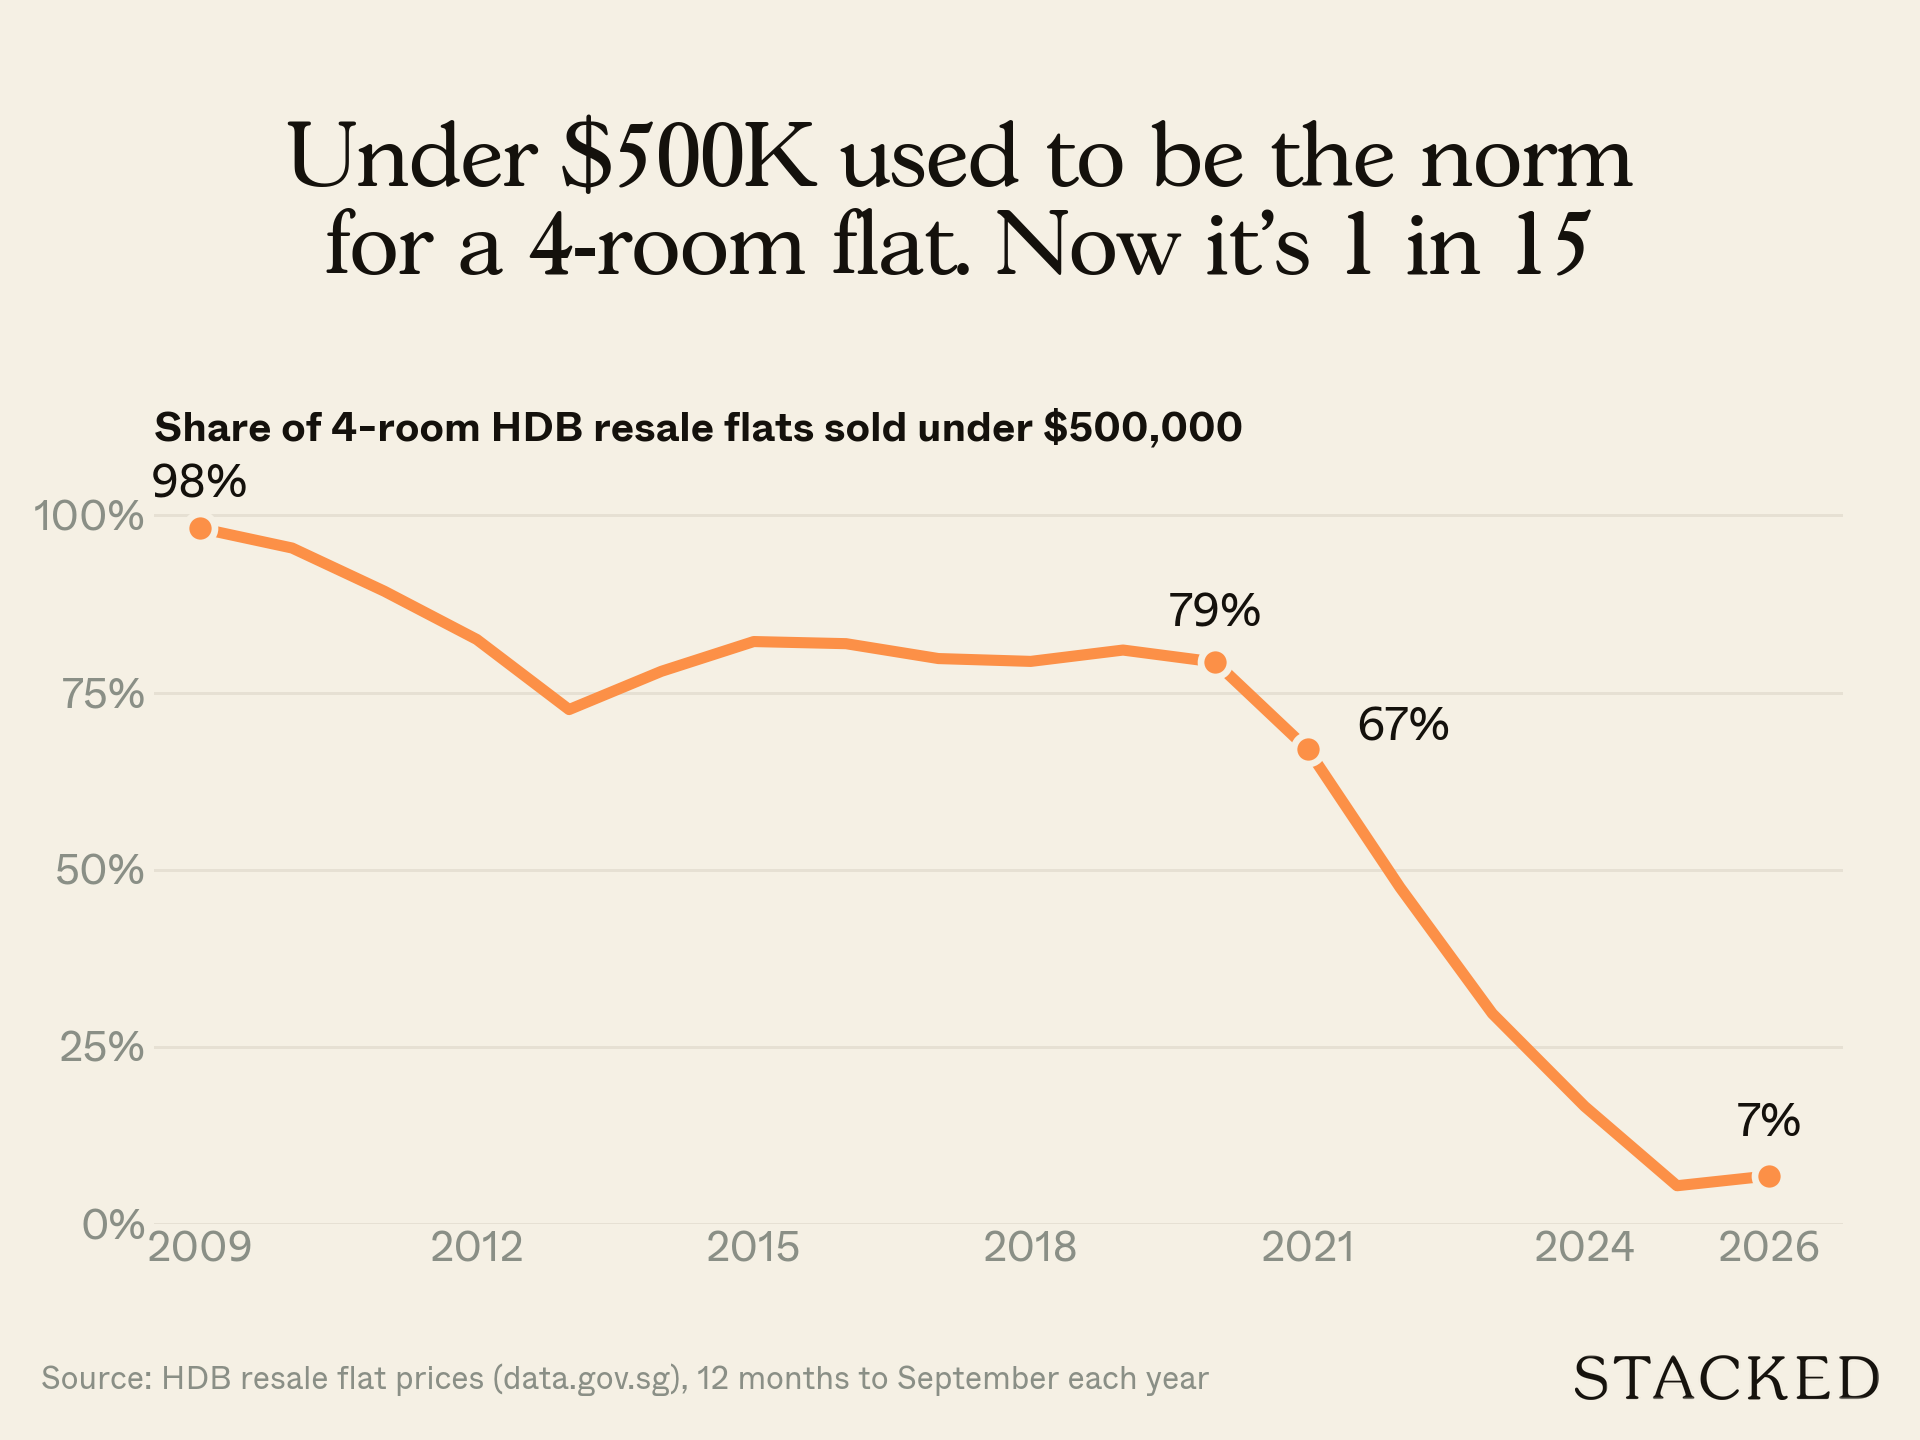
2015年至2020年,每年约有79%至82%的4房转售低于 $500,000。那5年里,中位转售价几乎不变,仅由 $405,000 小幅上至 $410,000。
此后涨势明显加快。截至2021年9月的12个月,低于 $500,000 的占比降至67%,一年后再降至48%;2023年降至30%,2024年17%,2025年仅5%。
不过,我们的分析显示,今年的涨势大致已趋缓。过去12个月里,低于 $500,000 的4房在每月成交中的占比徘徊在5.4%至6.8%之间。
这未必意味着4房转售价格回落,但或许表明该细分市场的低价端已开始企稳。
相对可负担的几乎都是屋龄较旧的单位,且涨幅已放缓
为更好理解4房转售价格的变化,我们按剩余租期分组,对过去5年的中位价变动进行比较。
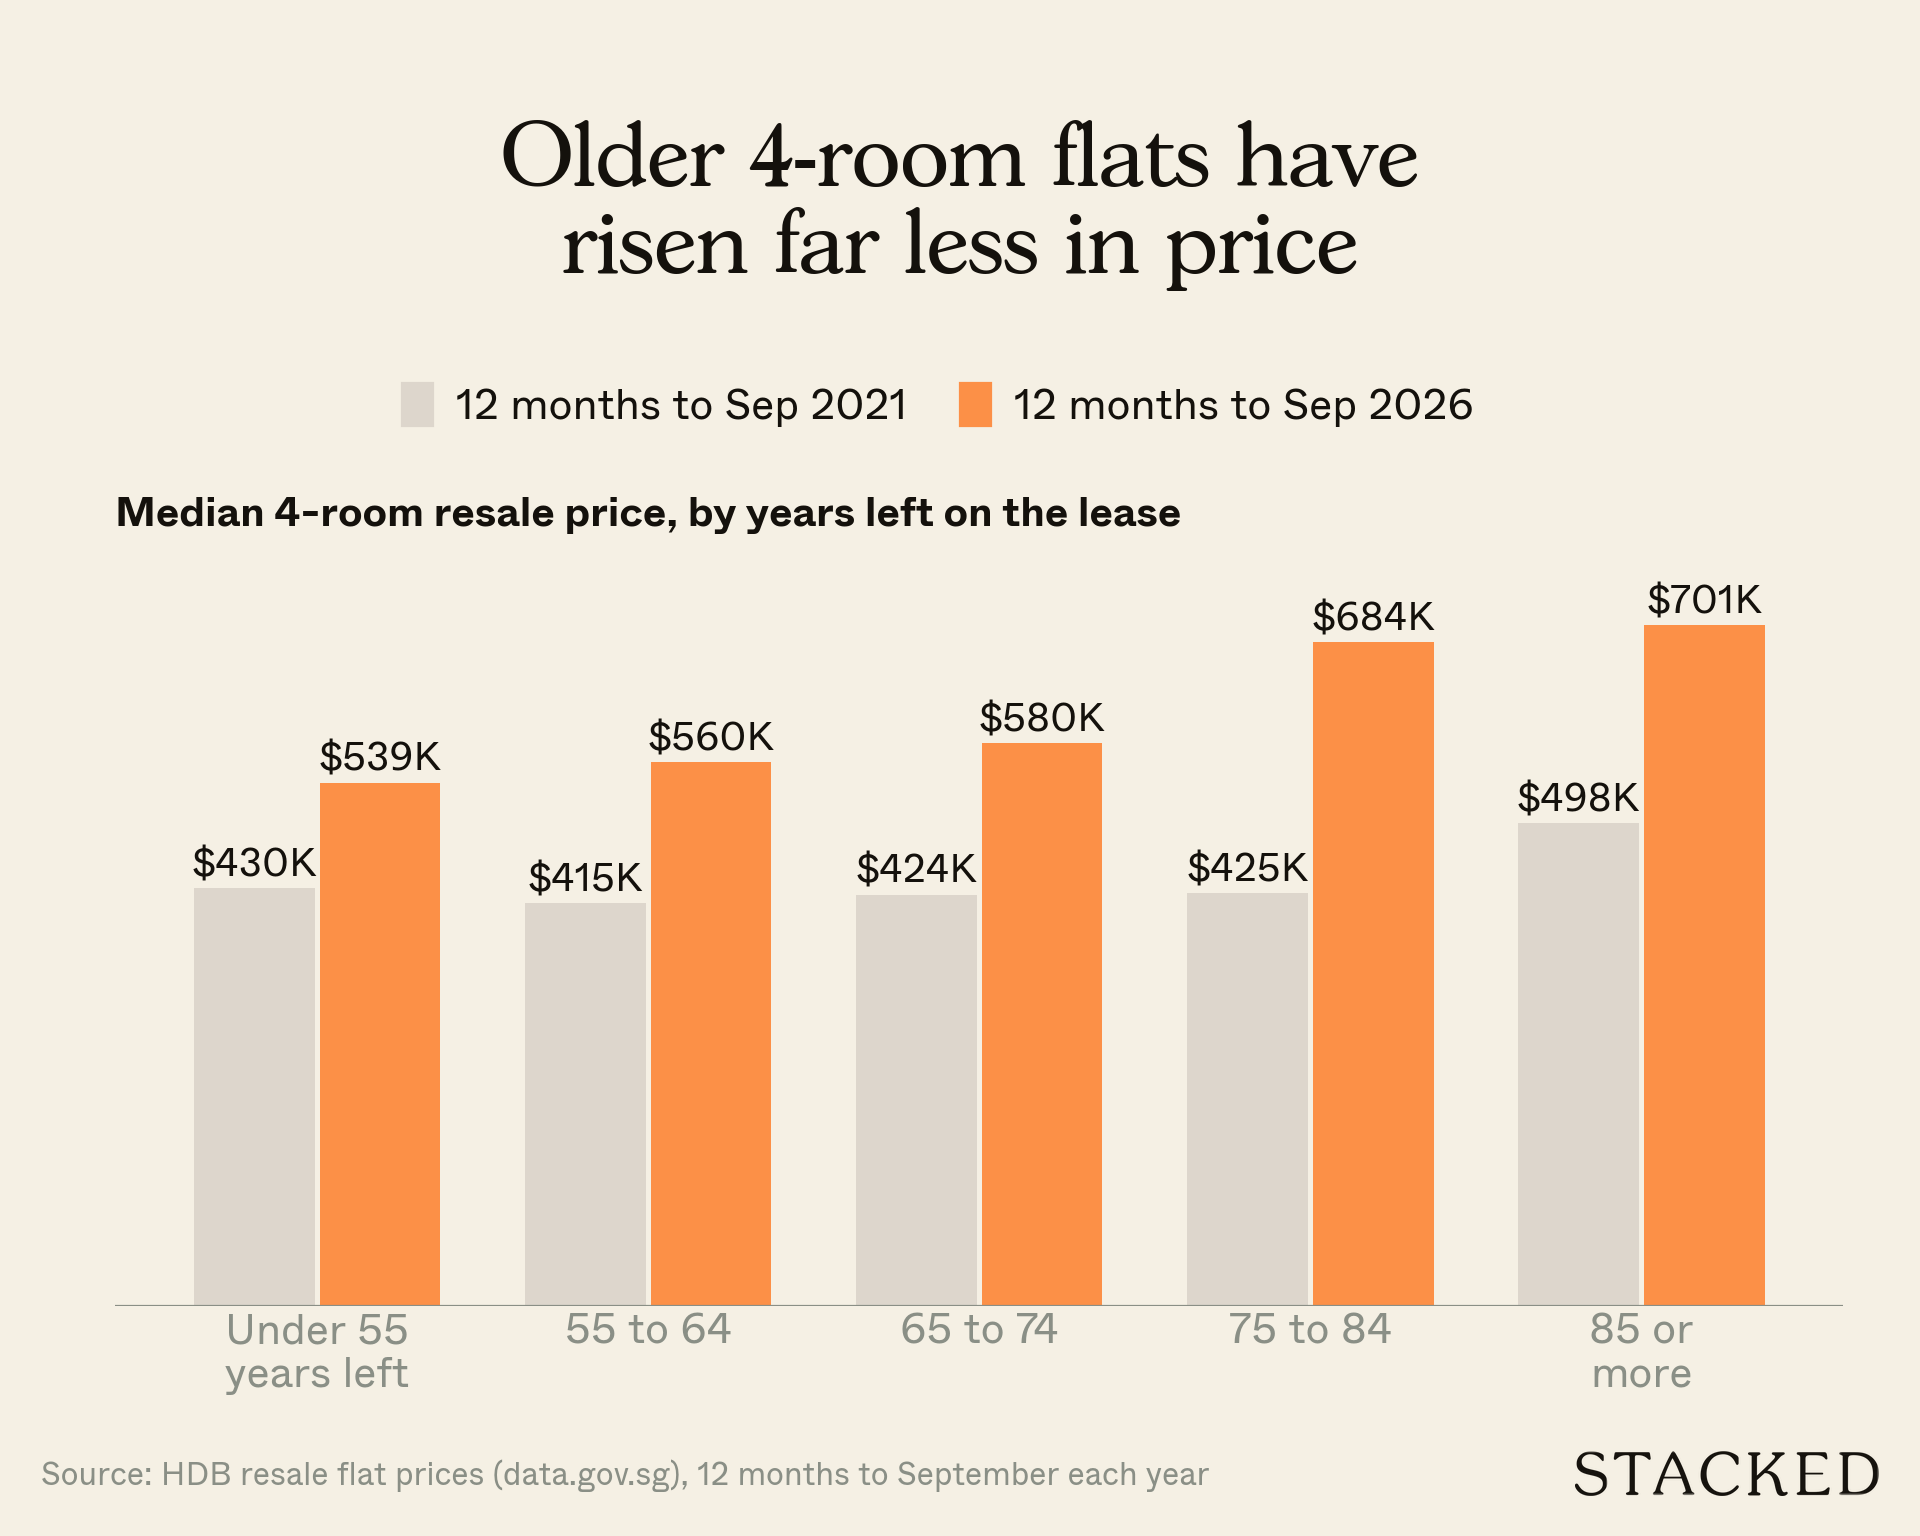
根据截至2021年9月的12个月成交,数据表明,当时剩余租期对价格涨幅的影响并不显著。
一套剩余租期少于 55 年的4房中位价为 $430,000;而剩余租期在 85 年及以上的4房中位价为 $497,500,价差约 16%。
看最近一年的4房成交,剩余租期少于55年的中位价为 $538,888;剩余租期85年及以上的为 $700,888,价差扩大至约 30%。
我们认为,这表明部分买家如今对剩余租期的敏感度已高于5年前。
过去一年,屋龄较旧的单位价格也开始企稳。以剩余 55 至 64 年的4房为例,中位转售价从截至2025年9月的12个月的 $563,444,微降至最新12个月的 $560,000。
相较之下,剩余 75 至 84 年的单位同期中位价由 $616,388 升至 $683,500。
这说明较新的单位仍在上涨,而较旧单位的涨幅并未同步。这也部分解释了低于 $500,000 的4房成交数量为何略有回升。
低于 $500K 的4房转售具备哪些特征
我们把低于 $500,000 成交的730套,与同期所有4房转售对比,看看是否存在明显差异。
| 低于 $500K 成交的4房 | 所有4房转售单位 | |
|---|---|---|
| 中位价 | $475,000 | 约 $630,000 |
| 剩余租期中位数 | 59 | 74 |
| 租约起始年份中位数 | 1986 | 2001 |
| 中位面积 | 90 平方米(约 969 平方英尺) | 93 平方米 |
| 中位楼层 | 第4层 | 第7层 |
| 中位每平方英尺价格 | $489 | $614 |
耐人寻味的是,这些更便宜的单位并不显著更小。其中位面积为 90 平方米,仅比典型4房转售小 3 平方米,但价格却便宜约 $155,000。
影响最大的因素是屋龄:在4房HDB转售中,这批单位的中位剩余租期为 59 年,而整体市场为 74 年;它们也更可能位于较低楼层。
这类单位还在哪些地方能找到,哪些地方已难觅踪影
在过去一年内4房转售达30宗及以上的25个市镇中,以下这些的低于 $500K 成交占比仍相对可观:
| 市镇 | 过去12个月至2026年9月,低于 $500K 占比 | 五年前 | 当前4房中位价 | 最近最低成交 |
|---|---|---|---|---|
| Yishun | 20% | 95% | $550,000 | $420,000 (Yishun St 22,剩余 58 年) |
| Jurong West | 20% | 88% | $535,000 | $430,000 (Jurong West St 41,剩余 59 年) |
| Jurong East | 20% | 80% | $548,000 | $420,000 (Jurong East St 24,剩余 56 年) |
| Woodlands | 15% | 96% | $550,000 | $385,000 (Marsiling Drive,剩余 47 年) |
| Bukit Batok | 12% | 92% | $630,000 | $410,000 (Bukit Batok St 33,剩余 58 年) |
| Bukit Panjang | 12% | 88% | $570,000 | $428,000 (Petir Road,剩余 60 年) |
| Bedok | 10% | 61% | $593,000 | $418,000 (New Upper Changi Road,剩余 50 年) |
| Choa Chu Kang | 9% | 92% | $555,000 | $428,000 (Teck Whye Lane,剩余 51 年) |
其余 17 个市镇中,低于 $500,000 的4房转售占比均不足 10%,部分更是完全没有。
变化在 Sengkang、Tampines、Pasir Ris 与 Punggol 尤为明显。5年前,Sengkang 有 78% 的4房转售低于 $500,000,Tampines 为 73%,Pasir Ris 为 68%,Punggol 为 59%;但在过去12个月,这4个市镇无一宗低于该价位的4房成交。
即便在 Sembawang 与 Hougang,5年前分别有 98% 与 78% 的成交低于 $500,000,如今该占比也仅剩 2%。
低于 $500,000 成交较多的市镇,往往拥有更多早期建成的4房存量。像 Sengkang、Punggol 等较新的市镇,房屋剩余租期相对更长,要以这个价位购得的机会就更少。
例如,过去一年 Sengkang 最便宜的一套4房转售,剩余租期仍有 76 年,成交价也在 $500,000 之上。
过去一年成交价最低的4房单位
这些最低价几乎都出自数个建于 1970 年代的HDB组屋区。
| 价格 | 地点 | 户型/面积 | 成交时剩余租期 |
|---|---|---|---|
| $385,000 to $400,000 | Blocks 5, 7 and 8 Marsiling Drive, Woodlands | Improved,88 至 90 平方米,租约起始于 1974 至 1976 年 | 47 至 49 年 |
| $390,000 and $400,000 | Block 15 Hougang Avenue 3 | Improved,82 平方米,租约起始于 1975 年 | 48 年 |
| $405,000 | Block 25 Marsiling Drive, Woodlands | New Generation,91 平方米,租约起始于 1977 年 | 50 年 |
我们从名单中剔除了两笔成交,其中包括一套位于 Woodlands Avenue 4、成交价为 $318,000 的单位。这两笔价格均不足同座楼内可比单位成交价的 75%,显示其可能并非典型的公开市场交易。
$500K 如今更像是典型3房的预算
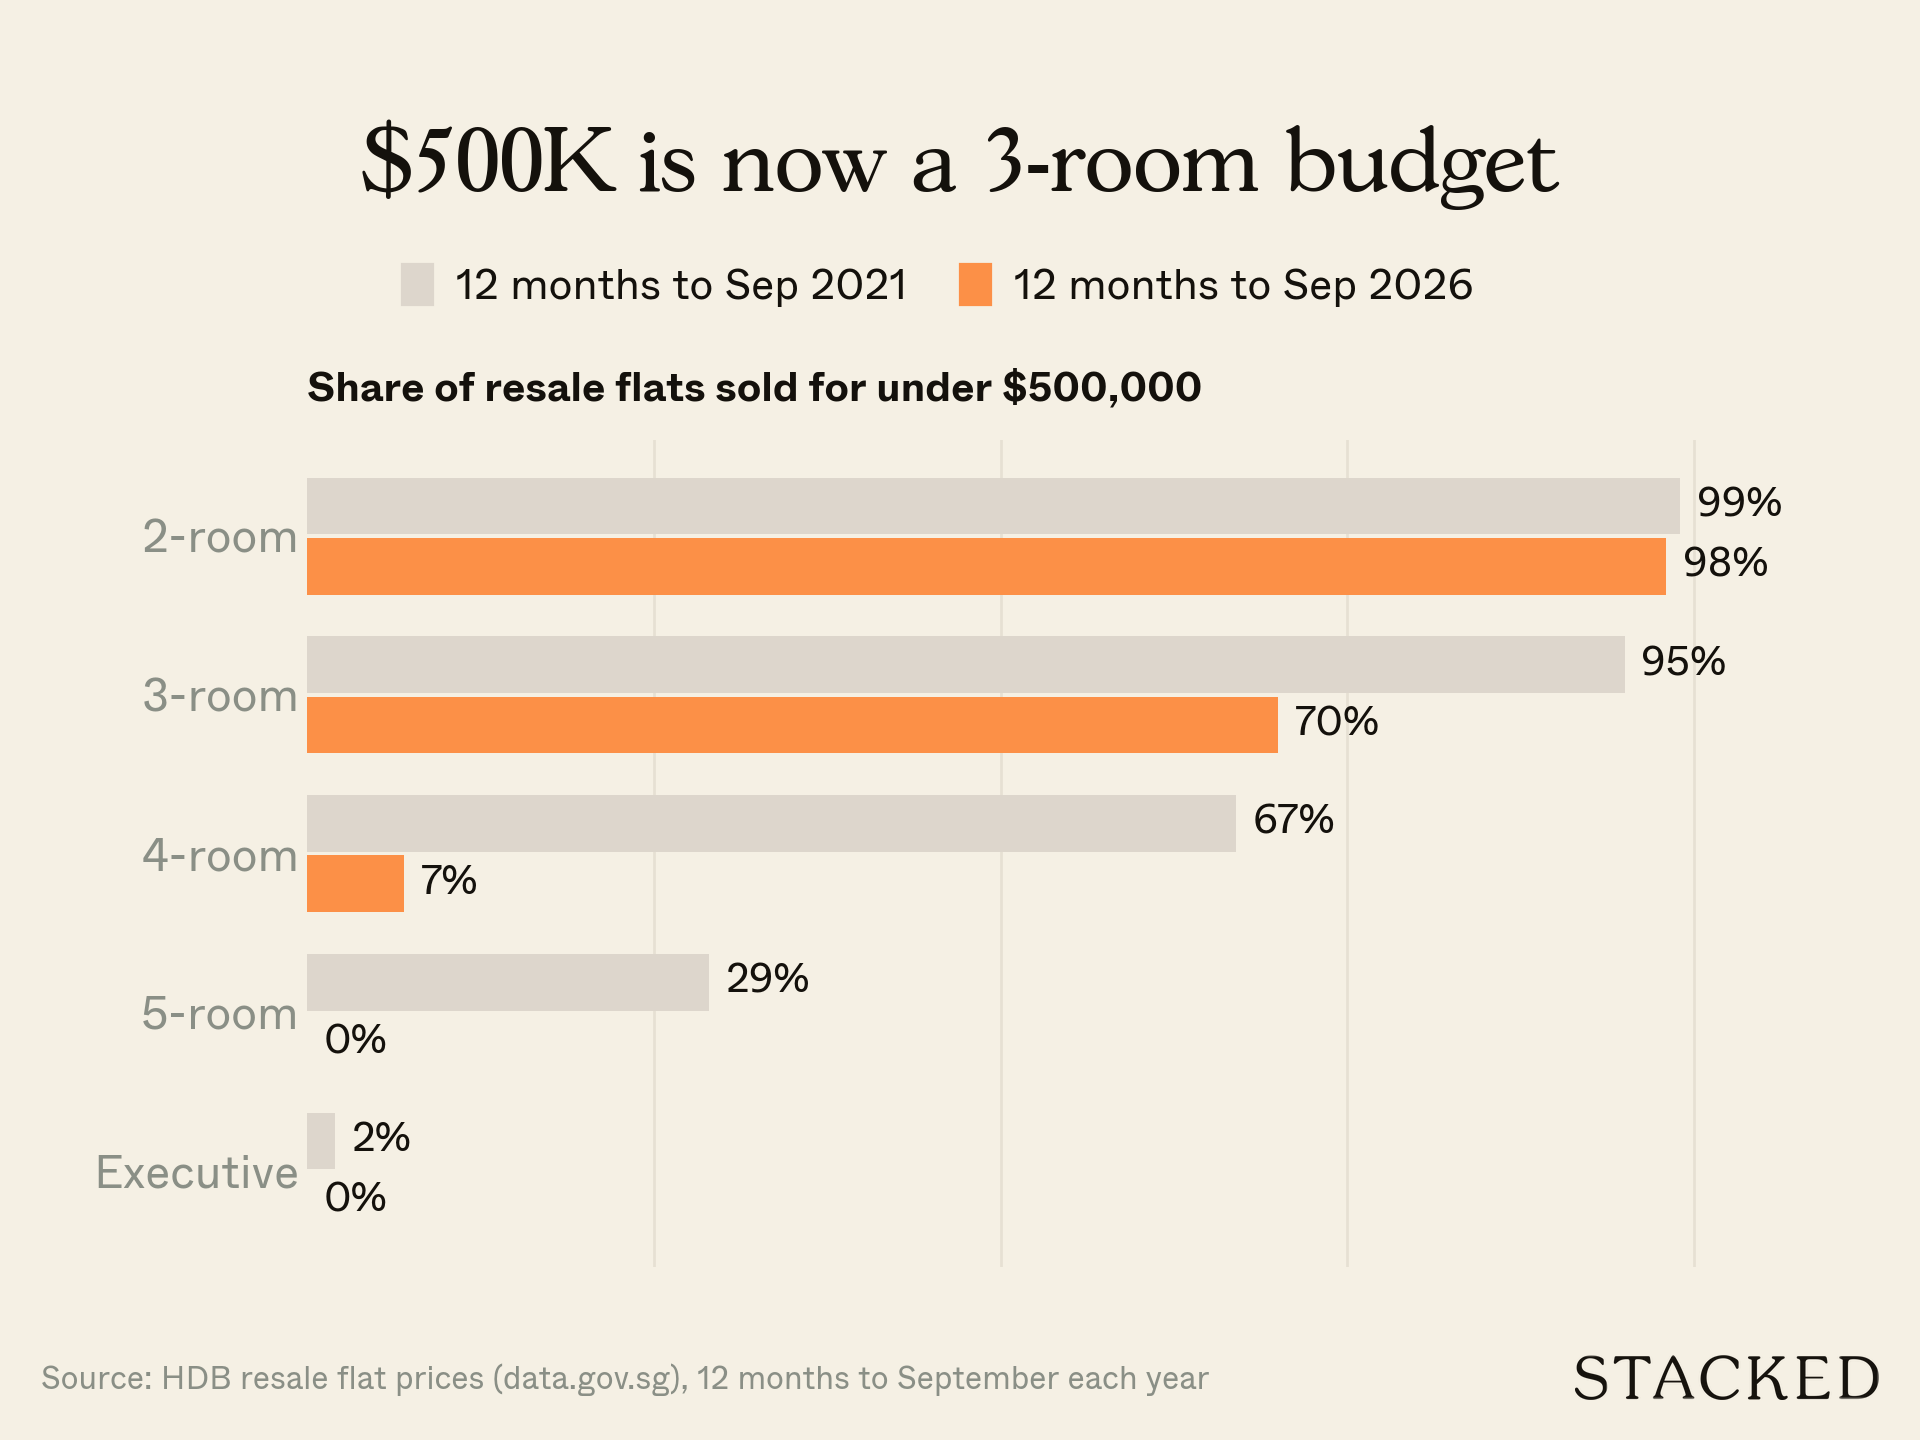
作比较,如今约每 10 套3房转售中有 7 套仍低于 $500,000。5房则完全不同:5年前近三成低于该价位,而在最新12个月内已无此类成交。
这也使“旧龄4房”与“典型3房”的取舍更具可比性:
| 典型3房转售 | 典型低于 $500K 的4房 | |
|---|---|---|
| 中位价 | $440,000 | $475,000 |
| 中位面积 | 约 721 平方英尺 | 约 969 平方英尺 |
| 中位每平方英尺价格 | $593 | $489 |
| 中位剩余租期(年) | 57 | 59 |
对考虑较旧3房转售的买家,不妨一并看看4房选项。按中位价计算,低于 $500,000 的4房比典型3房贵约 $35,000,但可多出约 250 平方英尺的空间。
两者的剩余租期也相近:3房转售的中位剩余租期为 57 年。因此,视地点而定,买家或可在不大幅抬高预算的前提下,获得更大的居住面积。
关于租期递减的影响,买家需注意什么?
这些较旧的4房虽更便宜,但土地租期持续缩短这一点,买家需要认真评估,尤其在融资方面。
若要充分动用 CPF 储蓄,房屋的剩余租期必须覆盖至最年轻买家 95 岁;否则,可动用的 CPF 额度将按比例下调。此外,剩余租期至少需有 20 年,方可动用 CPF。
例如,若房屋剩余租期为 59 年,最年轻买家至少需 36 岁才能全额动用 CPF;对仅剩 47 年的 Marsiling Drive 单位而言,该年龄门槛将提高至 48 岁。
较年轻的买家仍可购买此类单位,但可能需要准备更多现金。按CPF举例说明,两名 25 岁买家购买一套剩余租期 65 年的单位,最多只能将 CPF 用于不超过成交价的 90%。
此外还涉及转售价值。正如前述数据所示,较旧单位的价格增长普遍慢于剩余租期更长的单位。若计划 10 年后转售,届时剩余租期更短,可能影响需求与未来买家的融资能力。
话虽如此,符合资格的首次家庭购买 4 房或更小的转售组屋,可获得 $80,000 的 CPF Housing Grant,并有机会叠加 Enhanced CPF Housing Grant 与 Proximity Housing Grant。
归根结底,是否选择低于 $500,000 的单位,很大程度取决于买家的具体情况。对于打算未来升级的年轻夫妇,与准备在未来 20 至 30 年长期自住的 50 多岁买家,二者对剩余租期的考量会截然不同。
考虑到过去 5 年4房转售价格涨幅可观,这些较旧单位对于需要更大空间、又不想承担过高房贷的买家,仍不失为可考虑的选项。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments