

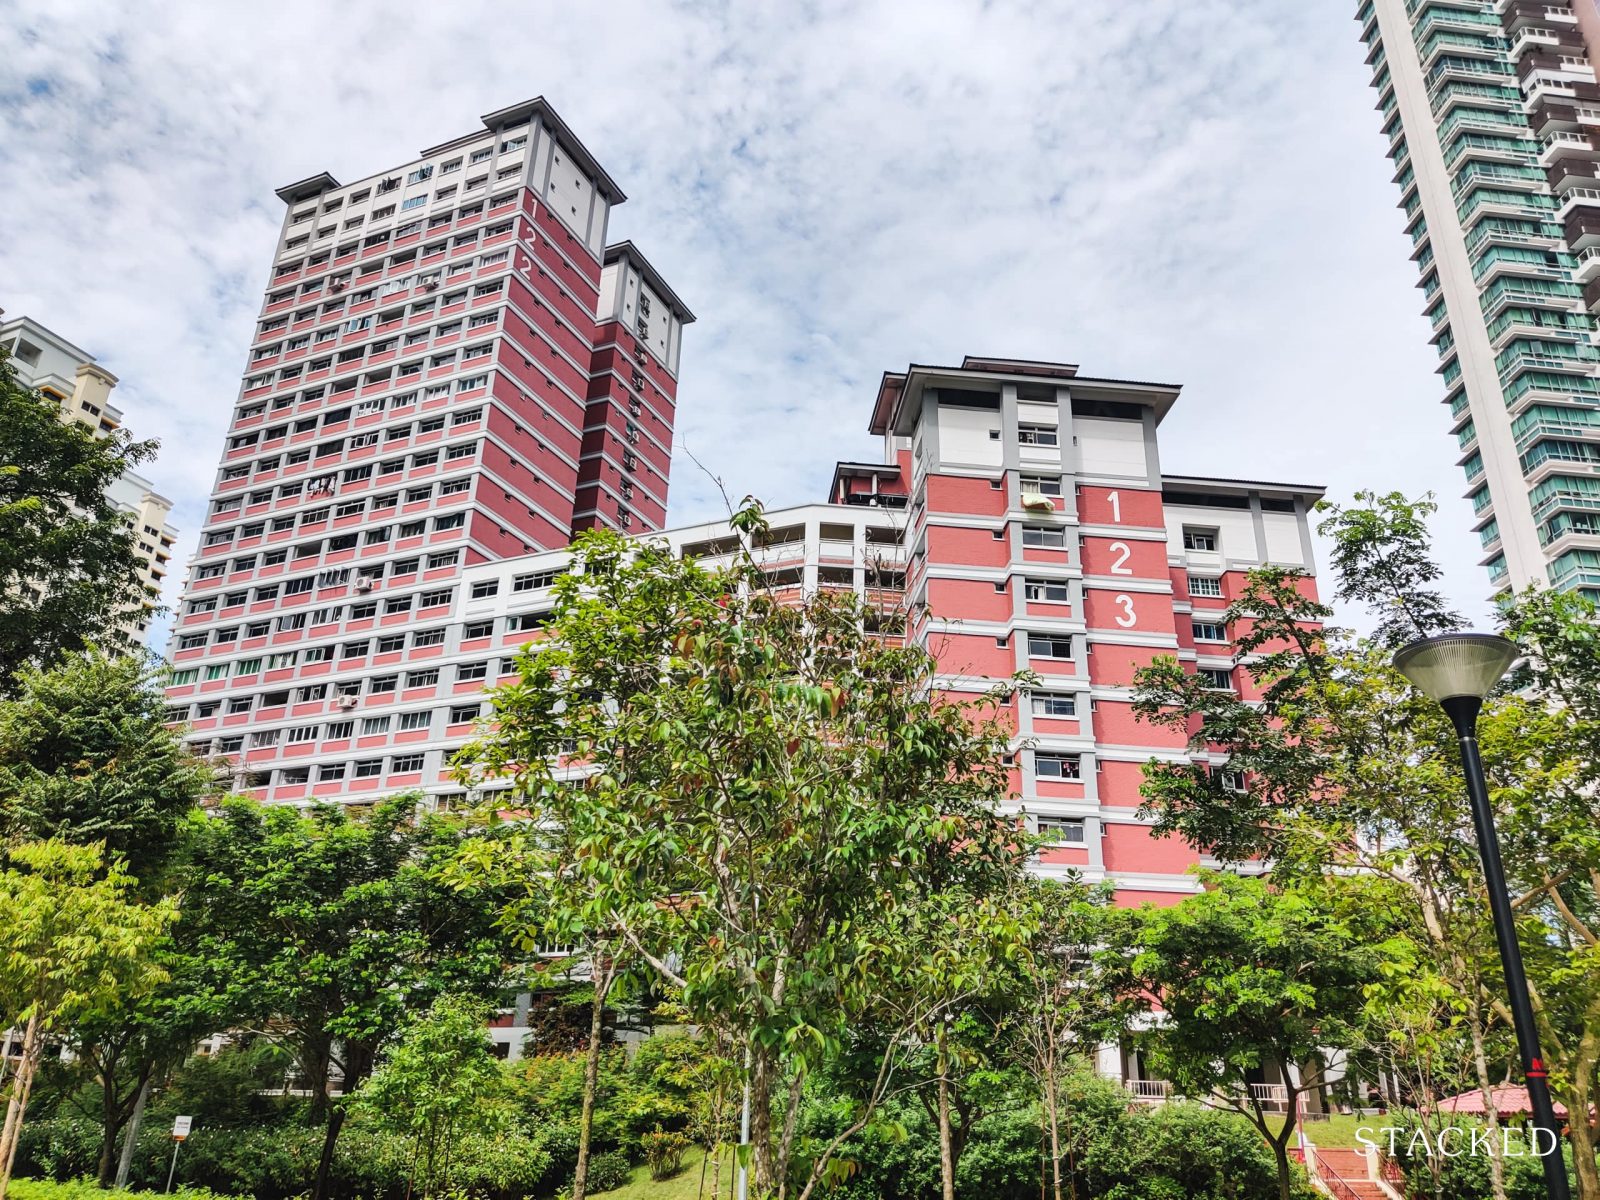
你好,
我目前是新加坡 PR,正在考虑从 HDB 升级到一套 3 房公寓,以期获得更好的资本增值,并在未来出售公寓时有望充实我的退休资金。我是一名 40 岁的单亲妈妈,有一名 9 岁的孩子和一位年长的母亲,是全家的唯一经济支柱。
我目前在中峇鲁一带持有一套 21 年楼龄的 4 房式 HDB,依据 SRX X-value 的价格评估为 1 mil。
想请教你,如果我打算在 D3、D10 或 D11 一带寻找公寓,二手/新推的选择有何建议?由于就学选择的便利性,这个新住处将会是我们未来 10 年的家。
我在考虑购买新推项目,因为进度付款计划能在前两年减轻每月现金支出。不过,在新推落成前,我仍需要至少租房 3 年(为方便孩子目前的就学安排,我会在中峇鲁的 HDB 回租),这又是一笔支出;我也在想,如果改为购买二手房(也在考虑这些区域里较旧的永久地契项目),这笔钱或许可以用来装修。
非常期待你宝贵的意见!
谢谢!
你好,
感谢你的来信提问。
从资本增值角度看,私人房产或许更优。不过,当你是家庭的唯一经济来源,同时又要照顾年迈的母亲和孩子时,这个问题的答案就更复杂了。
正如你所说,二手与新推公寓各有优劣,接下来我们会在文内进一步探讨。
先从你的负担能力看起。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
出售
| 成交价 | $1,000,000 |
| 尚欠贷款 | $380,000 |
| 已动用 CPF 及其累积利息 | $200,000 |
| 销售净收益 | $420,000 |
购买
| 按 40 岁、每月收入 $17K、利率 4.8% 计算的最高贷款额* | $1,055,852 (25 年期) |
| CPF | $200,000 |
| 现金 | $620,000 |
| 贷款 + CPF + 现金合计 | $1,875,852 |
| 以 $1,875,852 计的 BSD | $63,392 |
| 估算可负担总价 | $1,812,460 |
*我们也已将你的每月车贷还款与信用卡开支计入
接下来看看 D3、D10 与 D11 的公寓表现。
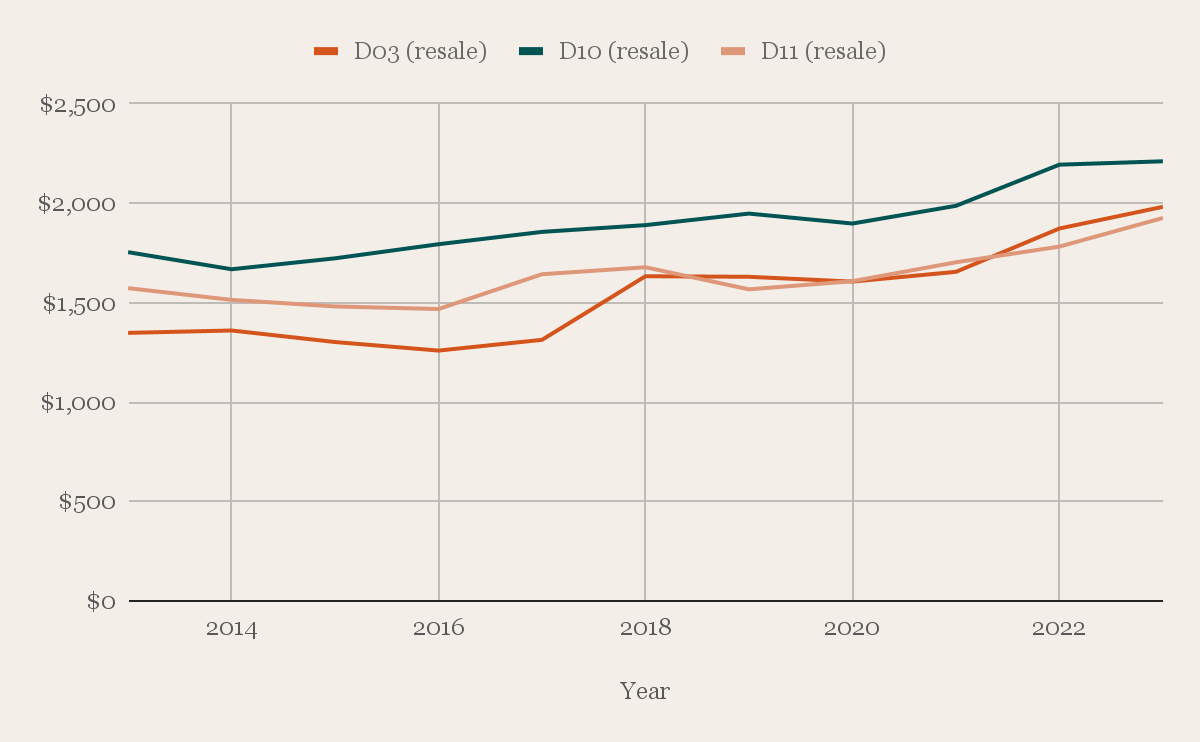
D3、10、11 公寓的表现
| Year | D3 (resale) | D10 (resale) | D11 (resale) |
| 2013 | $1,348 | $1,754 | $1,573 |
| 2014 | $1,360 | $1,668 | $1,514 |
| 2015 | $1,302 | $1,723 | $1,481 |
| 2016 | $1,259 | $1,794 | $1,468 |
| 2017 | $1,313 | $1,856 | $1,643 |
| 2018 | $1,633 | $1,890 | $1,678 |
| 2019 | $1,630 | $1,948 | $1,567 |
| 2020 | $1,606 | $1,898 | $1,608 |
| 2021 | $1,655 | $1,987 | $1,703 |
| 2022 | $1,873 | $2,194 | $1,782 |
| 2023 | $1,982 | $2,211 | $1,926 |
| Average | 4.24% | 2.42% | 2.19% |
在这三个分区中,D3 的公寓在过去十年录得最高的平均涨幅。同一时期,Outside Central Region (OCR) 与 Rest of Central Region (RCR) 的表现都优于 Core Central Region (CCR)。这与我们在此观察到的情况一致:D3 属于 RCR,而另外两个分区属于 CCR。OCR 与 RCR 更高的涨幅,可能与政府的去中心化布局、HDB 升级者数量增加等因素有关。此外,核心优质地段价格已处于较高水平,进一步上涨的空间相对有限。CCR 吸引了不少投资者与外国买家,近期将外国人与实体的 Additional Buyer’s Stamp Duty (ABSD) 提高至 60% 也可能抑制了价格表现。
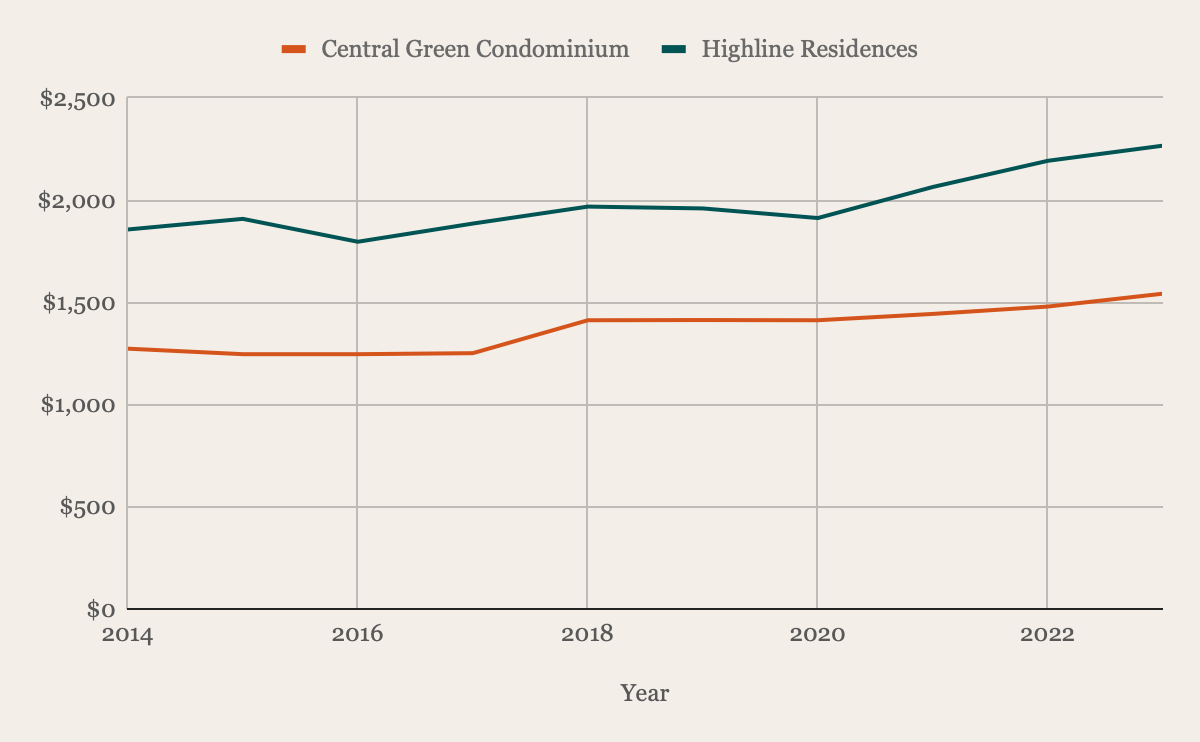
关于购买新推还是二手,争论由来已久,最终仍取决于具体项目,以及你的进出场时点。两者各有利弊。现在,让我们看看你偏好分区内部分较新项目,相较于同区旧项目的实际表现。
对于较新的项目,我们会从其初始推盘至今的表现出发,并与同期内较旧项目的涨幅进行比较。
中峇鲁 (D3)
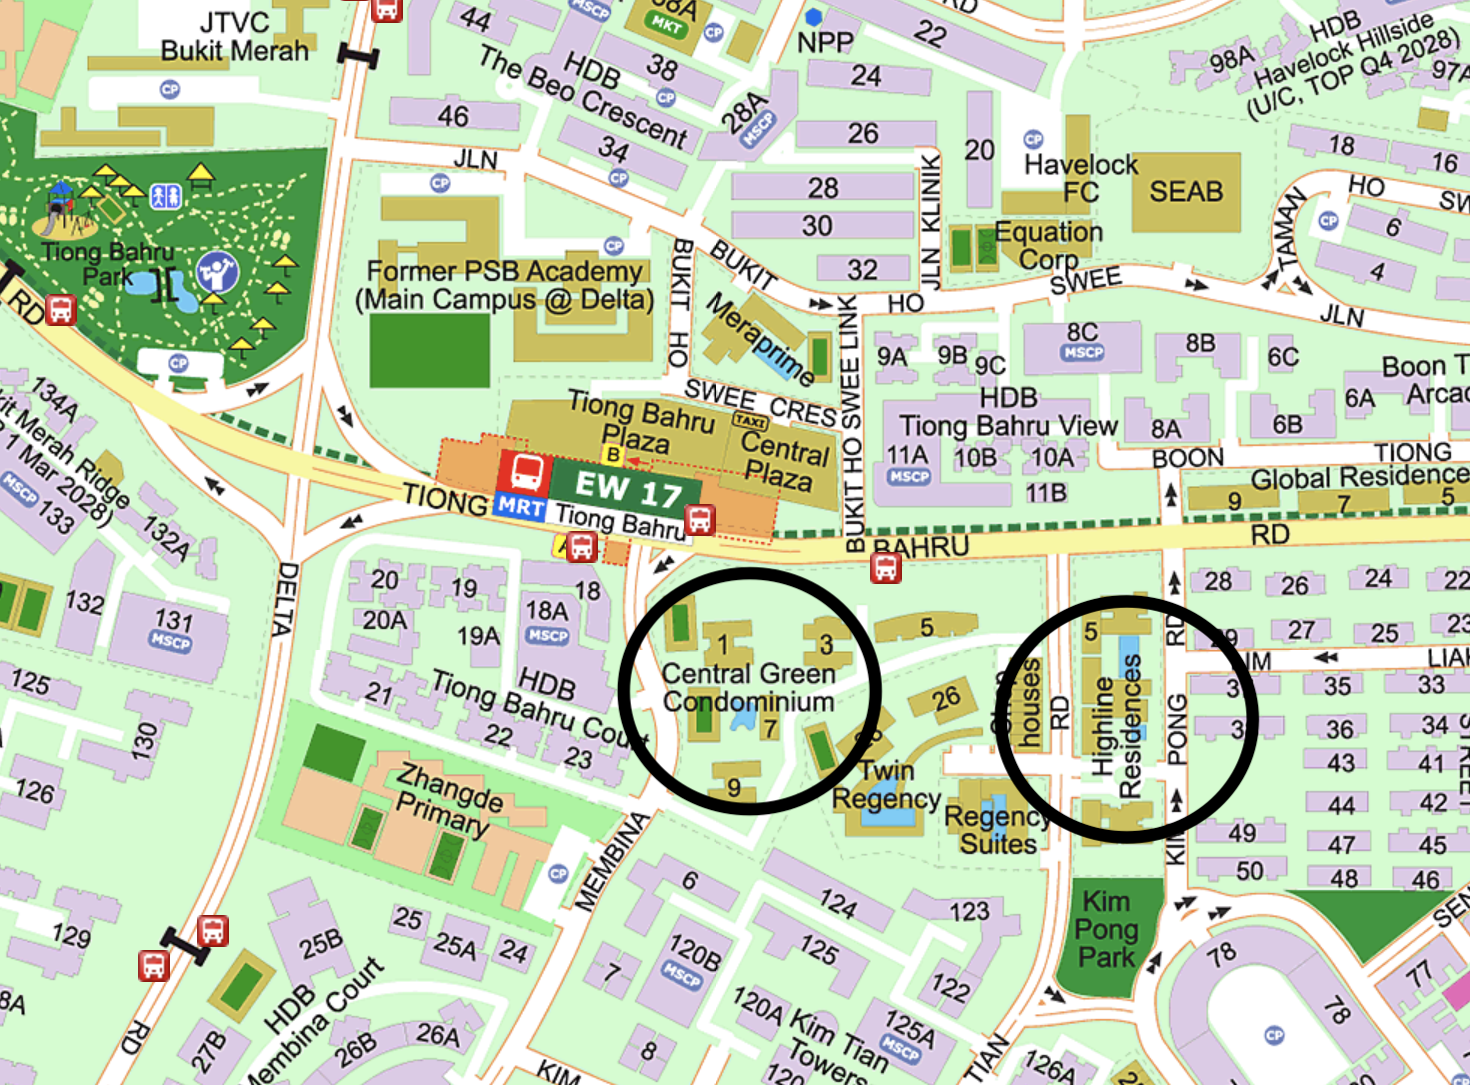
| 项目 | 竣工年份 | 地契 | 单位数 |
| Central Green Condominium | 1995 | 99-year leasehold | 412 |
| Highline Residences | 2018 | 99-year leasehold | 500 |
| Year | Central Green Condominium | Highline Residences |
| 2014 | $1,273 | $1,856 |
| 2015 | $1,246 | $1,908 |
| 2016 | $1,246 | $1,796 |
| 2017 | $1,251 | $1,885 |
| 2018 | $1,412 | $1,968 |
| 2019 | $1,413 | $1,959 |
| 2020 | $1,412 | $1,912 |
| 2021 | $1,443 | $2,064 |
| 2022 | $1,479 | $2,192 |
| 2023 | $1,542 | $2,266 |
| Average | 2.15% | 2.24% |
女皇镇 (D03)
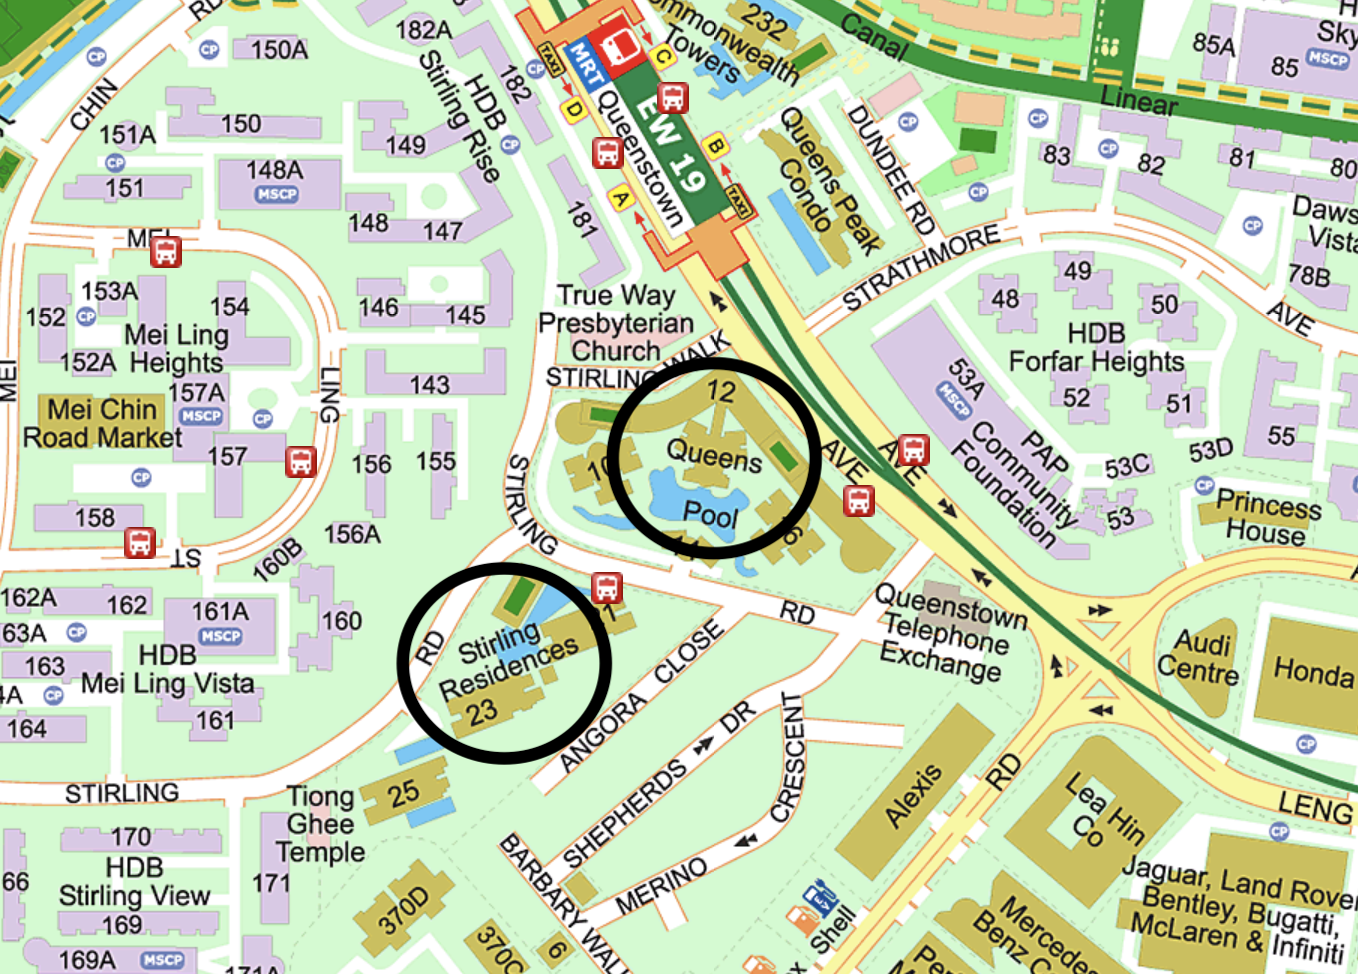
| 项目 | 竣工年份 | 地契 | 单位数 |
| Queens | 2002 | 99-year leasehold | 722 |
| Stirling Residences | 2022 | 99-year leasehold | 1259 |
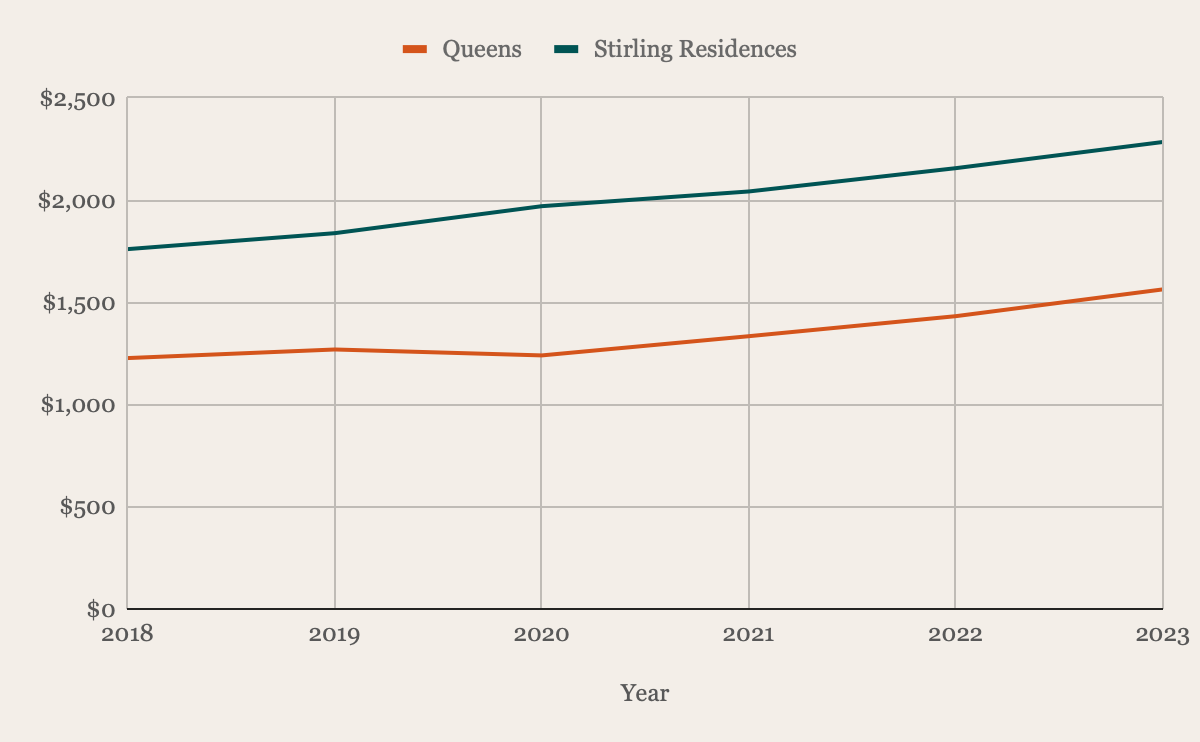
| Year | Queens | Stirling Residences |
| 2018 | $1,227 | $1,760 |
| 2019 | $1,269 | $1,838 |
| 2020 | $1,240 | $1,970 |
| 2021 | $1,334 | $2,042 |
| 2022 | $1,432 | $2,156 |
| 2023 | $1,563 | $2,284 |
| Average | 4.96% | 5.35% |
武吉知马 (D10)
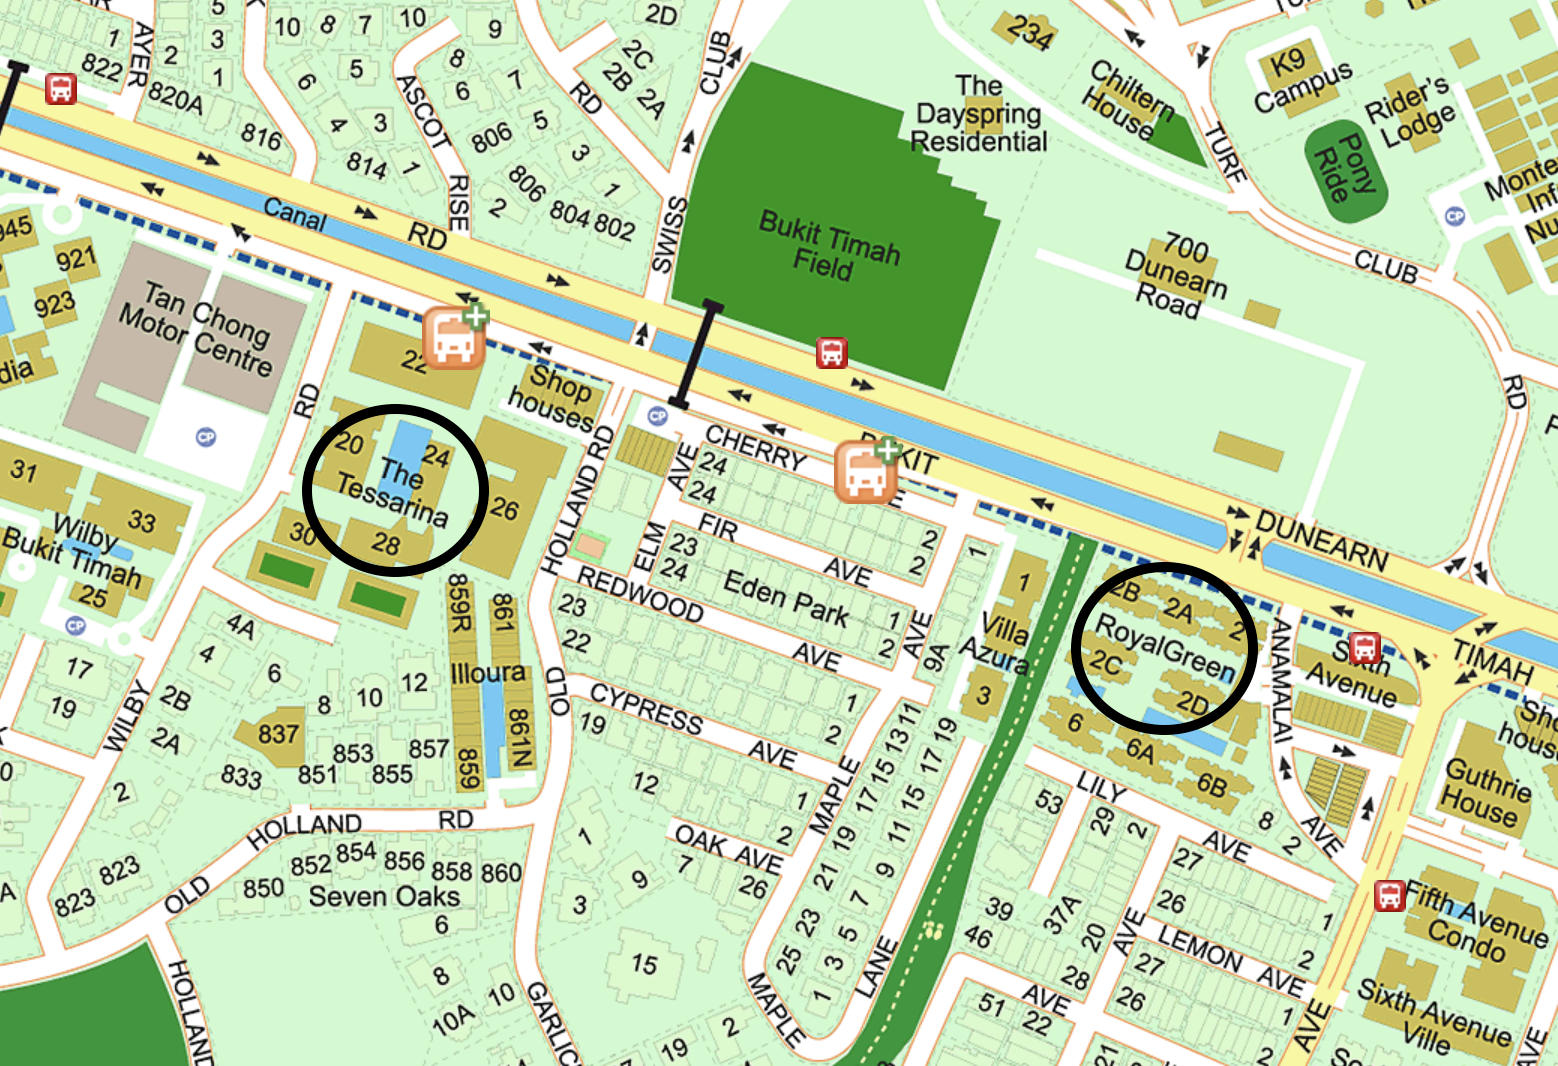
| 项目 | 竣工年份 | 地契 | 单位数 |
| The Tessarina | 2003 | Freehold | 443 |
| RoyalGreen | 2021 | Freehold | 285 |
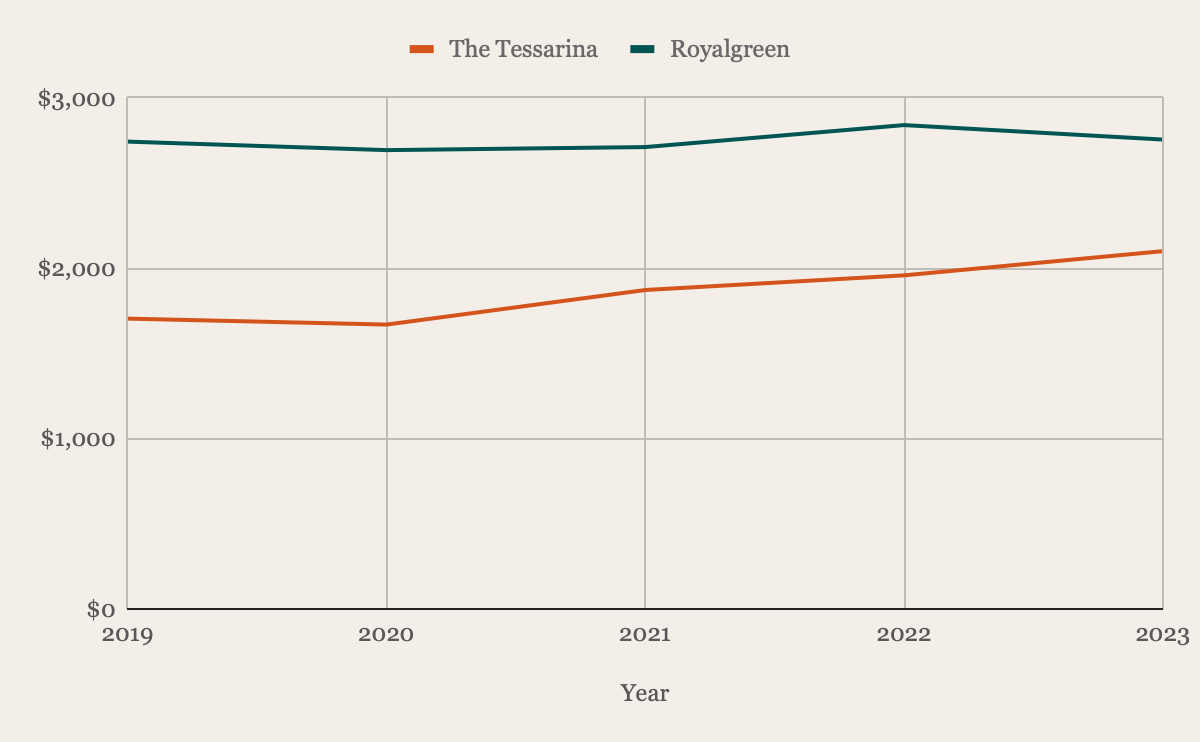
| Year | The Tessarina | Royalgreen |
| 2019 | $1,704 | $2,743 |
| 2020 | $1,669 | $2,693 |
| 2021 | $1,872 | $2,711 |
| 2022 | $1,958 | $2,840 |
| 2023 | $2,100 | $2,755 |
| Average | 5.36% | 0.11% |
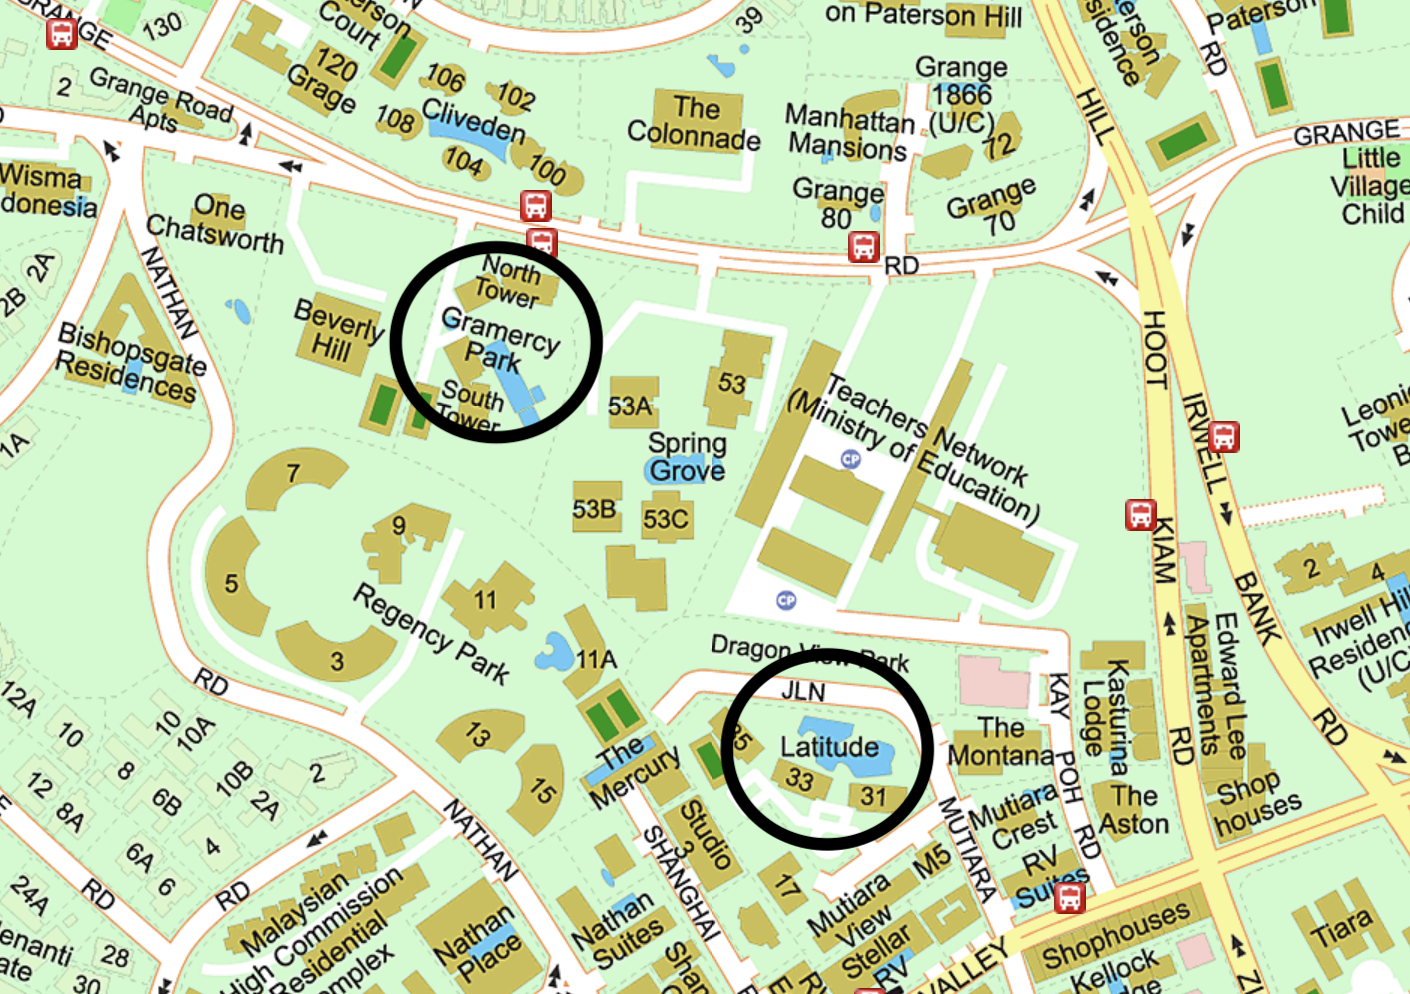
东陵 (D10)
| 项目 | 竣工年份 | 地契 | 单位数 |
| Latitude | 2010 | Freehold | 217 |
| Gramercy Park | 2016 | Freehold | 174 |
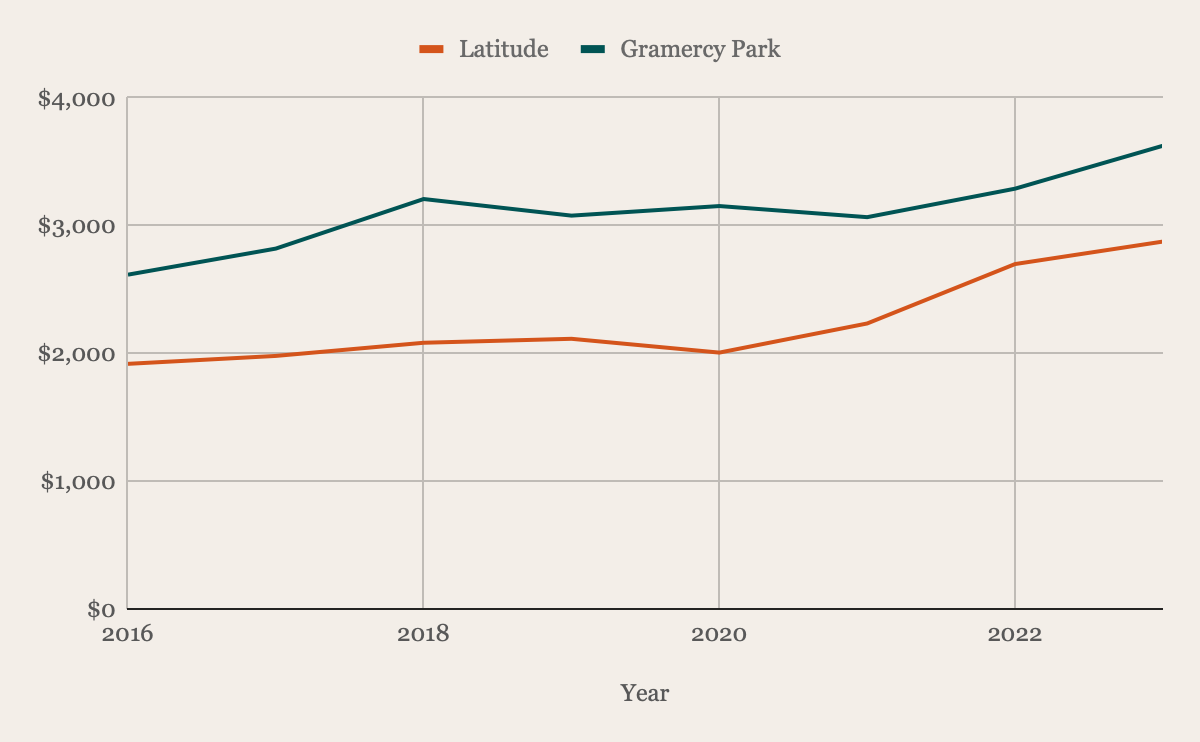
| Year | Latitude | Gramercy Park |
| 2016 | $1,918 | $2,616 |
| 2017 | $1,980 | $2,820 |
| 2018 | $2,083 | $3,208 |
| 2019 | $2,114 | $3,078 |
| 2020 | $2,006 | $3,153 |
| 2021 | $2,234 | $3,066 |
| 2022 | $2,699 | $3,289 |
| 2023 | $2,875 | $3,625 |
| Average | 5.95% | 4.77% |
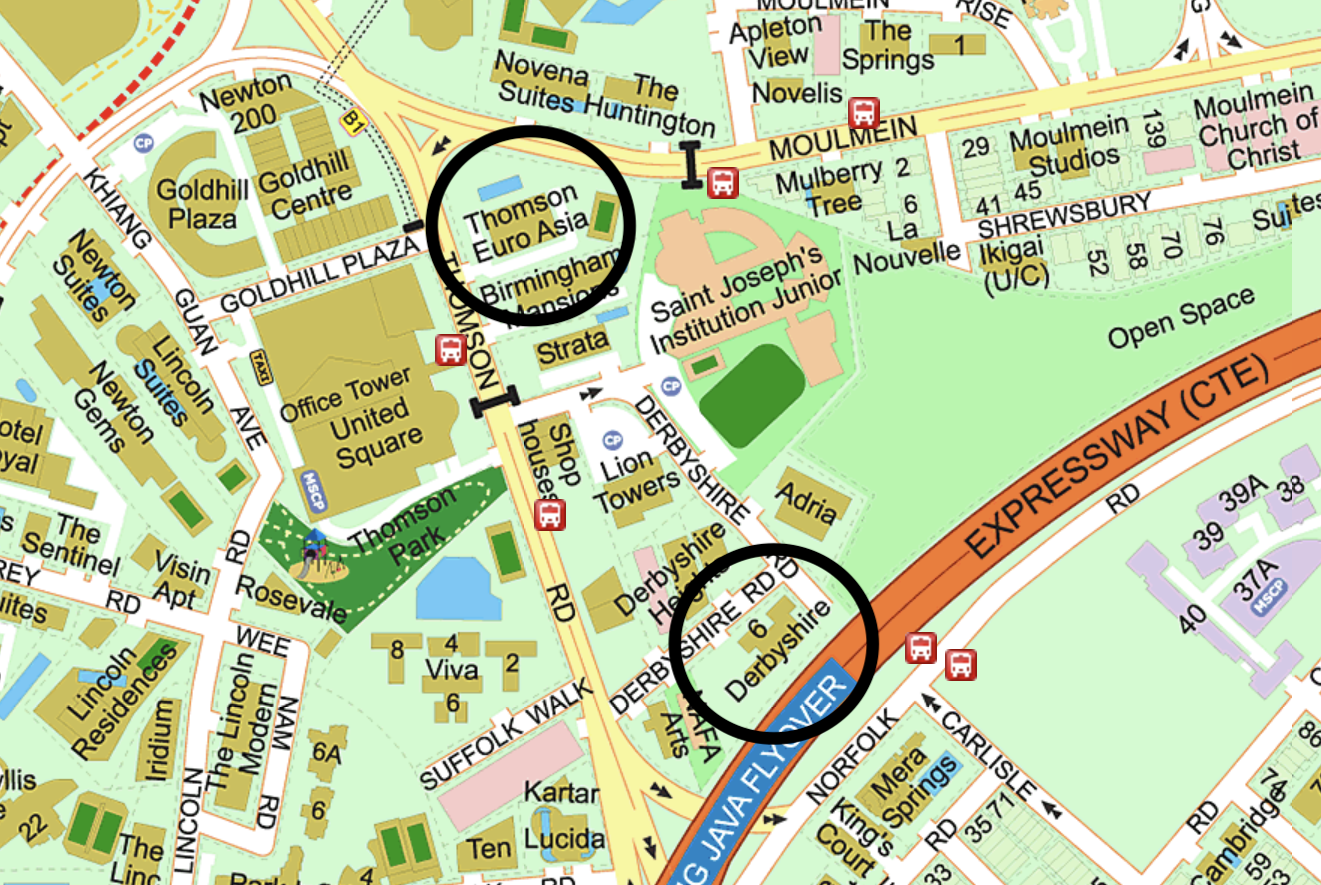
诺维娜 (D11)
| 项目 | 竣工年份 | 地契 | 单位数 |
| Thomson Euro Asia | 2002 | Freehold | 163 |
| 6 Derbyshire | 2017 | Freehold | 168 |
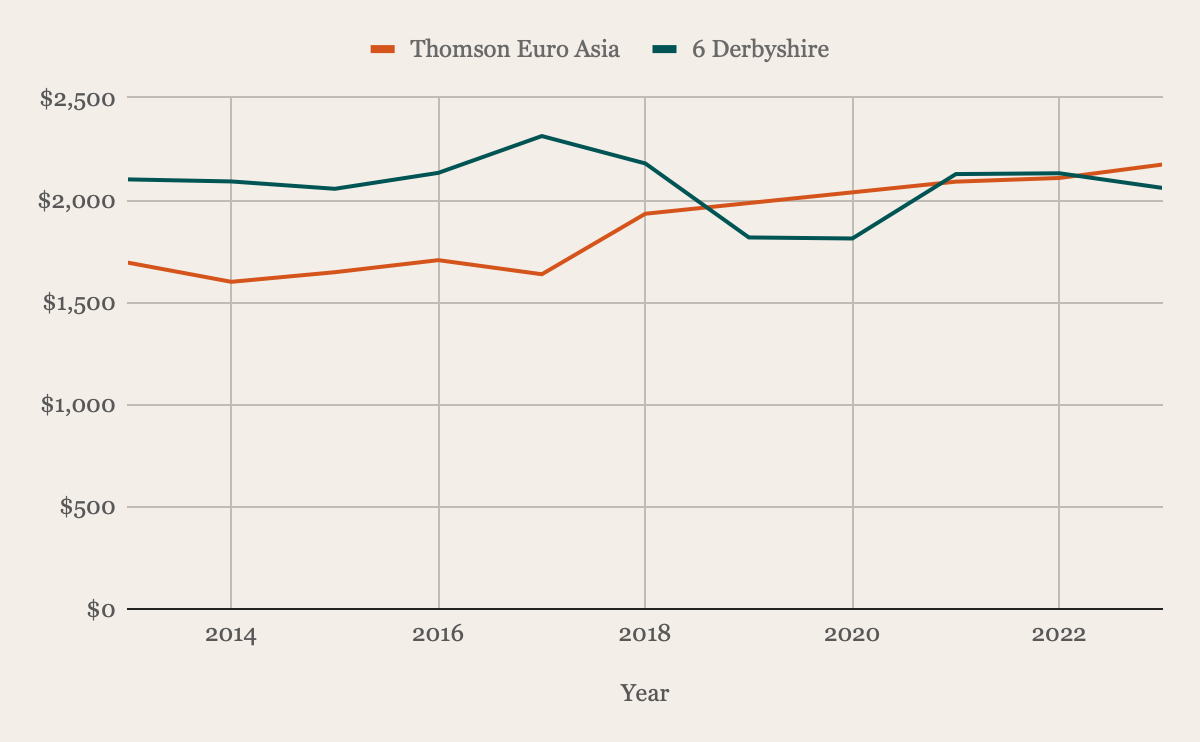
| Year | Thomson Euro Asia | 6 Derbyshire |
| 2013 | $1,694 | $2,101 |
| 2014 | $1,600 | $2,091 |
| 2015 | $1,647 | $2,055 |
| 2016 | $1,706 | $2,133 |
| 2017 | $1,637 | $2,313 |
| 2018 | $1,933 | $2,179 |
| 2019 | - | $1,817 |
| 2020 | - | $1,812 |
| 2021 | $2,090 | $2,127 |
| 2022 | $2,108 | $2,131 |
| 2023 | $2,174 | $2,059 |
| Average | 2.53% | -0.20% |
以上案例显示,新推并不总是一定优于二手(同样也不能武断地说二手更好)。决定项目表现优劣的关键,仍在于价格、位置、项目本身特性,乃至到户型等更细节的因素。
话虽如此,新推确有若干显著优势。正如你提到的,进度付款可在建造阶段带来更低的月供,有助于缓解现金流,并在时间维度上降低利息支出。不过,若在建造期间没有其他居所,租金成本会显著累积。
另一项优势在于开发商的定价策略,一般会随项目推进逐步上调。早期买家可能因推盘期间的提价而获得账面收益,在项目完工前就享有资本增值。但这并非保证,若需求弱于预期或市场环境变化,涨价未必兑现。
相较之下,二手项目也有自身优势。虽然在交易完成后就需开始全额月供,但你无需等待 3-4 年建造周期;而且二手看得到实物与环境,对所购之物的确定性与透明度更高。
现在让我们看看你所考虑两条路径的潜在成本。
潜在路径
购买新推
为便于计算,假设你动用最高预算 $1.8M。我们采用红山 4 房式 HDB 的平均租金 $3,800。鉴于你 10 年的持有周期,假设在建造期间租 3.5 年,其后在该物业自住 6.5 年。
| 购买价 | $1,800,000 |
| BSD | $59,600 |
| CPF + 现金 | $820,000 |
| 所需贷款 | $1,039,600 |
进度付款计划
鉴于你有相当数量的 CPF 与现金,这些资金将在前期用于覆盖月供。以下以 4% 利率与 25 年贷款期为假设。
| 阶段 | % of purchase price | 放款金额 | 预计每月利息 | 预计每月本金 | 预计每月还款 | 时长* | 利息总额 |
| 地基完工 | 5% | $0 | $0 | $0 | $0 | 6-9 months (from launch) | $0 |
| 钢筋混凝土结构完工 | 10% | $0 | $0 | $0 | $0 | 6-9 months | $0 |
| 砖墙完工 | 5% | $49,600 (3% 贷款发放) | $165 | $96 | $261 | 3-6 months | $990 |
| 天花/屋面完工 | 5% | $139,600 | $465 | $272 | $737 | 3-6 months | $2,790 |
| 电气/给排水完工 | 5% | $229,600 | $765 | $447 | $1,212 | 3-6 months | $4,590 |
| 道路/车库/排水完工 | 5% | $319,600 | $1,065 | $622 | $1,687 | 3-6 months | $6,390 |
| 发出 TOP | 25% | $769,600 | $2,565 | $1,497 | $4,062 | Usually a year before CSC | $15,390 |
| 法定完工证书 (CSC) | 15% | $1,039,600 | $3,465 | $2,022 | $5,487 | Monthly repayment until property is sold | $228,690 |
| 10 年累计利息支出 | $258,840 |
*我们在每个阶段均假设最长时长
相关成本
| BSD | $59,600 |
| 利息支出 | $258,840 |
| 房产税 | $18,720 |
| 管理费(假设 $350/月) | $27,300 |
| 租金支出 | $159,600 |
| 装修费用* | $30,000 |
| 总成本 | $554,060 |
*视施工范围而定
购买二手
同样假设你以 $1.8M 的预算入市,并持有 10 年。
| BSD | $59,600 |
| 利息支出 | $360,739 |
| 房产税 | $28,800 |
| 管理费(假设 $350/月) | $42,000 |
| 装修费用* | $50,000 |
| 总成本 | $541,139 |
*视施工范围而定
你该怎么做?
我们检视了今年 1 月至今的二手成交记录,若以 $1.8M 的预算,在 D03、10 与 11 寻找至少 1,000 sq ft 的单位,以下是一些可考虑的项目:
| 项目 | 分区 | 地契 | 竣工年份 |
| Allsworth Park | 10 | 999 年地契 | 1985 |
| Dynasty Garden | 10 | Freehold | 1979 |
| Emerald Park | 3 | 99 年地契 | 1993 |
| Harvest Mansions | 3 | 99 年地契 | 1996 |
| Loft @ Nathan | 10 | Freehold | 2014 |
| M21 | 11 | Freehold | 2010 |
| Mon Jervois | 10 | 99 年地契 | 2016 |
| River Place | 3 | 99 年地契 | 1999 |
| Spring Grove | 10 | 99 年地契 | 1996 |
| Stevens Loft | 10 | Freehold | 2003 |
| Tanglin Regency | 10 | 99 年地契 | 1998 |
| Tanglin View | 3 | 99 年地契 | 2001 |
建议你与房产经纪详细沟通,对潜在项目做进一步分析。
鉴于你是三口之家,我们假设你至少需要 3 房,或 2 房加书房。遗憾的是,在你的预算范围内,你所偏好的分区目前没有提供这类户型的新推项目。因此,你可能需要考虑二手,或探索这些区域之外的选择。
对比 10 年期内新推与二手的相关成本,差距并不算特别显著。如前所述,若选对项目,二手同样可以实现升值,幅度不输甚至优于新推。
如果你愿意考虑偏好分区以外的位置,你也可以在其他区域购买新推,并在孩子小学毕业后再搬入,反正你无论如何都需要先租住 3 年。
考虑到你尚欠贷款较低,另一种做法是维持现状,这很可能意味着显著更低的成本。我们也快速回顾一下你现有房产的表现。由于你的单位目前楼龄为 21 年,我们聚焦于红山在 2003 年落成的 4 房式单位。
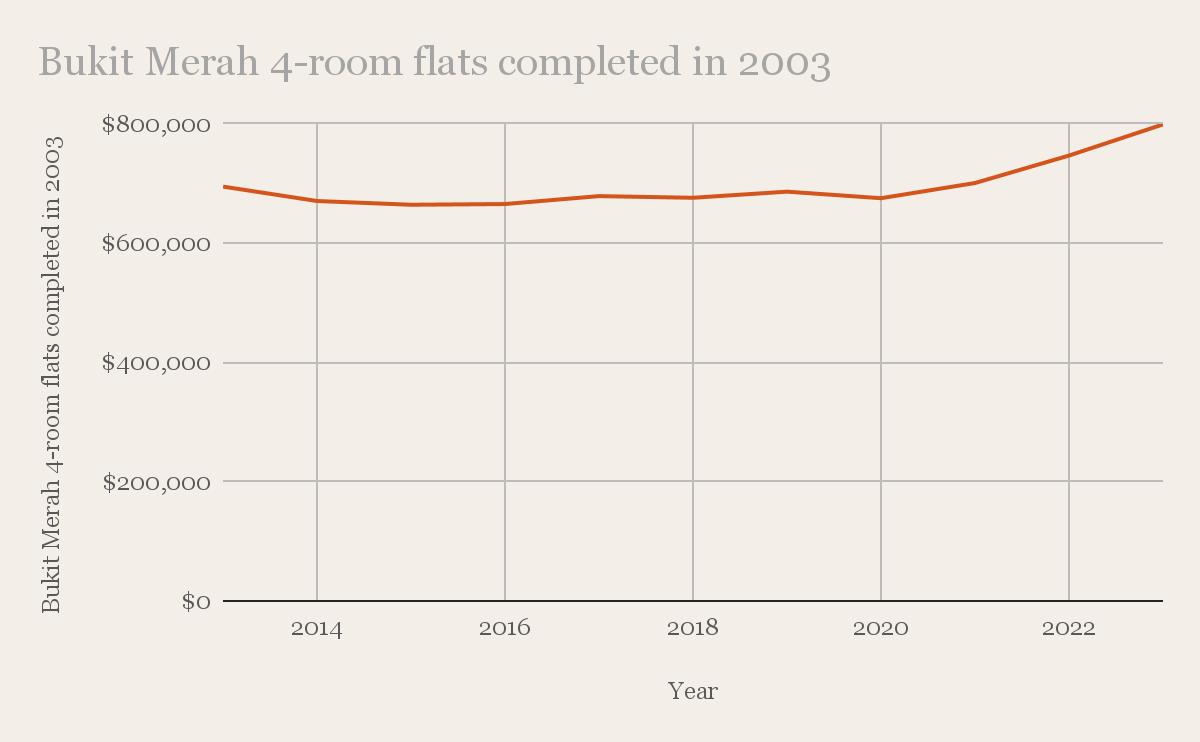
| Year | 红山 2003 年落成的 4 房式单位 |
| 2013 | $694,733 |
| 2014 | $670,556 |
| 2015 | $664,295 |
| 2016 | $665,505 |
| 2017 | $678,792 |
| 2018 | $675,995 |
| 2019 | $686,274 |
| 2020 | $675,265 |
| 2021 | $700,725 |
| 2022 | $746,746 |
| 2023 | $798,990 |
| Average | 1.46% |
相关成本
| 利息支出(假设剩余贷款期 20 年、利率 4%) | $123,768 |
| 房产税 | $8,800 |
| 市镇会服务与保养费(假设 $72/月) | $8,640 |
| 总成本 | $141,208 |
我们比较了三种路径在 10 年内实现保本所需的平均年化涨幅。
| 可选路径 | 实现保本所需年化增速 |
| 购买新推 | 3.08% |
| 购买二手 | 3.01% |
| 维持现状 | 1.41% |
结合近十年不同类型房产的涨幅来看,这些保本所需的增速在三种方案中都并非遥不可及。
鉴于你是家庭唯一的经济支柱,稳妥起见,维持现状或许更合适。不过,购买私人房产能带来设施等生活品质的提升,也存在更高的升值潜力。正如前述成本比较所示,关键在于你最终选择的具体项目;鉴于其为一项重大的财务承诺,若权衡你的风险/回报状况,未必值得贸然跨越。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments