


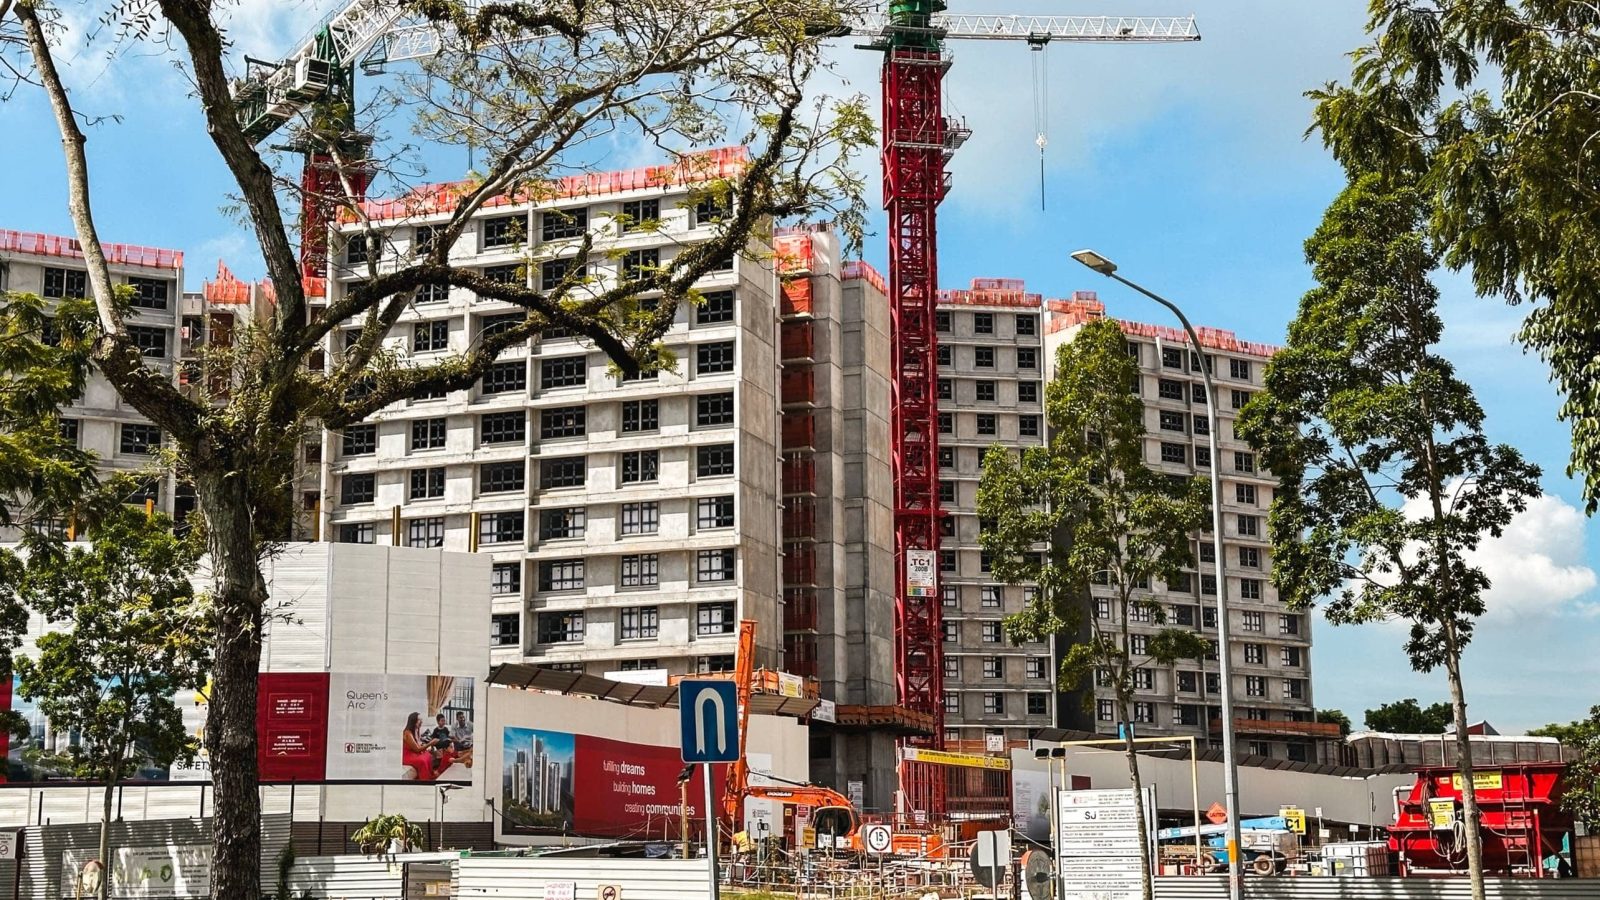
与一些中介、卖家交谈,他们多半会告诉你风向已变:住房供应紧张期已过,如今买方在议价时的话语权更大。今年(2024年)7月至9月间,私宅价格也回落约 1.1%;这是自 2023 年 Q2 以来的首次下跌。
但我们接触到的买家却普遍无感。最近的例子如位于 Woodlands 的Norwood Grand,以 $2,067 psf(每平方英尺)售出 84% 的单位;或Meyer Blue 半数单位以 $3,206 psf 售出,似乎都在佐证相反的局面。那么我们真的处于买方市场了吗?答案一如既往地微妙,很大程度取决于你所关注的细分市场(尽管此刻下定论仍嫌过早):
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
房价速览
如果只看单价,很难看出这是买方市场。即便住房供应紧张在缓解,价格迄今仍持续走高:
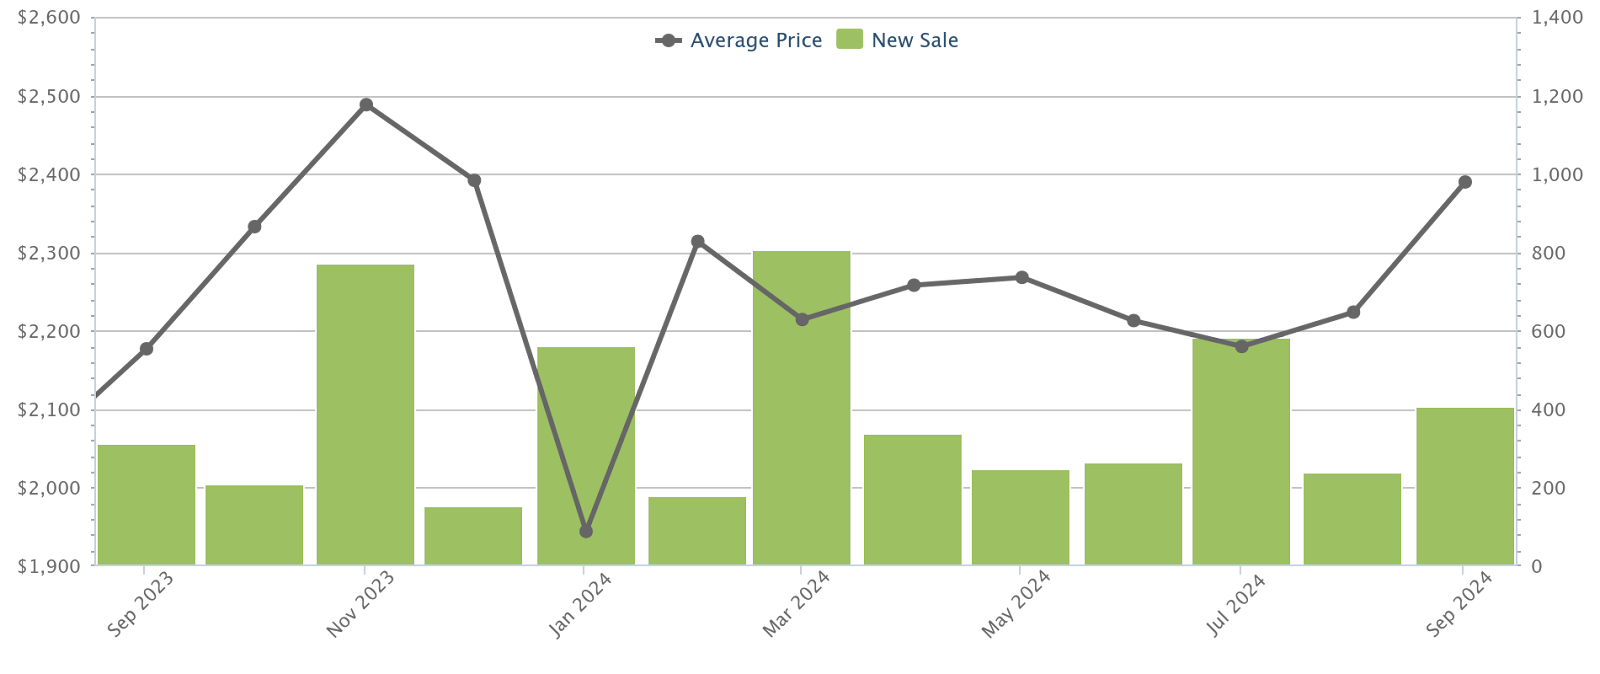
全岛新盘公寓均价从 2023 年 9 月的 $2,177 psf,升至 2024 年 9 月的 $2,390 psf,涨约 9.78%。转售公寓价格也几乎同步:
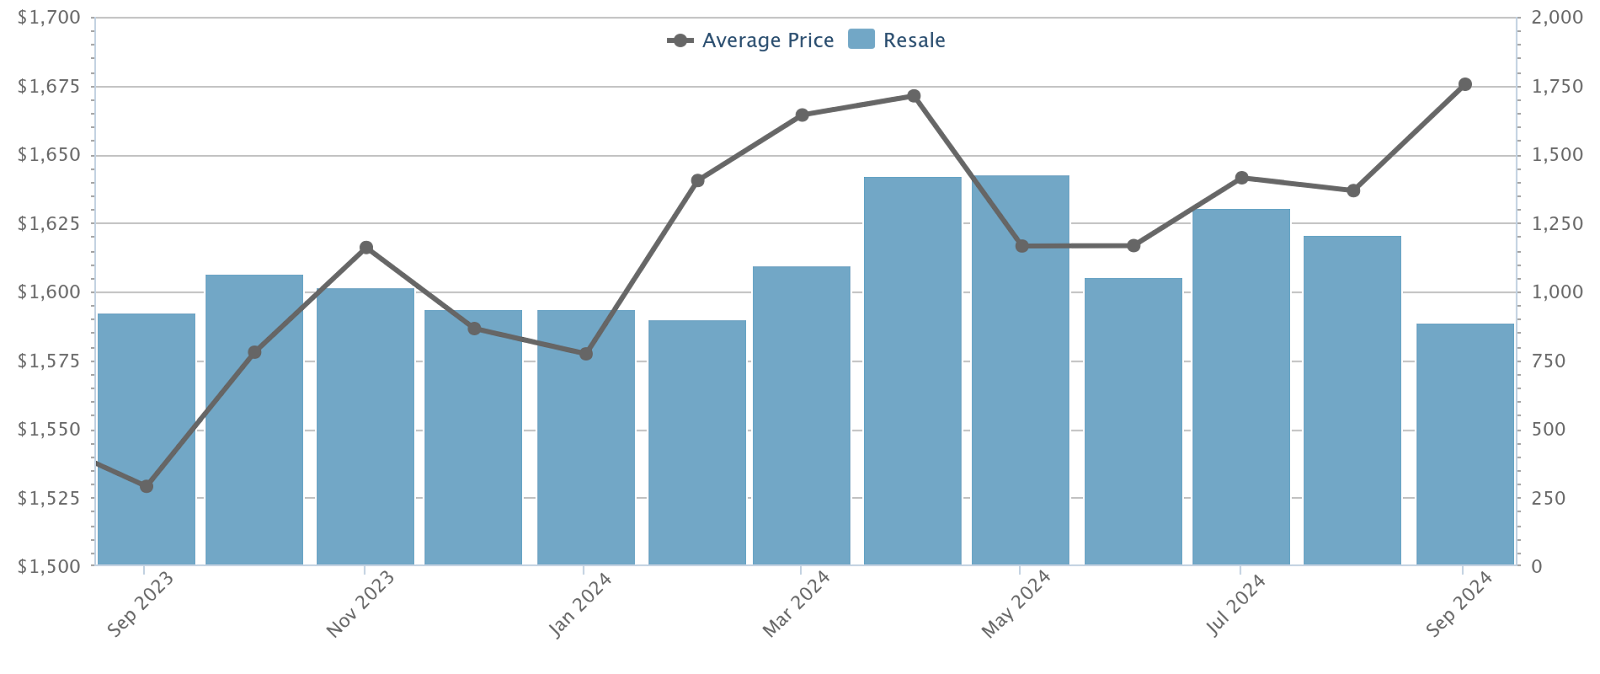
非有地转售公寓在 2023 年 9 月的均价为 $1,529 psf,今年同期同比上涨 9.58% 至 $1,675 psf。
若快速看一下 HDB 转售价(涵盖各户型与城镇),整体趋势依然向上:
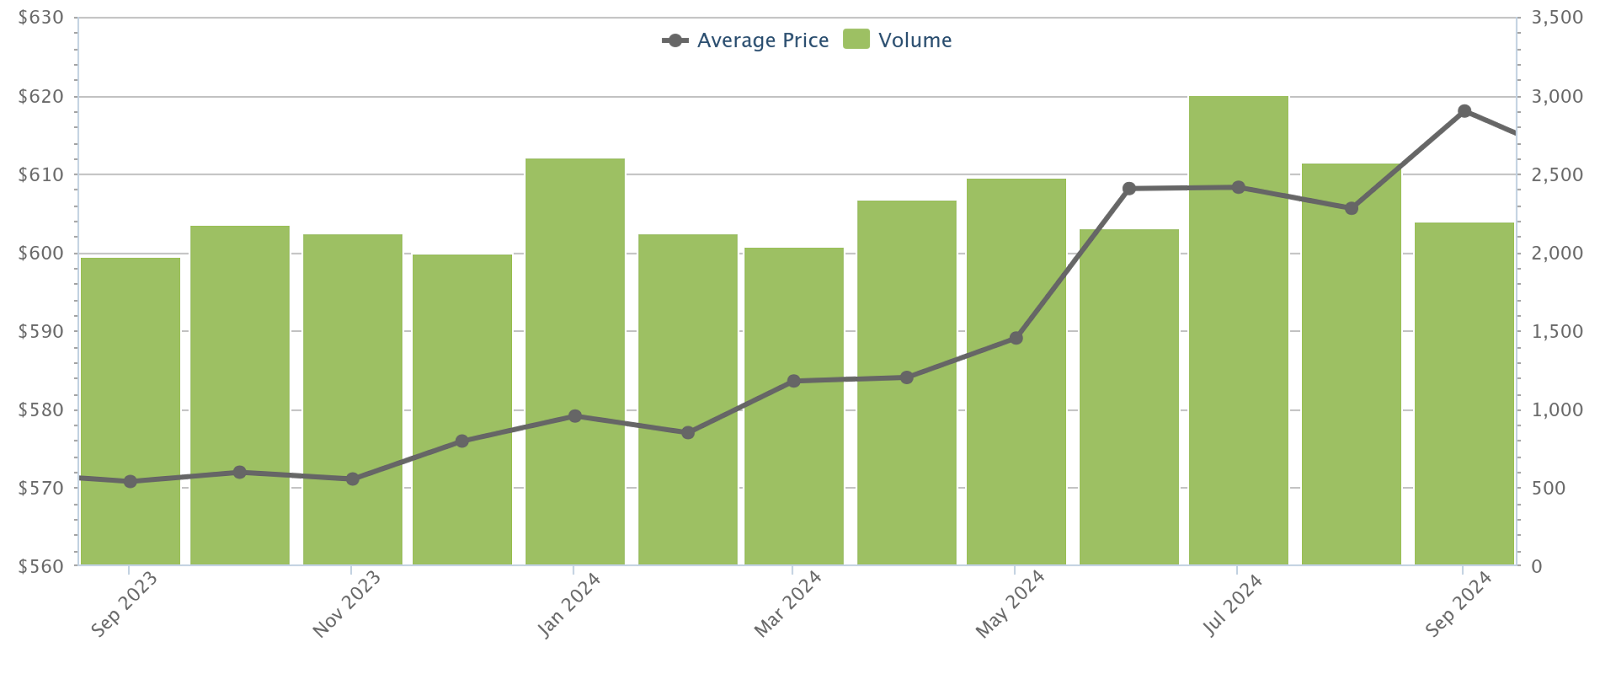
转售组屋在 2023 年 9 月的均价为 $571 psf,2024 年同期上升 8.2% 至 $618 psf。对买家而言,更令人担心的是总价:2024 年 Q3 超过一半的转售交易价格在 $600,000 以上,且市场普遍预期今年破百万的组屋成交量可能超过 1,000 宗(有关转售价如何演变,可参考这篇文章。)
因此,多数期盼价格回落的买家恐怕会失望——当初中介所说“未来会更贵”并非空穴来风。不过,也出现了一些变化的信号:疫情之后,市场的确在丧失动能。HDB 在 2022、2023 年已加快了建屋步伐;项目完工通常需要 4 至 5 年(再过约 5 年后才会进入二手市场)。周期虽长,但这也意味着涨势难以长期维持。
私宅成交量或许讲述另一面
从上图也能看出,尽管价格攀升,成交量却在回落。近几个月(今年 7 月至 8 月),无论公寓还是组屋的成交都在放缓。
确实,私宅开发商销售走弱就是一大信号。今年 1 月至 8 月,开发商仅售出约 2,700 个单位,这使得 2024 年的总成交量几乎不可能追平去年的 6,421 宗。这已是自 ‘08 全球金融危机以来的低位之一。
但这只是问题的一面。今年新盘推出更少,且整体体量偏小,因而成交走低也在情理之中。
再看 2025 年预期完工的供应管线(预计会是未来数年中最低的一年),买家明年可选择的项目可能更为有限:
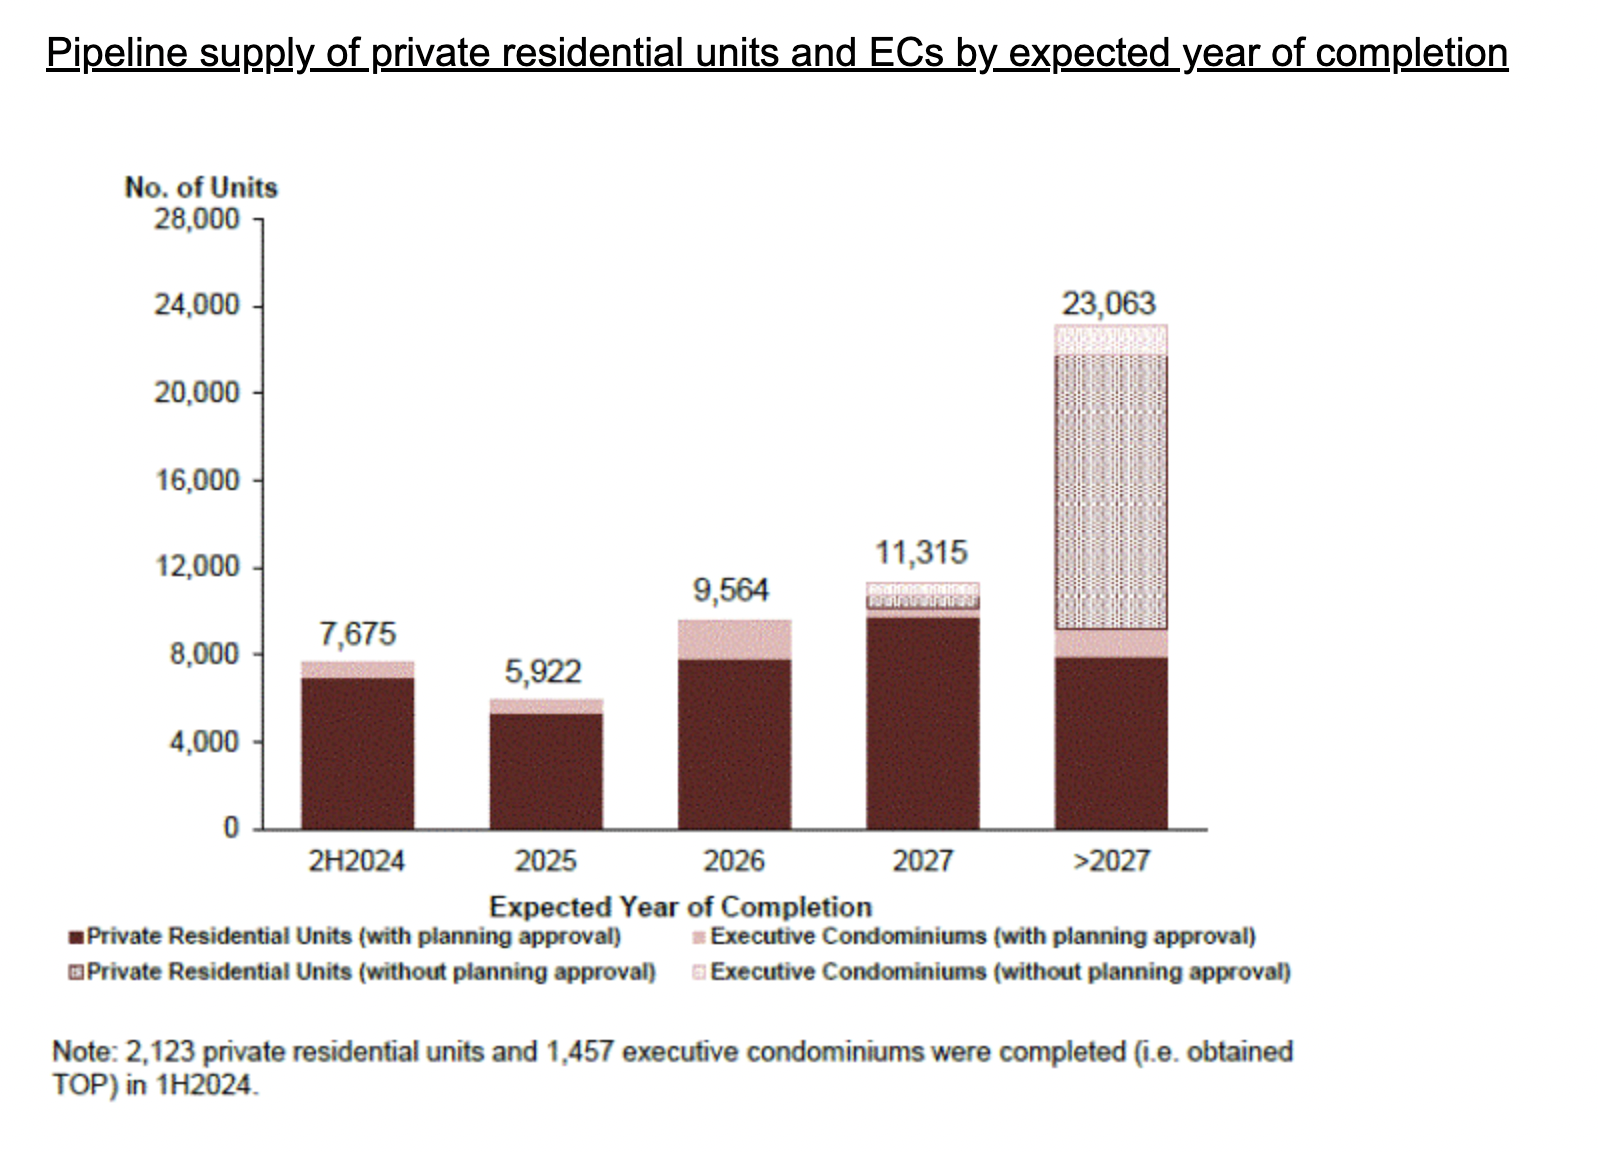
不过从一线反馈看,是否进入买方市场,仍取决于所处板块。对于在 OCR、乃至 RCR 看房的买家,需求并未明显减弱。像Pinetree Hill这类最初去化较慢的新盘,如今也已售出逾 70%。尽管东部被视为“供应充裕”,The Continuum也接近 50% 售出,而Grand Dunman(71%)、Tembusu Grand(81%)均已大部分售罄。至于在 CCR 选房的买家,情况可能不同,因为该区更受面向外国人的 ABSD 降温措施影响。
至于 HDB 市场,则与私宅形成对照。截至2024 年 Q3,转售组屋成交量同比上升约 20%。不过,也有中介指出,转售量飙升很可能反映出私宅价格偏高:部分“升级族”在被公寓市场价格挤出后,转而选择较“高端”的组屋,如 DBSS,或市中心地段的高价单位。即便价位在 $1 million 左右,这些选择目前整体仍比不少边缘区公寓便宜。
总的来说,尽管核心区私宅市场看似正朝买方倾斜,但这种影响或尚未传导至转售组屋或外围私宅市场。
开发商的动向是否预示着什么?
近期,Jurong Lake Megasite 流标,原因是两份投标中唯一有效报价过低。该综合用途地块原本可提供约 1,700 个住宅单位、146,000 平方米办公空间,并配套零售、餐饮、娱乐等设施。
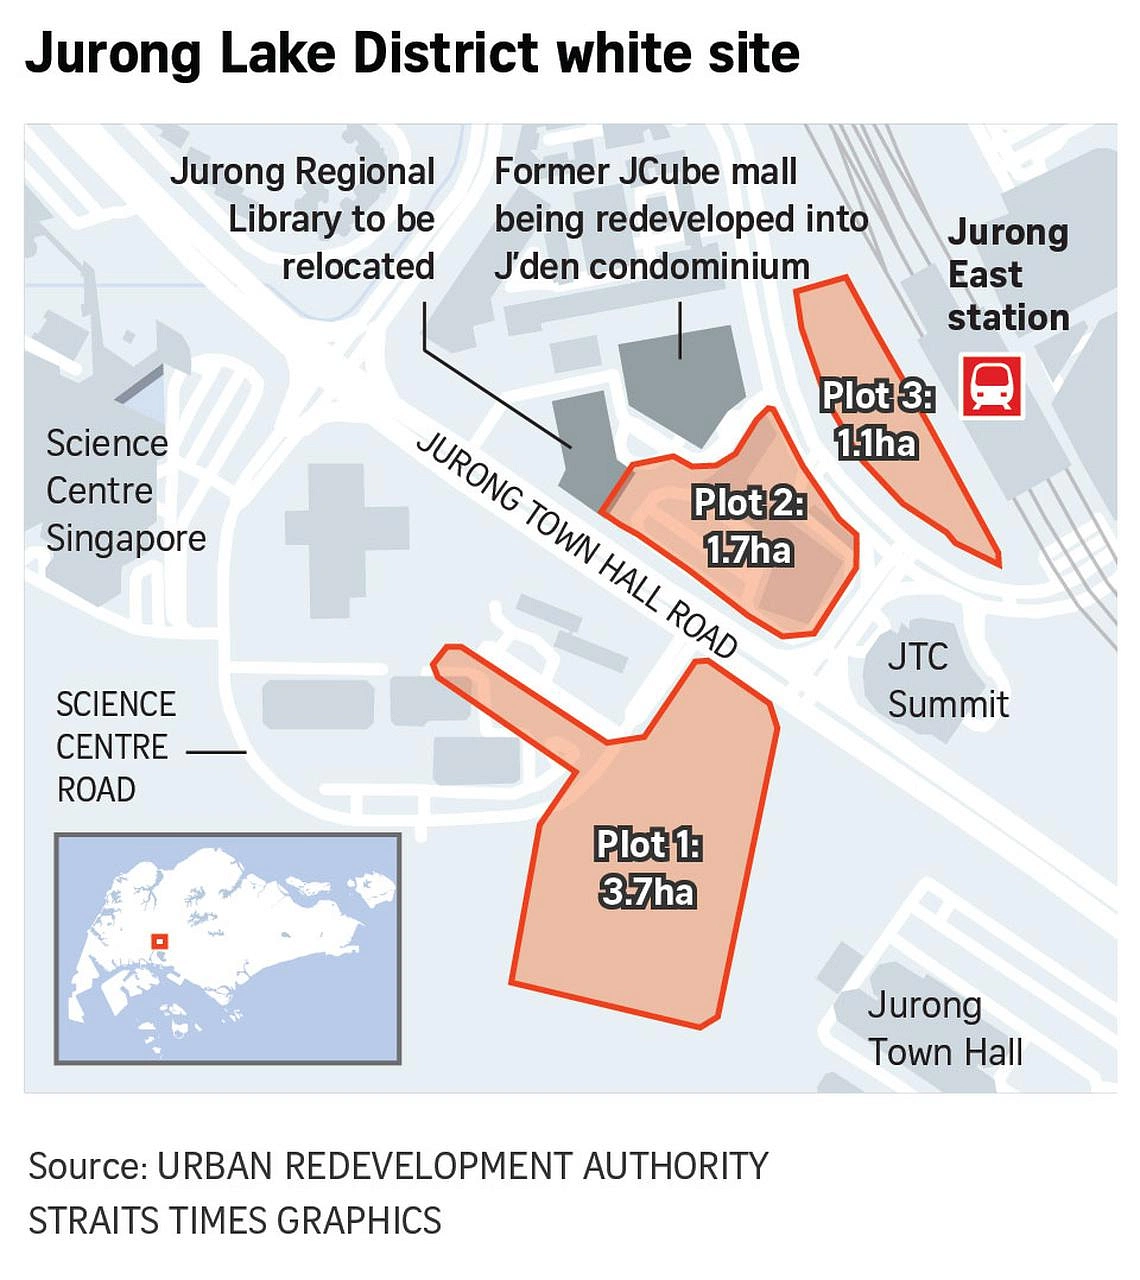
作为新加坡的“第二个 CBD”,这块地理应不愁买家;但包括重量级的 CDL 与 Frasers Property 在内的财团,似乎也信心不足。就在不久前,政府也以报价过低为由,驳回了 Frasers 对Media Circle地块的投标。
今年 2 月,Marina Crescent 地块也发生了类似情况:同样因为唯一投标价过低而被拒。该地位于核心的 Marina South 区,本应也不难出手。
若把时间拨回 5 年前,我们很难想象会接连看到这么多流标;尤其是在开发商土地储备捉襟见肘的当下。要知道,2022、2023 年市场原本预期集体出售(en-bloc)潮会回归,但始终未现。
眼下部分开发商犹疑,原因不少:从利润空间日益收窄,到对近期降温措施的顾虑,不一而足。
但遗憾的是,这未必会立刻转化为买家更低的购房成本。开发商利润被压缩,难以给出可观折扣;因此即便拿地成本更低,买家在一段时间内仍可能面对 $2,100+ psf 的价位。
还有两个可能改变市场的因素,但更可能在来年显现
其一是 2023/24 年的完工量上升,更多公寓与组屋交付。随着更多租户退租回到自住房,房东已感受到影响。租赁市场正在转弱,叠加近期的降温措施,部分投资者或将把目光转向其他资产。这会减少与自住买家的竞争,许多升级族或首次置业者大概都会乐见其成。
其二是美国经济的不确定性,以及其对住房贷款利率的影响(可在这里了解两者关系)。此前,按揭利率因美国致力抑制通胀而走高——随着银行贷款利率上升,这对新加坡房价形成了一定压力。然在近几周,美国实施了大幅降息,且如若经济需要刺激,或仍有后续行动的传闻。
回到 2008/9 年,美国为应对金融危机而降息,曾引发新加坡房价大幅飙升。当按揭利率走低(尤其低于 CPF 利率时),一些投资者会把这视为“近乎零成本借贷”,从而再次推高房价。若利率再度探底,今日的降温措施能否防止历史重演,仍属未知数。
在此期间,虽较 2020/21 年而言,私宅买家的处境有所改善,但价格仍在上行。更糟的是,开发商让利空间有限,而转售组屋总价又居高不下——买家短期内恐怕难言轻松。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments