


买房很难像买单位信托或一桶原油那样做到完全理性、抽离。毕竟其中承载了太多憧憬与情感,再加上负债规模之大(多数人几乎要用一辈子的工作来偿还),买家的行为往往会出人意料。不过,Covid 之后确实出现了一些格外耐人寻味的现象,例如:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
1. 豪宅市场出人意料的韧性
豪宅市场,尤其是位于核心中央区(CCR)的物业,在2023年4月的降温措施推出之初遭受不小冲击。当时,外国人的 ABSD 税率直接翻倍至 60 per cent,创下新加坡历史新高。
富裕的外国买家一直是豪宅与优质地段物业的重要客群,因此初期冲击确实明显。然而,截至 Q1 2024,就转售豪宅公寓而言,有报告称其成交量较上一季度上升了 17.6 per cent。
进一步来看,就 CCR 的新推出豪宅而言,成交量虽有下滑,但价格反而走高:
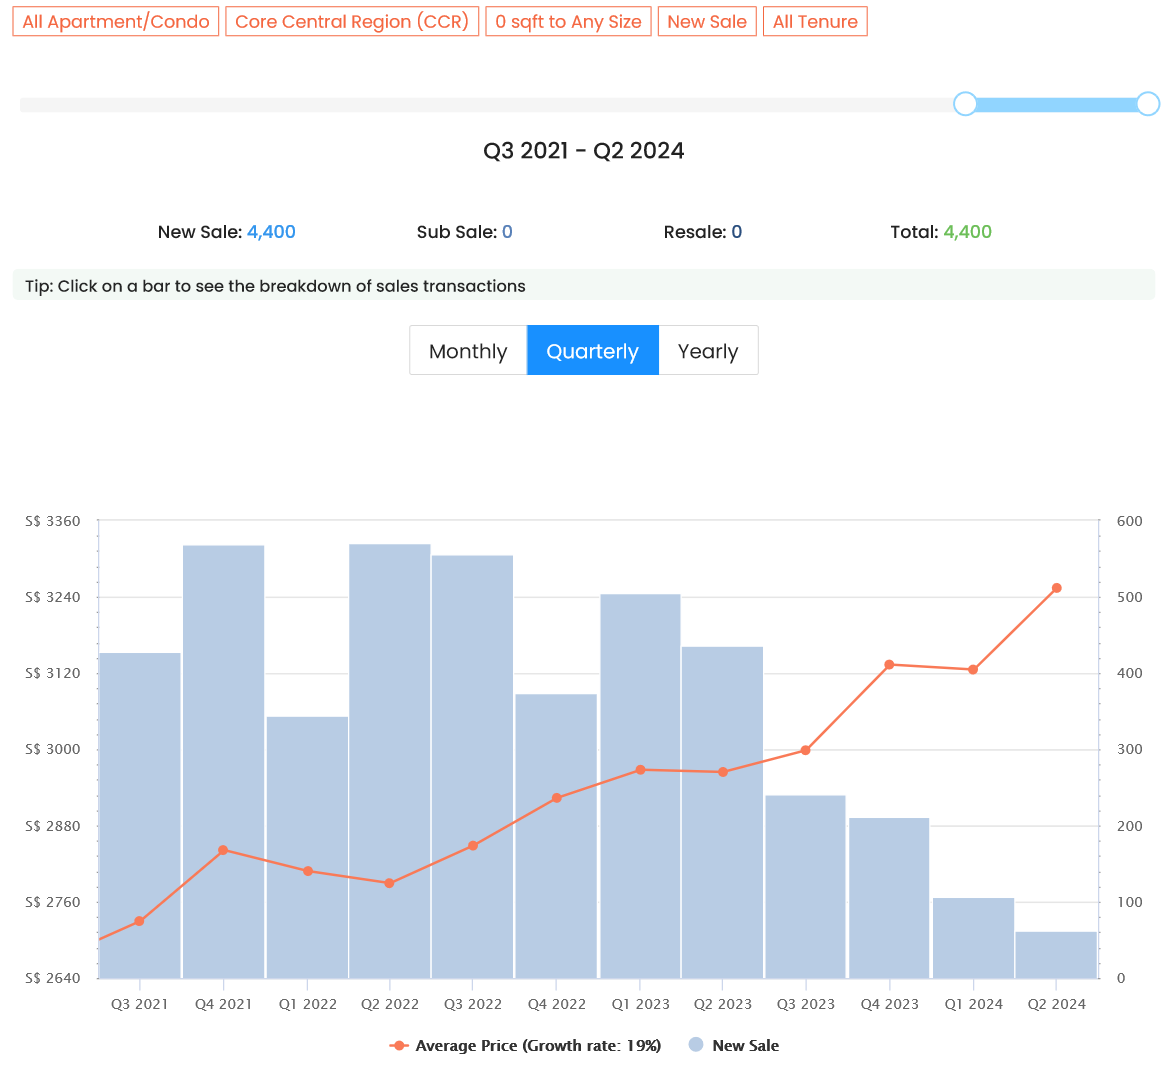
在 Q3 2023(新一轮降温措施后的那个季度),价格为 $2,999 psf。到了 Q2 2024,尽管新盘成交明显减少,价格却进一步升至 $3,254 psf。
转售市场方面,价格与成交量都展现出惊人的韧性:
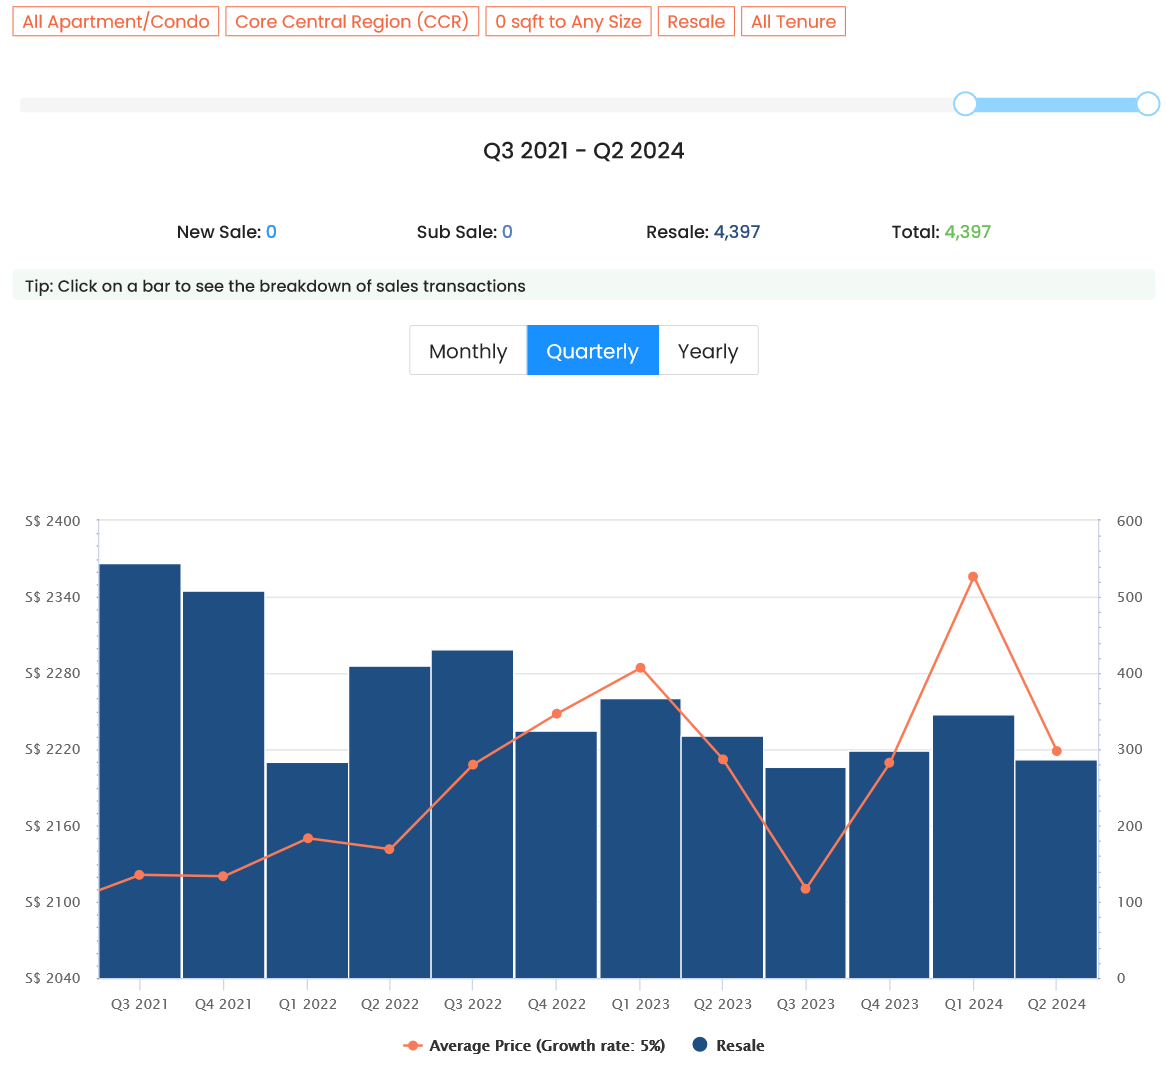
可见,在 Q3 2023 新措施出台后,转售豪宅价格曾短暂回落至平均 $2,110 psf 的低点;此后又回升至 $2,219 psf,成交量亦同步增长。
那么问题来了:当下究竟是谁在买豪宅?对大多数外国人而言,60 per cent 的税负足以让房产相较传统股债市场失去吸引力。对于本地买家,一种可能是看到 CCR 与 RCR 的价差缩小后,嗅到机会而入场。
另一种可能是资金雄厚的业主看中租赁潜力:在 ABSD 如此之高的背景下,更多富裕外国人可能会选择租而非买。
一些经纪也指出,另一重因素是宏观环境更显动荡:欧洲的战争以及下一届美国大选等不确定性,可能促使资金“避险”,而新加坡的永久地契物业历来是热门的避风港。
我们也不禁猜想——鉴于政府对此心知肚明——这次 ABSD 上调的时点,是否部分是在预先应对这种涌入。
2. 即便开发商兴致不高,核心地段仍在大量推地
我们此前提到过Marina Crescent 白地,最终因出价过低而未能授标。几年前这几乎难以想象:如此黄金地段的任何地块,对开发商而言通常都是“必抢”。
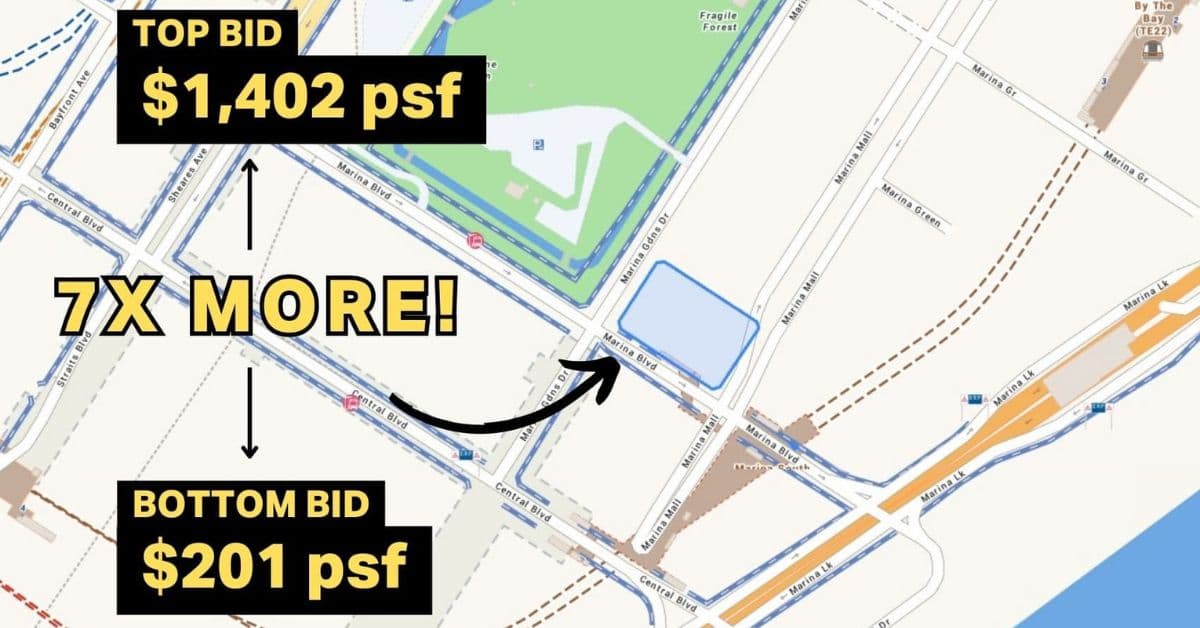
不过,开发商的犹豫也反映了对利率上升的担忧(这不仅影响销售前景,也推高开发成本)、更高的土地增值费(Land Betterment Charges),以及更广泛的经济不确定性。因此,外界多半以为政府会放缓此类优质地块的释放。
当然,我们确实知道政府打算在‘23 与 ‘24 年加大推地力度,以缓解 Covid 之后出现的住房短缺。不过,请留意目前确认名单上优质地段的数量:
住宅用地:
| Location | Site Area (Ha) | Gross Plot Ratio | Status |
| Media Circle | 1.06 | 2.9 | 已授标 |
| Orchard Boulevard | 0.68 | 3.5 | 已授标 |
| Upper Thomson Road (Parcel A) | 2.44 | 2.2 | 招标中 |
| Upper Thomson Road (Parcel B) | 3.2 | 2.5 | 已授标 |
| Zion Road (Parcel A) | 1.51 | 5.6 | 已授标 |
| Holland Drive | 1.23 | 4.7 | 已授标 |
| River Valley Green (Parcel A) | 0.93 | 3.5 | 招标中 |
| Canberra Crescent | 2.05 | 1.6 | 招标中 |
| De Souza Avenue | 1,92 | 1.6 | 招标中 |
| Margaret Drive | 0.95 | 4.2 | 招标中 |
| Media Circle | 0,57 | 4.2 | 招标中 |
| Dairy Farm Walk | 2.16 | 2.1 | 招标中 |
| Tengah Garden Avenue | 2.55 | 3 | 招标中 |
白地:
| Location | Site Area (Ha) | Gross Plot Ratio | Status |
| Jurong Lake District | 6.5 | 招标截止 |
尽管从市场信号来看,开发商对这些地段的态度趋于谨慎,但推地却明显倾向于核心地段。或许这是有意影响 CCR 以及部分高总价 RCR 区域的成本(原因我们稍后会谈);也可能是基于一种信心预期:不论利率与印花税如何,开发商的兴趣很快会回归。
我们并不清楚背后意图,但颇为讽刺的是:一些最令人垂涎的地块在此时推出,而恰恰许多开发商并未准备好出手。
3. 为了地段而刻意忽略租约年限递减
这来自我们在一线的观察与交流。年轻新加坡人渴望拥有自住房并不意外:这一趋势自 Covid 期间开启后便未曾停歇。更引人注目的是,大家愈发愿意忽略诸如高额 Cash Over Valuation(COV)和租约年限递减(lease decay)等因素。
我们看到更多年轻买家可以接受以下情况:
- 因 COV 以及组屋租约无法覆盖至最年轻买家 95 岁(这会限制 CPF 的最高可用额度)而需支付更高额的现金
- 即便当前持有的老房转售价值有限,也愿意在临近退休或退休后再换房
- 对楼梯等问题的关注减少,例如会选择 maisonettes(复式)或 walk-up apartments(无电梯公寓),即便这是心目中的“forever home”。对无电梯公寓,有人甚至认为,如今外卖与杂货配送的便利,使其不再是大问题。
并非他们不了解这些缺点,而是相较之下,为了住在更便利的区域(例如更近的地铁线,或 Orchard、Bishan、Tanjong Pagar 等热门区域),这些劣势被视为次要,或是未来才会显现的问题。
我们也在思考,这是否部分源于代际财富转移,即父母的支持让这些决定更为可行。至于私宅,则可能与历史上许多项目在租约到期前就成功集体出售(en-bloc)有关,从而提升了大家对老旧项目的信心。
这似乎也与另一类物业的兴趣点有所重叠
我们注意到,年轻买家对老旧的混合用途项目不再那么排斥,而早一代新加坡人通常会避开这类项目。例如 People’s Park Complex,或其他楼上为住宅、楼下为较为杂糅的商业组合的项目(此前的 Peace Centre 与 Golden Mile Complex 亦是范例,但两者均已在 2024 年完成 en-bloc)。
购入并翻新这些老单位,会带来一种自豪感,有些类似几年前我们在 Tiong Bahru 绅士化过程中看到的态度。考虑到其中一些项目坐落在极具吸引力的中心地段(尽管维护可能较差,或楼下有可疑的按摩院),对其未来 en-bloc 的预期也更为合理。
Peace Centre/Golden Mile 的重建成败,很可能会成为这些老项目的风向标。
想获取更多楼市动态,欢迎持续关注Stacked。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments