


亲爱的 Stacked 团队,
我们非常喜欢你们的内容,关注多年。如今打算踏入新加坡房地产市场,希望能借助你们的专业建议。我们有点两难:我们俩各自月入约 S$30k,手头各有 S$600k 现金,均为首次购房者。
我们都 28 岁,目前与父母同住,暂时没有必须搬出自住的迫切性(当然需要时也不介意)。我们目前的想法是:
1) 以“主要买方 + 登记居住者”的方式购买一套转售 HDB;5 年后可释放其中一人的名下资格去购买私人住宅。缺点是起步无法整套出租,同时其中一方要在场外等待 5 年;尤其我们并不需要入住该组屋,却仍须履行自住义务。
2) 我们各自购买一套私人公寓,预算约 $1.5-2mm
3)(略显不切实际)把资金合并购买一套有地住宅。但这样风险更高、可行性也较低;而且我们认为有地住宅空置率更高、净租金回报更低,因此大概不会走这条路。
非常感谢,期待回复!如需更多信息我们也乐于补充。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你们好,
感谢来信,也很高兴得知你们喜欢我们的内容。
简单介绍一下,我是 Jared。作为一名地产经纪,我重视与每位客户建立真诚的连结。数字固然重要,但我相信“人”的因素同样关键,有助于更高效的沟通与合作。
在讨论各项方案前,先评估一下你们的可负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
合并可负担额度(购买私人住宅)
| 项目 | 金额 |
| 28 岁、固定合并月收入 $30K、利率 4.8% 下的最高贷款额 | $3,144,862 (30-year tenure) |
| 现金 | $1,200,000 |
| 贷款 + 现金合计 | $4,344,862 |
| 按 $4,344,862 计算的 BSD | $200,291 |
| 预计可负担价格 | $4,144,571 |
个人可负担额度
此处假设你们二人的月收入均为 $15K。
购买 HDB
| 项目 | 金额 |
| 28 岁、固定月收入 $15K、利率 4.8% 下的最高贷款额 | $785,344 (25-year tenure) |
| 现金 | $600,000 |
| 贷款 + 现金合计 | $1,385,344 |
| 按 $1,385,344 计算的 BSD | $40,013 |
| 预计可负担价格 | $1,345,331 |
购买私人住宅
| 项目 | 金额 |
| 28 岁、固定月收入 $15K、利率 4.8% 下的最高贷款额 | $1,572,431 (30-year tenure) |
| 现金 | $600,000 |
| 贷款 + 现金合计 | $2,172,431 |
| 按 $2,172,431 计算的 BSD | $78,221 |
| 预计可负担价格 | $2,094,210 |
以你们的实力,这三条路径基本都行得通。我们逐一拆解。
潜在路径
既然你们不迫切搬离父母家、但也不排斥搬出,这次买房究竟是以自住还是以投资为主?先厘清目标,有助于选择更契合的路径。
选项 1:先买 HDB,待 HDB 满足 Minimum Occupation Period (MOP) 后再购第二套房
由于 HDB 入场价更亲民,此选项风险较低。但正如你们所言,HDB 受监管较多,且存在 5 年的机会成本。
反过来,你们也可以利用这段时间观察市场、为下一套房累积更多资金。既然自有替代居所,待 HDB 满足 MOP 后,可操作的组合很多,例如:
- 留在 HDB 自住,同时再购一套新盘作投资
- 购买新盘,自己继续与父母同住,将 HDB 出租
- 购买一套私人转售房,自己与父母同住,同时把两处物业都出租
- 购买私人转售房自住,并将 HDB 出租
- 将私人转售房与 HDB 均出租,自己在心仪地段租房
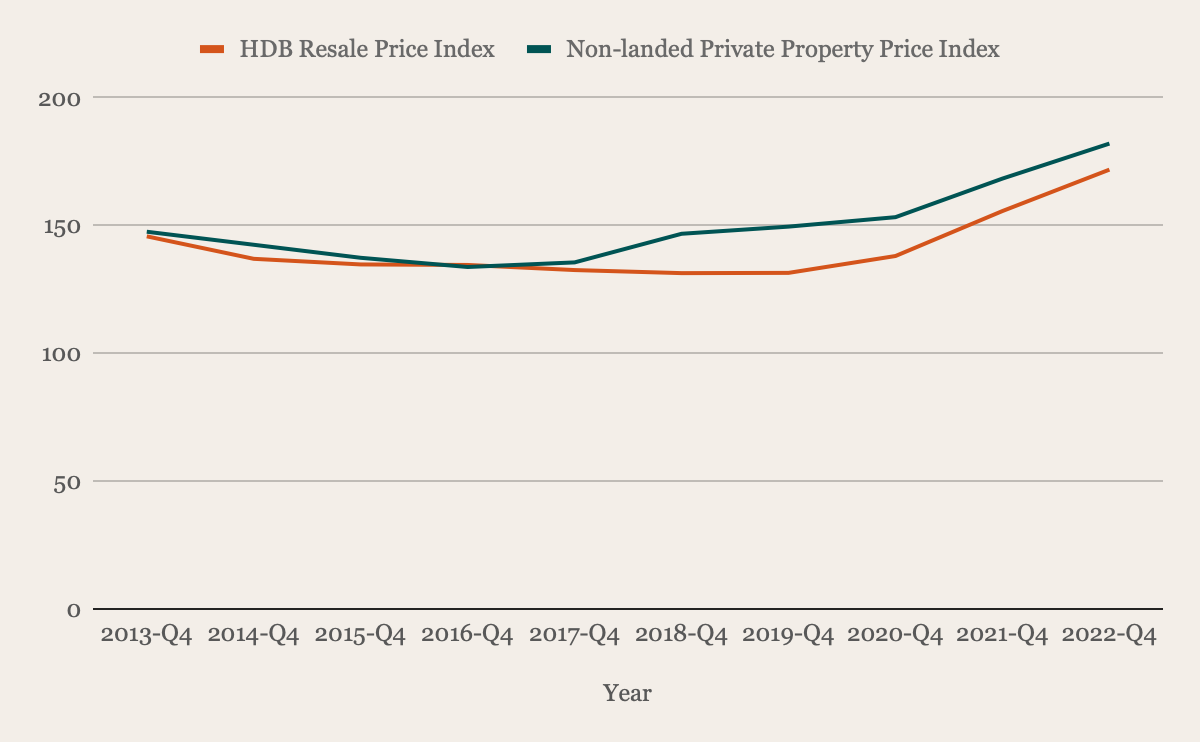
| 年份 | HDB 转售价格指数 | 非有地私人住宅价格指数 |
| 2013-Q4 | 145.8 | 147.6 |
| 2014-Q4 | 137 | 142.5 |
| 2015-Q4 | 134.8 | 137.4 |
| 2016-Q4 | 134.6 | 133.8 |
| 2017-Q4 | 132.6 | 135.6 |
| 2018-Q4 | 131.4 | 146.8 |
| 2019-Q4 | 131.5 | 149.6 |
| 2020-Q4 | 138.1 | 153.3 |
| 2021-Q4 | 155.7 | 168.4 |
| 2022-Q4 | 171.9 | 182.1 |
| 2023-Q4 | 180.4 | 194.2 |
| 平均 | 2.30% | 2.90% |
除了监管更严格,HDB 的市场也比私人住宅更受管制,其首要目标是为大众提供可负担住房。因此,从投资角度看,持有私人住宅通常更占优。
尽管 HDB 因入场成本较低,账面租金回报率往往更高,但前 5 年无法整套出租是一大掣肘。若从自住角度考量,HDB 因总成本更低而更划算。
以 $1.3M 预算,基本可覆盖市面大多数 HDB。至于选哪一类,需视持有期而定,考量因素会不同。
你们的年龄是一大优势。假设登记为“居住者”的一方在未来 5 年收入不变,其最高贷款额不会因年龄而下降(年限仍可达 30 年)。加上这 5 年可继续累积资金,届时预算更充裕、可选面更广。
我们以 10 年为期,来测算潜在成本与收益。为便于计算,假设你们以 $1M 购入一套 HDB,并在前 5 年 MOP 期间(仍需自住)把两间卧室各以 $1,000 出租;其后 5 年整套出租,假设租金回报率 5%。
| 项目 | 金额 |
| 购买价 | $1,000,000 |
| BSD | $24,600 |
| 现金 | $600,000 |
| 所需贷款 | $424,600 |
| 项目 | 金额 |
| BSD | $24,600 |
| 利息支出(假设利率 4%,25 年期) | $147,335 |
| 房产税 | $22,400 |
| 市镇理事会服务 & 保养费(假设 $90/月) | $10,800 |
| 租金收入 | $370,020 |
| 中介费(每 2 年一次) | $14,580 |
| 总收益 | $150,305 |
假设你们在第 5 年以 $1.5M 购入第二套物业。我们看两个情景:继续与父母同住并将该单位出租,或搬入自住。
若以 3% 租金回报率出租的成本
| 项目 | 金额 |
| BSD | $44,600 |
| 利息支出(假设利率 4%,30 年期) | $180,347 |
| 房产税 | $33,000 |
| 管理费(假设 $300/月) | $18,000 |
| 租金收入 | $225,000 |
| 中介费(每 2 年一次) | $12,150 |
| 总成本 | $63,097 |
若自住的成本
| 项目 | 金额 |
| BSD | $44,600 |
| 利息支出(假设利率 4%,30 年期) | $180,347 |
| 房产税 | $9,900 |
| 管理费(假设 $300/月) | $18,000 |
| 总成本 | $252,847 |
接下来基于过去 10 年的平均涨幅进行简单测算:HDB 为 2.3%,非有地私人住宅为 2.9%。
HDB 的潜在增值
| 期间 | 房价 | 增值 |
| 起点 | $1,000,000 | $0 |
| Year 1 | $1,023,000 | $23,000 |
| Year 2 | $1,046,529 | $46,529 |
| Year 3 | $1,070,599 | $70,599 |
| Year 4 | $1,095,223 | $95,223 |
| Year 5 | $1,120,413 | $120,413 |
| Year 6 | $1,146,183 | $146,183 |
| Year 7 | $1,172,545 | $172,545 |
| Year 8 | $1,199,513 | $199,513 |
| Year 9 | $1,227,102 | $227,102 |
| Year 10 | $1,255,325 | $255,325 |
公寓的潜在增值
| 期间 | 房价 | 增值 |
| 起点 | $1,500,000 | $0 |
| Year 1 | $1,543,500 | $43,500 |
| Year 2 | $1,588,262 | $88,262 |
| Year 3 | $1,634,321 | $134,321 |
| Year 4 | $1,681,716 | $181,716 |
| Year 5 | $1,730,486 | $230,486 |
若两套均出租的总收益:$255,325 + $230,486 + $150,305 - $63,097 = $573,020
若出租 HDB、搬入公寓自住的总收益:$255,325 + $230,486 + $150,305 - $252,847 = $383,270
选项 2:各自购买一套私人住宅
这里有不少路径;在未先明确你们的购置目标前,我难以给出最契合的建议。既然你们并不急于搬家,我暂且假设你们短期内不打算组建家庭。若以投资为先,各自持有一套无疑最能发挥资金效率。
鉴于你们还有其他居所,也可考虑购买两套新盘,采用进度款支付。不过,随着项目集中交付,叠加经济不确定性,租赁市场的影响或将显现——近几个季度已可观察到放缓迹象。
| 期间 | 非有地私人住宅租金指数 | 季度 % 变动 |
| 2022Q1 | 120.3 | 4.1 |
| 2022Q2 | 128.8 | 7.1 |
| 2022Q3 | 139.5 | 8.3 |
| 2022Q4 | 150 | 7.5 |
| 2023Q1 | 159.3 | 6.2 |
| 2023Q2 | 163 | 2.3 |
| 2023Q3 | 163.3 | 0.2 |
| 2023Q4 | 160.4 | -1.8 |
虽然交房前无法出租,但新盘的进度款机制能让前期月供压力更轻。
我们来看,若你们各自以 $1.8M 购入一套新盘,可能涉及的成本。
| 项目 | 金额 |
| 购买价 | $1,800,000 |
| BSD | $59,600 |
| 现金 | $600,000 |
| 所需贷款 | $1,259,600 |
| 阶段 | 购价占比 | 拨款金额 | 预计月供 | 预计月息 | 预计月供本金 | 持续时间 | 累计利息成本 |
| 基础工程完成 | 0% | $0 | $0 | $0 | $0 | 6-9 个月(自开盘起) | $0 |
| 钢筋混凝土结构完成 | 9.98% | $179,640 | $259 | $599 | $858 | 6-9 个月 | $5,391 |
| 砌墙完成 | 5% | $90,000 | $389 | $899 | $1,288 | 3-6 个月 | $5,394 |
| 天花/屋面完成 | 5% | $90,000 | $518 | $1,199 | $1,717 | 3-6 个月 | $7,194 |
| 水电管线完成 | 5% | $90,000 | $648 | $1,499 | $2,147 | 3-6 个月 | $8,994 |
| 道路/停车场/排水完成 | 5% | $90,000 | $778 | $1,799 | $2,577 | 3-6 个月 | $10,794 |
| 取得 TOP | 25% | $450,000 | $1,426 | $3,299 | $4,725 | 通常至取得 CSC 约 1 年 | $39,588 |
| 法定完工证(CSC) | 15% | $270,000 | $1,815 | $4,199 | $6,014 | 直至出售物业(57 个月) | $239,343 |
*上述各阶段均按最长周期估算
购买两套新盘的思路,是在 SSD 期满后择机出售。不过,为便于比较,我同样以 10 年持有期评估潜在成本与收益,并分别考量两种情景:两套均出租、你们继续与父母同住;以及一套自住、一套出租。
TOP 后以 3% 租金回报率出租的成本
| 项目 | 金额 |
| BSD | $59,600 |
| 利息支出(假设利率 4%,30 年期) | $316,698 |
| 房产税 | $54,720 |
| 管理费(假设 $300/月) | $21,600 |
| 租金收入 | $324,000 |
| 中介费(每 2 年一次) | $14,580 |
| 总成本 | $143,198 |
*房产税与管理费仅在项目取得 TOP 后才需缴纳
TOP 后自住的成本
| 项目 | 金额 |
| BSD | $59,600 |
| 利息支出(假设利率 4%,30 年期) | $316,698 |
| 房产税 | $17,280 |
| 管理费(假设 $300/月) | $21,600 |
| 总成本 | $376,298 |
*房产税与管理费仅在项目取得 TOP 后才需缴纳
若两套物业的涨幅与过去 10 年非有地私人住宅的平均涨幅 2.9% 持平:
| 期间 | 房价 | 增值 |
| 起点 | $3,600,000 | $0 |
| Year 1 | $3,704,400 | $104,400 |
| Year 2 | $3,811,828 | $211,828 |
| Year 3 | $3,922,371 | $322,371 |
| Year 4 | $4,036,119 | $436,119 |
| Year 5 | $4,153,167 | $553,167 |
| Year 6 | $4,273,609 | $673,609 |
| Year 7 | $4,397,543 | $797,543 |
| Year 8 | $4,525,072 | $925,072 |
| Year 9 | $4,656,299 | $1,056,299 |
| Year 10 | $4,791,332 | $1,191,332 |
若两套均出租的总收益:$1,191,332 - ($143,198 x 2) = $904,936
若一套出租、一套自住的总收益:$1,191,332 - $143,198 - $376,298 = $671,836
为完整起见,我们也看一下若改为购买 2 套转售房的成本与收益。
| 项目 | 金额 |
| 购买价 | $1,800,000 |
| BSD | $59,600 |
| 现金 | $600,000 |
| 所需贷款 | $1,259,600 |
同样考量两种情景(时间线与新盘一致):两套均出租、你们继续与父母同住;以及前 4 年均出租,第 5 年起搬入其中一套自住。
若两套均以 3% 租金回报率出租 10 年的成本
| 项目 | 金额 |
| BSD | $59,600 |
| 利息支出(假设利率 4%,30 年期) | $454,386 |
| 房产税 | $91,200 |
| 管理费(假设 $300/月) | $36,000 |
| 租金收入 | $540,000 |
| 中介费(每 2 年一次) | $24,300 |
| 总成本 | $125,486 |
| 两套合计总成本 | $250,972 |
若先出租 4 年、后自住 6 年的成本
| 项目 | 金额 |
| BSD | $59,600 |
| 利息支出(假设利率 4%,30 年期) | $454,386 |
| 房产税 | $53,760 |
| 管理费(假设 $300/月) | $36,000 |
| 租金收入 | $216,000 |
| 中介费(每 2 年一次) | $9,720 |
| 总成本 | $397,466 |
若两套均出租的总收益:$1,191,332 - $250,972 = $940,360
若前 4 年都出租、第 5 年起搬入一套自住的总收益:$1,191,332 - $125,486 - $397,466 = $668,380
可见,购买 2 套新盘与 2 套转售房在潜在成本/收益上的差距并不大;但实际结果仍高度取决于你们挑选的具体项目,其租金回报与涨幅可能不同。
选项 3:购买有地住宅
以 $4M 的预算,大致可买到建筑面积约 1,500 至 3,000 平方英尺的有地住宅。视面积与地段而定,也可能买到永久地契。不过,有地住宅多位于相对更为幽静、可达性较弱、周边配套较少的区域,这也是其私密性的另一面。如你们所言,其租赁需求相较 HDB 或公寓往往更低。
若将永久地契有地住宅作为长期自住的“安家之所”,不失为一种可行策略。但以你们 28 岁的年纪,短期内未必会锁定“最终居所”。在持有成本更高(尤其是装修与维护)的前提下,将有地住宅作为短中期投资未必稳妥。
我们同样以两种情景来估算:继续与父母同住、将房屋出租;以及先出租 4 年,第 5 年起自住。
| 项目 | 金额 |
| 购买价 | $4,000,000 |
| BSD | $179,600 |
| 现金 | $1,200,000 |
| 所需贷款 | $2,979,600 |
以 2% 租金回报率出租 10 年的成本(有地住宅的租金回报率通常更低)
| 项目 | 金额 |
| BSD | $179,600 |
| 利息支出(假设利率 4%,30 年期) | $1,074,855 |
| 房产税 | $324,000 |
| 维护成本(假设 $5000/年) | $50,000 |
| 租金收入 | $800,000 |
| 中介费(每 2 年一次) | $54,000 |
| 总成本 | $882,455 |
*有地住宅的维护成本难以精准预估,通常按周期或随需而作,以上仅为粗略估算。且此路径风险更高,房屋可能需额外修缮方能达到可出租状态。
先出租 4 年、后自住 6 年的成本
| 项目 | 金额 |
| BSD | $179,600 |
| 利息支出(假设利率 4%,30 年期) | $1,074,855 |
| 房产税 | $239,880 |
| 维护成本(假设 $5000/年) | $50,000 |
| 租金收入 | $320,000 |
| 中介费(每 2 年一次) | $21,600 |
| 总成本 | $1,245,935 |
*有地住宅的维护成本难以精准预估,通常按周期或随需而作,以上仅为粗略估算。
若按过去 10 年 landed 私宅平均涨幅 2.98% 计算:
| 期间 | 房价 | 增值 |
| 起点 | $4,000,000 | $0 |
| Year 1 | $4,119,200 | $119,200 |
| Year 2 | $4,241,952 | $241,952 |
| Year 3 | $4,368,362 | $368,362 |
| Year 4 | $4,498,540 | $498,540 |
| Year 5 | $4,632,596 | $632,596 |
| Year 6 | $4,770,647 | $770,647 |
| Year 7 | $4,912,813 | $912,813 |
| Year 8 | $5,059,214 | $1,059,214 |
| Year 9 | $5,209,979 | $1,209,979 |
| Year 10 | $5,365,236 | $1,365,236 |
若将该物业出租的总收益:$1,365,236 - $482,455 = $882,781
若先出租 4 年,第 5 年起自住的总收益:$1,365,236 - $1,085,935 = $279,301
你该怎么选?
先快速回顾一下这 3 个选项的潜在成本与收益。
| 选项 | 持有物业数量 | 物业价值 | 成本 | 潜在收益 | 达到盈亏平衡所需的年化回报% |
| 先购买 HDB,待 HDB 满足 Minimum Occupation Period (MOP) 后再购买第二套房 | 2 | $2.5M | 若两套均出租:$87,208(收益) 若出租 HDB、搬入公寓自住:$102,542 | 若两套均出租:$573,020 若出租 HDB、搬入公寓自住:$383,270 | 若两套均出租:-0.35% 若出租 HDB、搬入公寓自住:0.4% |
| 你们各自购买一套私人住宅(2 套新盘) | 2 | $3.6M | 若两套均出租:$286,396 若一套出租、一套自住:$519,496 | 若两套均出租:$904,936 若一套出租、一套自住:$671,836 | 若两套均出租:0.77% 若一套出租、一套自住:1.36% |
| 你们各自购买一套私人住宅(2 套转售) | 2 | $3.6M | 若两套均出租:$250,972 若前 4 年都出租、第 5 年起搬入一套自住:$522,952 | 若两套均出租:$940,360 若前 4 年都出租、第 5 年起搬入一套自住:$668,380 | 若两套均出租:0.68% 若前 4 年都出租、第 5 年起搬入一套自住:1.37% |
| 购买有地住宅 | 1 | $4M | 若出租该物业:$882,455 若先出租 4 年、第 5 年起自住:$1,245,935 | 若出租该物业:$882,781 若先出租 4 年、第 5 年起自住:$279,301 | 若出租该物业:1.15% 若先出租 4 年、第 5 年起自住:2.43% |
鉴于潜在收益没有保证,且高度依赖你们最终选择的具体物业,我更看重相对可预测的“潜在成本”。
如果主要目标是投资,目前我不建议购买有地住宅:其成本显著更高,租赁需求与回报也更低。
先买 HDB 再买第二套的确成本最低,但由于前 5 年无法整套出租,难以最大化利用资源;再加上 HDB 市场涨幅相对温和且受管制较多,未必是最佳的投资选项。
三者之中,从投资角度看,选项 2(购买两套私人住宅)最为有利。考虑到两套新盘与两套转售在成本上的差异不大,具体选择可依你们偏好而定,也可一新一转以分散风险。相较于 HDB,私人住宅的出租限制更少,能更快产生租金现金流;若选择新盘,施工期的进度款也不会对现金流造成过大压力。
最后,尽管上文未展开,若你们希望兼顾空间与自住,也可以考虑直接购买一套 4 房型公寓。
在合并可负担能力略高于 $4 million 的情况下,挑到宽敞单位并不困难。若希望长期保留两套物业,可采用一人持有 99%、另一人持有 1% 的方式,以降低将来分拆产权的成本。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments