


Parktown Residence、Lentor Central Residences,以及更早前的 Emerald of Katong 的快速去化,抬高了市场预期。不少市场观察者因此推测,Bloomsbury Residences 和 One Marina Gardens(OMG)也会复制相似的热度。毕竟,两者的推盘都将自身定位为“先行者”,这也呼应了 Parktown 的主要优势。然而,本次销售表现——直白地说——更趋于一般。到目前为止,这对市场意味着什么?
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
Bloomsbury 与 OMG 销售概况
OMG 在开盘周末售出 38 per cent,平均成交价约 $2,953 psf。Bloomsbury Residence 的成交比例略高于 25 per cent,均价为 $2,474 psf。供参考,据一线经纪反映,多数新盘至今的理想表现是在开盘周末去化约 60 to 70 per cent。
话虽如此,市场也早有预期,这两起新盘的去化速度可能会较慢,原因详见下文。
经纪表示,OMG 成交的主力为一卧与两卧;而 Bloomsbury 的成交中,两卧约占 70 per cent(需注意 Bloomsbury 并无一卧)。此外,Bloomsbury 还成交了一套六卧顶层公寓,据报成交价达 $2,700 psf。
考虑到低总价,小户型率先去化也并不意外:OMG 的一卧约 $1.2 million,Bloomsbury 的两卧约 $1.37 million。不过,这与近期如 Orie 等项目有所不同;在 Orie,三卧 与两卧更受青睐;而在 Parktown Residence,82 per cent 的三卧也在开盘即售出。
这与近期的成功案例形成鲜明对比:Parktown Residence(开盘周末去化 87 per cent)、Lentor Central Residences(开盘周末去化 93.3 per cent),以及 Emerald of Katong(开盘去化 99 per cent)。
对于 Lentor Central Residences 与 Emerald of Katong,这可以归因于前者的出色户型设计(Lentor),以及后者相较周边新盘更低的定价(Emerald)。但 Parktown Residence 与 Bloomsbury 和 OMG 的处境颇为相似:其主打“先发优势”。
以 OMG 为例,它是 Marina South 的首个住宅项目(详见这里),也是该区 16 个住宅地块中的第一个。我们也指出,Bloomsbury 是迄今为止 One-North 的最大体量;尽管 One-North 也有其他公寓,但大多体量较小,配套相对有限。因此,严格来说,将这些项目称为“先行者”并非噱头,它们的确符合条件。只是与 Parktown Residence 获得的强烈市场回应不同,本次买家反应并不算热烈。
那么,导致开盘去化较慢的原因是什么?
这些项目面临的一些主要阻力包括:
1. 关于 Bloomsbury 的 MRT 可达性担忧
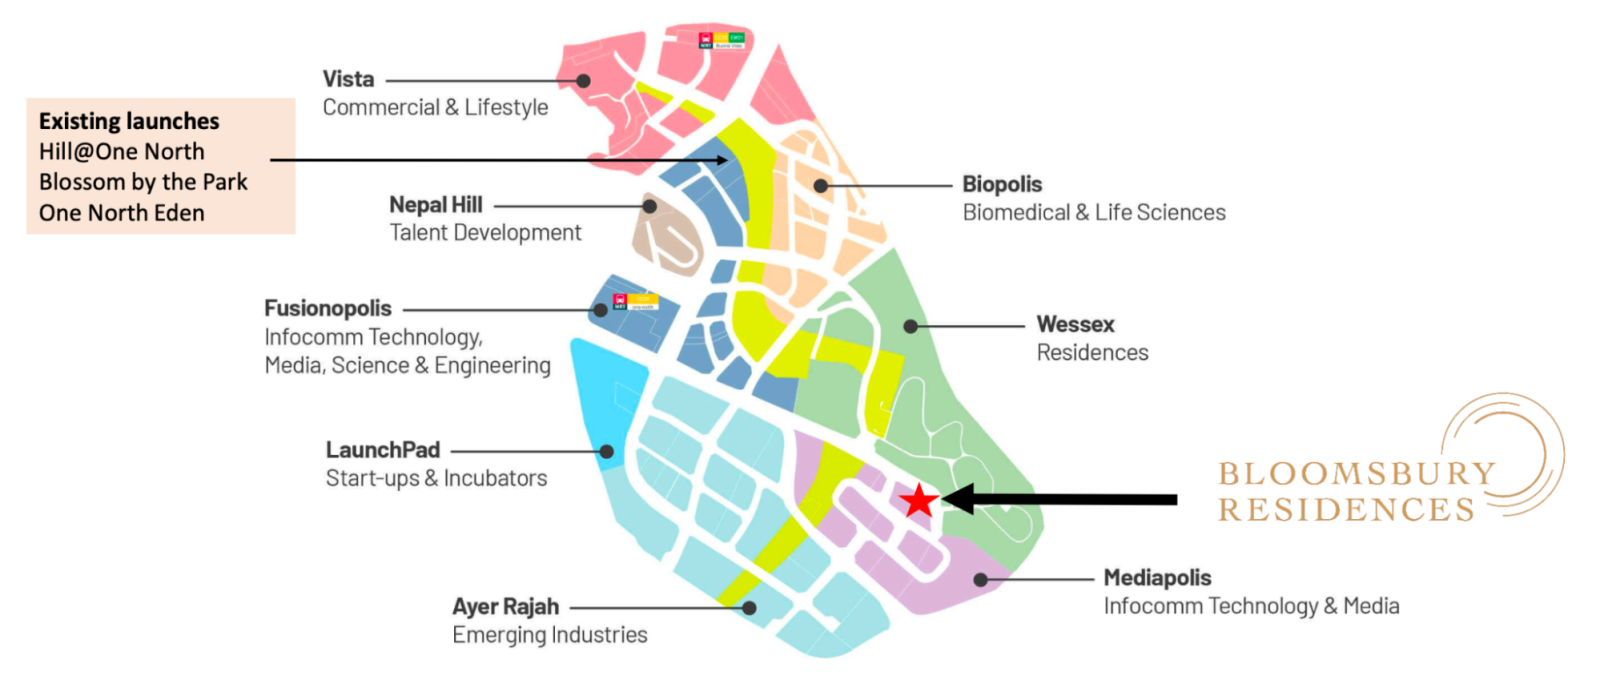
Bloomsbury Residences 步行范围内没有便捷的 MRT 站。虽有巴士接驳,但对于不驾车的家庭型买家而言,这可能是个顾虑。因此,尽管 Bloomsbury 明显更偏向自住属性而非出租,这也可能影响到打算部分或全部出租的买家。
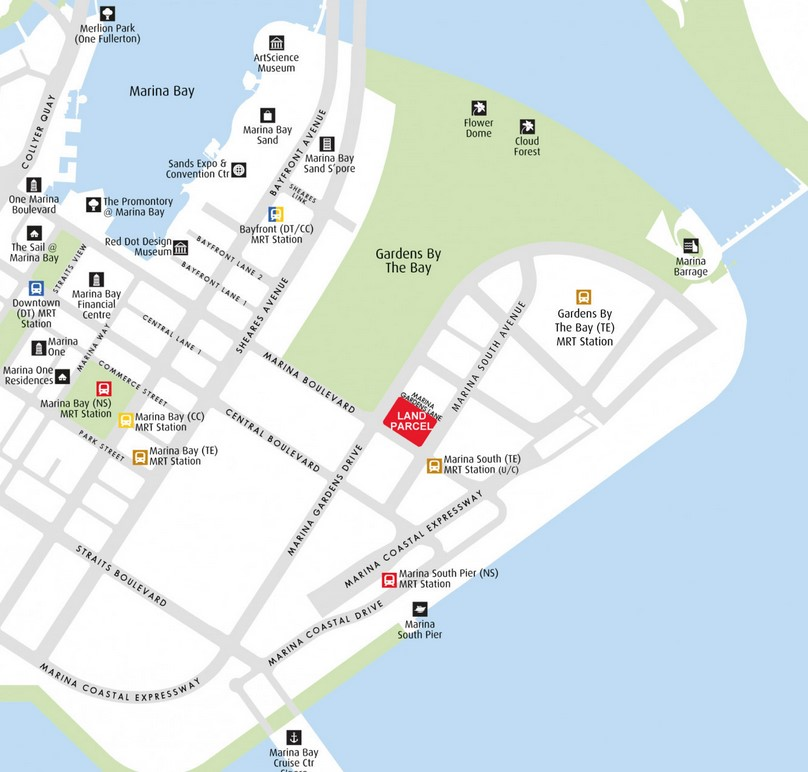
对于 OMG,这方面的问题要小得多,其可直接连通 Marina South MRT 站(TEL)。尽管该站尚未运营,但已建成——只是要待周边入住人口达到一定规模后才会启用。
2. OMG 起步略早
OMG 的入场非常早,周边支撑要素甚至少于 Lentor Central Residences(后者至少有有利于销售的有地社区)。尽管位于 Marina 区域,但作为整体概念的 Marina South“10-minute neighbourhood”才刚刚起步。
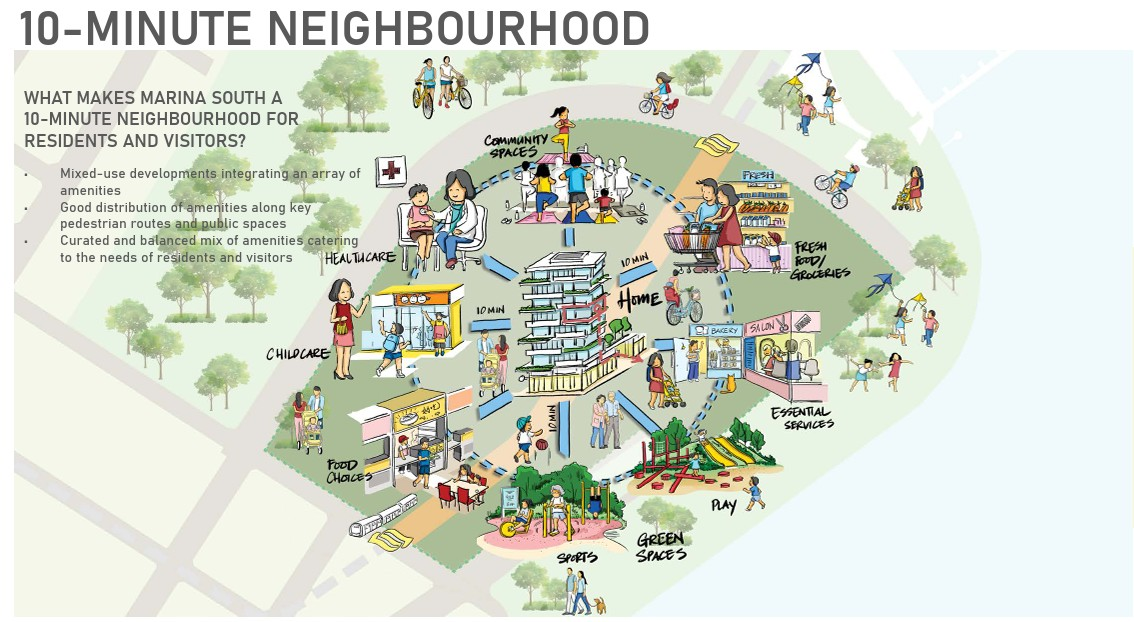
对于追求即刻便利性的买家而言——对核心区买家来说这并不过分——等待并非总是容易接受。
3. 过渡期地价与价格感知
整体定价被普遍认为“昂贵”。不过需要指出的是,Bloomsbury Residences 实际上平均而言比 ELTA 还略低。这种感知也可能与买家更关注每平方英尺价格有关——受 GFA 统筹规则影响,新项目需剔除如空调外机平台等面积,更不利于“psf”这一指标的横向对比。
不过,有经纪也向我们点出 OMG 的另一项因素:更高的土地成本。他回顾了过去的一个情形:2016/2017 年的地价低于 2018 年。当时在 2018 年推出的项目更难销售(例如 Florence Residences、Dairy Farm Residences 和 Woodleigh Residences,后者甚至下调价格)。OMG 或许正受到类似影响——其地块于 2023 年 6 月以 $1,402 psf 取得。
这在 Marina South 区域创下新高:要知道就在此前不久的 2021 年,Marina View 地块的成交价也不过 $1,379 psf。
更广泛来看,2024 年政府暂停了此前地供的加速步伐。在暂停的同时,市场上推出了更多高价值(即更昂贵)的地块。与此同时,发展商也在回避 en-bloc 市场;这些因素共同推升了部分近期新盘的土地成本。
同一位经纪也认为,一旦近期的 Bayshore 地块开发并推出,OMG 甚至可能显得便宜(Bayshore 项目的起步价预计为 $2,500 至 $2,600 psf)。不过在当下,市场对 OMG 的印象仍是价格偏高;再加上 Marina 长期与高端外籍租户及海外买家联系紧密,这种感知并未得到缓解。
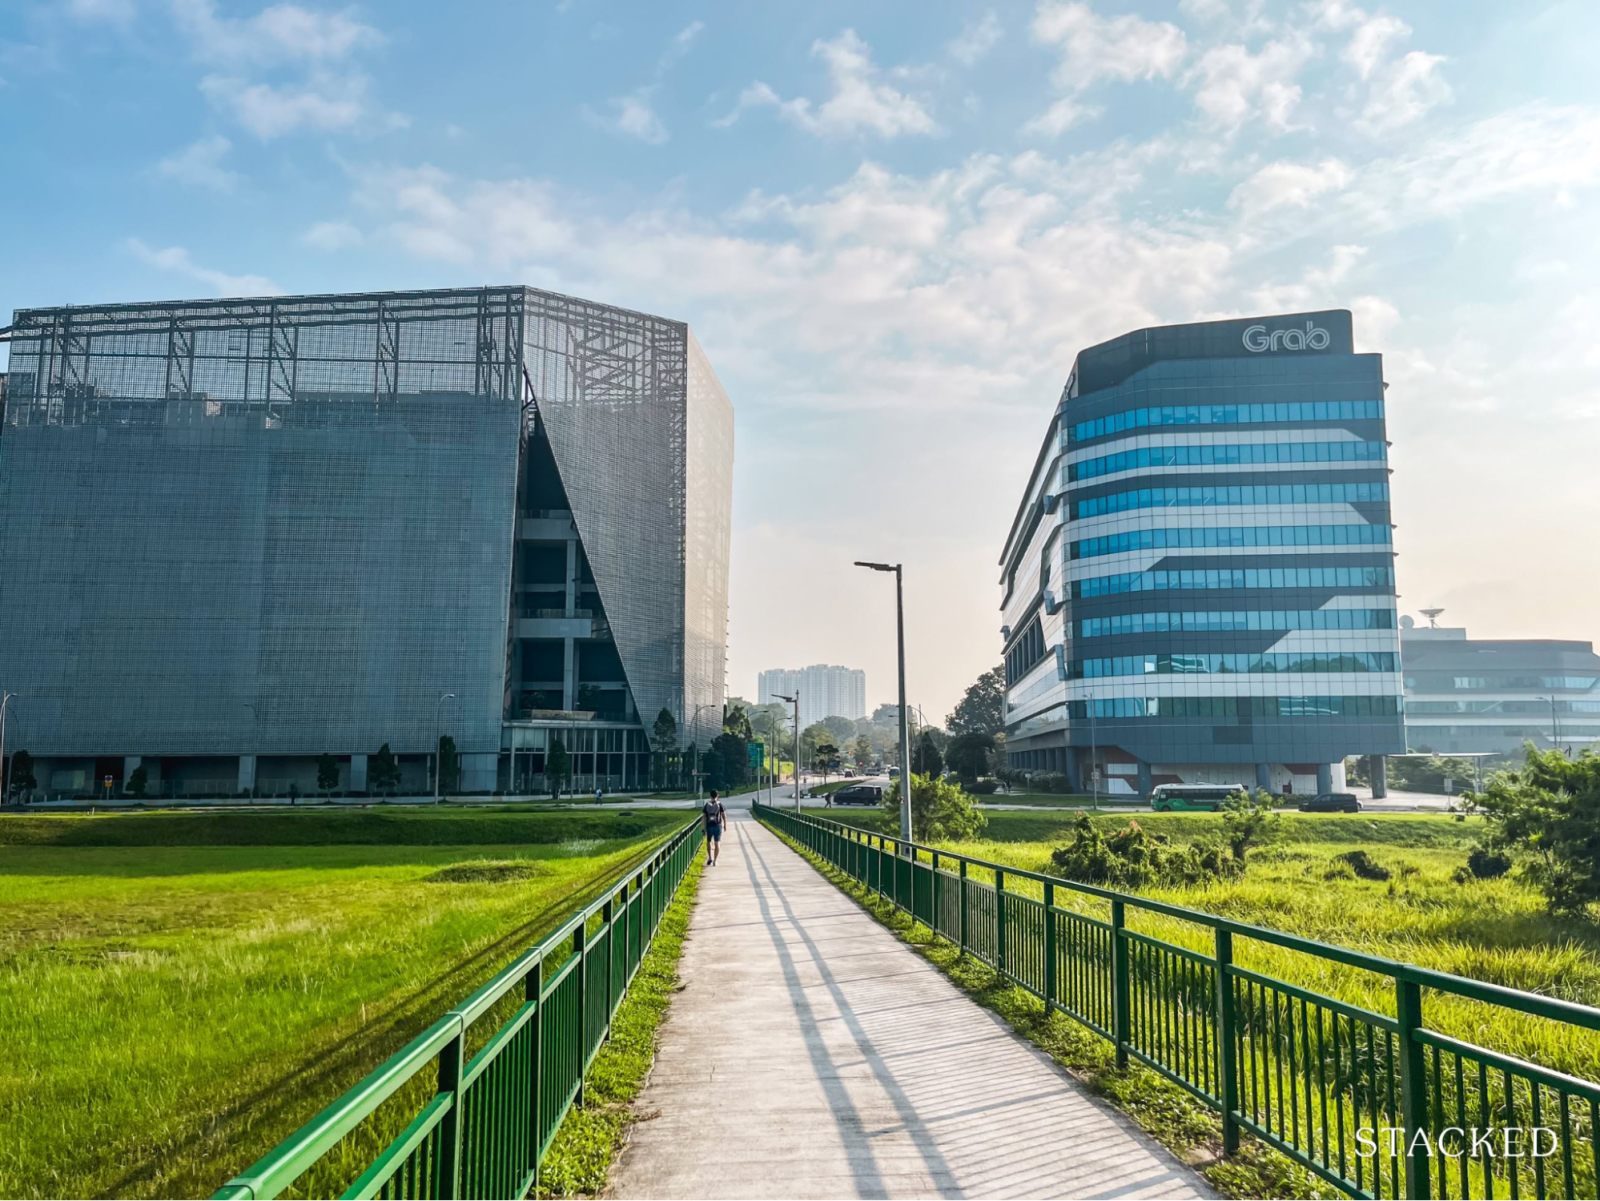
至于 Bloomsbury Residences,仍在成形中的 One-North 对自住买家的吸引力更为“小众”;而其较大、带溢价户型的高总价(见上文链接评测)在当下也可能更具挑战。
4. 推盘时点与关税消息重叠
美中在升级的贸易战中相继宣布关税,正与这两个项目的开盘时间重合。无论是媒体信息还是一线反馈,都有人将买家转趋谨慎、延后决策归因于此。
此说法不无可能,但我们暂无办法验证。一些经纪对此持保留意见,指出在 Parktown、Lentor Central、ELTA 等项目推出时,市场同样对宏观经济有所担忧,但这些项目依然有不俗表现。
5. 前期“消化量大”后的余波
去化放缓的原因,很可能正是此前的高去化。如前所述,年内多数待推新盘(约 22 当中有 14)集中于高价位的 CCR。
对持续关注市场的买家而言,他们清楚像 ELTA、Parktown、Aurelle at Tampines 等,属于少数不在 CCR 内、因此相对更可负担的项目。这部分买家或已提前入市,致使后续总价更高的新盘关注度相对有限。
随着今年陆续有更多项目进入 CCR,我们或许还会看到更多开盘周末去化偏慢的情形。这也是市场观察者此前预期 OMG 与 Bloomsbury 去化会较慢的另一重原因;总体而言,结果与预期大体一致。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments