

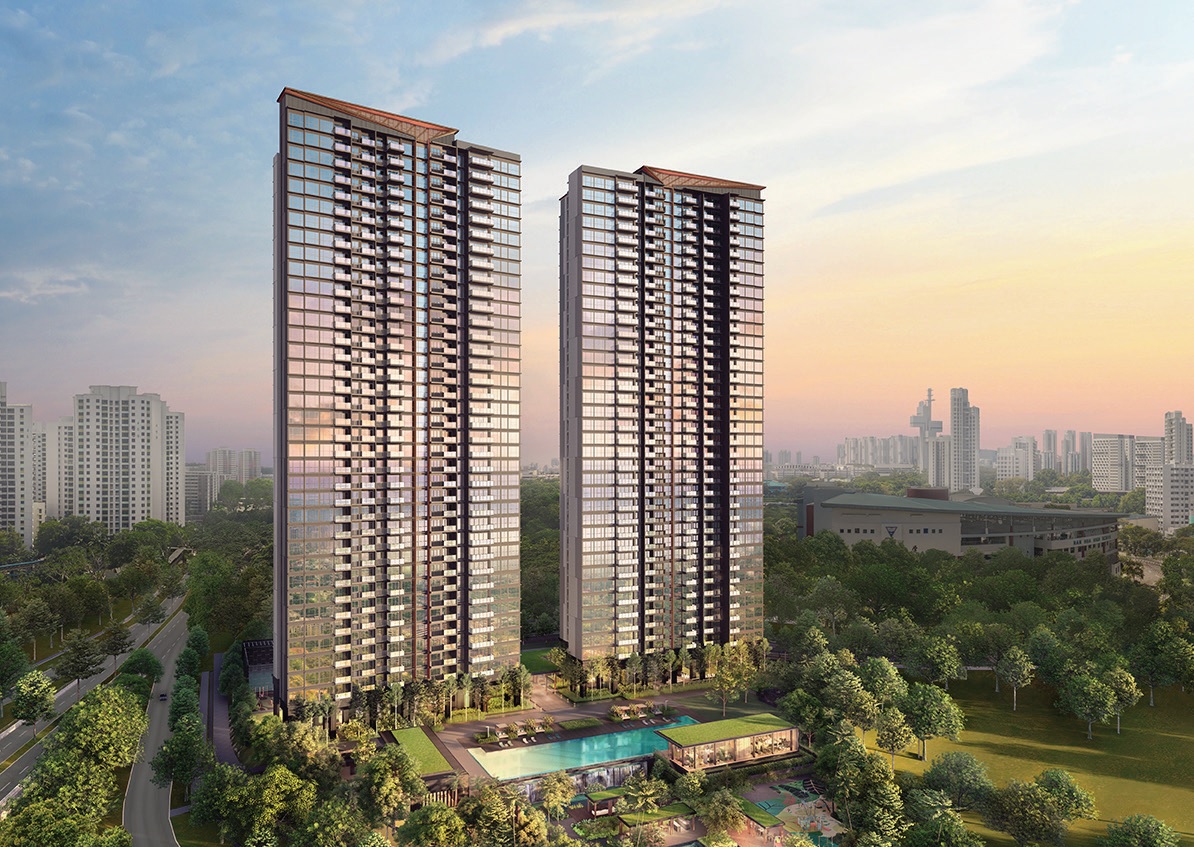
我和妻子长期关注 StackedHomes 的内容,并且很喜欢你们发布的各类分析文章。我们目前在探索住房方案,十分希望能得到你们对当下市场的专业分析。
我和配偶都在 30 多岁,有一个年幼的孩子。目前我们以联名方式各占 50% 持有 Clavon 的一套两房。我们的家庭月收入约 $21,000,尚有约 $500,000 的房贷。
我们的合计流动资产约 $520,000 现金,约 $120,000 的 CPF(我们在现有物业上已使用了不少 CPF)。我们想请教以下哪种选项更适合我们:
(1)拆名,并在 Canberra 一带(例如 The Commodore/Watergardens at Canberra)或 NSL 沿线其他靠近 MRT 站与小学的转售公寓购买一套 3 房。目的是升级并靠近家人以便照应。如果拆名,我们可以把现有公寓出租。
(2)出售现有物业,以我们其中一人的名义在 Canberra/Yishun 一带的 NSL 沿线购买一套转售 3 房,另以另一人的名义购买一套新盘。不过目前新盘价格很高,所需现金支出也较大,因此我们不确定现有流动资产是否足以支持。
非常感谢你们的时间与协助,期待你们的详细分析。
你好,
感谢来信,也感谢一直以来的支持!
为更系统地回答你的问题,我们把分析分为四个部分。
首先,我们分别推演出售与拆名下的计算,以了解相关的流动性问题。
接着,我们分别从个人维度评估你的融资能力,因为两种方案都涉及以各自名义购买第二套物业。
我们也比较了你们现有物业(Clavon)与备选项目的表现,最后以 10 年为期进行两种方案的潜在收益建模。
基于你们提供的资料,我们假设你们的整体财务状况大致如下:
- 合计月收入 $21,000,
- 未清房贷 $500,000,
- 现金储蓄 $520,000,以及
- CPF 余额合计 $120,000。
这是一个有利的起点:你们收入稳定、流动性强,并且能够同时考虑多种升级路径。接下来要解决的是:哪种路径能在未来 10 年让你们的财务位置更优。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
关于现有 Clavon 物业的工作性假设
由于我们没有你们最初购置的完整明细,以下计算基于若干假设:
- Clavon 两房是在开盘时购买
- 我们将以开盘时两房的新售平均价:$1,229,961
- 我们假设贷款成数较低、CPF 首付款比例较高
一如既往,这些数字仅为建模示例;其他读者可依据自身实际购买细节调整。基于上述假设,初始构成如下:
| 购买价 | $1,229,961 |
| 60% 贷款 | $737,977 |
| 5% 现金首付 | $61,498 |
| 35% CPF 首付 | $430,486 |
接下来,来看若选择出售时的数字
为了估算若出售 Clavon 单位你们可获得的金额,我们参考了最近的转售交易。
根据 2025 年 1 月至 10 月的两房成交,平均成交价为 $1,520,665。在未知具体户型面积的情况下,我们将以此作为合理的参考成交价。
CPF 退款金额亦为估算;若已知实际本金与累积利息,可相应调整(如需查询此类明细,可使用 SingPass 登录 MyCPF 查看)。
在上述假设下,出售的现金流如下:
| 成交价 | $1,520,665 |
| 未清房贷 | $500,000 |
| 需退回 OA 的 CPF(本金 + 利息) | $755,000 |
| 预计现金净回款 | $265,665 |
若选择拆名,数字如下
拆名指由一方将其在 Clavon 的持份出售给另一方。如此一来,其中一方名下将无住宅物业,购买住宅时便无需缴付 ABSD。
为简化,我们假设在收入、CPF 使用、现金与持份上均为平均分配。这与新加坡大多数共同租赁安排相近。
在此安排下,你们各自被视为持有 50% 的产权。成交价与贷款均按比例分摊,CPF 退款亦同。
我们采用以下数据:
- 成交价:$1,520,665
- 未清房贷:$500,000
- 各自退回 OA 的 CPF:$377,500
据此,拆名的明细如下:
| 成交价 | $1,520,665 |
| 未清房贷 | $500,000 |
| 需退回至个人 OA 的 CPF | $377,500 |
| 卖方 | 买方 | |
| 持份 | 50% | 50% |
| 估值 | $760,333 | $760,333 |
| 未清房贷 | $250,000 | $250,000 |
| CPF 使用额 | $377,500 | N.A |
| BSD | - | $17,409 |
| 期权金 | $38,017 (收取) | $38,017 (支付) |
| 完成款 | - | $152,067 |
| 法律费用 | $3,000 | $3,000 |
| 新贷款 | - | $820,249 |
| CPF + 现金回款 | $507,333 | - |
接下来,来看两条升级路径:
选项 1:拆名,在 Canberra/Yishun 购入转售 3 房,并把 Clavon 出租
关键在于评估你们是否各自都能从容承担一套物业的融资。只有双方都能单独扛起整笔房贷,拆名才可行。数据如下:
负担能力测算
我们仍假设一切均等分:收入、CPF 与现金。因此每人按 $10,500 的月收入评估,并辅以各自的 CPF 退款与现金回款份额。
在此情境下,我们也计入你们现有 $500,000 的现金储备,以及因 Clavon 拆名所产生的回款。
(CPF 资金包括交易退款的 CPF,以及各自 OA 账户的剩余一半。)
按 29 年贷款期限与 4% 基准利率,30 多岁且月入 $10,500 的买方,其可贷上限约为:
- 最高贷款额:$1,188,336
- 可用 CPF 资金:$437,500
- 可用现金:$649,833
综合购买力(总贷款 + CPF + 现金):$2,275,669
考虑买方印花税(BSD)后:
- 基于 $2,275,669 的 BSD:$83,383
- 估计可负担价位:$2,192,286
这使你们能较从容地覆盖 Canberra、Yishun 及 NSL 沿线其他项目的转售 3 房价位。
那么,拆名可行吗?
依据以上数据,可行。接手 Clavon 的一方可独立偿付 $820,249 的新贷款,另一方亦拥有充足的 CPF 与现金以自名购买另一套物业。
这构成了选项 1 的基础:同时持有两套物业——一套用于收租(Clavon),一套自住。
在此基础上,下一步要问的是:即便买得起,在 Canberra 或 Yishun 购买是否合理?
为看得更清楚,我们回溯 10 年,比较第 27 区(Canberra 与 Yishun 所在)与全岛转售市场的表现,既看整体公寓价格,也单看 3 房。
| 年份 | D27 转售公寓平均 $PSF | 全岛转售公寓平均 $PSF |
| 2015 | $861 | $1,197 |
| 2016 | $809 | $1,248 |
| 2017 | $814 | $1,293 |
| 2018 | $855 | $1,323 |
| 2019 | $892 | $1,346 |
| 2020 | $865 | $1,280 |
| 2021 | $1,005 | $1,354 |
| 2022 | $1,129 | $1,473 |
| 2023 | $1,249 | $1,595 |
| 2024 | $1,269 | $1,681 |
| 2025 (Up to Q3) | $1,354 | $1,753 |
| 年化 | 4.64% | 3.89% |
过去 10 年,D27 转售公寓持续跑赢全岛平均,这是个不错的信号。
鉴于你们计划升级到 3 房,我们再看该细分的表现:
| 年份 | D27 转售 3 房平均 $PSF | 全岛转售 3 房平均 $PSF |
| 2015 | $791 | $1,086 |
| 2016 | $789 | $1,134 |
| 2017 | $784 | $1,154 |
| 2018 | $830 | $1,201 |
| 2019 | $869 | $1,227 |
| 2020 | $866 | $1,164 |
| 2021 | $966 | $1,253 |
| 2022 | $1,100 | $1,375 |
| 2023 | $1,241 | $1,493 |
| 2024 | $1,270 | $1,578 |
| 2025 (Up to Q3) | $1,345 | $1,669 |
| 年化 | 5.45% | 4.39% |
可见同样的走势:D27 的 3 房涨幅快于全岛平均,而且差距在 3 房段更为明显。当然,过往表现不代表未来结果,买家仍应评估未来供应与需求变化。
以此为基准,我们模拟在 D27 购买一套典型 3 房的情况。按 2025 年平均成交价 $1,412,159,数字如下:
| 购买价 | $1,412,159 |
| BSD | $41,086 |
| CPF + 现金 | $1,087,333 |
| 所需贷款 | $365,912 |
我们假设持有期为 10 年
| 利息支出(假设 29 年期限、4% 利率) | $223,255 |
| BSD | $41,086 |
| 物业税 | $23,540 |
| 维修基金(假设 $350/月) | $42,000 |
| 总成本 | $329,881 |
接下来,我们希望预测未来 10 年的价格增长。不过不能简单沿用近年的成交轨迹——尤其疫情后供给紧俏的非常时期。假设这会成为常态未免过于乐观。
常见做法是基于 URA 非有地私宅价格指数拟合指数型趋势线。这在房产分析中较常见,因为房价通常呈复利式增长,而非线性增长。
我们采用 2009 - 2025 年的数据,以反映新加坡在冷却措施与信贷约束下的现代周期。虽任何预测都不完美,此法能在平滑短期波动的同时,提供统计上更稳定的长期增速估计。
据此,不同住房类型的升值速度不同,概况如下:
- HDB(~2.59%/年)
- 私宅公寓(非有地)(~2.91%/年)
- 有地住宅(~3.34%/年)
本次预测以 2.91% 的长期年化增速为基准。
| 年份 | 房价 | 涨幅 |
| 0 | $1,412,159 | $0 |
| 1 | $1,453,253 | $41,094 |
| 2 | $1,495,542 | $83,383 |
| 3 | $1,539,063 | $126,904 |
| 4 | $1,583,849 | $171,690 |
| 5 | $1,629,940 | $217,781 |
| 6 | $1,677,371 | $265,212 |
| 7 | $1,726,182 | $314,023 |
| 8 | $1,776,414 | $364,255 |
| 9 | $1,828,108 | $415,949 |
| 10 | $1,881,306 | $469,147 |
| 潜在利润(物业 1): | $469,147(涨幅) - $329,881(总成本) = $139,265 |
以上为简化模型;实际表现仍取决于市场、项目选择与更广泛因素。就目前结果而言:
若按 10 年预期回报 $469,147,扣除估计总持有成本 $329,881,则该转售 3 房的预计净收益为 $139,265。
这反映了在 D27 升级自住的上行空间。
接下来,看选项 1 的另一半:保留 Clavon 并用于出租。
首先,我们查看 Clavon 的获利情况。
| 平均涨幅 % | 平均收益 | 平均持有期(年) |
| 26.06% | $380,243 | 4.2 |
接着,与同期开盘的其他 99 年公寓比较:
| 项目 | 获利 | 亏损 | ||||||
| 平均涨幅 % | 平均收益 | 平均持有期(年) | 样本套数 | 平均涨幅 % | 平均收益 | 平均持有期(年) | 样本套数 | |
| PENROSE | 33.19% | $475,324 | 4.3 | 80 | ||||
| CLAVON | 26.06% | $380,243 | 4.2 | 59 | ||||
| VERDALE | 12.98% | $163,920 | 4.0 | 5 | ||||
| KOPAR AT NEWTON | 11.27% | $264,708 | 4.2 | 13 | ||||
| THE LANDMARK | 6.76% | $102,000 | 4.6 | 1 | -1.81% | -$19,000 | 4.5 | 1 |
| THE M | 6.18% | $95,880 | 5.2 | 10 | -0.19% | -$4,000 | 3.1 | 1 |
除起步价最低的 Penrose 外,Clavon 的涨幅比例位居前列。
同样按年化增速 2.91% 估算,房价推演如下:
| 年份 | 房价 | 涨幅 |
| 0 | $1,520,665 | $0 |
| 1 | $1,564,916 | $44,251 |
| 2 | $1,610,455 | $89,790 |
| 3 | $1,657,320 | $136,655 |
| 4 | $1,705,548 | $184,883 |
| 5 | $1,755,179 | $234,514 |
| 6 | $1,806,255 | $285,590 |
| 7 | $1,858,817 | $338,152 |
| 8 | $1,912,908 | $392,243 |
| 9 | $1,968,574 | $447,909 |
| 10 | $2,025,860 | $505,195 |
按此节奏,至第 10 年 Clavon 估值约 $2.025 million,10 年资本增值约 $505,195。此为选项 1 的资本增值部分;接下来叠加租金回报。
租金测算
2024 至 2025 年 Q3,Clavon 两房平均月租为 $4402
为便于计算,我们假设租金在 10 年内保持不变
| 租金收入 | $528,240 |
| 房贷利息 | $293,982 |
| 中介佣金(假设每 2 年支付一次) | $23,990 |
| 保养支出(假设 $1000/年) | $10,000 |
| 净得 | $200,268 |
| 潜在利润(物业 2): | $505,195(房价增值) + $200,268(租金净得) - $20,409(拆名成本 - BSD + 法律费用) = $685,053 |
| 10 年后两套物业的潜在总利润: | $824,318 |
选项 1 的总计预期收益
将 D27 升级部分的预计利润($139,265)与 Clavon 投资部分的预计利润($685,053)相加,10 年合计潜在上行:$824,318
以上构成了选项 1 的完整财务画像。
接下来是选项 2:整体出售 Clavon,再分别购入一套转售自住房与一套新盘。
对于选项 2,先看出售 Clavon 后的可负担能力:
| 成交价 | $1,520,665 |
| 未清房贷 | $500,000 |
| 需退回 OA 的 CPF(本金 + 利息) | $755,000 |
| 预计现金净回款 | $265,665 |
接下来,以此为基础看可承受范围:
为简化,我们仍假设你们各自均分。按个人月入 $10,500、30 多岁、29 年期、4% 利率测算,最高可贷为:
| 按买方 30 多岁、月入 $10,500(4% 利率、29 年期限)测得的最高贷款额 | $1,188,336 |
| CPF 资金 | $437,500 |
| 现金 | $392,833 |
| 贷款 + CPF + 现金总计 | $2,018,669 |
| 基于 $2,018,669 的 BSD | $70,533 |
| 估计可负担价位 | $1,948,136 |
就个人而言,意味着每人最高可承受约 $1,948,136。实际操作中这一上限具弹性:鉴于你们现金雄厚,可按偏好在两套房之间灵活分配 CPF 与现金,从而上调或下调各自的可负担价位。
关于自住房,我们将沿用与选项 1 一致的假设。
也即采用同一区域转售 3 房的同样价格基准。
下一步考察选项 2 中的投资物业:即一套新盘的成本。
为此,我们查看了 2025 年前三个季度(不含 Executive Condominiums)按户型划分的新售均价:
| 户型 | 1 房 | 2 房 | 3 房 | 4 房 |
| 平均成交价 | $1,287,270 | $1,779,725 | $2,496,517 | $3,554,429 |
截至 2025 年 Q3,不同分区新盘两房价格如下:
| 分区 | 1 房 | 2 房 | 3 房 | 4 房 |
| 1 | $1,259,983 | $2,065,660 | $3,155,709 | $4,979,629 |
| 2 | $1,320,231 | $1,964,921 | $3,716,167 | |
| 3 | $1,447,282 | $1,933,844 | $2,819,005 | $3,932,814 |
| 5 | $1,282,188 | $1,746,153 | $2,333,483 | $3,108,754 |
| 6 | $1,507,667 | $3,587,500 | $5,557,333 | |
| 7 | $1,665,000 | $2,045,423 | $3,266,848 | $5,306,592 |
| 9 | $1,340,930 | $1,838,069 | $2,621,710 | $7,578,750 |
| 10 | $1,734,500 | $2,053,891 | $2,907,228 | $5,495,726 |
| 11 | $2,773,240 | $7,966,500 | ||
| 12 | $1,415,000 | $1,845,770 | $2,609,661 | $3,307,144 |
| 14 | $2,407,900 | |||
| 15 | $1,456,219 | $2,029,032 | $3,141,015 | $3,812,857 |
| 16 | $1,284,778 | $1,878,595 | $2,373,052 | $3,098,130 |
| 17 | $1,160,000 | $1,568,554 | $1,935,000 | $2,571,500 |
| 18 | $1,190,014 | $1,632,802 | $2,422,724 | $3,179,065 |
| 19 | $1,425,000 | $1,983,612 | $2,753,362 | $3,268,090 |
| 20 | $1,028,000 | $1,669,000 | $2,459,571 | $2,628,000 |
| 21 | $1,394,000 | $2,016,434 | $2,839,650 | $3,645,331 |
| 22 | $1,345,633 | $1,639,708 | $2,388,166 | $3,112,248 |
| 23 | $1,342,000 | $1,692,675 | $2,158,211 | $2,715,264 |
| 25 | $2,720,333 | |||
| 26 | $1,083,728 | $1,464,121 | $2,035,871 | $2,741,224 |
| 27 | $880,000 | $1,288,034 | $1,685,812 | $2,302,860 |
新盘的一大优势在于 Progressive Payment Scheme (PPS) 按进度付款,能在施工期内压低利息支出,使每月现金流更轻松。
但反过来说,新盘需要建设期,无法像转售单位那样立即出租。
同时也要保持理性:并非每个新盘都必然赚钱,也未必天然跑赢转售市场。
最终结果很大程度取决于具体项目的选择——入场价、区域未来供给、户型效率,以及退出时的大盘周期。
基于此,我们以 2025 年新盘平均价格,模拟一条典型的投资路径。
假设你们以 $1,779,725 购买一套新盘 2 房,项目取得 TOP 后再行出租。
为保持一致,我们以 10 年持有期进行建模,计入 PPS、租金与常见持有成本。
| 购买价 | $1,779,725 |
| BSD | $58,586 |
| CPF + 现金 | $830,333 |
| 所需贷款 | $1,007,978 |
我们假设各个 PPS 节点均以较长工期计算:
| 阶段 | 占购买价 % | 放款金额 | 估算月利息 | 估算月本金 | 估算月供 | 时长 | 总利息成本 |
| 完成地基 | 5% | $0 | $0 | $0 | $0 | 6-9 个月(自开盘起) | $0 |
| 完成钢筋混凝土结构 | 10% | $0 | $0 | $0 | $0 | 6-9 个月 | $0 |
| 完成砌墙 | 5% | $29,129 | $97 | $44 | $141 | 3-6 个月 | $582 |
| 完成天花/屋面 | 5% | $118,116 | $394 | $180 | $574 | 3-6 个月 | $2,364 |
| 完成水电管线 | 5% | $207,102 | $690 | $316 | $1,006 | 3-6 个月 | $4,140 |
| 完成道路/停车场/排水 | 5% | $296,088 | $987 | $452 | $1,439 | 3-6 个月 | $5,922 |
| 取得 TOP | 25% | $741,019 | $2,470 | $1,131 | $3,601 | 通常早于 CSC 约 1 年 | $29,640 |
| 取得法定完工证书(CSC) | 15% | $1,007,978 | $3,360 | $1,539 | $4,899 | 直至出售前按月供款 | $221,760 |
| 10 年累计付息总额 | $264,408 |
需注意,实际施工进度未必完全按此节奏,可能更快或更慢,有时多个阶段会一并完成。
在租赁建模上,我们采用保守的 3% 租金回报率,符合当今非核心、紧凑型单位的常见水平。由于新盘需待 TOP 后方可出租,在 10 年视角内的有效出租期为 6.5 年。在 TOP 之前不产生物业税与维持成本。
数字如下:
- 租金收入: $347,046
- 利息支出(29 年期限,4% 利率):$264,408
- 买方印花税(BSD): $58,586
- 物业税: $58,169
- 维修基金(估计 $250/月):$19,500
- 中介佣金(每 2 年支付):$19,396
- 保养预留($1,000/年):$6,500
扣除上述各项后,合计成本为 $79,512。我们据此作为该投资物业最终利润的基准。
同样按 2.91% 升值率,预计价格为:
| 年份 | 房价 | 涨幅 |
| 0 | $1,779,725 | $0 |
| 1 | $1,831,515 | $51,790 |
| 2 | $1,884,812 | $105,087 |
| 3 | $1,939,660 | $159,935 |
| 4 | $1,996,104 | $216,379 |
| 5 | $2,054,191 | $274,466 |
| 6 | $2,113,968 | $334,243 |
| 7 | $2,175,484 | $395,759 |
| 8 | $2,238,791 | $459,066 |
| 9 | $2,303,940 | $524,215 |
| 10 | $2,370,984 | $591,259 |
| 潜在利润(物业 2): | $591,259(房价增值) - $79,512(总成本) = $511,747 | |
| 10 年后两套物业的潜在总利润: | $651,012 |
基于以上分析,我们的结论是:
鉴于部分输入基于假设,实际结果将随真实的 CPF 使用、现金投入与贷款细节而变化。但上述比较可为权衡取舍提供良好参考。
两种方案均可行,但选项 1 可能更优
该方案的预期收益更高,主要因为你们将:
- 立即从 Clavon 开始获得租金收入
- 购入长期跑赢转售大盘的分区
- 在同一时期内持有两项随时间增值的资产
若目标是最大化长期回报,选项 1 更具财务优势。
至于选项 2,此路径同样可行,且按进度付款有助于现金流;但要追平甚至超越,前提是新盘在退出时需显著跑赢大盘,因为其租金要在建成后才开始。
归结起来,选项 1 更占上风,主要得益于即时租金收入与更强的预期收益。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments