

Hi Stackedhomes,
过去 4-5 年我一直是你们文章的默默读者。你们的文章公正客观,提供了有关购房的深度见解与分析。
背景。
我和太太今年分别是 42 和 43 岁。我们有 3 个读小学的孩子和一位帮佣。我们的年收入合计约 $330k。目前我们住在裕廊地区的一套 HDB EA,尚欠贷款 $270k。我们计划出售现有住房(希望能以 $800k 售出)以支持下一次购置。我们想就以下选项请你们提供建议:
1. 购买一套不超过 20 年楼龄的转售租赁产权(三卧室)公寓 + 保留现金利润,等待更好的投资机会
2. 购买一套不超过 20 年楼龄的转售租赁产权(三卧室)公寓 + 购买一套 1/2 卧室作投资(在未来 3-5 年出售)。
3. 购买一套四/五卧双钥匙公寓,并在未来 3-5 年出租单间(studio)。
4. 共同购买第 14/15 区的永久产权 3/4 卧室公寓。
基于以上,最推荐哪个选项?或者是否有第 5 个选项?
我忘了补充:我们可动用的现金为 $100k,CPF OA 为 $210k。
你好,
感谢你的来信。也非常感谢你的长期支持,尤其高兴听到我们的文章对你有所帮助。
先自我介绍一下;我是 Aaron,Stacked 的合作顾问之一。过去几年里,我有幸协助过许多与你情况相似的 HDB 业主升级到私宅。
鉴于市场对像你现在这类较大的 HDB 行政公寓的需求不俗,你会考虑此时出售、升级至私宅是很自然的想法。
在深入各个选项之前,先来评估一下你的可负担能力。
负担能力
以下是今年 1 月至今 Jurong West 成交的一些行政公寓:
| 日期 | 楼座 | 街道 | 楼层 | 面积 (sqm) | 租约起始年份 | 价格 |
| Mar 2024 | 671A | Jurong West St 65 | 10 to 12 | 125 | 2002 | $700,000 |
| Mar 2024 | 669B | Jurong West St 64 | 10 to 12 | 130 | 2000 | $683,000 |
| Mar 2024 | 626 | Jurong West St 65 | 01 to 03 | 130 | 2001 | $640,000 |
| Mar 2024 | 628 | Jurong West St 65 | 10 to 12 | 130 | 2001 | $716,888 |
| Mar 2024 | 607 | Jurong West St 65 | 10 to 12 | 133 | 2001 | $698,000 |
| Mar 2024 | 688 | Jurong West Ctrl 1 | 10 to 12 | 139 | 1998 | $800,000 |
| Mar 2024 | 334 | Kang Ching Rd | 10 to 12 | 139 | 1997 | $828,000 |
| Feb 2024 | 274C | Jurong West St 25 | 07 to 09 | 126 | 2002 | $620,000 |
| Feb 2024 | 665A | Jurong West St 64 | 13 to 15 | 130 | 2000 | $769,000 |
| Feb 2024 | 669C | Jurong West St 64 | 01 to 03 | 130 | 2000 | $635,000 |
| Feb 2024 | 630 | Jurong West St 65 | 10 to 12 | 130 | 2001 | $685,000 |
| Feb 2024 | 666A | Jurong West St 65 | 13 to 15 | 130 | 2000 | $748,000 |
| Feb 2024 | 666B | Jurong West St 65 | 04 to 06 | 130 | 2000 | $750,000 |
| Feb 2024 | 686A | Jurong West Ctrl 1 | 04 to 06 | 132 | 2000 | $778,000 |
| Feb 2024 | 656A | Jurong West St 61 | 10 to 12 | 132 | 2002 | $705,000 |
| Feb 2024 | 910 | Jurong West St 91 | 10 to 12 | 141 | 1988 | $670,000 |
| Jan 2024 | 671C | Jurong West St 65 | 07 to 09 | 125 | 2002 | $668,000 |
| Jan 2024 | 666B | Jurong West St 65 | 04 to 06 | 130 | 2000 | $695,000 |
| Jan 2024 | 605 | Jurong West St 62 | 13 to 15 | 133 | 2001 | $730,000 |
在不了解你具体住址的情况下,我无法判断 $800,000 的售卖价格是否可行。不过,鉴于有两套单位以该价格成交,若你的房子位于相似组团,这一价格或许可达。但为更稳妥起见,我会以平均成交价 $711,520 作为计算基础。为便于计算,我们将其四舍五入为 $712,000。
出售
| 项目 | 金额 |
| 销售价格 | $712,000 |
| 尚欠贷款 | $270,000 |
| 销售净额(CPF + 现金) | $442,000 |
购买
合并可负担能力
| 项目 | 金额 |
| 基于合并年收入 $330K、年龄 42 与 43 岁、利率 4.8% 的最高贷款额* | $2,463,190 (22-year tenure) |
| CPF + 现金 | $752,000 |
| 假设 25% 首付款为 $752,000 的最高购房价格* | $3,008,000 |
| 基于 $3,215,190 的 BSD | $120,080 |
| 估算可负担金额 | $2,887,920 |
*假设你们的收入平均分配
**尽管你们的最高贷款额度为 $2,463,190,但受限于可用于 25% 首付款的 CPF + 现金,你们的可贷额度会被压低
个人可负担能力
妻子
| 项目 | 金额 |
| 基于月固定收入 $13,750、年龄 42 岁、利率 4.8% 的最高贷款额 | $1,262,421 (23-year tenure) |
| CPF + 现金 | $376,000 |
| 假设 25% 首付款为 $752,000 的最高购房价格 | $1,504,000 |
| 基于 $1,504,000 的 BSD | $44,800 |
| 估算可负担金额 | $1,459,200 |
丈夫
| 项目 | 金额 |
| 基于月固定收入 $13,750、年龄 43 岁、利率 4.8% 的最高贷款额 | $1,231,595 (22-year tenure) |
| CPF + 现金 | $376,000 |
| 假设 25% 首付款为 $752,000 的最高购房价格 | $1,504,000 |
| 基于 $1,504,000 的 BSD | $44,800 |
| 估算可负担金额 | $1,459,200 |
在上述测算中,你们各自的可负担能力相同,是因为我假设你们的收入以及 CPF + 现金均等分。鉴于你们拥有相当可观的 CPF + 现金,通过调整现金部分,你们的预算也可相应变化。
现在我们来逐一看看你们正在考虑的选项。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
选项 1. 购买一套转售租赁产权三卧室公寓,并等待其他投资机会
在这里我假设这套三卧单位将以单一人名购置。鉴于当前房价与利率较高,若并不急于入手第二套物业,你也可以先观望,同时把多余资金配置到其他投资渠道。
我们假设由你太太购买这套三卧,因为她可获批更高的贷款。我也会额外划出 $200,000 用于该购置,以提升她的可负担能力并扩展选择范围。
妻子的修正后可负担能力
| 项目 | 金额 |
| 基于月固定收入 $13,750、年龄 42 岁、利率 4.8% 的最高贷款额 | $1,262,421 (23-year tenure) |
| CPF + 现金 | $576,000 |
| 贷款 + CPF + 现金合计 | $1,838,421 |
| 基于 $1,838,421 的 BSD | $61,521 |
| 估算可负担金额 | $1,776,900 |
有接近 $1.8M 的预算,你在 20 年楼龄以内的三卧产品中会有不少选择,取决于你心仪的地点。选择物业时,务必考虑你的预期持有期。由于你没有特别说明,我在这里以 10 年为计算周期。我们来看看若你太太以 $1.7M 购入一套单位,可能涉及的费用。
| 项目 | 金额 |
| 购买价格 | $1,700,000 |
| BSD | $54,600 |
| CPF + 现金 | $576,000 |
| 所需贷款 | $1,178,600 |
| 项目 | 金额 |
| BSD | $54,600 |
| 利息支出(假设利率 4%、贷款年限 23 年) | $400,328 |
| 物业税 | $25,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $522,728 |
我们也来看看潜在的增值。我将假设该物业按过去 10 年所有非有地私宅的平均增幅,以每年 2.9% 增长。
| 时间段 | 价格 | 收益 |
| 起点 | $1,700,000 | $0 |
| Year 1 | $1,749,300 | $49,300 |
| Year 2 | $1,800,030 | $100,030 |
| Year 3 | $1,852,231 | $152,231 |
| Year 4 | $1,905,945 | $205,945 |
| Year 5 | $1,961,218 | $261,218 |
| Year 6 | $2,018,093 | $318,093 |
| Year 7 | $2,076,618 | $376,618 |
| Year 8 | $2,136,840 | $436,840 |
| Year 9 | $2,198,808 | $498,808 |
| Year 10 | $2,262,573 | $562,573 |
我也假设剩余的 $176,000(来自 CPF + 现金)在你丈夫的 CPF 中,每年按 2.5% 累计利息。
| 时间段 | CPF 资金 | 利息收益 |
| 起点 | $176,000 | $0 |
| Year 1 | $180,400 | $4,400 |
| Year 2 | $184,910 | $8,910 |
| Year 3 | $189,533 | $13,533 |
| Year 4 | $194,271 | $18,271 |
| Year 5 | $199,128 | $23,128 |
| Year 6 | $204,106 | $28,106 |
| Year 7 | $209,209 | $33,209 |
| Year 8 | $214,439 | $38,439 |
| Year 9 | $219,800 | $43,800 |
| Year 10 | $225,295 | $49,295 |
在缺少你具体数字的情况下,很难给出完全精准的建议。但如果这些剩余资金是现金,由于可以配置到其他渠道,也有望获得更高回报。
若选择此路径的总收益:$562,573 + $49,295 - $522,728 = $89,140
选项 2. 购买一套转售租赁产权三卧室公寓,并另购一套 1 或 2 卧作投资
| 优点 | 缺点 |
| 租金收入 | 更高的前期成本 |
| 分散房地产投资组合 | 为两套房融资并进行管理 |
这一选项或更适合希望获取额外现金流、且能接受租客管理的人士。
鉴于你还需要为投资房准备 CPF + 现金,在此情景下,我将仅为自住物业(挂你太太名下)的购置额外分配 $100,000。
妻子的修正后可负担能力
| 项目 | 金额 |
| 基于月固定收入 $13,750、年龄 42 岁、利率 4.8% 的最高贷款额 | $1,262,421 |
| CPF + 现金 | $476,000 |
| 贷款 + CPF + 现金合计 | $1,738,421 |
| 基于 $1,738,421 的 BSD | $56,521 |
| 估算可负担金额 | $1,681,900 |
若你太太以 $1.6M 购入单位,涉及的成本如下:
| 项目 | 金额 |
| 购买价格 | $1,600,000 |
| BSD | $49,600 |
| CPF + 现金 | $476,000 |
| 所需贷款 | $1,173,600 |
| 项目 | 金额 |
| BSD | $49,600 |
| 利息支出(假设利率 4%、贷款年限 23 年) | $398,630 |
| 物业税 | $22,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $513,030 |
丈夫的修正后可负担能力
| 项目 | 金额 |
| 基于月固定收入 $13,750、年龄 43 岁、利率 4.8% 的最高贷款额 | $1,231,595 |
| CPF + 现金 | $276,000 |
| 假设 25% 首付款为 $752,000 的最高购房价格 | $1,104,000 |
| 基于 $1,104,000 的 BSD | $28,760 |
| 估算可负担金额 | $1,075,240 |
我们假设投资物业的购买价格为 $1M,租金回报率为 3%。
| 项目 | 金额 |
| 购买价格 | $1,000,000 |
| BSD | $24,600 |
| CPF + 现金 | $276,000 |
| 所需贷款 | $748,600 |
| 项目 | 金额 |
| BSD | $24,600 |
| 利息支出(假设利率 4%、贷款年限 22 年) | $251,125 |
| 物业税 | $36,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $300,000 |
| 中介费(每 2 年支付一次) | $13,500 |
| 总成本 | $55,225 |
为便于计算,我将假设两套物业均以 2.9% 的年增速上涨。
| 时间段 | 物业总价值 | 收益 |
| 起点 | $2,600,000 | $0 |
| Year 1 | $2,675,400 | $75,400 |
| Year 2 | $2,752,987 | $152,987 |
| Year 3 | $2,832,823 | $232,823 |
| Year 4 | $2,914,975 | $314,975 |
| Year 5 | $2,999,509 | $399,509 |
| Year 6 | $3,086,495 | $486,495 |
| Year 7 | $3,176,003 | $576,003 |
| Year 8 | $3,268,108 | $668,108 |
| Year 9 | $3,362,883 | $762,883 |
| Year 10 | $3,460,406 | $860,406 |
若选择此路径的总收益:$860,406 - $513,030 - $55,225 = $292,151
选项 3. 共同购买一套 4 或 5 卧双钥匙单位,并出租单间(studio)
| 优点 | 缺点 |
| 自住兼投资——自住单位的物业税低于非自住单位 | 购买价格更高 |
| 租金收入 | 双钥匙单位未来可能更难出售 |
这一选项更适合既希望增加居住空间、又想要额外收入来源的家庭。
我们此前做过一篇关于双钥匙单位盈利情况的文章,你可以点击这里阅读。
我们的分析显示,一般而言,双钥匙单位相较同一项目内的常规户型,升值幅度往往较低。但需要注意的是,双钥匙单位的交易样本较少,结果可能受到影响。此外,双钥匙单位过去更受投资者欢迎,业主多通过租金收益获得回报,因而不必依赖显著的价格升幅而出售。
以合并 $2.8M 的可负担能力来看,你在四卧双钥匙产品中有不错的选择范围。我们假设你以 $2.5M 购入,并以每月 $2,500 出租单间。
| 项目 | 金额 |
| 购买价格 | $2,500,000 |
| BSD | $94,600 |
| CPF + 现金 | $752,000 |
| 所需贷款 | $1,842,600 |
| 项目 | 金额 |
| BSD | $94,600 |
| 利息支出(假设利率 4%) | $618,118 |
| 物业税 | $60,800 |
| 管理费(假设 $500/月) | $60,000 |
| 租金收入 | $300,000 |
| 中介费(每 2 年支付一次) | $13,500 |
| 总成本 | $547,018 |
同样地,假设每年 2.9% 的增幅:
| 时间段 | 物业总价值 | 收益 |
| 起点 | $2,500,000 | $0 |
| Year 1 | $2,572,500 | $72,500 |
| Year 2 | $2,647,103 | $147,103 |
| Year 3 | $2,723,868 | $223,868 |
| Year 4 | $2,802,861 | $302,861 |
| Year 5 | $2,884,144 | $384,144 |
| Year 6 | $2,967,784 | $467,784 |
| Year 7 | $3,053,850 | $553,850 |
| Year 8 | $3,142,411 | $642,411 |
| Year 9 | $3,233,541 | $733,541 |
| Year 10 | $3,327,314 | $827,314 |
若选择此路径的总收益:$827,314 - $547,018 = $280,296
选项 4. 共同购买第 14/15 区的永久产权三或四卧室
| 优点 | 缺点 |
| 永久产权物业具备长期升值潜力 | 成本更高 |
这一选项更适合重视资产保值与长期投资的人士。
在我们另一篇文章中发现,租赁产权与永久产权在前期的回报都呈上升趋势。但正如预期,在更长的持有期内,永久产权相比租赁产权在价格表现上更具韧性。
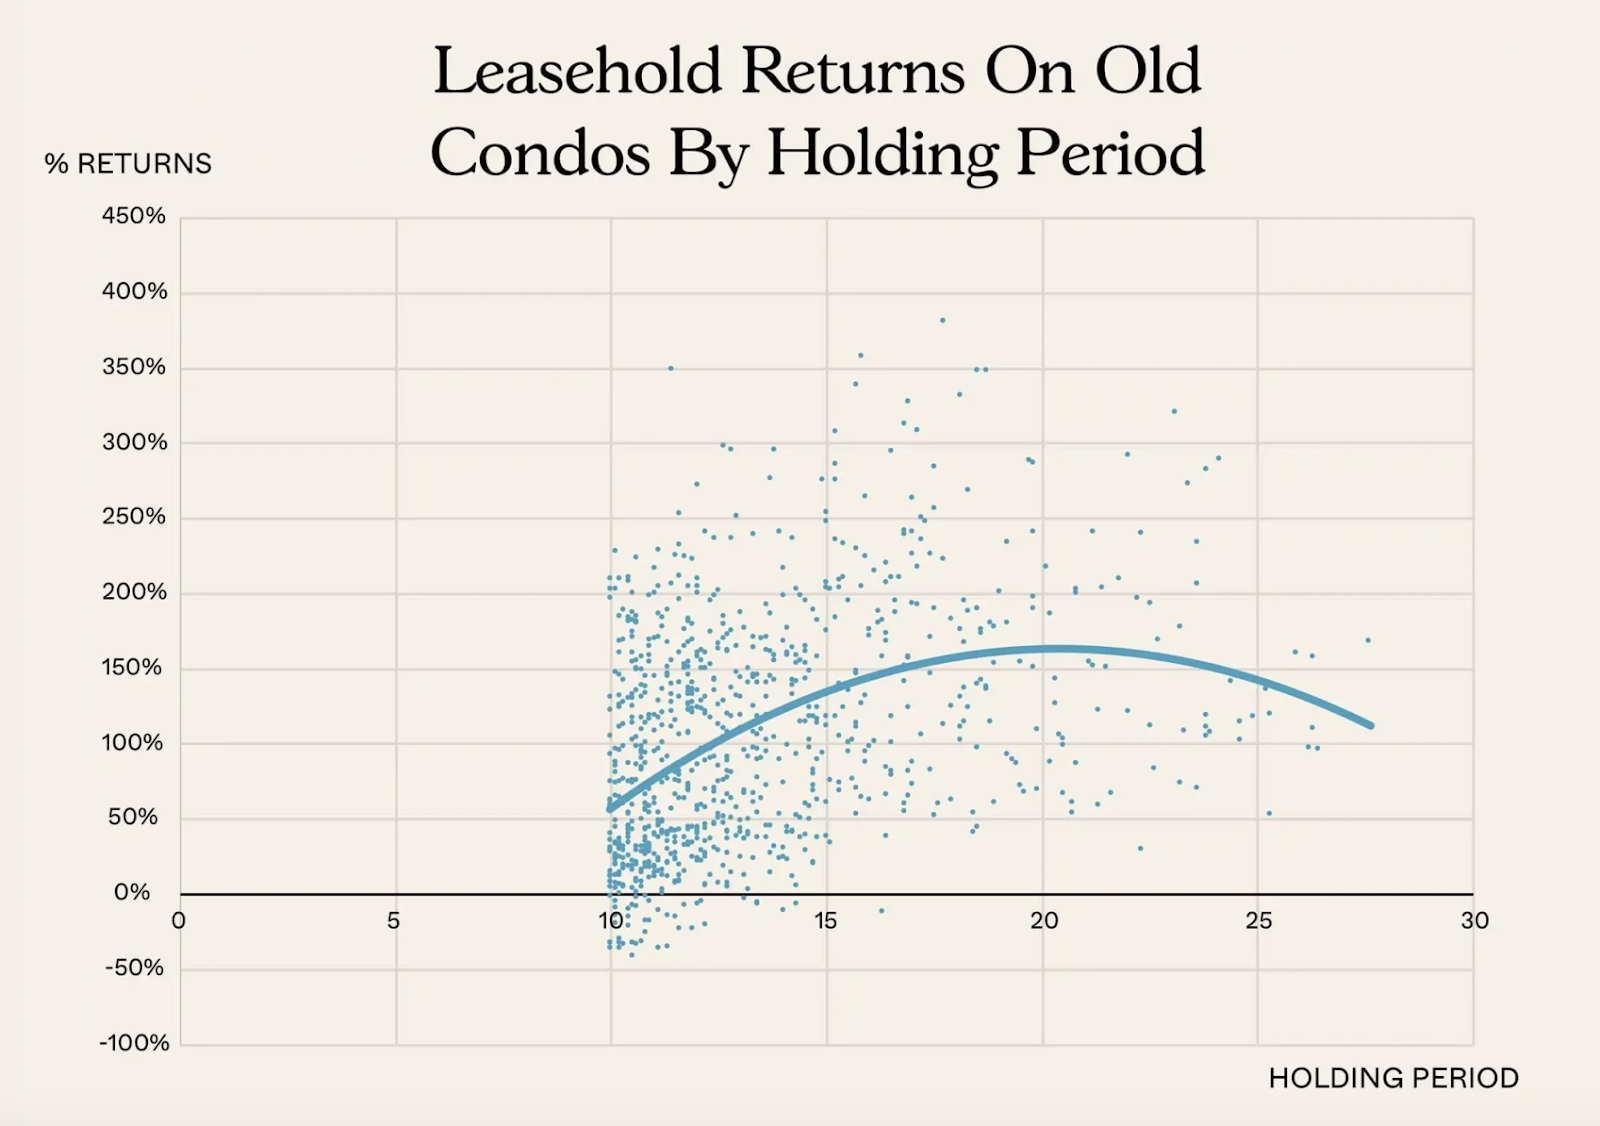
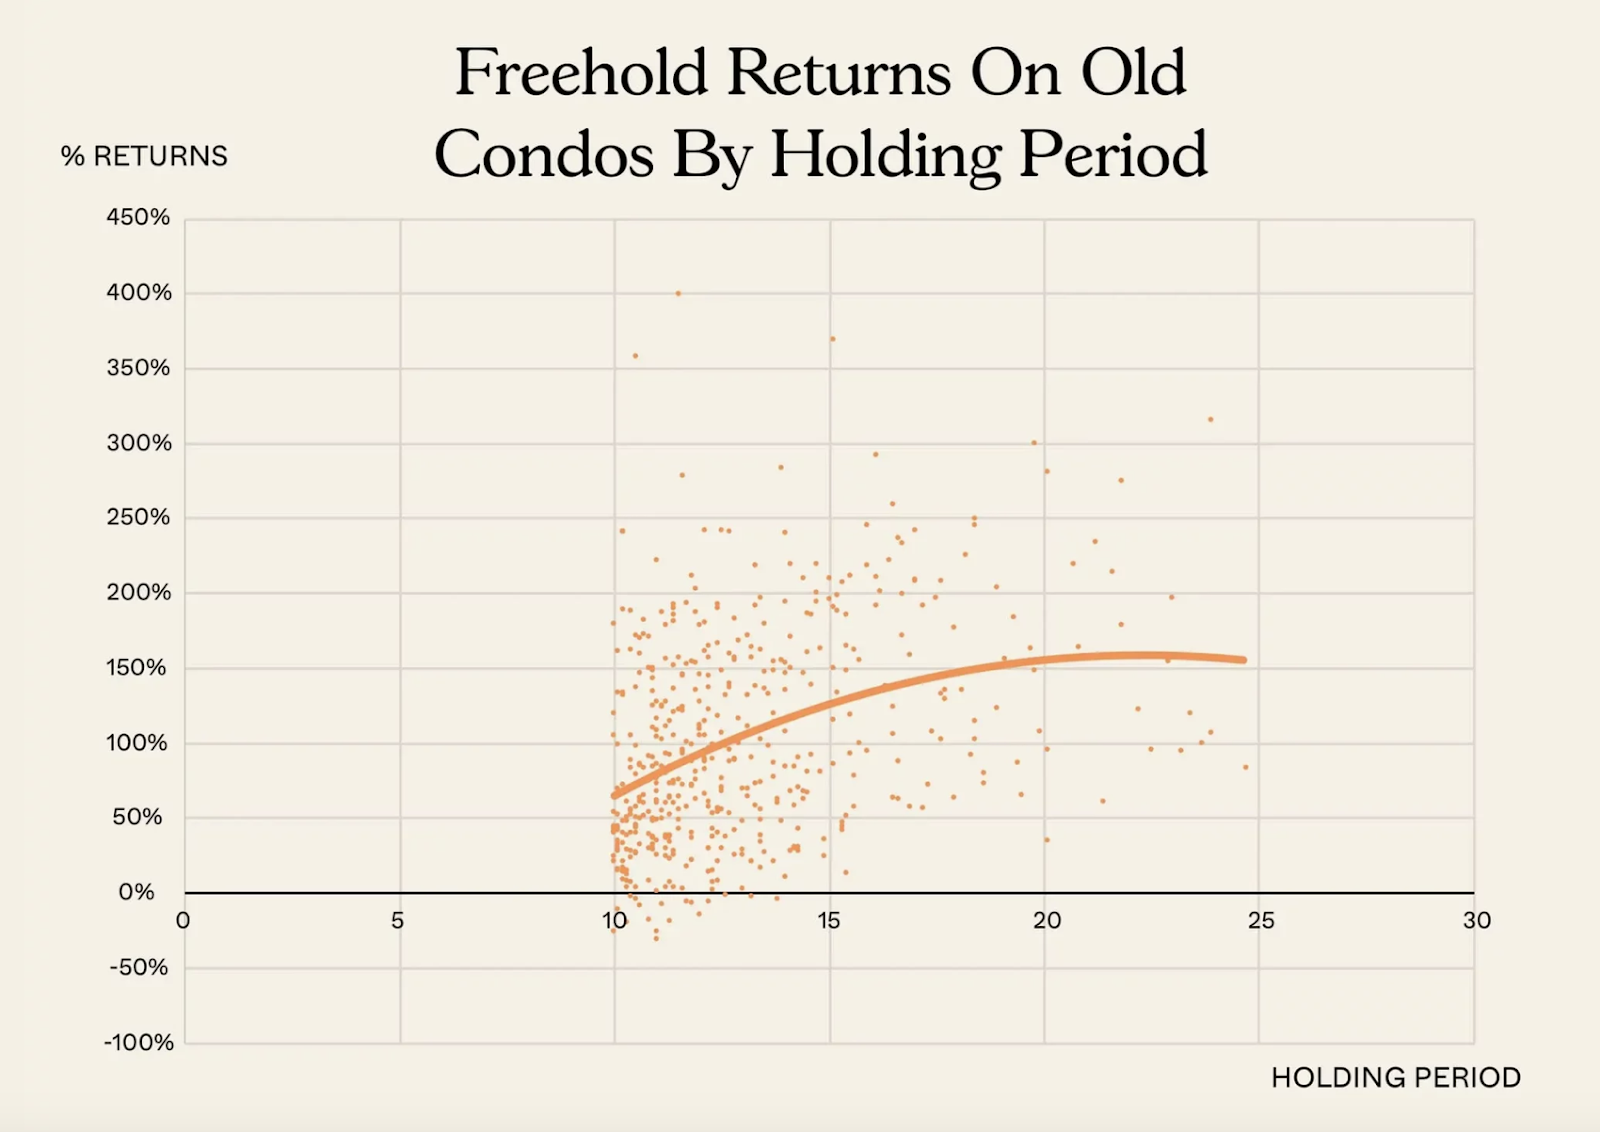
是否适合选择这一选项,取决于你的预期持有期。若持有期较短,考虑租赁产权可能更合理,因为其总体成本较低,且相较永久产权或有更好的增长表现。但若你倾向长期持有,这会是可行之选。
以 $2.8M 的预算来看,你在第 14 和 15 区会有众多选择。不过,需要留意的是,其中不少为小型精品项目。此外,永久产权项目的成交量较低,或需要一定等待时间。
若你以 $2.8M 购入一套永久产权单位,相关成本如下:
| 项目 | 金额 |
| 购买价格 | $2,800,000 |
| BSD | $109,600 |
| CPF + 现金 | $752,000 |
| 所需贷款 | $2,157,600 |
| 项目 | 金额 |
| BSD | $109,600 |
| 利息支出(假设利率 4%) | $723,787 |
| 物业税 | $78,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $954,187 |
假设该物业同样以每年 2.9% 增长:
| 时间段 | 物业总价值 | 收益 |
| 起点 | $2,800,000 | $0 |
| Year 1 | $2,881,200 | $81,200 |
| Year 2 | $2,964,755 | $164,755 |
| Year 3 | $3,050,733 | $250,733 |
| Year 4 | $3,139,204 | $339,204 |
| Year 5 | $3,230,241 | $430,241 |
| Year 6 | $3,323,918 | $523,918 |
| Year 7 | $3,420,311 | $620,311 |
| Year 8 | $3,519,500 | $719,500 |
| Year 9 | $3,621,566 | $821,566 |
| Year 10 | $3,726,591 | $926,591 |
若选择此路径的总亏损:$926,591 - $954,187 = -$27,596
你们应该如何选择?
我们再快速回顾一下各选项的潜在成本与收益:
| 选项 | 潜在成本 | 潜在收益(扣除成本后) | 持有物业套数 |
| 1. 购买一套转售租赁产权三卧室公寓,并等待其他投资机会 | $522,728 | $89,140 | 1 |
| 2. 购买一套转售租赁产权三卧室公寓,并另购一套 1 或 2 卧作投资 | $568,255 | $292,151 | 2 |
| 3. 共同购买一套 4 或 5 卧双钥匙单位,并出租单间 | $547,018 | $280,296 | 1 |
| 4. 共同购买第 14/15 区的永久产权三或四卧室 | $954,187 | -$27,596 | 1 |
在总结之前,我想指出,情景 1 的现金与 CPF 投入少于情景 2-4。这意味着,为更公平地比较,你还需把情景 2-4 中会用到的现金/CPF 按相同方式进行投资来对比。
差额为 $176,000($752,000 减去 $576,000)。因此,我假设该笔资金以每年 4% 回报进行投资。这个数值通常低于权益类资产可期的 7%,但鉴于此情景考虑日后为投资房攒首付,我会假设采用风险更低的债券等工具。这样,额外的投资收益如下:
| 期间 | 余额 |
| 1 | $176,000 |
| 2 | $183,040 |
| 3 | $190,362 |
| 4 | $197,976 |
| 5 | $205,895 |
| 6 | $214,131 |
| 7 | $222,696 |
| 8 | $231,604 |
| 9 | $240,868 |
| 10 | $250,503 |
| Gains | $74,503 |
10 年内多出的 $74,503 令总体收益达到 $163,643,但仍低于情景 2 与 3 的收益。
鉴于潜在收益不可预测,且高度依赖你所选择的具体项目,我们不妨聚焦于比较潜在成本。
除选项 4 外,其余三种方案的成本相差并不大。最终决定将取决于你的购置目标和持有期。
尽管选项 3 能带来租金收入,但从历史数据看,双钥匙单位的升值相对较慢,且未来转手可能更具挑战,因此并非最理想选择。
如果你计划长期持有(例如 20 至 30 年),选项 4 会更合适,因为永久产权的长期价格表现通常更稳健。但如前所述,短期内它未必最佳:更高的入场价意味着显著更高的成本,且并无保证其升值会优于租赁产权。
选项 1 提供了最大的灵活性与流动性,这对有 3 个学龄孩子和一位帮佣的家庭可能尤为重要。
不过,若你的重心更偏向房地产投资和租金收益,只有选项 2 能让你同时持有两套物业。
这有利于将自住房与投资房分开,同时为两者都保留潜在的资本增值空间。
租金收入也有助于抵消部分费用。若你更偏好居住在西部,不妨关注较新的转售 Executive Condominium(EC)单位,其价格更亲民,且西部新 EC 推出持续不断,或有助于支撑价格稳定。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments