


亲爱的 Stacked Homes,
感谢你们提供的宝贵信息。我想就我们的情况征求建议。
我们是一对40多岁中段的夫妇,有3个年幼的孩子。我们每月合计收入约27k,过去13年一直居住在靠近 Lakeside MRT 的一套转售5房式 HDB。我们也在2016年购买了 Botanique at Bartley 的一套2卧单位。
过去几年我们一直在考虑,是否应卖掉我们的 HDB,并在 Lakeside MRT 附近购买一套新的/转售的3-4卧公寓。不过,直到最近才有新盘,但价格非常高(考虑未来价格),尤其是4卧公寓。
- 选项1:继续住在 HDB,保留 Botanique 并继续出租。
- 选项2:两套都卖掉,购买一套新公寓
- 选项3:购买一套成本更低的转售公寓,并保留 Botanique。
我们倾向于选项3,但也担心若计划在6-10年退出,资本增值表现如何。
如果现在入场,哪一个公寓的资本增值潜力更佳——Caspian、Lakefront、Lakeshore、Lake Grande?
谢谢,
你好,
感谢你们与我们联系。
俗话说,“买房子最好的时间是昨天”。虽带几分玩笑,但确有几分道理。随着土地与建筑成本持续上升,新盘价格自然水涨船高。此外,HDB 与私宅之间的价格鸿沟不断扩大,使得从公共住房升级至私人住宅愈发困难,因此你们的两难处境完全可以理解。
在讨论你们考虑的路径之前,我们先看看你们现有房产的表现。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
现有房产表现
5房式 HDB
由于我们不清楚你们所居住的具体楼座,以下是距离 Lakeside MRT 站步行范围内部分5房式单位的最新成交记录。
| Date | Block | Level | Size (sqm) & unit type | Completion year | Price |
| Sep 2024 | 529 | 13 to 15 | 118.00 Improved | 1982 | $620,000 |
| Aug 2024 | 468 | 01 to 03 | 130.00 Improved | 1985 | $585,000 |
| Jun 2024 | 461 | 04 to 06 | 121.00 Improved | 1985 | $570,000 |
| May 2024 | 529 | 01 to 03 | 118.00 Improved | 1982 | $560,000 |
| May 2024 | 532 | 01 to 03 | 118.00 Improved | 1982 | $588,000 |
| May 2024 | 533 | 16 to 18 | 118.00 Improved | 1982 | $610,000 |
| May 2024 | 345 | 04 to 06 | 121.00 Improved | 1997 | $660,000 |
| May 2024 | 354 | 07 to 09 | 120.00 Improved | 1997 | $647,777 |
| Year | Jurong West 5房式 HDB | 全体5房式 HDB |
| 2013 | $409 | $445 |
| 2014 | $383 | $422 |
| 2015 | $367 | $405 |
| 2016 | $376 | $411 |
| 2017 | $367 | $419 |
| 2018 | $350 | $417 |
| 2019 | $354 | $415 |
| 2020 | $373 | $429 |
| 2021 | $410 | $480 |
| 2022 | $451 | $520 |
| 2023 | $475 | $543 |
| Average growth rate | 1.66% | 2.13% |
虽然 Jurong West 的5房式单位平均增长率低于全体 HDB 的整体增长率,但具体到不同小区簇,表现会有差异。
在最近的文章中,我们指出,就较旧房龄的项目而言,大户型(如4房与5房)在表现上优于3房。尽管老旧租赁产权房产会面临租约折旧的问题,但这些较大户型在市场上行期间仍然会有增长。尤其在过去十年里,老龄5房式单位的表现最为强劲。
| Flat Type | 5 ROOM | |
| Year | 1980 – 1990 | 2010 – 2020 |
| 2013 | $571,371 | $712,654 |
| 2014 | $547,093 | $827,600 |
| 2015 | $539,496 | $909,485 |
| 2016 | $548,537 | $833,561 |
| 2017 | $552,698 | $765,952 |
| 2018 | $532,676 | $745,114 |
| 2019 | $528,019 | $645,633 |
| 2020 | $530,707 | $631,037 |
| 2021 | $592,566 | $689,930 |
| 2022 | $643,078 | $740,113 |
| 2023 | $676,126 | $773,757 |
| 2024 | $699,885 | $805,123 |
| ROI (13 – 24) | 1.9% | 1.1% |
| ROI (13 – 19) | -1.3% | -1.6% |
| ROI (19 – 24) | 5.8% | 4.5% |
除了 Jurong Lake District 的持续转型外,你们的组屋距离 Rulang Primary School 很可能在1km 内,这所学校是西部最知名的小学之一,有助于支撑你们单位的需求。
Botanique @ Bartley
以下是 Botanique @ Bartley 近期部分2卧单位的成交:
| Date | Size (sqft) | PSF | Price | Address |
| Jul 2024 | 753 | $1,964 | $1,480,000 | 221 Upper Paya Lebar Road #09 |
| Jun 2024 | 732 | $2,029 | $1,485,000 | 237 Upper Paya Lebar Road #10 |
| Jun 2024 | 657 | $1,934 | $1,270,000 | 233 Upper Paya Lebar Road #14 |
| Jun 2024 | 732 | $1,981 | $1,450,000 | 229 Upper Paya Lebar Road #08 |
| Jun 2024 | 753 | $1,940 | $1,462,000 | 221 Upper Paya Lebar Road #11 |
| Jun 2024 | 732 | $2,029 | $1,485,000 | 227 Upper Paya Lebar Road #08 |
| May 2024 | 861 | $1,951 | $1,680,000 | 221 Upper Paya Lebar Road #17 |
| May 2024 | 743 | $2,006 | $1,490,000 | 221 Upper Paya Lebar Road #12 |
| May 2024 | 732 | $1,947 | $1,425,000 | 231 Upper Paya Lebar Road #10 |
由于该项目首笔转售成交仅在2020年达成,我们仅有过去4年的转售数据可作参考。
| Year | Botanique @ Bartley | D19 99y 非有地 | 全岛 99y 非有地 |
| 2020 | $1,484 | $1,027 | $1,173 |
| 2021 | $1,564 | $1,107 | $1,207 |
| 2022 | $1,667 | $1,258 | $1,337 |
| 2023 | $1,807 | $1,373 | $1,463 |
| Average growth rate | 6.79% | 10.19% | 7.70% |
过去四年里,虽然该项目有不错的升值,但与 D19 及全岛其他项目相比仍略有落后。鉴于你们在2016年以新盘购入,我们也一并检视自那时起至今的增速。
| Year | Botanique @ Bartley |
| 2016 | $1,301 |
| 2017 | $1,297 |
| 2018 | $1,355 |
| 2019 | $1,493 |
| 2020 | $1,489 |
| 2021 | $1,564 |
| 2022 | $1,667 |
| 2023 | $1,807 |
| Average growth rate | 4.87% |
2018、2019 及部分2020年的成交以转售前转手(sub-sale)为主。多数增幅发生在转手与转售期,而非最初开盘阶段(开发商常采用逐步提升 psf 的定价策略)。这显示该项目在二级市场具备健康的需求。
我们也来看看该项目相较周边项目的表现。
| Project | Number of units | Completion year | Tenure |
| Botanique @ Bartley | 797 | 2019 | 99 years |
| Bartley Ridge | 868 | 2016 | 99 years |
| Bartley Residences | 702 | 2015 | 99 years |
| Year | Botanique @ Bartley | Bartley Ridge | Bartley Residences |
| 2020 | $1,484 | $1,411 | $1,337 |
| 2021 | $1,564 | $1,470 | $1,369 |
| 2022 | $1,667 | $1,583 | $1,502 |
| 2023 | $1,807 | $1,742 | $1,661 |
| Average growth rate | 6.79% | 7.30% | 7.56% |
尽管 Botanique @ Bartley 在过去4年的表现略落后于另外两个项目,但差距并不大。鉴于它是该片区中最新的项目,且平均 psf 最高,其他项目有更多追赶空间。
附近有一个新盘 Bartley Vue,预计在2026年取得 TOP。与上述3个项目一样,它是99年租赁公寓,共115户。Bartley Vue 的平均成交 psf 为 $1,966。
Bartley 区属较小的住宅区,URA 总体规划显示,MRT 站附近并无其他可供开发的地块。这意味着有意入驻该区域的买家主要只能在现有项目中选择,有助于维持需求并支撑价格。
接下来,我们来回顾你们正在考虑的各项路径所涉及的成本。
可能的路径
维持现状
由于我们没有你们完整的财务细节,以下假设将用于我们的测算:
- 2016年 Botanique @ Bartley 2卧单位的平均购买价为 $862,698。我们将以此作为你们的购买价,并假设80%贷款、利率3.5%。
- 假设你们现在均为45岁,则购入 Botanique @ Bartley 时为37岁,最高贷款年限为28年。
- 你们目前的未偿还贷款余额估计为 $556,092,剩余贷款年限20年。
- 过去10年,HDB 价格年均增长约2.3%。基于该增速及过去6个月 Lakeside MRT 附近5房式单位的平均价值 $609,333,推算你们13年前购入价格约 $453,390。我们假设当时以3.5%利率、25年年限、80%贷款购入。
- 你们目前该组屋的未偿还贷款估计为 $213,261,剩余贷款年限12年。
- 过去3个月 Botanique @ Bartley 2卧单位的平均月租为 $3,718,我们将以此作为租金估算。
为便于计算,我们将使用10年的时间框架。
持有 HDB 的成本
| 利息支出(假设利率4%,剩余年限12年) | $53,796 |
| 镇理会服务与保养费(假设 $90/月) | $10,800 |
| 房产税 | $4,060 |
| 总成本 | $68,656 |
持有 Botanique @ Bartley 的收益
| 利息支出(假设利率4%,剩余年限20年) | $181,121 |
| 管理费(假设 $250/月) | $30,000 |
| 房产税 | $65,230 |
| 租金收入 | $446,160 |
| 中介费(假设每2年支付一次) | $20,265 |
| 总收益 | $149,544 |
若走此路径的总收益:$149,544 - $68,656 = $80,888
两套都卖掉并购买一套新公寓
同样由于我们没有你们的精确数据,我们将继续使用前述未偿还贷款金额,来估算你们可能的销售净得与可负担能力。
出售 HDB
作为售出价格,我们采用过去6个月 Lakeside MRT 周边5房式单位的平均成交价。
| 售出价格 | $609,333 |
| 未偿还贷款 | $213,261 |
| 销售净得(CPF + 现金) | $396,072 |
出售 Botanique @ Bartley
在此,我们采用过去6个月内2卧单位的平均成交价作为售出价格。
| 售出价格 | $1,432,654 |
| 未偿还贷款 | $556,092 |
| 销售净得(CPF + 现金) | $876,562 |
综合负担能力
| 基于年龄45岁、月收入合计 $27K、利率4.8% 的最高贷款额 | $2,288,286 |
| CPF + 现金 | $1,272,634 |
| 总计(贷款 + CPF + 现金) | $3,560,920 |
| 按 $3,560,920 计算的 BSD | $153,255 |
| 估算可负担价格 | $3,407,665 |
就 Lakeside 区最新开盘的Sora 而言,目前最实惠的3卧单位(936 s qft)定价约 $2.05M,处于你们的预算范围内。至于4卧单位,开发商仅应询报价,但根据近期成交估算约 $3.3M。虽在预算之内,但需要你们最大化贷款并动用所有可用资金。
由于你们计划出售两套房以资助新购,因此需要安排过渡性居所;该项目预计在2028年取得 TOP,尚有4年,这段期间你们将承担可观的租金开销。
另一种方式是先出售 Botanique @ Bartley,并用所得资金来购置新盘。在等待新项目建成期间,你们可继续居住在 HDB,并在新项目 TOP 后6个月内出售 HDB。
但这会影响两点:其一,你们将因购买第二套房产而使 LTV 比例降至45%;其二,新盘须支付 ABSD,不过若该物业作为婚姻名下房产(需以你们两人的名义购买),并于项目取得 TOP 后6个月内卖掉 HDB,可申请退税。
话虽如此,在第二种方式下,由于 LTV 下调与需先付 ABSD,可能需要额外以 CPF 或现金补足。假设你们购买一套3卧单位,所需资金如下:
| 购买价 | $2,050,000 |
| BSD | $72,100 |
| ABSD | $410,000 |
| 最高贷款(45% LTV) | $922,500 |
| 所需资金 | $1,609,600 |
以 Botanique @ Bartley 售房净得 $876,562 计算,你们仍需额外补足 $733,038,金额不小。
我们改为假设你们两套都卖出,并租住4年。
| 购买价 | $2,050,000 |
| BSD | $72,100 |
| CPF + 现金 | $1,272,634 |
| 所需贷款 | $849,466 |
根据 HDB Q2 租赁统计,Jurong West 5房式单位的月租中位数为 $3,500。我们将以此作为租金。
| BSD | $72,100 |
| 利息支出(假设利率4%,年限20年) | $276,675 |
| 管理费(假设 $350/月) | $25,200 |
| 房产税 | $23,340 |
| 租金支出 | $168,000 |
| 总成本 | $565,315 |
*鉴于为新盘,管理费与房产税仅在取得 TOP 后开始缴纳
购买一套更实惠的转售公寓并保留 Botanique @ Bartley
在你们筛选的4个公寓中,The Lakeshore 过去6个月的3卧单位平均成交价最低,为 $1,654,265。我们以此作为购买价。若 Botanique @ Bartley 以你们两人联名持有,则需缴纳 ABSD,且 LTV 比例将被下调。
| 购买价 | $1,654,265 |
| BSD | $52,313 |
| ABSD | $330,853 |
| 最高贷款(45% LTV) | $744,419 |
| 所需资金 | $1,293,012 |
如果 Botanique @ Bartley 为你们联名持有,该选项可能不可行,因为需要的自有资金较为庞大。即使计入 HDB 的销售净得,你们仍需近 $900,000 的补足。
但若 Botanique @ Bartley 仅由你们其中一人持有,该路径或可行,取决于个人可贷额度。
| 购买价 | $1,654,265 |
| BSD | $52,313 |
| CPF + 现金 | $396,072 |
| 所需贷款 | $1,310,506 |
在45岁、利率为4.8%的情况下,购买此物业的一方需至少 $16,000 的月收入,方可获得上述贷款额。为计算方便,我们在此假设条件满足。
购买并持有 The Lakeshore 一套单位的成本
| BSD | $52,313 |
| 利息支出(假设利率4%,年限20年) | $426,837 |
| 管理费(假设 $350/月) | $42,000 |
| 房产税 | $24,430 |
| 总成本 | $545,580 |
若走此路径的总成本:$545,580 - $149,544 = $396,036
接下来看看你们筛选的4个项目的表现。
入围公寓的表现
| Project | Number of units | Completion year | Average 3-bedroom price (last 6 months) |
| Lake Grande | 710 | 2019 | $1,750,000 (Just one transaction) |
| The Lakefront Residences | 629 | 2014 | $1,717,700 |
| Caspian | 712 | 2012 | $1,724,000 |
| The Lakeshore | 848 | 2008 | $1,654,265 |
| Year | Lake Grande | The Lakefront Residences | Caspian | The Lakeshore | D22 99y 非有地 | 全岛 99y 非有地 |
| 2013 | $1,145 | $1,158 | $955 | $1,057 | ||
| 2014 | $1,131 | $1,067 | $921 | $1,029 | ||
| 2015 | $1,291 | $1,045 | $1,085 | $898 | $1,033 | |
| 2016 | $1,279 | $1,053 | $1,045 | $893 | $1,129 | |
| 2017 | $1,234 | $1,059 | $1,028 | $892 | $1,115 | |
| 2018 | $1,304 | $1,116 | $1,074 | $1,052 | $1,153 | |
| 2019 | $1,314 | $1,076 | $1,061 | $1,014 | $1,178 | |
| 2020 | $1,505 | $1,323 | $1,123 | $1,008 | $992 | $1,173 |
| 2021 | $1,559 | $1,315 | $1,168 | $1,073 | $1,136 | $1,207 |
| 2022 | $1,627 | $1,385 | $1,259 | $1,191 | $1,243 | $1,337 |
| 2023 | $1,729 | $1,548 | $1,410 | $1,350 | $1,316 | $1,463 |
| Average (2020-2023) | 4.74% | 5.50% | 7.93% | 10.27% | 9.94% | 7.70% |
| Average (2015-2023) | - | 2.40% | 3.91% | 2.97% | 5.16% | 4.54% |
| Average (2013-2023) | - | - | 2.25% | 1.76% | 3.52% | 3.40% |
从上表可见,四个项目的3卧单位整体价格差距并不大。即使 The Lakeshore 比 Lake Grande 年长十余年,价差也仅约 $100,000。但若比较平均 psf,则差异较为明显,说明像 The Lakeshore 这样的老项目户型面积更大,居住舒适度或更佳。
过去数年疫情造成了独特的市场环境,带动较大户型(包括较旧房龄的单位)出现显著涨幅。2020-2023 年间,老项目的升值速度高于新项目,原因很可能在于它们提供更大的居住空间且定价带更亲民。
尽管在2013年多轮降温措施推出后,房价整体回调,但数据可见 The Lakefront Residences(较 Caspian 与 The Lakeshore 更新)复苏速度更快。
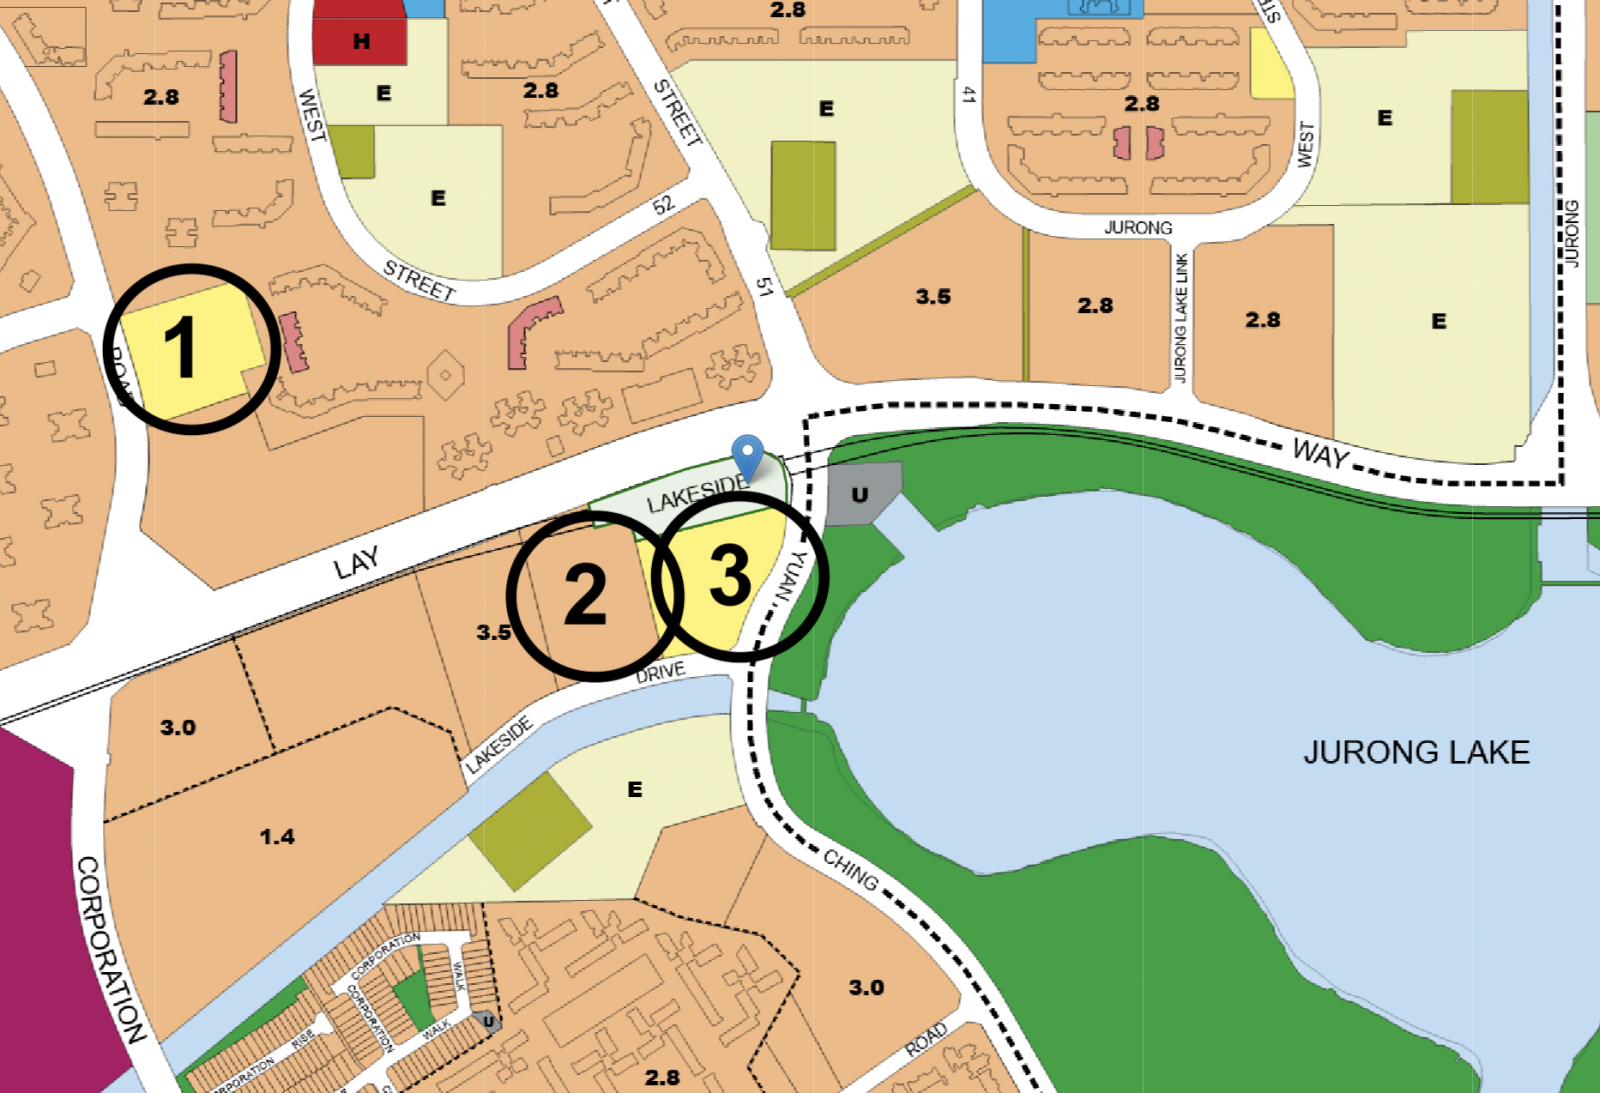
URA 总体规划显示,MRT 站附近可供开发的地块有限,其中仅一块划为住宅用地,另外两块为保留地,未来用途尚未确定。
你们该怎么做?
我们快速总结一下你们正在考虑的3条路径。
| 潜在路径 | 持有房产数量 | 10年内发生的成本 |
| 维持现状 | 1 套 HDB,1 套公寓 | $80,888 |
| 两套都卖掉并购买一套新公寓 | 1 套公寓 | $565,315 |
| 购买一套更实惠的转售公寓并保留 Botanique @ Bartley | 2 套公寓 | $396,036 |
对选项3需注意,若 Botanique @ Bartley 为联名持有,除非可以进行“脱钩”,否则可能不可行。购买第二套房产所需支付的高额 ABSD 与降低的 LTV,将需要以大量 CPF 或现金来补足,若 Botanique @ Bartley 为联名持有尤甚。
或者,你们也可考虑卖掉两套房,再分别各买一套。由于我们不清楚你们各自的收入情况,暂难判断其可行性。
在三条路径中,选项1与3都能让你们同时持有两套房产,进而将自住与投资分离。这种方式能带来分散配置、更高灵活度,以及可用于抵消部分支出的被动租金收入。此外,HDB 或较旧转售公寓的居住空间往往较为宽敞,相比之下新项目的单位通常更小。因此,选项1与3可能更为合适。
两者之间,对维持现状而言,发生的成本更低,但也意味着可能错过利用两处房产优化获利的机会。鉴于你们目前仍在40多岁,依然具备较好的按揭杠杆空间。
当自住与投资分离后,自住房的升值速度或不再那么关键。你们可以更侧重选择更符合家庭需求、居住舒适度更高的空间。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments