

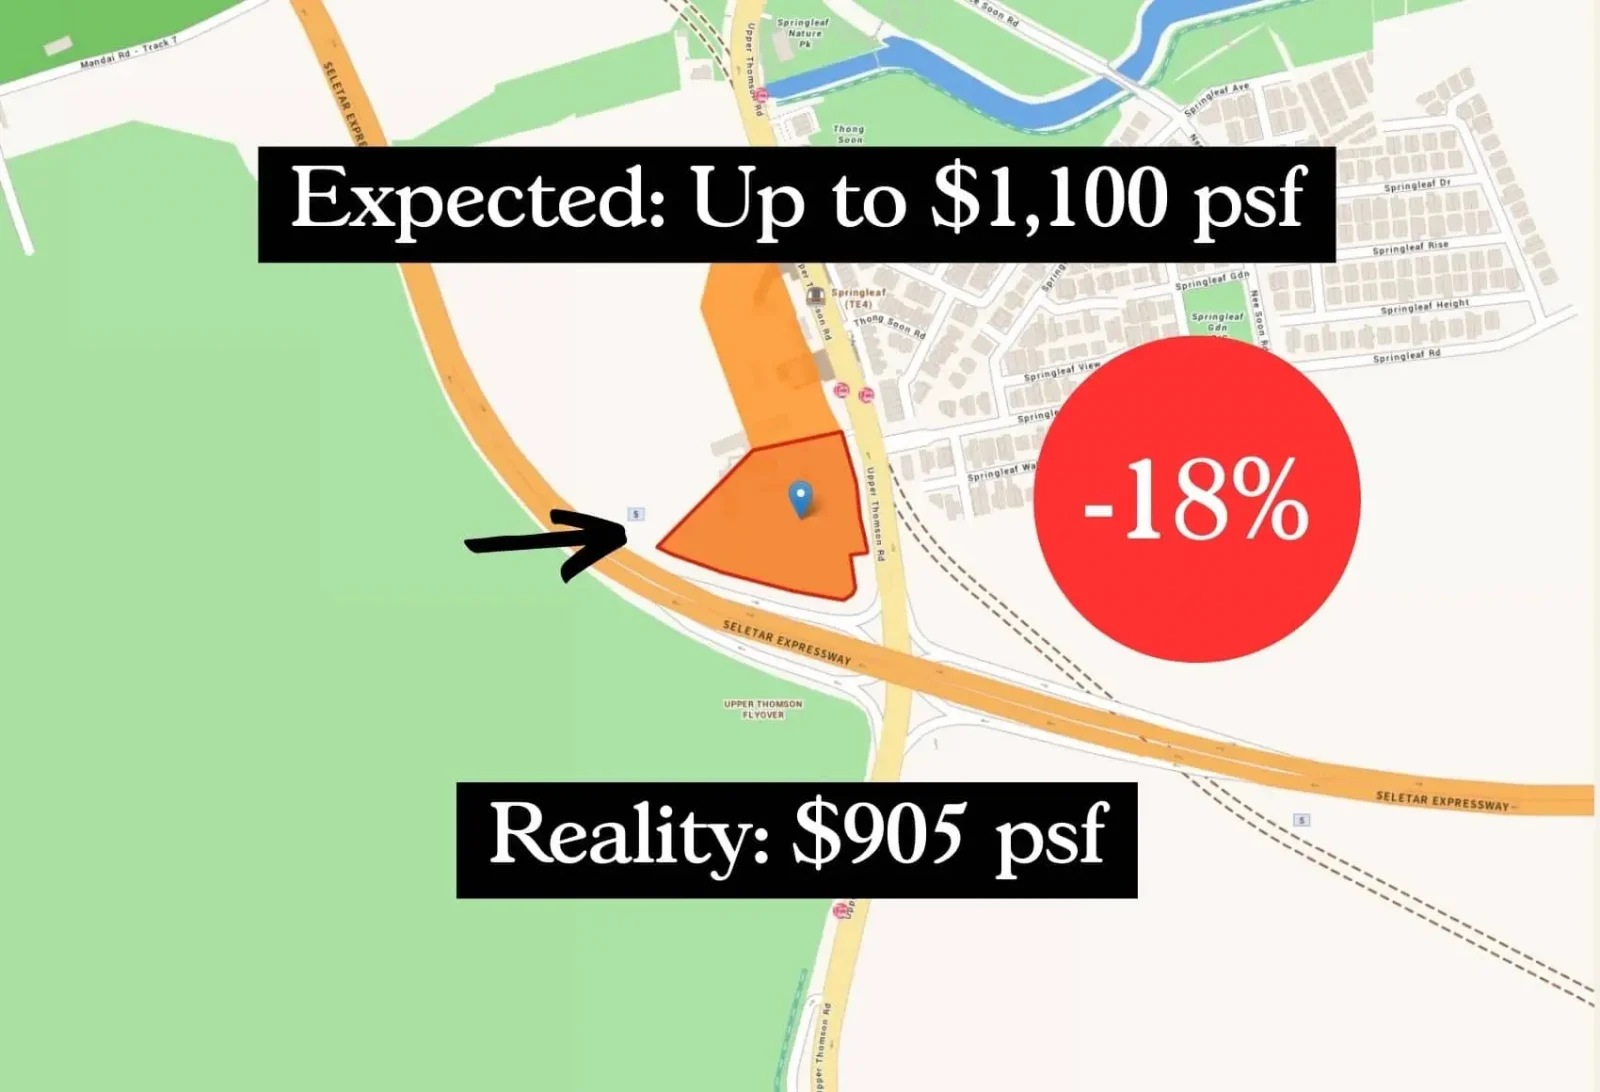
我想现在我们可以确定,Marina Gardens Crescent 的被拒投标并非孤立事件。
我指的是针对一个核心黄金地段地块所作出的那份孤零零的投标,因报价过低而被拒绝。为了进一步印证这并非偶然,我们现在在 River Valley 和 Upper Thomson 也看到了类似疲弱的出价。
GuocoLand 和 Hong Leong 是位于 Upper Thomson Road、靠近 Springleaf MRT station 的一块地皮的唯一投标者,出价为 $779.6 million(约 $904.60 psf)。这远低于约 $1,000 至 $1,100 psf 的预测。我也在想,除了开发商日益增长的担忧外,像 Lentoria(开盘时仅售出 19 per cent)这样的项目的销量或许也有影响。鉴于 GuocoLand 已在该区域占据强势主导地位,这并不令人意外。
与此同时,CDL 和 Mitsui Fudosan 也是沿 Zion Road 一块地皮的唯一投标者,报价 $1.1 billion(这是一个非常大的地块,预计可建约 1,000 套住宅)。折合约 $1,202 psf,同样低于 $1,300 至 $1,700 psf 的预测。
加上投标数量偏少,我们可以看到开发商整体在收缩——尤其是在 River Valley 和 Marina Bay 等高关注度地段。最显著的因素是近期的降温措施,将外国买家的 ABSD 提高至 60 per cent;与 OCR 相比,核心高端区域的物业对这一买方群体的依赖度要高得多。
当然,除此之外还有其他因素;问题涵盖更高的建造成本(自去年以来,我们一直是建筑成本第四昂贵的国家)、源于高利率环境的融资约束,以及更广泛的全球性不确定性。但在这些因素之上叠加降温措施后,CCR 可以说受创最深。
此外,River Valley Green 还有其他在体量上更“合胃口”的即将推出地块,而新的 GFA harmonisation 规则(更多解读见这里)也可能促成了这次较低的出价。
考虑到 2017 年,Jiak Kim Street 的 GLS 地块(现为 Riviere)曾有 9 家竞标、出价高达 $1,733 psf ppr,如今的冷清也显得颇为反常。也许 Riviere 表现不尽如人意起到了某种“劝退”作用——开发商在 2020 年不得不通过折价来去化,最终均价为 $2,819 psf,显然与他们最初拿地时的设想相去甚远。毕竟,项目开盘时的初始价格接近 $3,000 psf。
所有这一切让我不禁思考:为何要在此时推出这些地块?
我相信政府自有其考量;但在像 River Valley 这样的区域挂牌放地,大概很难吸引到很高的出价。在开发商兴趣寥寥之际,这似乎有些浪费。况且,这也不太可能带来更便宜的住房机会(即便地价更低,在这些核心地段,普通新加坡人也不太可能考虑购买)。
更不巧的是,这恰逢像 Orchard 等黄金地段正尝试自我“重塑(?)”“更新(?)”。
如今我们追求的是更均衡的社区形态,集活动空间、游憩空间等于一体,而不是沿用“Orchard 只是购物区”“City Hall 只是银行办公区”这类过时观念。我认为,在这种“再平衡”过程中,CCR 的推进最为迟缓;相比之下,其 OCR 对应的 Jurong,或 RCR 等价区域的 Beach Road 与 Paya Lebar,进展更为明显。
如果开发商能推出更多新的综合体项目(而 Marina 是一个 white site,含义见这里),这或有助于加速区域的转型。可以肯定的是,River Valley 需要比“有钱人住的地方”更具特色的定位。
鉴于 CCR 物业的特性,通常总价高、去化更慢,也许我们应考虑给予开发商其他层面的便利:未必要更低的地价,但可考虑相比通常的 five-year ABSD 时限给予更长的期限。这将为寻找本地买家提供更充裕的时间,并通过降低相关风险来重新吸引开发商兴趣。仅限 CCR 如此。
与此同时,其他房产新闻…
- 为好景观多付钱总是明智之举吗?自住业主或许早已不以为然地表示“也就那样”,但如果你以投资为目标,不妨换个角度思考。
- 哇,那挑高的天花板之上,可能就只有维护成本更高了。但也不总是如此,如果你善于利用这样的双层挑高户型。
- 新盘大幅折价:看看这两者的对比,获取一些启示。
- 距离你上次买房已经有一段时间了吗?这里有一些你将会在开发风格上看到的变化。
每周销售汇总(25 March - 31 March)
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
新盘最贵成交 Top 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| KLIMT CAIRNHILL | $5,480,000 | 1432 | $3,828 | FH |
| WATTEN HOUSE | $4,996,000 | 1539 | $3,246 | FH |
| MIDTOWN MODERN | $4,808,000 | 1808 | $2,659 | 99 yrs (2019) |
| GRAND DUNMAN | $3,712,000 | 1432 | $2,593 | 99 yrs |
| PINETREE HILL | $3,690,000 | 1464 | $2,521 | 99 yrs |
新盘最低价成交 Top 5(按项目)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| NORTH GAIA | $1,183,000 | 969 | $1,221 | 99 yrs (2021) |
| THE LAKEGARDEN RESIDENCES | $1,188,600 | 527 | $2,254 | 99 yrs |
| THE ARDEN | $1,239,000 | 657 | $1,887 | 99 yrs |
| HILLHAVEN | $1,381,420 | 678 | $2,037 | 99 yrs (2023) |
| LUMINA GRAND | $1,390,000 | 936 | $1,484 | 99 yrs (2022) |
转售最贵 Top 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| AALTO | $4,900,000 | 1959 | $2,501 | FH |
| PANDAN VALLEY | $4,625,000 | 4381 | $1,056 | FH |
| CUSCADEN RESERVE | $3,709,000 | 1163 | $3,191 | 99 yrs (2018) |
| DUCHESS CREST | $3,660,000 | 2088 | $1,753 | 99 yrs (1995) |
| ONE DRAYCOTT | $3,400,000 | 1346 | $2,527 | FH |
转售最低价 Top 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| SUITES AT ORCHARD | $2,035,000 | 1378 | $1,477 | 99 yrs (2007) |
| EON SHENTON | $1,838,000 | 753 | $2,439 | 99 yrs (2011) |
| 76 SHENTON | $1,820,000 | 969 | $1,879 | 99 yrs (2007) |
| V ON SHENTON | $948,000 | 474 | $2,002 | 99 yrs (2011) |
| ROBIN RESIDENCES | $979,000 | 409 | $2,393 | FH |
涨幅最大 Top 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| PANDAN VALLEY | $4,625,000 | 4381 | $1,056 | $2,325,000 | 15 年 |
| THE TRUMPS | $2,428,000 | 1432 | $1,696 | $1,632,733 | 17 年 |
| COTE D'AZUR | $2,550,000 | 1270 | $2,008 | $1,600,000 | 17 年 |
| DUCHESS CREST | $3,660,000 | 2088 | $1,753 | $1,551,120 | 14 年 |
| AALTO | $4,900,000 | 1959 | $2,501 | $1,471,700 | 13 年 |
跌幅最大 Top 5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| SUITES AT ORCHARD | $2,035,000 | 1378 | $1,477 | -$505,000 | 12 年 |
| EON SHENTON | $1,838,000 | 753 | $2,439 | -$142,000 | 11 年 |
| 76 SHENTON | $1,820,000 | 969 | $1,879 | -$95,200 | 14 年 |
| V ON SHENTON | $948,000 | 474 | $2,002 | -$85,000 | 12 年 |
| ROBIN RESIDENCES | $979,000 | 409 | $2,393 | -$39,000 | 8 年 |
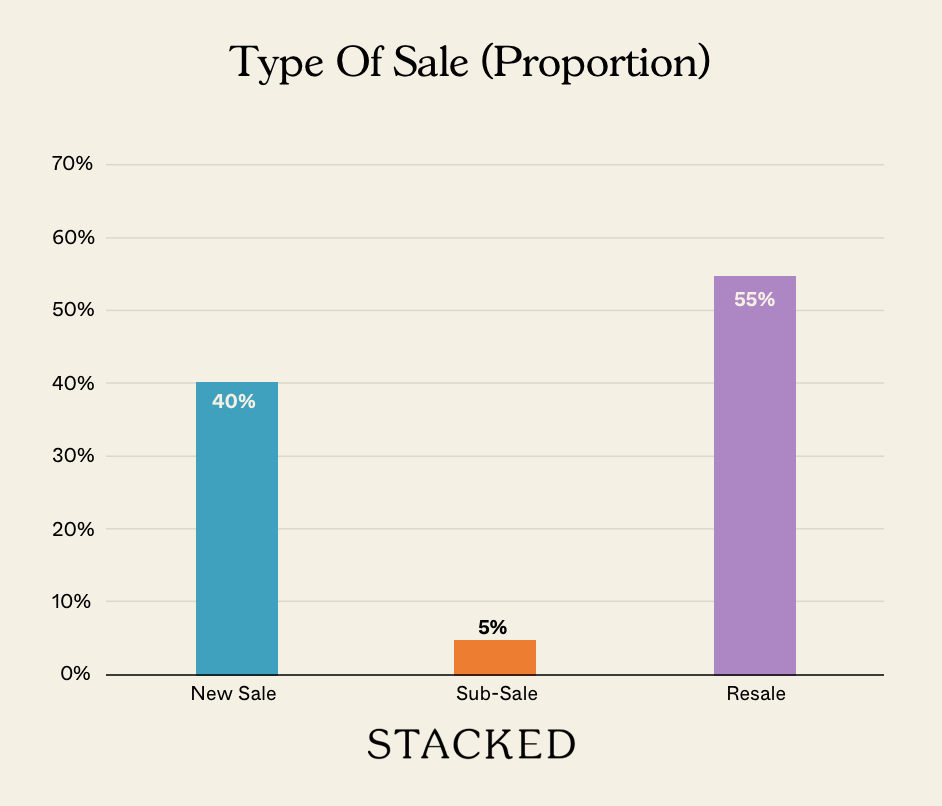
交易分布
想了解更多新加坡房地产市场资讯,请关注 Stacked。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments