


很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
很快请留意有关“私人住宅交易激增”的新闻报道。
每个季度,本地媒体都会发布一则关于私人住宅交易的报道;往往渲染成交量有多高或多低,却完全忽略新盘数量。在此背景下,我预计本季度又会出现一则“OMG 私人物业市场要疯狂了”的报道。原因是:11月将有6个新盘齐发。简单梳理如下:D21 的 Nava Grove、D1 的 Union Square Residences、D9 的 The Collective @ Mount Sophia、D24 的 Novo Place,以及可能最受期待的2个项目——D19 的 Chuan Park 与 D15 的 Emerald of Katong。另外,如果你还没听说,据报仅是进入 Chuan Park 的示范单位就出现了长达 2 小时的排队——这源于其大型项目身份、遇上公众假期、又是率先开盘的综合因素。
或许这波抢购只是为了避开农历新年期间——那时市场会进入类似熊市般的“冬眠”状态。但从时机来看也恰到好处,因为在万圣节你很难见到比这些更“吓人”的价格(当然,这是对有一段时间没看房的人而言)。
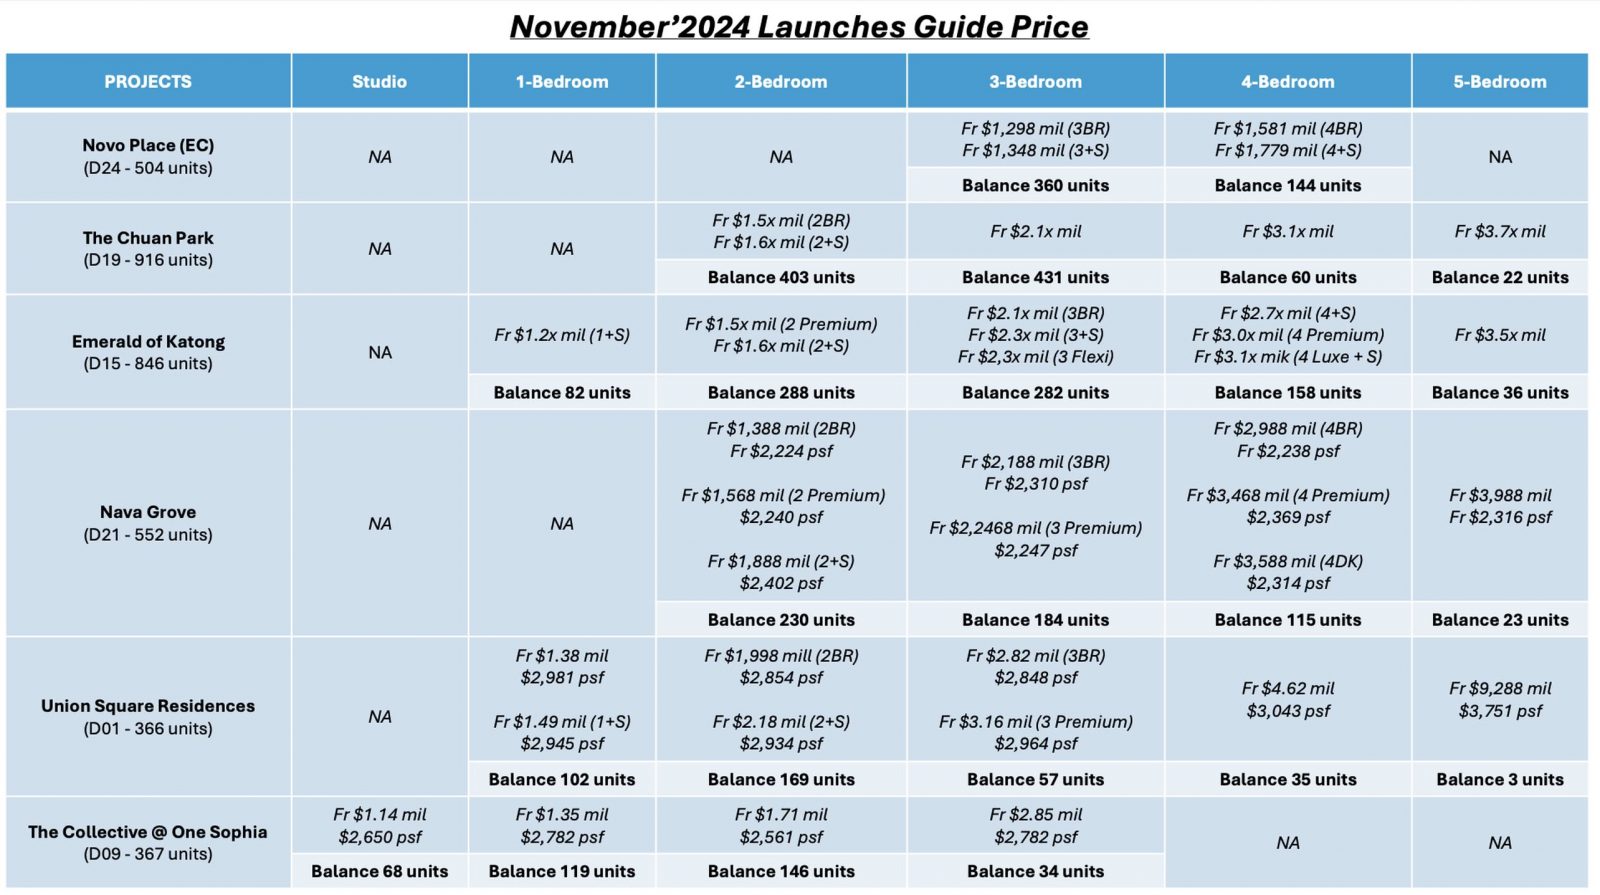
对于2024年才进入房市的新手,或是5年前就规划升级的人,建议先坐稳。你会发现,除新 EC(Novo Place)外,已几乎见不到总价低于 $2.1 million 的家庭型三房了;你能找到的“最低门槛”,是 Emerald of Katong 的基础三房;而我预计这些户型会很快被抢购一空。
无论如何,开盘周末后的最终销售数据会很有看头。一次性同时推出 6 个项目是否是好策略,实在难说(如果开发商能自主安排,我高度怀疑他们会选择这样的局面)。但若从积极面看,由此带来的热度,或许能为一些原本不那么出名的新盘引来更多关注。
鉴于“类似抽签”的排号机制,想要拿到好单位,代理很可能会建议买家同时为多个项目递交支票——看看哪一个能“中”。
我也认为会出现一种有趣的现象:更富裕的私宅买家向边缘移动,而 HDB 买家则向核心回归
受私人住宅价格、租赁市场走软,以及针对外籍人士的 ABSD 上调影响,私宅买家很可能会向城市边缘游移。我们可能会看到从 CCR 往 RCR 与 OCR 外溢的趋势。
相反地,“百万组屋”的数量还在上升。也许有些升级族如今会认为,位于核心地段的年龄较大的组屋,比总价 $2.1 million+ 的边缘区公寓更为务实。还有 Prime 住房计划,可能会让部分幸运的 BTO 买家更靠近市中心居住。
所以若出现一种反常状况也不奇怪:公寓买家逐步外移至边缘区域,而 HDB 买家则重新占据更多市区或市区边缘地带。
这并非坏事,我也希望新的 prime 住房能增加 租赁住房或 2 房式组屋的配额,让更多低收入居民能够住在更靠近市中心的地段。市中心对他们的工作需求更高。以 CBD 或 Orchard 为例,相较于盛港边缘地带,那里对清洁、服务等岗位的需求更大。作为核心地带,也意味着有机会获得更高收入(尽管这可能需要政府层面的介入)。这对当地商户有利,也有利于能在附近居住的从业者。
这是一种颇具讽刺意味的现象——并非新加坡独有——越需要住在市中心附近的人,往往越负担不起在那里居住。
与此同时,其他房地产新闻……
- 新的 GFA 统一规则对买家非常有利;但若以每平方英尺价格做横向比较,它也可能严重扭曲你的认知。对于当下的买家来说,这一点非常重要。
- 一套五房住宅为家庭规划而设计,其中一些巧思即便小户型也能“借鉴”。
- Novo Place 是 Tengah 的首个 EC。如果你相信先发优势,这个项目可谓典型代表。
- 如今还有总价低于 $1 million 的三房公寓吗?坦白说,很少。但二手市场仍有一些$970,000 或以下的选择。
每周销售盘点(10月21日 - 10月27日)
新房项目成交价最高前5(按项目计算)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| MEYER BLUE | $6,285,000 | 1905 | $3,299 | FH |
| KLIMT CAIRNHILL | $5,078,400 | 1432 | $3,547 | FH |
| PINETREE HILL | $3,876,000 | 1464 | $2,648 | 99 yrs (2022) |
| THE RESERVE RESIDENCES | $3,403,100 | 1335 | $2,550 | 99 yrs |
| LENTOR MANSION | $3,244,000 | 1485 | $2,184 | 99 yrs (2023) |
新房项目成交价最低前5(按项目计算)
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| KASSIA | $1,013,000 | 474 | $2,139 | FH |
| LENTORIA | $1,313,000 | 538 | $2,440 | 99 yrs (2022) |
| TEMBUSU GRAND | $1,399,000 | 527 | $2,652 | 99 yrs (2022) |
| THE LAKEGARDEN RESIDENCES | $1,411,200 | 592 | $2,384 | 99 yrs (2023) |
| HILLOCK GREEN | $1,534,000 | 624 | $2,457 | 99 yrs (2022) |
转售成交价最高前5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| CUSCADEN RESERVE | $14,100,000 | 3757 | $3,753 | 99 yrs (2018) |
| LEEDON RESIDENCE | $7,500,000 | 2669 | $2,810 | FH |
| REGENCY PARK | $4,825,000 | 2250 | $2,145 | FH |
| ROBIN RESIDENCES | $4,700,000 | 1830 | $2,568 | FH |
| PARC PALAIS | $4,100,000 | 2799 | $1,465 | FH |
转售成交价最低前5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 产权年限 |
| PARC ROSEWOOD | $660,000 | 431 | $1,533 | 99 yrs (2011) |
| NATURA@HILLVIEW | $700,000 | 441 | $1,586 | FH |
| EUHABITAT | $720,000 | 527 | $1,365 | 99 yrs (2010) |
| TREASURE AT TAMPINES | $784,000 | 463 | $1,694 | 99 yrs (2018) |
| HILLION RESIDENCES | $805,000 | 463 | $1,739 | 99 yrs (2013) |
获利最多前5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| PARC PALAIS | $4,100,000 | 2799 | $1,465 | $2,900,000 | 22 年 |
| LEEDON RESIDENCE | $7,500,000 | 2669 | $2,810 | $2,600,000 | 9 年 |
| THE SHELFORD | $3,080,000 | 1184 | $2,601 | $2,033,634 | 22 年 |
| THE METROPOLITAN CONDOMINIUM | $3,050,000 | 1733 | $1,760 | $1,690,100 | 18 年 |
| HOLLAND MEWS | $2,718,000 | 1270 | $2,140 | $1,668,000 | 20 年 |
亏损最多前5
| 项目名称 | 价格 S$ | 面积 (SQFT) | $PSF | 回报 | 持有期 |
| MARINA BAY RESIDENCES | $2,420,000 | 1055 | $2,294 | -$436,880 | 15 年 |
| SEASUITES | $1,080,000 | 667 | $1,618 | -$65,000 | 12 年 |
| THE ROCHESTER RESIDENCES | $1,350,000 | 872 | $1,548 | -$18,112 | 17 年 |
| ILLUMINAIRE ON DEVONSHIRE | $968,000 | 441 | $2,193 | $12,000 | 14 年 |
| AURA 83 | $808,000 | 484 | $1,668 | $14,200 | 12 年 |
交易分布

想获取更多新加坡房地产市场资讯,请关注 Stacked。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments