

曾几何时,GLS 地块流标几乎不可想象;而当地块供应不足时,集体出售市场就会热火朝天。但最近的情况显示,和2017年前后“地荒”开发商视每一幅地为“金矿”的时期相比,如今的局面已大不相同。迄今为止,政府已因开发商兴趣低迷而不得不放缓供地;即便推出了优质地段,需求也并未明显好转:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2024年下半年GLS地块略有减少
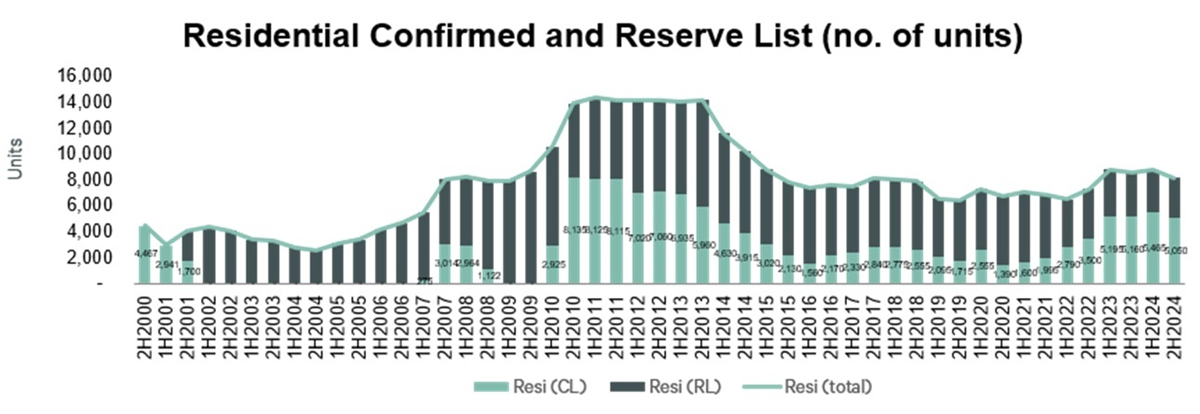
GLS 地块清单从上半年的 5,450 个潜在新单位,降至下半年的约 5,050 个;未来一年或许还会进一步下调。这是自约 2021 年以来首次看到GLS 供应下滑(尽管幅度并不大,仅为 7 per cent)。
即便缩减后,2024 年全年的新增供应仍达到 11,110 套新房,这是自 2013 年上一轮楼市高峰以来的单年最高。需要注意的是,2013 年政府加大供地力度,也部分是为了给房价降温;因此我们可能会看到类似的策略再次出现。
不同的是,2013 年即使供应走高,开发商仍在积极拿地。随后数年价格确有回落,但像这次Upper Thomson Road(20 年来首次)这样完全无人问津的情况并不多见;亦或是出价过低以致地块未能成交,如Marina Gardens Crescent所见。
以下是“确定清单”中的地块:
2024年下半年GLS计划拟议住宅、商业及酒店用地
| 序号 | 位置 | 用地面积 (ha) | 拟议GPR | 预计住宅单位数量 (1) | 预计酒店客房数量 | 预计商业空间 (m2) | 预计推出日期 | 销售代理 |
| 确定清单 | ||||||||
| 住宅用地 | ||||||||
| 1 | Tampines Street 95 (EC) | 2.25 | 2.5 | 560 | 0 | 0 | 2024年8月 | HDB |
| 2 | Faber Walk | 2.58 | 1.4 | 400 | 0 | 0 | 2024年9月 | URA |
| 3 | Lentor Gardens | 2.06 | 2.1 | 500 | 0 | 0 | 2024年10月 | URA |
| 4 | River Valley Green (Parcel B) | 1.17 | 3.5 | 580 | 0 | 500 | 2024年10月 | URA |
| 5 | Bayshore Road | 1.05 | 4.2 | 515 | 0 | 0 | 2024年11月 | URA |
| 6 | Media Circle (Parcel A) | 0.81 | 3.7 | 345 | 0 | 400 | 2024年11月 | URA |
| 7 | Media Circle (Parcel B) | 0.97 | 4.3 | 485 | 0 | 400 | 2024年11月 | URA |
| 8 | Chuan Grove | 1.58 | 3.0 | 550 | 0 | 0 | 2024年12月 | URA |
| 9 | Holland Link | 1.72 | 1.4 | 240 | 0 | 0 | 2024年12月 | URA |
| 商住用地 | ||||||||
| 10 | Chencharu Close | 2.94 | 3.2 | 875 | 0 | 13,000 | 2024年9月 | HDB |
| 合计(确定清单) | 5,050 | 0 | 14,300 | |||||
Tampines Street 95 的 EC 地块大概率会成为焦点,因为EC一向销售轻松——在 2024 年这一点尤为明显,完全私宅的新盘价格已逼近每平方英尺$2,200+,这可能会推动更多 HDB 业主升级时转向 EC 选项。
Bayshore、Chuan Grove 和 Faber Walk 也可能保持吸引力。Bayshore 所在的 MRT 站已开通,且将迎来首批 Plus 模式组屋。HDB 很少让其试点项目“单打独斗”,而且开发商对未来的Bayshore 新版图抱有相当信心。
Faber Walk 连接 One-North 科技与媒体走廊良好,并属于将该片区打造成“住-工-娱”一体化枢纽的积极转型努力的一部分;同时,它也为传统热点 Tampines 提供了不错的通达性。与此同时,Chuan Grove 的热度还可能取决于即将推出的Chuan Park Residences的市场反应;此外,Lorong Chuan MRT 也已在附近。
以下地块位于储备清单。这些地块仅在开发商表达足够兴趣并提出底价时才会启动招标。
| 储备清单 | ||||||||
| 住宅用地 | ||||||||
| 1 | Senja Close (EC) | 1.01 | 3.0 | 295 | 0 | 0 | 可启动 | HDB |
| 2 | Marina Gardens Lane | 0.61 | 5.6 | 400 | 0 | 0 | 2024年10月 | URA |
| 3 | Woodlands Drive 17 (EC) | 2.58 | 1.7 | 435 | 0 | 0 | 2024年10月 | HDB |
| 4 | Holland Plain | 1.58 | 1.8 | 275 | 0 | 0 | 2024年12月 | URA |
| 5 | River Valley Green (Parcel C) | 1.15 | 3.5 | 470 | 0 | 0 | 2024年12月 | URA |
鉴于当前反应平平,目前很可能只有 EC 地块(Woodlands Drive 17)能引起一些关注。
此外,还有两块 White 地块,泛指一种混合用途区域:
| 7 | Marina Gardens Crescent | 1.73 | 4.2 | 775 | 0 | 6,000 | 可启动 | URA |
| 8 | Woodlands Avenue 2 | 2.75 | 4.2 | 440 | 0 | 78,000 | 可启动 | URA |
如上所述,Marina Gardens Crescent 未能吸引到足够高的报价。鉴于体量、价格区间以及目标终端买家的结构等因素,这两块 White 地块的当前需求预期也不高。
开发商的反应透露了市场走向的哪些信息?
1. 对大型黄金地段地块的热情降温
开发商更倾向于中型公寓项目的地块,通常在 500 至 600 个单位的规模。这与 ABSD 的期限有关:开发商须在 5 年内完成并售出项目;否则将损失相当可观的地价百分比。
鉴于买家对新盘售价的抵触情绪上升、利率走高以及经济前景疲弱,开发商对按时售罄大型项目的信心不足。
另一重因素是针对外国人和投资者(即多套房购买者)的 ABSD 税率。尽管一般只购置一套自住房的新加坡人不受影响,但在 Orchard 等核心地段的买家结构不同:这类豪华公寓更依赖高净值的外国买家或投资者。因此,这些区域的需求更易受到印花税的负面影响。
这也解释了 Marina Gardens Crescent 地块表现不佳的原因。
2. 对新颖且未经验证的模式缺乏兴趣
无人问津的 Upper Thomson 地块,主要受制于必须配置 SA2 单位的要求——这类为长期住宿的服务式公寓,租期需长达 3 个月。
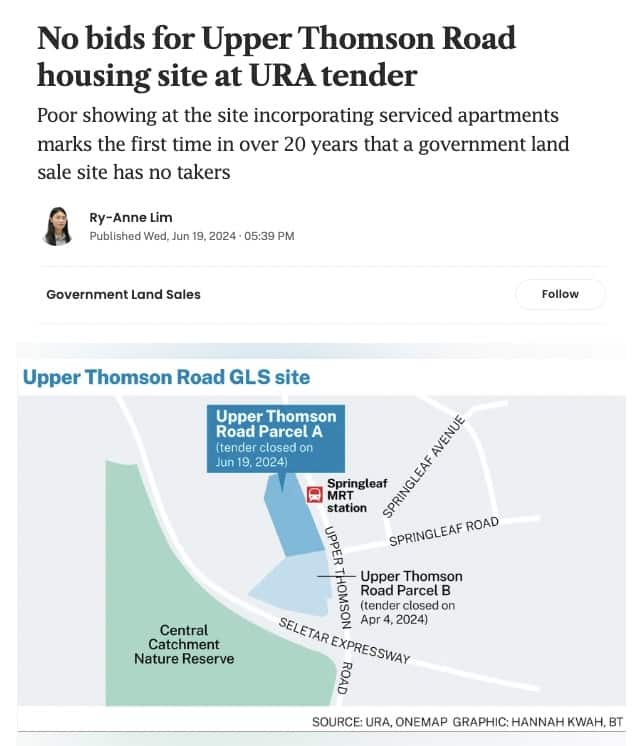
这令开发商心存疑虑,不确定市场会如何反应;其中一项关键担忧,是同一项目中的普通单位未来可能面临更难出租的问题。没有私宅房东愿意与服务式公寓公司正面竞争,反之亦然。
不过该地块在交通连接上位置颇佳;若处于不同的周期(例如经济前景更好、ABSD 风险更低),或许会有开发商愿意一试。但我们可以看到,高额印花税与经济不确定性,正在使市场暂时拒绝此类“新尝试”。
这也无可厚非,我们同样认为时机不对。更疲弱的经济也会影响长期服务式公寓的需求(例如在经济衰退时期,企业往往通过减少引入外派员工来压缩开支)。
3. 集体出售前景同样艰难
若 GLS 地块表现不佳,集体出售(en-bloc)地块的处境可能更为艰难。须知两者相比,开发商通常更偏好 GLS 地块(这里指大型开发商,而非建设小型精品项目的开发商)。
如果连政府地都提不起兴趣参与竞标,他们就更不可能给出个体业主所期望的高额出售对价——而在当下置换房产成本偏高的情况下,业主必然会提出这样的期望。
此前寄望于集体出售的业主,或许不如先考虑个别转售自家单位;因为市场状况在短期内看起来不太可能出现明显改变。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments