

你好,Ryan / Stacked,
我是Stacked的长期读者,一直很喜欢Ryan撰写的精彩分析。我最近在思考自身情况,想请Ryan就此给出一些分析。我的具体情况如下,先致谢。
我们是双薪(中等收入)家庭,有两个年幼的孩子(5、7)。我和配偶都接近40岁。我们的HHI可能略高于EC的收入上限。
目前与父母同住。我们二人的名下均无房产(unencumbered)。未来8-10年不打算搬家。约有$700k流动资产。我们该如何评估并考虑在房地产/股票方面的投资选择?
1. 购买新盘,因为月供采取分阶段/递进式支付,前几年资本支出较低。但目前新盘价格很高,资本增值可能会较慢/困难。
2. 购买转售盘,可立刻获得租金回报,若未来时机/价格合适再出售。即使租金无法覆盖按揭也可接受。转售公寓也可能有更低PSF的机会。
另外,我们两人名下均无房产,如购买2套较小(2卧)单位,会不会过度拉伸?
3. 不买房而是投资分红股,如新加坡银行股,年股息约5%。我明白股价/股息可能下跌,且没有杠杆效应。这种方式最省事,但我也不确定在新加坡房地产一直是稳健价值储藏的背景下,不参与是否明智。
非常感谢你的分析,期待你的文章。谢谢。
你好,
感谢来信,也非常感谢你多年来的支持。
你所考虑的选项各有优劣,我们将在文后深入探讨这些路径的细节,并希望帮助你做出更明智的决定。
一如既往,我们先评估你的可负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
由于我们没有你的精确数据,以下计算基于这些假设进行估算:
- 你们两人的年龄均为38
- 你们的合计家庭收入为$17,000,双方各占一半
- 你们没有其他财务负担
- 你们有足够的CPF支付20%首付款
合并购买力
| 基于年龄38岁、合计月收入$17K、利率4.15%可获最大贷款额 | $1,820,215 (27-year tenure) |
| CPF(假设最大贷款为房价的75%,CPF覆盖20%首付) | $485,391 |
| 现金 | $700,000 |
| 贷款 + CPF + 现金总计 | $3,005,606 |
| 基于$3,005,606的BSD | $119,936 |
| 估算可负担总价 | $2,885,670 |
个人购买力
| 基于年龄38岁、月收入$8.5K、利率4.15%可获最大贷款额 | $910,107 (27-year tenure) |
| CPF(假设最大贷款为房价的75%,CPF覆盖20%首付) | $242,695 |
| 现金 | $350,000 |
| 贷款 + CPF + 现金总计 | $1,502,802 |
| 基于$1,502,802的BSD | $44,740 |
| 估算可负担总价 | $1,458,062 |
凭借你的流动资产,你可以按需重新分配资金来调整个人购买力。
不过,在缺乏具体CPF余额细节的情况下,很难判断你们是否具备购买两套房产的可行性。
接下来,我们看看新盘的表现趋势。
新盘公寓的表现
在此,我们分析了2012与2013年的一手交易,并将其与过去十年的对应次级销售或转售交易进行匹配。
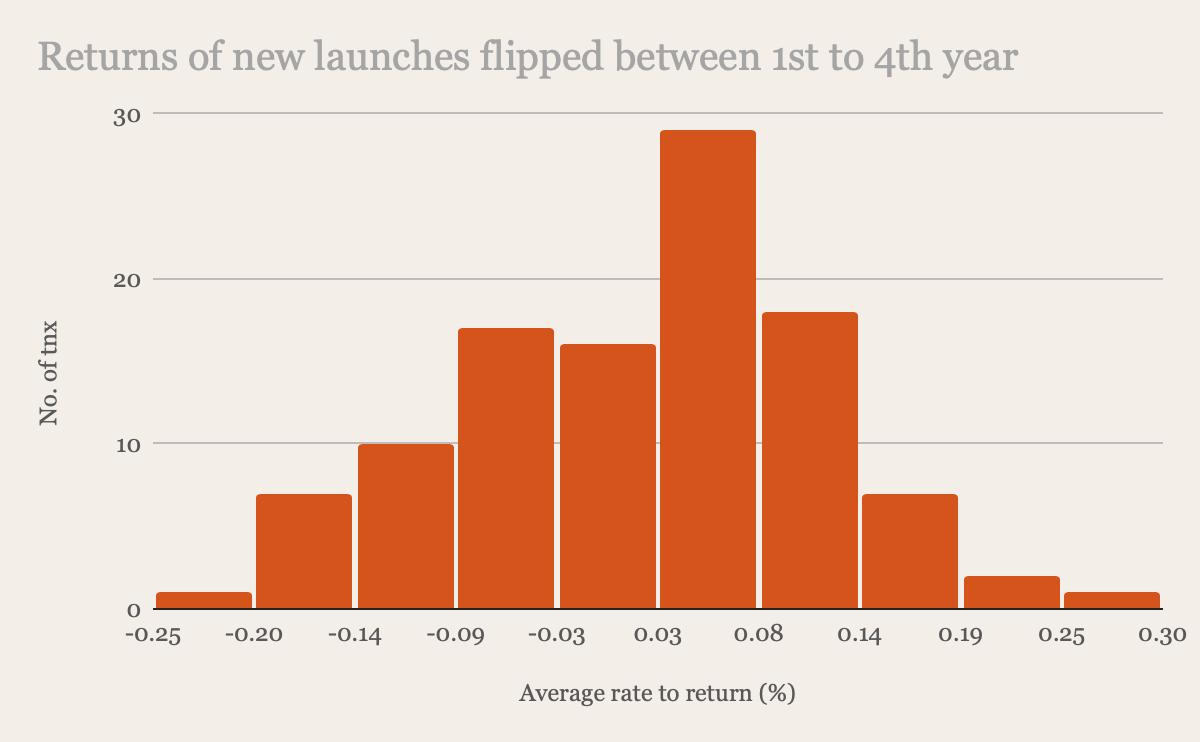
| 最高涨幅 | 最大跌幅 | 平均回报率 |
| 26.9% | -33.7% | 1.20% |
| 平均盈利 | 盈利交易笔数 | 占全部交易的% | 平均亏损 | 亏损交易笔数 | 占全部交易的% |
| 9% | 1087 | 82.66% | -8.40% | 228 | 17.34% |
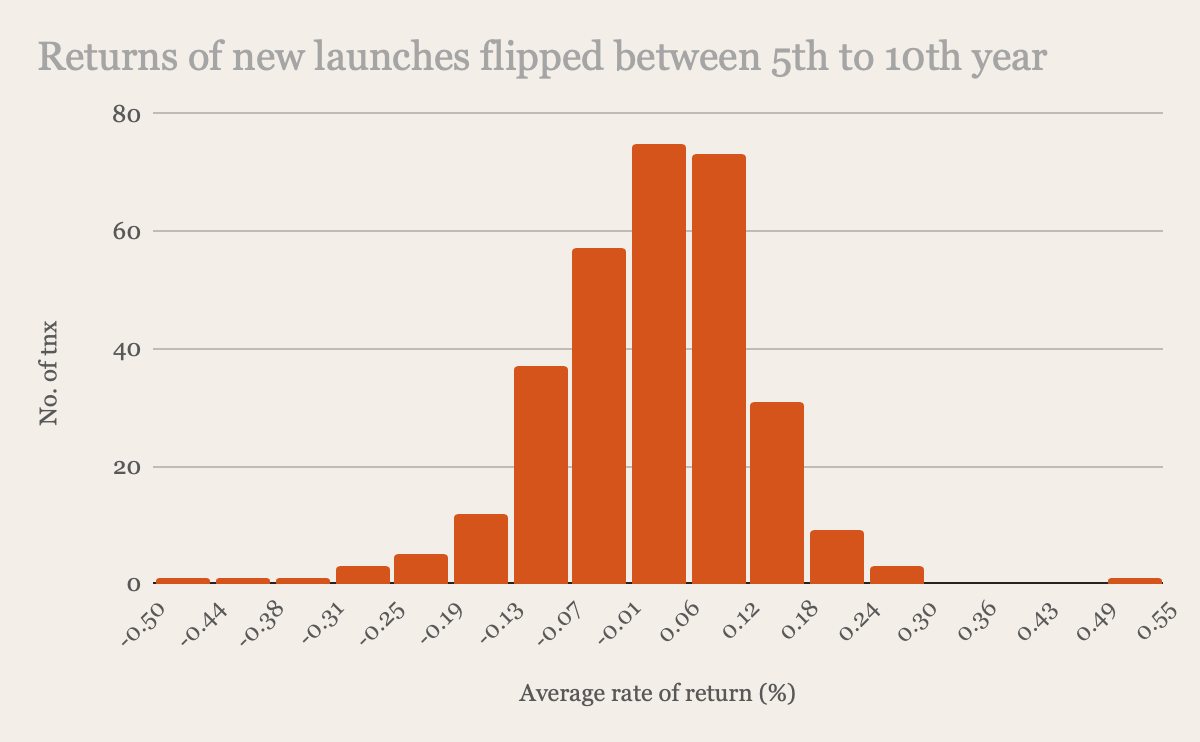
| 最高涨幅 | 最大跌幅 | 平均回报率 |
| 52.6% | -47.8% | 1.50% |
| 平均盈利 | 盈利交易笔数 | 占全部交易的% | 平均亏损 | 亏损交易笔数 | 占全部交易的% |
| 8.90% | 6345 | 82.10% | -7.70% | 1383 | 17.90% |
数据表明,利润与亏损的区间跨度较大,而平均回报率在持有期为4年以内与5至10年之间差异并不明显。不过,4年内出售的交易,其涨跌幅分布更为收敛;相比之下,持有更久的交易波动范围更广。值得注意的是,持有5至10年的最高个案涨幅为52.6%,虽然属离群值;紧随其后的25.7%已更接近4年内出售的最高涨幅。
盈利个案的平均涨幅在两段持有期间差异甚微;而较长持有期个案的平均亏损,略低于较短持有期的个案。
需强调的是,这些结论反映的是整体趋势,具体项目仍会因供需等因素而表现不一。
接下来,我们看看同一时期转售房产的表现。
转售房产的表现
这里,我们查看2012与2013年的转售交易,并匹配其至今的后续转售交易。
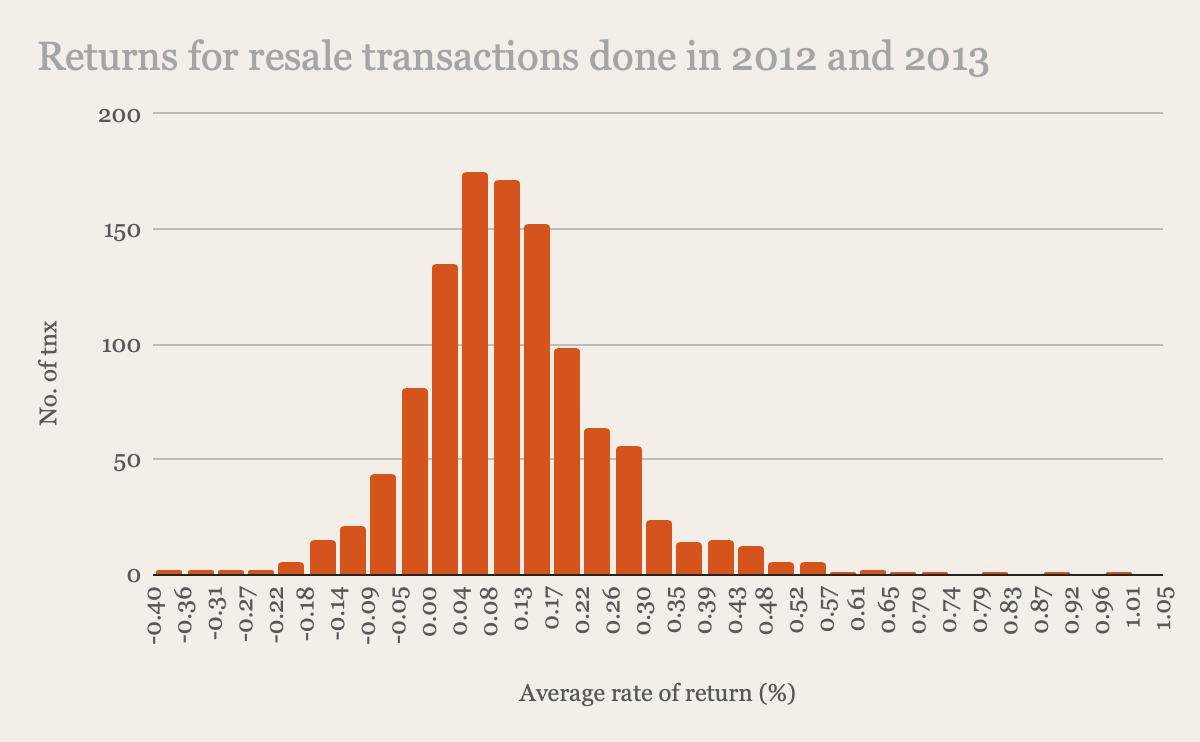
| 最高涨幅 | 最大跌幅 | 平均回报率 | 平均持有期(年) |
| 100.30% | -39.03% | 11.43% | 7.4 |
| 平均盈利 | 盈利交易笔数 | 占全部交易的% | 平均亏损 | 亏损交易笔数 | 占全部交易的% |
| 17.44% | 4274 | 71.72% | -7.53% | 1685 | 28.28% |
数据显示,转售房产的平均回报率显著高于新盘。考虑到这些转售房产的平均持有期为7.4年,并与持有5至10年的新盘比较后,转售房产的平均盈利仍明显更高,而两者的平均亏损则相近。
一个可能的原因是,2012与2013年成交的一部分转售房产,其入场价可能低于同期新盘,从而在之后(尤其是疫情期间与之后)房价显著上行时,留出了更大的升值空间。
在较清楚地比较新盘与转售盘之后,我们来看看你正在考虑的几条路径。
潜在路径
购买新盘
正如你所提,购买新盘有多方面优势。其一是分期付款安排,可在较长时间内分摊款项,更好管理现金流。此外,施工期内无需缴纳房产税与管理费,初期持有负担更低。
另一优势是开发商的定价节奏可能带来账面收益。随着项目接近完工,开发商常会调高售价,早期买家有望从价格上行中受益。但这因项目而异,并非保证。
新盘也更易于辨识“性价比”单位,因为开盘时全盘定价透明。不过其中也有运气成分,你的抽签序号会影响选房顺序。
就定价而言,近期新盘的2卧单位通常在$1.4M至$2M之间,视地段与面积而定。为便于计算,我们采用你的最高预算$2.8M。
假设持有10年——建设期3.5年,之后以3%租金回报出租6.5年——我们来评估财务影响。
| Purchase price | $2,800,000 |
| BSD | $109,600 |
| Maximum loan | $1,820,215 |
| CPF and cash required | $1,089,385 |
分期付款计划
- 假设贷款$1,820,215,利率4%,年期27年
- 由于你的最大贷款未能覆盖房价的75%,在前两个阶段(基础与钢筋混凝土结构完成)将以CPF或现金支付。
| 阶段 | 占房价% | 放款金额 | 每月估计利息 | 每月估计本金 | 每月估计还款 | 持续时间 | 累计利息成本 |
| 基础完成 | 10% | $0 | $0 | $0 | $0 | 6-9 months (from launch) | $0 |
| 钢筋混凝土结构完成 | 10% | $140,215 (5%) | $467 | $241 | $708 | 6-9 months | $2,169 |
| 砖墙完成 | 5% | $280,215 | $934 | $482 | $1,416 | 3-6 months | $5,604 |
| 天花/屋面完成 | 5% | $420,215 | $1,401 | $722 | $2,123 | 3-6 months | $8,406 |
| 水电管线完成 | 5% | $560,215 | $1,867 | $963 | $2,830 | 3-6 months | $11,202 |
| 道路/停车场/排水完成 | 5% | $700,215 | $2,334 | $1,203 | $3,537 | 3-6 months | $14,004 |
| 签发TOP | 25% | $1,400,215 | $4,667 | $2,407 | $7,074 | Usually a year before CSC | $56,004 |
| 法定完工证书(CSC) | 15% | $1,820,215 | $6,067 | $3,128 | $9,195 | Monthly repayment until the property is sold | $400,422 |
| 10年累计利息支出 | $497,811 |
发生的成本
| BSD | $109,600 |
| 利息支出 | $497,811 |
| 房产税 | $126,360 |
| 管理费(假设$250/月) | $19,500 |
| 中介费(假设每2年支付一次) | $22,890 |
| 租金收入 | $546,000 |
| 成本合计 | $230,161 |
购买转售盘
正如你所指出的,转售房产也有自身优势,例如可立即获得租金以部分抵消持有成本。这能减轻持有期内的财务压力,并为你留出观察市场、再决定下一步的空间。
此外,你可以在购买前实地查看单位及其周边环境,这能对房屋状况与位置更有把握。
如前所示,若选对物业,转售房产亦可具备可观的增长潜力,视你的策略与目标而定,是可行的投资选项。
鉴于你的可用CPF金额不明,我们将探讨两种情境:其一购置单一物业;其二你们各自购置一套。
在购置单一物业的情境中,为与前述路径公平比较,假设以$2.8M购入,并以3%租金回报出租。财务测算如下。
| Purchase price | $2,800,000 |
| BSD | $109,600 |
| Maximum loan | $1,820,215 |
| CPF and cash required | $1,089,385 |
发生的成本
| BSD | $109,600 |
| 利息支出(假设27年期、利率4%) | $642,835 |
| 房产税 | $194,400 |
| 管理费(假设$250/月) | $30,000 |
| 中介费(假设每2年支付一次) | $38,150 |
| 租金收入 | $840,000 |
| 成本合计 | $174,985 |
若购买两套房,假设每套$1.4M,租金回报同为3%。
| Purchase price | $1,400,000 |
| BSD | $40,600 |
| Maximum loan | $910,107 |
| CPF and cash required | $530,493 |
发生的成本
| BSD | $81,200 |
| 利息支出(假设27年期、利率4%) | $642,834 |
| 房产税 | $120,000 |
| 管理费(假设$250/月) | $60,000 |
| 中介费(假设每2年支付一次) | $38,150 |
| 租金收入 | $840,000 |
| 成本合计 | $102,184 |
投资股票
假设将$700,000全部投入股票。我们基于不同的投资回报率(ROI)情境,推演10年的潜在回报。
| ROI | 收益 |
| 3% | $240,741 |
| 4% | $336,171 |
| 5% | $440,226 |
| 6% | $553,593 |
| 7% | $677,006 |
为便于对比,我们也将按照非有地私人住宅10年平均涨幅2.9%来估算购房的潜在增值,从而更好比较各项投资。
以$2.8M购买新盘/转售盘,或以$1.4M各买2套转售盘
| 时间点 | 房产价值 | 增值 |
| 起点 | $2,800,000 | $0 |
| 第1年 | $2,881,200 | $81,200 |
| 第2年 | $2,964,755 | $164,755 |
| 第3年 | $3,050,733 | $250,733 |
| 第4年 | $3,139,204 | $339,204 |
| 第5年 | $3,230,241 | $430,241 |
| 第6年 | $3,323,918 | $523,918 |
| 第7年 | $3,420,311 | $620,311 |
| 第8年 | $3,519,500 | $719,500 |
| 第9年 | $3,621,566 | $821,566 |
| 第10年 | $3,726,591 | $926,591 |
新盘的潜在收益:$926,591 - $230,161(发生的成本)= $696,430
转售盘的潜在收益:$926,591 - $174,985(发生的成本)= $751,606
各$1.4M的2套转售公寓之潜在收益:$926,591 - $102,184(发生的成本)= $824,407
你该怎么做?
房地产与股票各有优劣,更多是互补而非二选一。理想情况下,在投资组合中兼顾两类资产,有助于在风险与回报之间取得平衡。
从测算结果看,若股票能持续实现年化7% ROI,其收益大致可与按非有地私宅10年平均涨幅2.9%计的购房收益相当。但两者都受周期波动影响——股市回报波动更大,而房价升值受市场趋势与需求等影响。尤其在新加坡这样监管较严的市场中,房地产等硬资产的价格相对更稳定;股票的波动则更为显著。
按上述计算,最优情境是购置两套物业并出租。若房价如预期上涨且租金能部分对冲持有成本,这一做法的回报潜力最高。不过鉴于我们未掌握你完整的财务细节,无法判断这一路径对你是否可行。
最终的选择仍应契合你的财务目标、风险承受度,以及你对投资管理投入精力的偏好。股票具备流动性强、管理简便的特点;物业则作为有形资产,兼具杠杆增值与租金收入潜力。两者平衡配置,或能在降低风险的同时最大化长期收益,因此在股权与房地产之间做出合理搭配是可取的。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments