


您好,
我们是一对已婚夫妇,每人年薪100k。
我们经营一门生意,每年收入100k。
夫妻双方大约三十多岁中段。
我们刚在2024年以99-1的持有比例在 Treasure at Tampines 购买了一套3B3B公寓。妻子99。
投资约SGD 500k,计划套现后购房。
没有CPF
问题:
- 我们是否该今年脱名并在 Treasure at Tampines 购买1卧室?
- 我们是否该在其他项目或 Treasure at Tampines 购买2B2B?
- 是否等3年后再购买2套房产?
- 是否再多存一些到明年购买更大的房产(3Bedder)?
- Costa Del Sol 和 Mandarin Garden 作为投资或自住如何?
期待收到您的回复。
此致,
您好!
感谢来信咨询。
和往常一样,我们先看您的负担能力,再讨论各种选项。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
由于您计划要么脱名购买第二套房,要么出售现有房产后再购入2套房,我们会在两种情境下分别看你们的个人负担能力。
由于缺乏完整信息,计算需作以下假设:
- 为购买Treasure at Tampines取得75%贷款,贷款年限30年,利率4%
- Treasure at Tampines 的25%首付款由你们二人平均承担
- 未动用CPF
对 Treasure at Tampines 进行脱名
参考今年2月的成交记录,超过1,000 sqft的3卧单位平均价为$1,743,333。我们将此作为购买价并假设当前估值不变。请注意,由于未满3年,需缴付SSD。
| 描述 | 卖方(丈夫) | 买方(妻子) |
| 份额 | 1% | 99% |
| 估值 | $17,433 | $1,725,900 |
| 尚欠贷款 | $13,075 | $1,294,376 |
| 法律费用 | $3,000 | $3,000 |
| BSD | - | $174 |
| SSD | $2,091 | |
| 5%期权费 | $872(已收) | $872(已付) |
| 20%交割款 | $3,487(已收) | $3,487(已付) |
| 销售净得 | -$733 | - |
| 新贷款 | - | $1,307,450* |
*妻子基于年龄32、年收入$100K、利率4.8%的最高可贷额度:$873,643
基于上述计算,若要脱名,需投入你们计划从投资中套现的$500k,才更为可行。
但为便于演示,我们先假设妻子的最高可贷额度足以覆盖脱名所需贷款,而无需动用这$500K。
丈夫脱名后的负担能力
| 基于年龄35、年收入$100K、利率4.8%的最高可贷额度 | $873,643(30年期) |
| 现金 | $500,000 |
| 贷款 + 现金合计 | $1,373,643 |
| 按$1,373,643计的BSD | $39,545 |
| 估算可负担额度 | $1,334,098 |
出售 Treasure at Tampines 并购买2套房产
我们简单预测:若 Treasure at Tampines 按过去10年私宅平均年增长率2.9%增长,3年后价格为$1,899,444。
| 出售价格 | $1,899,444 |
| 尚欠贷款 | $1,235,524 |
| 销售净得 | $663,920 |
丈夫3年后的负担能力
| 基于年龄38、年收入$100K、利率4.8%的最高可贷额度 | $831,461(27年期) |
| 现金(假设销售净得与$500K现金平分) | $581,960 |
| 贷款 + 现金合计 | $1,413,421 |
| 按$1,413,421计的BSD | $41,136 |
| 估算可负担额度 | $1,372,285 |
妻子3年后的负担能力
| 基于年龄35、年收入$100K、利率4.8%的最高可贷额度 | $873,538(30年期) |
| 现金(假设销售净得与$500K现金平分) | $581,960 |
| 贷款 + 现金合计 | $1,455,498 |
| 按$1,455,498计的BSD | $42,819 |
| 估算可负担额度 | $1,412,679 |
鉴于你们有相当数量的现金,可通过相互调配现金来灵活调整各自的负担能力。
鉴于你们在5个方案中有两个提到可能再买一套 Treasure at Tampines,我们先评估一下该项目迄今的表现。由于项目今年刚取得TOP,转售数据尚不多,因此我们从开盘至今的表现入手。
Treasure at Tampines 的表现
| 年份 | 平均PSF | 同比 |
| 2019 | $1,339 | - |
| 2020 | $1,369 | 2.24% |
| 2021 | $1,411 | 3.07% |
| 2022 | $1,540 | 9.14% |
| 2023 | $1,646 | 6.88% |
| 2024 | $1,694 | 2.92% |
| 平均 | - | 4.85% |
自开盘以来,Treasure at Tampines 的平均PSF上涨了26.5%,年均增长率达4.85%,表现不俗。通常新盘会受开发商定价策略推动,随着项目接近TOP,PSF逐步走高。鉴于这是一个超过2,000户的巨型项目,且开发商需在拿地后5年内完工并清盘以符合ABSD退税条件,我们看到其前两年的涨幅并不高。但随着项目接近TOP且绝大多数单位售出,开发商信心增强,在仍能满足ABSD时限的前提下更大幅提价。同时,整体楼市的回暖也助推了涨幅。
| 年份 | D18 99年非有地 | 同比 | 全岛99年非有地 | 同比 |
| 2019 | $935 | - | $1,178 | - |
| 2020 | $933 | -0.21% | $1,173 | -0.42% |
| 2021 | $994 | 6.54% | $1,207 | 2.90% |
| 2022 | $1,141 | 14.79% | $1,337 | 10.77% |
| 2023 | $1,250 | 9.55% | $1,463 | 9.42% |
| 2024 | $1,387 | 10.96% | $1,564 | 6.90% |
| 平均 | - | 8.33% | - | 5.91% |
将 Treasure at Tampines 的涨幅与同期D18及全岛99年非有地转售项目相比,似乎略显落后。不过数据也显示,那些转售项目的涨幅很大程度上可能受到了疫情期间供给短缺的推动。
因此,由于这些均为转售成交,这并非完全公平的比较。在 Treasure at Tampines 今年取得TOP之前,其价格更多受到开发商定价策略的影响,而非市场条件。
接下来我们来看你们正在考虑的几个方案。
潜在路径
脱名并在 Treasure at Tampines 购买1卧室
以下是近期部分1卧室的成交:
| 日期 | 面积 (sq ft) | PSF | 成交价 | 地址 |
| Jul 2024 | 463 | $1,750 | $810,000 | 49 Tampines Lane #10 |
| Jul 2024 | 484 | $1,631 | $790,000 | 53 Tampines Lane #07 |
| Jul 2024 | 484 | $1,641 | $795,000 | 49 Tampines Lane #07 |
| Jul 2024 | 463 | $1,685 | $780,000 | 27 Tampines Lane #05 |
| Jul 2024 | 463 | $1,804 | $835,000 | 41 Tampines Lane #12 |
若以过去3个月 Treasure at Tampines 的1卧平均价格与同期平均租金计算,租金回报率为3.95%,略高于当前市场平均水平。
1卧单位由于面积紧凑、总价较低,通常更受投资者青睐而非自住者。Tampines 是成熟社区,拥有多所口碑良好的小学,适合追求更大空间的家庭。同时靠近工业园与 Changi General Hospital,均是潜在租客来源。
虽然 Treasure at Tampines 步行至 Simei MRT 站约15分钟,较邻近地铁的项目稍远,但这可能反而形成优势:略低的租金更具吸引力,尤其它是片区内最新项目。此外,邻近地铁站的项目中,只有 My Manhattan 与 Double Bay Residences 提供1卧产品,因此该细分领域的竞争并不激烈。
另外,Tampines 多数共管公寓位于 Tampines Avenue 10 沿线,步行到地铁站的距离并不近。
接下来看看可能的成本与收益。为便于计算,我们假设持有期为10年。
持有现有单位的成本
| 脱名成本(法律费用 + BSD + SDD) | $5,268 |
| 利息开支(假设贷款$873,643,30年期,利率4%) | $315,156 |
| 物业税 | $27,870 |
| 管理费(假设$250/月) | $30,000 |
| 总成本 | $378,294 |
购入并出租1卧
本计算采用 Treasure at Tampines 过去3个月1卧的平均价格与平均租金。
| 购买价 | $803,000 |
| BSD | $18,690 |
| 可用资金 | $500,000 |
| 所需贷款 | $321,690 |
| BSD | $18,690 |
| 利息开支(假设30年期,利率4%) | $116,046 |
| 物业税 | $39,360 |
| 管理费(假设$170/月) | $20,400 |
| 装修 | $20,000 |
| 租金收入(假设$2,640/月) | $316,800 |
| 中介费(每2年支付一次) | $14,390 |
| 总收益 | $87,914 |
若选择此路径的总成本:$378,294 - $87,914 = $290,380
脱名并购买2卧单位
在不清楚你们还考虑哪些项目的情况下,很难就此路径给出具体建议,因为不同项目的表现差异很大。以$1.3M预算而言,你们有不少选择可供探索。
| 年份 | D18 99年非有地 | 全岛99年非有地 |
| 2013 | $878 | $1,057 |
| 2014 | $873 | $1,029 |
| 2015 | $837 | $1,033 |
| 2016 | $829 | $1,129 |
| 2017 | $845 | $1,115 |
| 2018 | $914 | $1,153 |
| 2019 | $935 | $1,178 |
| 2020 | $933 | $1,173 |
| 2021 | $994 | $1,207 |
| 2022 | $1,141 | $1,337 |
| 2023 | $1,250 | $1,463 |
| 2024 | $1,387 | $1,564 |
| ROI (13-24) | 4.2% | 3.6% |
再次看D18的99年项目整体表现,在过去10年里跑赢了全岛其他99年项目。我们已讨论过 Treasure at Tampines 的涨幅,接下来将其与片区内的转售项目及新盘作价格比较。
转售项目方面,我们聚焦于可步行至 Simei MRT 且提供2卧单位的项目。
| 项目 | 产权年限 | 落成年份 | 2卧平均PSF(最近3个月) | 2卧平均价格(最近3个月) | 2卧平均租金(最近3个月) | 平均租金回报 |
| Eastpoint Green | 99-years | 1999 | $1,153 | $1,104,629 | $3,541 | 3.85% |
| Modena | 99-years | 2001 | $1,306 | $1,265,000* | $3,467 | 3.29% |
| Tropical Spring | 99-years | 2002 | $1,041 | $1,120,000** | $3,950*** | 4.23% |
| Double Bay Residences | 99-years | 2012 | $1,380 | $1,332,200 | $4,042 | 3.64% |
| My Manhattan | 99-years | 2014 | $1,514 | $1,319,888 | $3,995 | 3.63% |
| Treasure at Tampines | 99-years | 2023 | $1,681 | $1,094,251 | $3,264 | 3.58% |
*今年仅有一套2卧在3月成交。
**今年无2卧成交。表内为2023年7月最后一套2卧的成交价。
***过去3个月内仅有一套2卧出租。
表中可见,各项目平均租金回报相近,Tropical Spring 例外,但其数据可能因仅有一宗买卖与一宗出租而偏差。值得注意的是,虽然 Treasure at Tampines 的PSF最高,但总价最低,显示其他项目的单位可能更大。作为最新项目且总价更低,Treasure at Tampines 或更吸引受预算限制的买家。
与Tampines最新推出的新盘Tenet (an EC)相比,其平均PSF为$1,473,仅比 Treasure at Tampines 的$1,694低15%。若考虑这是EC与私宅的价差,这一差距并不算大。
此外,Tampines 近期地块成交显示,Tampines Avenue 11 地块的保本价几乎与 Treasure at Tampines 的平均PSF相当。若假设开发商利润率为15%,推算私宅开盘价约为$1,910 psf。至于EC地块,在相同利润率下,预计开盘价约为$1,513 psf。
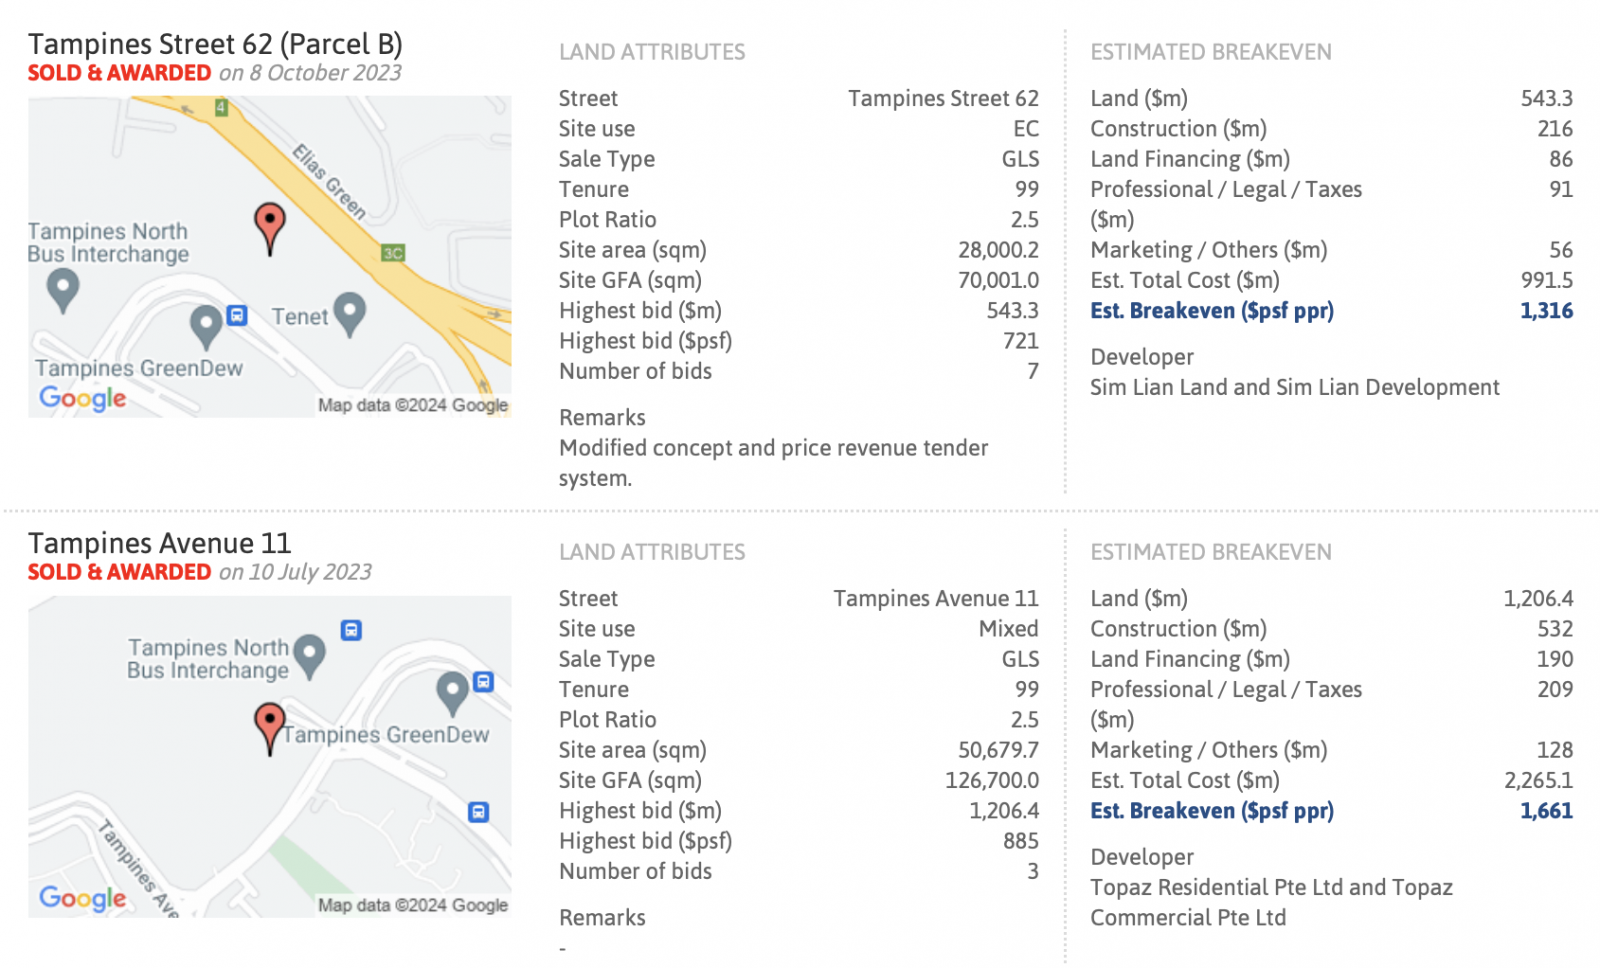
基于上述因素,Treasure at Tampines 未来仍有一定增长潜力。
由于我们不清楚你们还在看哪些项目,先假设你们以$1,094,251在 Treasure at Tampines 购入一套,并以$3,264出租。
购入并出租2卧
| 购买价 | $1,094,251 |
| BSD | $28,370 |
| 可用资金 | $500,000 |
| 所需贷款 | $622,621 |
| BSD | $28,370 |
| 利息开支(假设30年期,利率4%) | $224,603 |
| 物业税 | $54,340 |
| 管理费(假设$200/月) | $24,000 |
| 装修 | $20,000 |
| 租金收入(假设$3,264/月) | $391,680 |
| 中介费(每2年支付一次) | $17,790 |
| 总收益 | $22,577 |
若选择此路径的总成本: $378,294 - $22,577 = $355,717
等待3年后出售并购买2套房产
鉴于 Treasure at Tampines 的表现与潜力,再持有3年并无明显顾虑,且对你们的负担能力影响相对有限。
根据URA 2024年Q2报告:“2024年第二季度,私宅市场的价格与租金动能进一步放缓。2024年Q2整体私宅价格环比上涨0.9%,低于上一季的1.4%。2024年上半年季度平均涨幅为1.2%,低于2023年的1.7%与2022年的2.1%。私宅租金已连续第三个季度下跌,Q2环比下降0.8%,此前一季下降1.9%。”报告同时指出房贷利率预计仍将维持较高水平。
等待既有利也有弊。一方面,当前利率下,提前避免利息开支可带来可观节省;另一方面,房价可能继续上涨,未来购买同等房产的成本更高。举例说明:
若以$1M房产、75%贷款、4%利率、30年期计算,3年利息开支为$87,643。若按过去10年私宅年均增长2.9%,3年后该房产价格为$1,089,547。此时若以3.5%利率、27年期、75%贷款计算,3年利息开支为$82,917,仅节省$4,726。
鉴于利率除非经济下行,否则大幅回落的可能性不高,潜在节省可能有限,尤其在需要更大贷款时更是如此。不过,若你们预期收入提升,从而在未来拥有更多选择,那么等待也不失为可取。
为计算起见,假设你们各自以$1.3M购入一套,其中一套以3%租金回报出租。
| 购买价 | $1,300,000 |
| BSD | $36,600 |
| 可用资金 | $581,960 |
| 所需贷款 | $754,640 |
丈夫单位——自住
| BSD | $36,600 |
| 利息开支(假设27年期,利率3.5%) | $231,258 |
| 物业税 | $22,800 |
| 管理费(假设$280/月) | $33,600 |
| 装修 | $20,000 |
| 总成本 | $344,258 |
妻子单位——投资
| BSD | $36,600 |
| 利息开支(假设30年期,利率3.5%) | $239,489 |
| 物业税 | $74,400 |
| 管理费(假设$280/月) | $33,600 |
| 装修 | $20,000 |
| 租金收入 | $480,000 |
| 中介费(每2年支付一次) | $21,800 |
| 总收益 | $54,111 |
若选择此路径的总成本:$344,258 - $54,111 = $290,147
脱名并多存一年,明年购买更大的房产
并不存在单一“最佳”面积;不过,相较于1卧等小户型,较大的如3卧单位通常能吸引更广泛的买家群体。
| 年份 | <650 sqft | 680 - 850 sqft | 900 - 1,150 sqft |
| 2013 | $1,742 | $1,466 | $1,181 |
| 2014 | $1,660 | $1,418 | $1,151 |
| 2015 | $1,603 | $1,320 | $1,147 |
| 2016 | $1,739 | $1,316 | $1,180 |
| 2017 | $1,688 | $1,410 | $1,213 |
| 2018 | $1,571 | $1,397 | $1,236 |
| 2019 | $1,618 | $1,408 | $1,239 |
| 2020 | $1,461 | $1,452 | $1,203 |
| 2021 | $1,525 | $1,413 | $1,244 |
| 2022 | $1,617 | $1,495 | $1,351 |
| 2023 | $1,731 | $1,653 | $1,457 |
| ROI | -0.06% | 1.21% | 2.12% |
过去10年,大户型总体表现优于小于650 sq ft的户型;同时在2013年后市场下行期,大户型的价格更能保持韧性。
假设你们将家庭合计收入与生意收入的30%用于储蓄,可再增加$90,000用于置业,这将把丈夫的可负担额度提升至$1.4M。
由于你们未说明具体项目,我们以 Treasure at Tampines 的3卧为例。近期成交显示,小型3卧(1,000 sq ft以下)均价约$1.53M。若丈夫脱名后的负担能力为$1.4M,则还需额外$130K方可购买此范围内的单位。不过,以$1.4M预算,市场上仍有许多其他项目可考虑。
在我们的计算中,假设你们具备所需的额外资金,并使用最高贷款额度。同时假设以过去3个月小于1,000 sq ft的3卧平均月租$4,196出租。
| 购买价 | $1,530,000 |
| BSD | $46,100 |
| 基于年龄36、年收入$100K、利率4.8%的最高可贷额度 | $860,178 |
| 所需自备资金 | $715,922 |
| BSD | $46,100 |
| 利息开支(假设30年期,利率4%) | $308,293 |
| 物业税 | $80,990 |
| 管理费(假设$300/月) | $36,000 |
| 装修 | $20,000 |
| 租金收入 | $503,520 |
| 中介费(每2年支付一次) | $22,870 |
| 总成本 | $10,733 |
若选择此路径的总成本:$378,294 + $10,733 = $389,027
Costa Del Sol 与 Mandarin Gardens 的表现
两者均为99年地契项目,Costa Del Sol于2004年落成,Mandarin Gardens于1986年落成。Costa Del Sol 共906户,Mandarin Gardens 更大,共1,006户。Mandarin Gardens 的占地约100,235 sqm,显著大于 Costa Del Sol 的39,535 sqm。
尽管两者车行仅4分钟,但分属不同分区。我们将分别在各自分区内比较其表现。
| 年份 | Costa Del Sol | D16 99年非有地 | 全岛99年非有地 |
| 2013 | $1,285 | $1,040 | $1,057 |
| 2014 | $1,329 | $1,009 | $1,029 |
| 2015 | $1,215 | $991 | $1,033 |
| 2016 | $1,187 | $949 | $1,129 |
| 2017 | $1,188 | $958 | $1,115 |
| 2018 | $1,285 | $1,090 | $1,153 |
| 2019 | $1,280 | $1,089 | $1,178 |
| 2020 | $1,267 | $1,076 | $1,173 |
| 2021 | $1,402 | $1,163 | $1,207 |
| 2022 | $1,598 | $1,305 | $1,337 |
| 2023 | $1,681 | $1,404 | $1,463 |
| ROI | 2.72% | 3.05% | 3.30% |
Costa Del Sol 的一大优势在于其与 Bayshore Park 一样靠近 East Coast Park,并可享无遮挡海景;同时它也明显比1986年落成的 Bayshore Park 更新。然而,过去10年里,Costa Del Sol 的表现略低于D16及全岛其他项目。
该项目以3与4卧为主,2卧仅31户。较大的户型占比较高,说明自住客比例更高,这通常是好事:自住者对房屋的情感更强,不太可能亏本出售;而投资者若出现更好的投资机会,在已赚取租金的情况下,可能更愿意低价离场,从而对项目内其他单位的价格造成影响。
| 户型 | 平均价格(最近3个月) | 平均租金(最近3个月) | 平均租金回报 |
| 2卧 | $1,580,000* | $4,300 | 3.27% |
| 3卧 | $2,342,000 | $5,776 | 2.96% |
*过去3个月内仅有一套2卧成交
| 年份 | Mandarin Gardens | D15 99年非有地 | 全岛99年非有地 |
| 2013 | $1,056 | $1,107 | $1,057 |
| 2014 | $1,020 | $1,100 | $1,029 |
| 2015 | $949 | $1,110 | $1,033 |
| 2016 | $880 | $1,045 | $1,129 |
| 2017 | $899 | $1,056 | $1,115 |
| 2018 | $1,107 | $1,182 | $1,153 |
| 2019 | $1,027 | $1,164 | $1,178 |
| 2020 | $1,003 | $1,208 | $1,173 |
| 2021 | $1,129 | $1,285 | $1,207 |
| 2022 | $1,227 | $1,430 | $1,337 |
| 2023 | $1,311 | $1,517 | $1,463 |
| ROI | 2.19% | 3.20% | 3.30% |
D15 作为近市区富裕地带,整体房价通常高于D16。
从表中可见,Mandarin Gardens 的增速弱于D15与全岛其他项目,但在市场上行期涨幅可观。尽管多次尝试集体出售(en bloc),其庞大地块与较高底价让买家却步;同时,不少业主也因难以在同区以相近价格购得同等面积单位而不愿支持集售。
| 户型 | 平均价格(最近3个月) | 平均租金(最近3个月) | 平均租金回报 |
| 2卧 | $1,320,000* | $3,750 | 3.41% |
| 3卧 | $2,217,000 | $5,963 | 3.23% |
*过去3个月内仅有一套2卧成交
两者作为自住选择都很优秀,户型宽敞、配套成熟。但若从过去十年的平均涨幅与租金回报来看,市场上或许存在更具潜力的投资标的。
该如何选择?
我们快速总结一下你们考虑的4个路径:
| 可选路径 | 发生成本 |
| 脱名并在 Treasure at Tampines 购买1卧 | $290,380 |
| 脱名并购买2卧 | $355,717 |
| 等待3年后再购入2套 | $290,147 |
| 脱名并多存一年购买更大房产 | $389,027 + 现金补差(视购买价而定) |
鉴于你们目前采用99/1持有结构,脱名成本相对较低,因而是理想的操作路径。但这也意味着,除非你们打算将现有房产出租并搬入新购房产,否则需要对继续居住在当前住所感到满意。
至于第二套买何种户型,取决于你们的风险偏好与偏好配置。基于上述方案,并无绝对优胜者,更多是关于你们如何分配资源的选择。
可考虑的因素包括:
- 大户型相较小户型一般更具价格稳定性,且买家群更广。在1、2、3卧之间,2卧往往是较佳平衡点:既能吸引投资者也能吸引自住者;同时总价不必额外现金补差($1.3M以下的标的),初始投入更低。因此,相较于1卧,你们或许更可考虑脱名后买2卧,其价格稳定性/增长性更佳,出租上也更灵活(可整租或分租房间)。
- 你们希望拥有多少套房产?这关乎资源配置。更大的自住房意味着更多资源用于自住需求。若想以更可承受的价格买更大的居所并将余下资金用于投资,通常会看更老的99年项目,这类项目因屋龄增长,增速可能较低,如 Mandarin Gardens 的情况。
在你们的预算范围内,有许多2卧项目可选;更进一步的建议需要基于你们更具体的目标与偏好。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments