

你好,Stacked Homes,
我们目前面临一个比较特殊的情况,想听听你们的建议。我和丈夫在 Commonwealth 的一个非常成熟的社区里拥有一套 3 房式 HDB,楼龄已有 57 年。这是我们的第一套房,因为很喜欢这个区域,而且预算与生活方式都契合(现在依然如此!)。
考虑到房龄、VERS 的不确定性,以及未来计划组建家庭,我们现在对下一步有些犹豫。我们目前合计收入为 $14k,现金大约 $100k。
我们在考虑
a) 申请该区域即将推出的 BTO,
b) 申请更远区域的 EC,或
c) 我们的邻居不幸近期去世,或许有机会买下她的单位,并把两套打通合并为一套 Jumbo 单位。
关于 c),在未来家庭扩充之前,我们可以把部分房间出租以获得租金收入。
感谢你们的建议!
你好,
感谢来信。
鉴于你们目前的合计收入刚好达到 BTO 的收入上限,而略低于全新 EC 的上限,在仍然符合资格时考虑购买这两者是合理的。至于买下邻居的相邻单位并改造成 Jumbo 单位,这确实是个有意思的选项,但在此之前需要满足若干规定,我们稍后会逐一说明。
一如既往,我们先来评估你们的负担能力。
负担能力
根据你们提供的信息,我们推测你们指的是 Commonwealth Close and Drive 一带的楼,竣工年份为 1967 年。
以下为近期 3 房式成交:
| 日期 | 座号 | 楼层 | 面积 (sqm) 与户型 | 价格 |
| May 2024 | 83 | 13 to 15 | 60.00 Standard | $376,000 |
| May 2024 | 83 | 10 to 12 | 60.00 Standard | $400,000 |
| May 2024 | 89 | 07 to 09 | 69.00 Standard | $405,000 |
| May 2024 | 94 | 07 to 09 | 69.00 Standard | $330,000 |
| May 2024 | 94 | 07 to 09 | 60.00 Standard | $360,000 |
| Apr 2024 | 81 | 04 to 06 | 60.00 Standard | $350,000 |
| Apr 2024 | 84 | 07 to 09 | 58.00 Standard | $348,000 |
| Apr 2024 | 85 | 01 to 03 | 60.00 Standard | $320,000 |
| Apr 2024 | 86 | 01 to 03 | 58.00 Standard | $365,000 |
由于我们不了解你们的完整财务情况,以下仅对贷款能力作估算,并假设你们具备支付 HDB 或 EC 首付款的资金。
只要你们二人都未满 35 岁,以下估算贷款额度适用。本计算采用固定月合计收入 $14K、利率 4.8%。
- HDB 可贷最高额:$732,988(25 年期)
- 全新 EC 可贷最高额:$800,510(30 年期)
- 转售 EC/公寓可贷最高额:$1,467,602(30 年期)
接下来,我们来看你们所考虑的不同物业类型的表现。
不同物业类型的表现
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
BTO
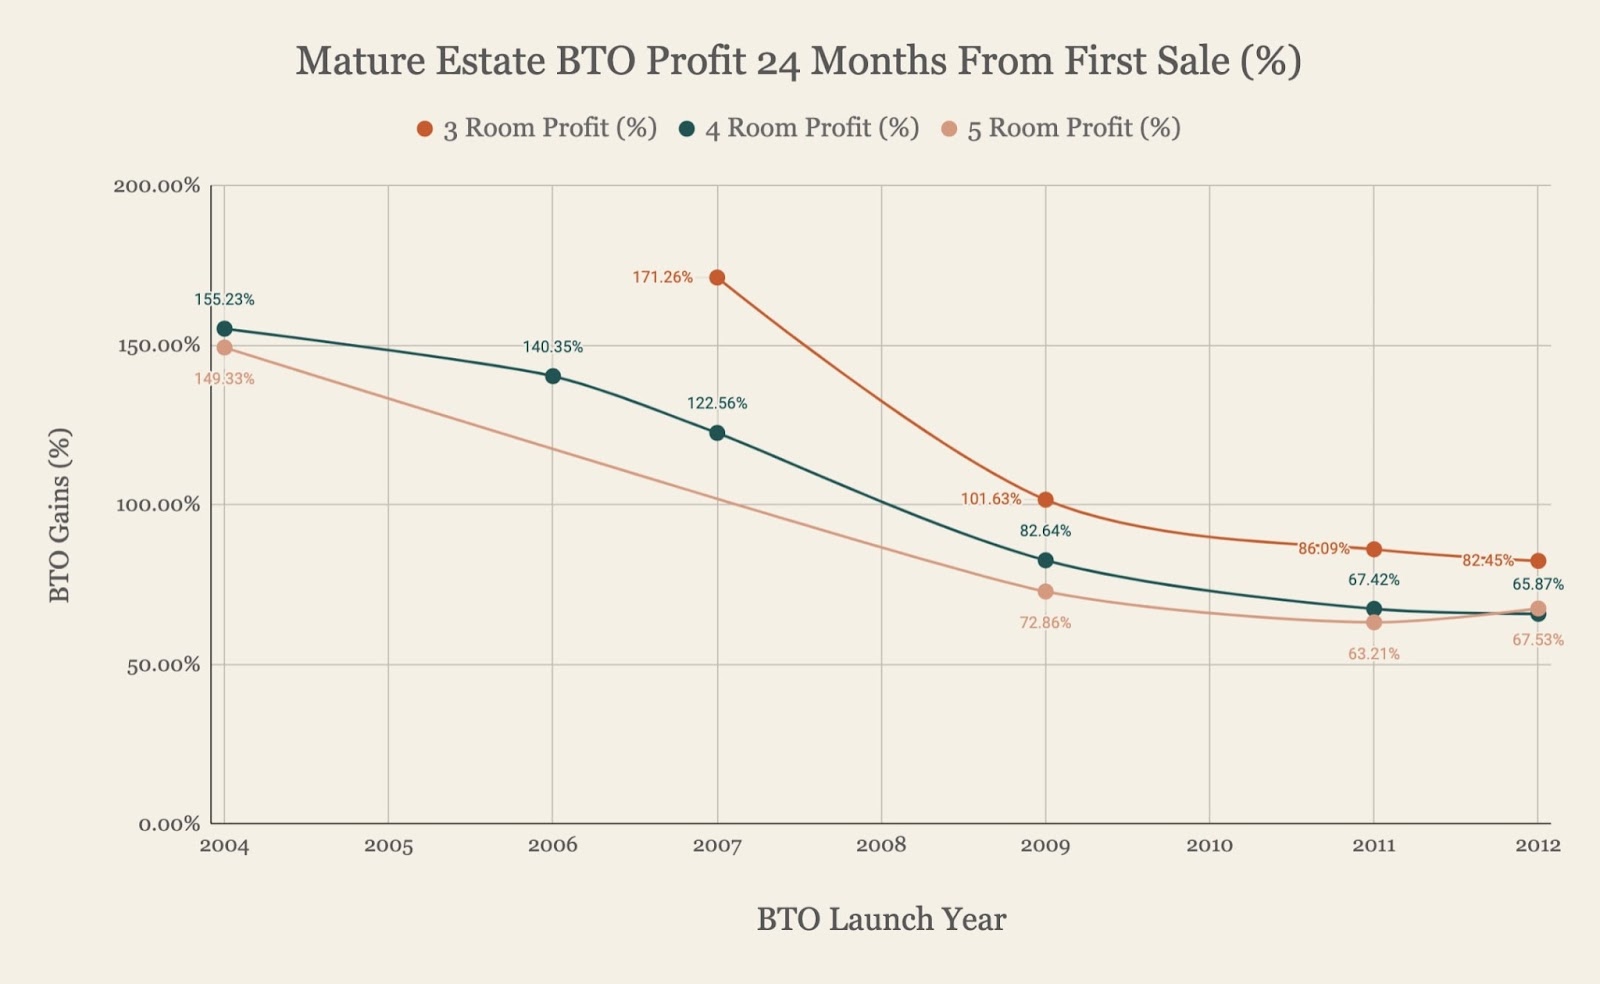
以绝对收益额计:
| BTO 推出年份 | 3 房式 BTO 利润 | 4 房式 BTO 利润 | 5 房式 BTO 利润 |
| 2004 | – | $528,167 | $593,270 |
| 2006 | – | $366,322 | – |
| 2007 | $363,937 | $435,099 | – |
| 2009 | $327,767 | $380,964 | $435,676 |
| 2011 | $237,129 | $312,859 | $255,104 |
| 2012 | $292,559 | $356,636 | $462,497 |
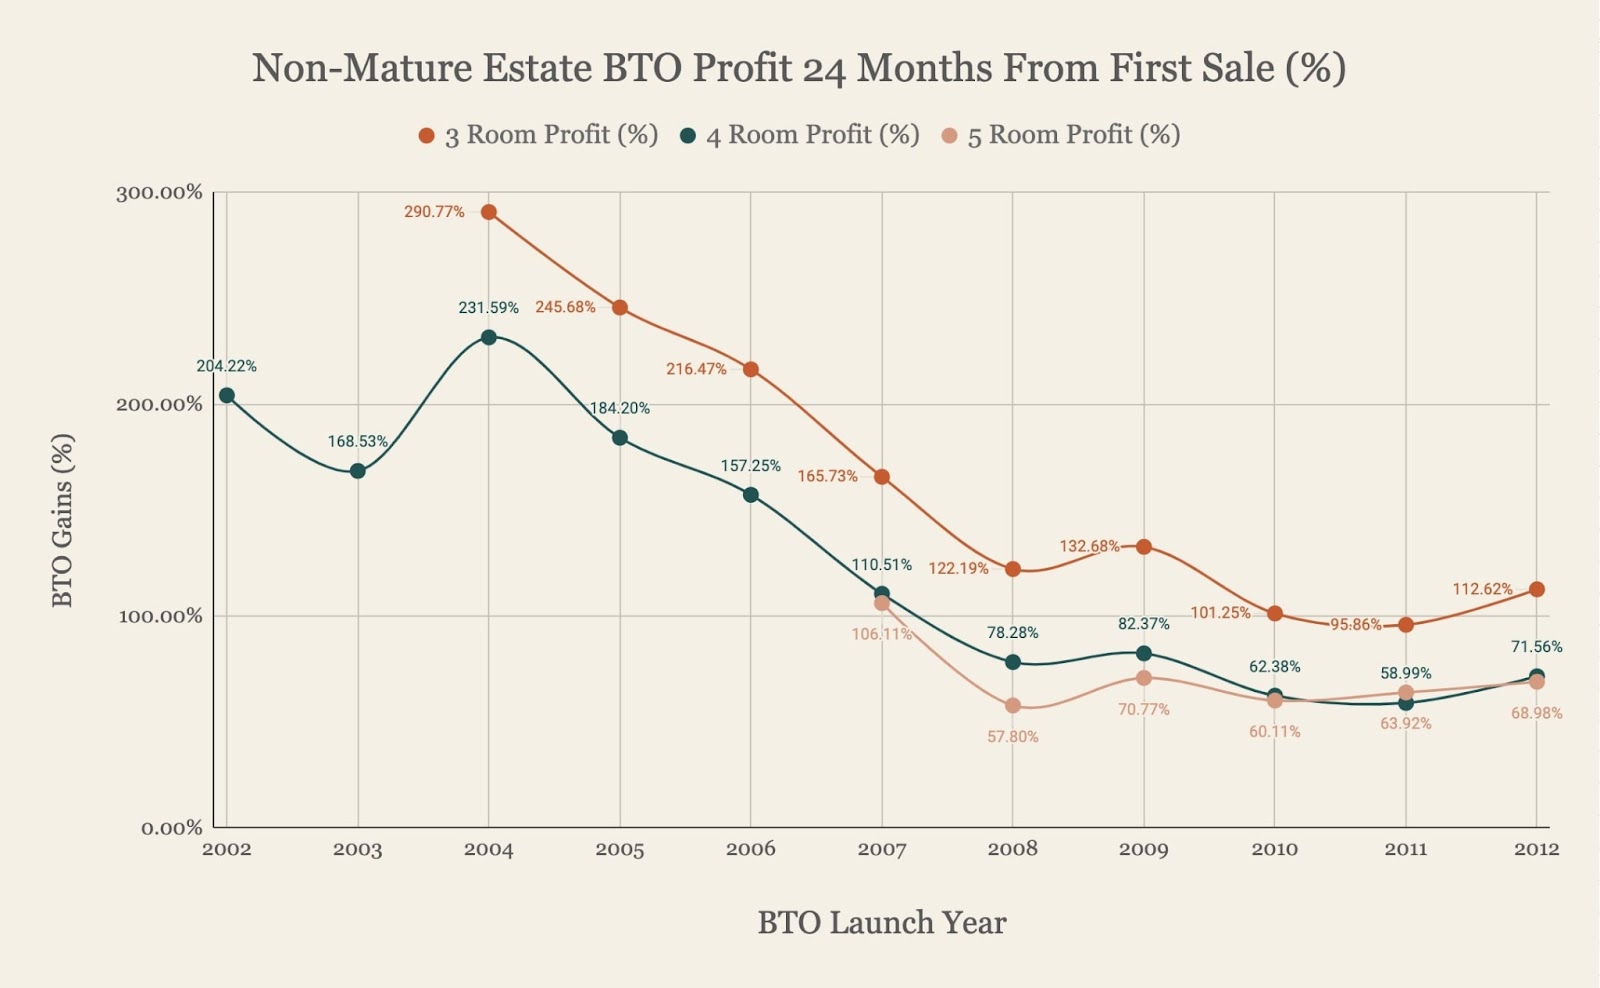
以绝对收益额计:
| BTO 推出年份 | 3 房式 BTO 利润 | 4 房式 BTO 利润 | 5 房式 BTO 利润 |
| 2001 | – | $251,545 | $208,907 |
| 2002 | – | $330,729 | – |
| 2003 | – | $296,615 | – |
| 2004 | $289,318 | $390,603 | – |
| 2005 | $261,652 | $327,522 | – |
| 2006 | $246,087 | $264,044 | – |
| 2007 | $220,114 | $230,054 | $399,500 |
| 2008 | $178,243 | $190,973 | $209,709 |
| 2009 | $183,958 | $191,906 | $233,264 |
| 2010 | $205,243 | $212,946 | $281,209 |
| 2011 | $199,008 | $255,454 | $320,921 |
| 2012 | $221,369 | $267,129 | $333,526 |
我们此前写过一篇探讨 BTO 盈利性的文章。虽然利润率这些年来有所下降,但多数单位通常仍可获得至少 60% 的利润。
Jumbo HDBs
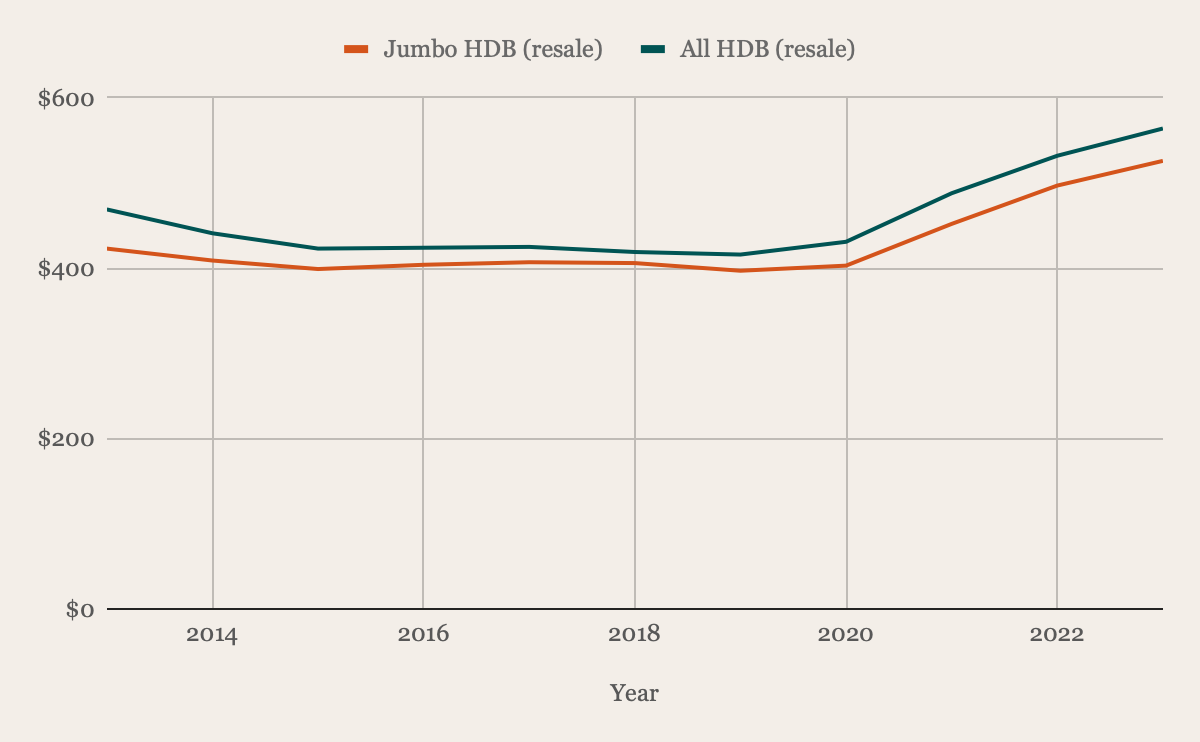
| 年份 | Jumbo HDB(转售)* | 同比 | 全部 HDB(转售) | 同比 |
| 2013 | $423 | - | $469 | - |
| 2014 | $409 | -3.31% | $441 | -5.97% |
| 2015 | $399 | -2.44% | $423 | -4.08% |
| 2016 | $404 | 1.25% | $424 | 0.24% |
| 2017 | $407 | 0.74% | $425 | 0.24% |
| 2018 | $406 | -0.25% | $419 | -1.41% |
| 2019 | $397 | -2.22% | $416 | -0.72% |
| 2020 | $403 | 1.51% | $431 | 3.61% |
| 2021 | $452 | 12.16% | $488 | 13.23% |
| 2022 | $497 | 9.96% | $532 | 9.02% |
| 2023 | $526 | 5.84% | $564 | 6.02% |
| Average | - | 2.32% | - | 2.02% |
*此处我们将 Jumbo 单位定义为面积超过 1,400 sq ft 的单位,因此可能也包含部分更大面积的 Executive 户型
与整体 HDB 相比,Jumbo 单位在过去 10 年的增速略胜一筹。这类单位主要分布于 Woodlands 和 Yishun,最早由 HDB 于 1989 年推出,以在 BTO 制度实施前消化未售出的存量单位。
由于位于 Central Region 的 Jumbo 单位通常更老旧,我们也单独看看它们的表现。更具体地,我们聚焦 Bukit Merah 与 Queenstown,因为你们正考虑买下邻居单位。
| 年份 | Jumbo HDB(Bukit Merah, Queenstown)* | 同比 |
| 2013 | $555 | - |
| 2014 | $553 | -0.36% |
| 2015 | $563 | 1.81% |
| 2016 | $567 | 0.71% |
| 2017 | $551 | -2.82% |
| 2018 | $552 | 0.18% |
| 2019 | $546 | -1.09% |
| 2020 | $568 | 4.03% |
| 2021 | $581 | 2.29% |
| 2022 | $673 | 15.83% |
| 2023 | $677 | 0.59% |
| Average | - | 2.12% |
*此处我们将 Jumbo 单位定义为面积超过 1,400 sq ft 的单位,因此可能也包含部分更大面积的 Executive 户型
可以看到,Bukit Merah 与 Queenstown 的 Jumbo 单位表现仍与该户型的总体表现相当。尽管在 Queenstown 拥有 Jumbo 单位并不常见,但这并不能消除租约折旧的顾虑,尤其是 57 年楼龄已相当高。
接下来,看看 EC。
Executive Condominiums(EC)
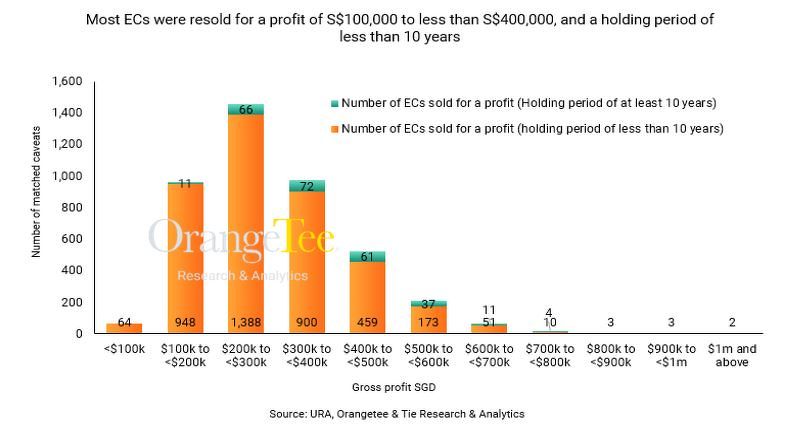
在一份由 Orangetee & Tie 发布的报告中,他们分析了 2007 年至 2022 年 8 月 21 日的新售申报,并与同期(如有)相同单位的转售申报进行匹配。结果显示,样本中的 4,266 套 EC 有 99.9% 转售获得毛利润,平均每套约 S$300,000。其中有 294 套的毛利润至少为 S$500,000。
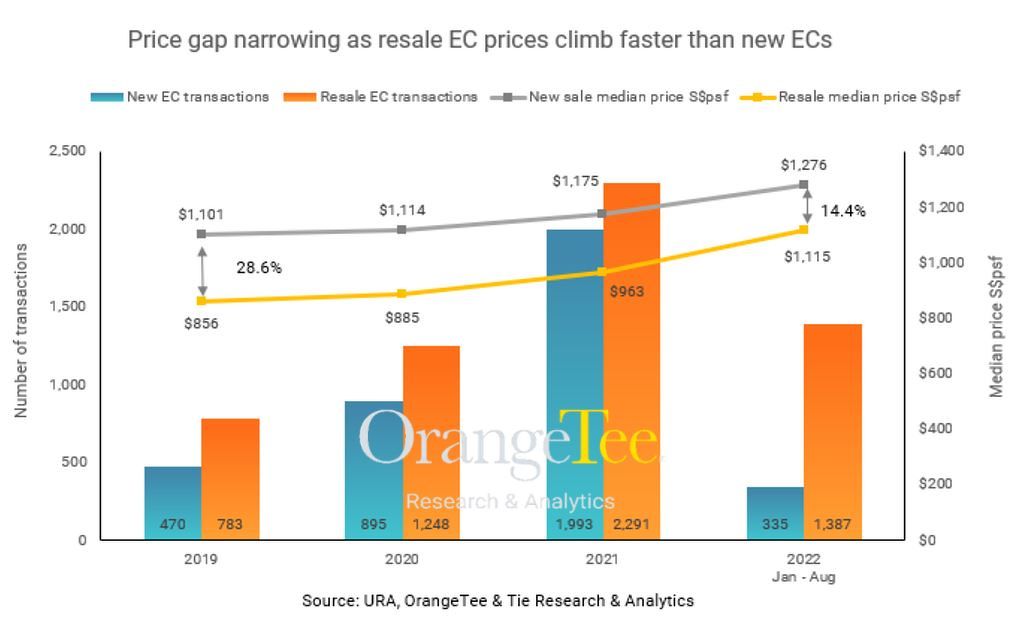
报告亦指出,转售 EC 的价格涨幅快于全新推出的 EC,显示该类物业的需求强劲。
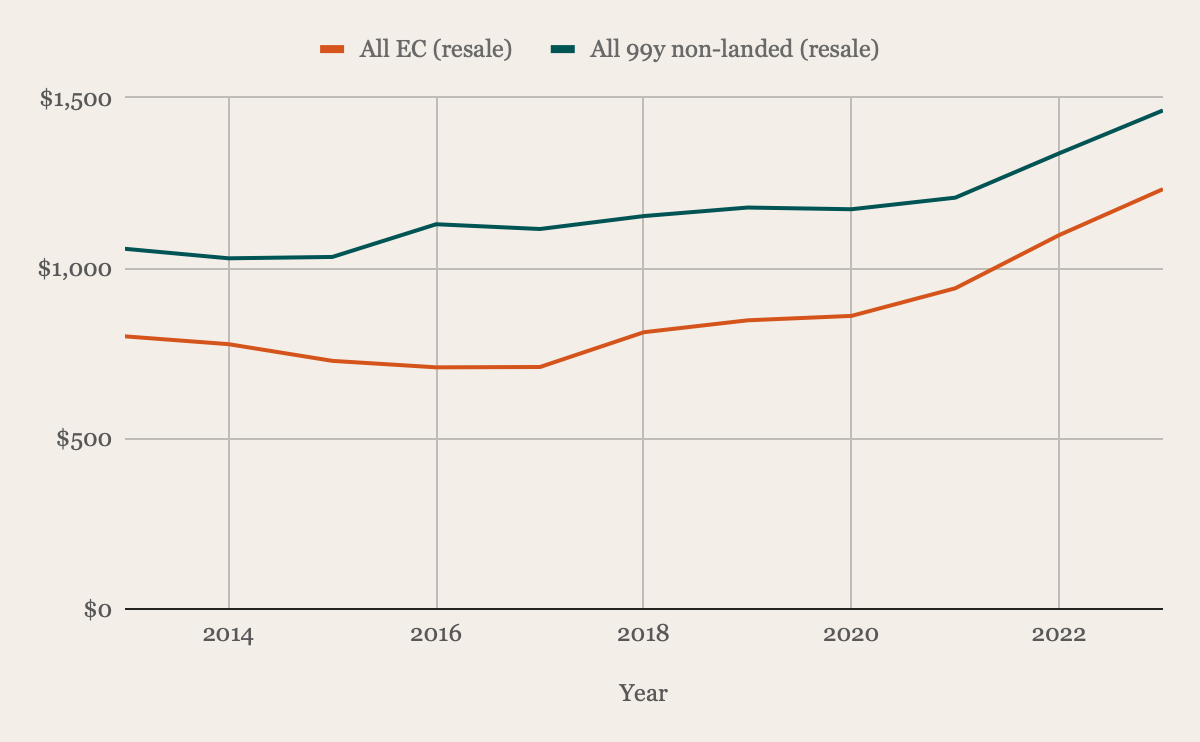
| 年份 | 全部 EC(转售) | 同比 | 全部 99 年地契非有地(转售) | |
| 2013 | $800 | - | $1,057 | - |
| 2014 | $777 | -2.88% | $1,029 | -2.65% |
| 2015 | $728 | -6.31% | $1,033 | 0.39% |
| 2016 | $709 | -2.61% | $1,129 | 9.29% |
| 2017 | $710 | 0.14% | $1,115 | -1.24% |
| 2018 | $812 | 14.37% | $1,153 | 3.41% |
| 2019 | $847 | 4.31% | $1,178 | 2.17% |
| 2020 | $860 | 1.53% | $1,173 | -0.42% |
| 2021 | $941 | 9.42% | $1,207 | 2.90% |
| 2022 | $1,097 | 16.58% | $1,337 | 10.77% |
| 2023 | $1,232 | 12.31% | $1,463 | 9.42% |
| Average | - | 4.69% | - | 3.40% |
对比转售 EC 与全部 99 年地契非有地私宅的价格走势,前者在过去十年的平均增速更快。
接着我们看看需要考虑的一些因素:
需要考虑的因素
购置目标
首先需要明确首要目标。我们推测,购买 BTO 或全新 EC 的主要目的是在仍具备资格时获取资本增值。但若你们考虑收购邻居的单位并改造成 Jumbo,尽管整栋楼已有 57 年楼龄,这更像是优先考虑扩大居住空间,而非单纯追求资本增值。
明确对你们更重要的目标,有助于有效缩小选择范围。
持有期限
另一个关键是计划持有多久。若仅为短期自住,除非出现类似疫情这类特殊事件,房价大幅波动的概率较低,此时购买较老的物业问题不大。
但若打算持有更久,尤其你们提到要组建家庭,那么选择较新的物业可能更为稳妥。
Resale levy(转售征费)
如果你们在购买现有房产时使用了 CPF 购屋补贴,那么再次购买受补贴房(如 BTO 或全新 EC)需要支付 resale levy。对于 2006 年后购买的 3 房式 HDB,该费用为 $30,000,需以现金支付。
替代居所的可用性
若购买 BTO,问题不大,因为你们有 $100K 现金,足以支付前期 10% 首付款(HDB 贷款;若为银行贷款则为 20%)及买方印花税(BSD)。剩余首付款只需在领取钥匙时支付。因此,你们未必需要动用现住房产的资金购买,可以一直住到领取钥匙。
在近期2 月的 BTO 推出中,Tanglin Halt Courtyard 的 4 房式定价介于 $565,000 至 $720,000,平均价格为 $642,500。据此,BSD 为 $13,335,10% 首付款为 $64,250,合计 $77,585。若打算采用银行贷款,或需额外动用你们的 CPF 账户资金。
若考虑购买全新 EC,首付款与 BSD 多半需要依靠现住房产的变现来支付。在没有替代居所的情况下,施工期内的租房成本可能相当可观。
无法自选地点与运气成分
若购买 BTO 或全新 EC,你们无法决定项目具体位置,是否符合偏好不一定。此外,两者都采用抽签制度,无法保证选到心仪的单位,甚至未必一定能选中。
现在,我们来分析三种选项的潜在成本与收益。
潜在成本
选项 1:购买 BTO
假设购买价为 $642,500,即今年 2 月 BTO 推出的 Tanglin Halt Courtyard 4 房式平均价格。
这里我们假设选择 HDB 贷款,并持有 10 年。
| 购买价 | $642,500 |
| BSD | $13,875 |
| 20% 首付款 | $128,500 |
| 80% 贷款 | $514,000 |
发生的成本
| 项目 | 金额 |
| BSD | $13,875 |
| 利息支出(假设利率 2.6%,25 年期) | $113,081 |
| 物业税 | $4,510 |
| 市镇会服务与保养费(假设 $77/月) | $9,240 |
| 总成本 | $140,706 |
选项 2:购买全新 EC
以最新推出的 Lumina Grand 为例,目前其 936 sq ft 3 卧室的要价约为 $1.36M - $1.46M。为便于计算,我们以 $1.41M 为购买价,并同样假设 10 年持有期。
| 购买价 | $1,410,000 |
| BSD | $41,000 |
| 25% 首付款(其中至少 5% 现金) | $352,500 |
| 75% 贷款 | $1,057,500 |
| 进度节点 | 占购买价百分比 | 放款金额 | 预计月供 | 预计月利息 | 预计月本金 | 持续时间 | 利息总额 |
| Completion of foundation | 5.00% | $70,500 | $102 | $235 | $337 | 6-9 months (from launch) | $2,115 |
| Completion of reinforced concrete | 10.00% | $141,000 | $305 | $705 | $1,010 | 6-9 months | $6,345 |
| Completion of brick wall | 5.00% | $70,500 | $406 | $940 | $1,346 | 3-6 months | $5,640 |
| Completion of ceiling/roofing | 5.00% | $70,500 | $508 | $1,175 | $1,683 | 3-6 months | $7,050 |
| Completion of electrical wiring/plumbing | 5.00% | $70,500 | $609 | $1,410 | $2,019 | 3-6 months | $8,460 |
| Completion of roads/car parks/drainage | 5.00% | $70,500 | $711 | $1,645 | $2,356 | 3-6 months | $9,870 |
| Issuance of TOP | 14.36% | $352,500 | $1,219 | $2,820 | $4,039 | Usually one year until CSC | $33,840 |
| Certificate of Statutory Completion (CSC) | 15.00% | $211,500 | $1,524 | $3,525 | $5,049 | Until property is sold (66 months) | $232,650 |
| 10 年内支付的总利息* | $305,970 |
*假设利率 4%,30 年期
发生的成本
| 项目 | 金额 |
| BSD | $41,000 |
| 利息支出(假设利率 2.6%,25 年期) | $305,970 |
| 物业税 | $10,260 |
| 维护费(假设 $350/月) | $25,200 |
| 总成本 | $382,430 |
*物业税与维护费仅在项目取得 TOP 后开始缴付
选项 3:买下邻居单位并改建为 Jumbo 单位
购买相邻单位并改造成 Jumbo 时,有若干事项需要留意。
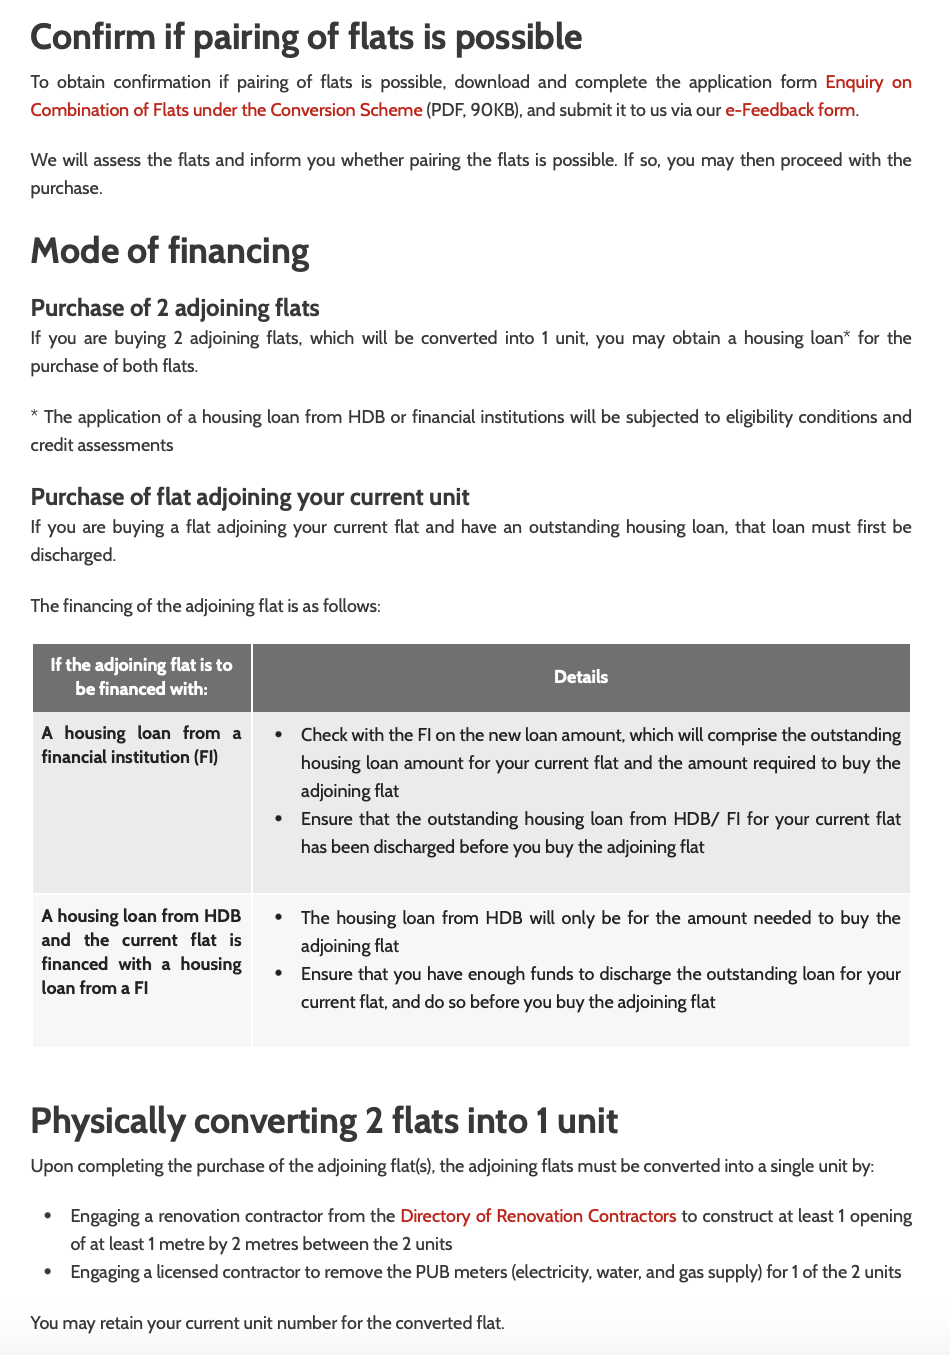
可在此处了解更多。
由于我们不了解你们当前未清偿贷款余额,无法给出精确测算。
我们做如下假设:
- 现有房产未清偿贷款为 $150,000
- 相邻单位以 $361,556 购入,为 Commonwealth Close and Drive 一带 3 房式在(April 和 May 2024)的平均价格
- 采用 HDB 贷款
- 合并后的估值为 $723,112(由于 Commonwealth/Queenstown 区暂无类似成交,我们以 $361,556 X 2 做简化假设)
- 前 5 年将 2 间卧室分别以 $1,000/月出租
| 购买价 | $361,556 |
| BSD | $5,446 |
| 20% 首付款 | $72,311 |
| 80% 贷款 | $289,245 |
| 新贷款总额(含未清偿贷款) | $439,245 |
发生的成本
| 项目 | 金额 |
| BSD | $5,446 |
| 利息支出(假设利率 2.6%,25 年期) | $96,635 |
| 物业税 | $5,480 |
| 市镇会服务与保养费(假设 $77/月) | $9,240 |
| 租金收入 | $120,000 |
| 中介费(每 2 年支付一次) | $6,540 |
| 总成本 | $3,341 |
你该怎么选?
如前所述,你们在不同选项间的取舍,取决于购置目标与计划持有期限。
若以资本增值为优先,选项 1 与 2 更具优势。BTO 一直以来的回报通常优于转售 HDB(几乎没有人在 BTO 上亏钱)。尤其若因组建家庭而计划更长持有期,则选择更“年轻”的房产更为合理。
对于选项 1,若能在现居一带抽到 BTO,可能会受 Prime Location Public Housing(PLH)指引约束,例如 10 年 MOP 以及日后转售时的补贴回收。这些规定旨在降低中区 BTO 的“彩票效应”。尽管如此,若采用 HDB 贷款且你们具备前期付款能力,此选项允许你们在 BTO 完工前持续居住于现有住所。
相比之下,选项 2 可能需要变现现有房产以完成购买;在没有替代居所的情况下,期间的租房支出可能相当可观。
至于选项 3,尽管该类物业具独特性,但 Queenstown 的 Jumbo 单位历史成交数据有限,难以对其表现作出明确预判。然则,该方案可获得更大的居住空间与熟悉的生活圈,同时租金收入有望部分抵消日常开支。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments