


你好,Stacked Homes
我五十出头,丈夫六十出头。我们有一套以我名义持有的 HDB。我目前失业,丈夫仍在工作。他计划在 2 或 3 年后退休。我希望尽快退休。
目前这套 4 房式单位建于 1988 年,转售价值约 400k,位于 cck。我们不喜欢现在的地方,希望搬到更便捷的位置。
我们在为退休做规划,并考虑以下选项:
1. 将现有单位出售,并以夫妻联名在心仪地点购买一套 4 房式 HDB 转售组屋。我们关注的地段价格约 800K 至超过 900K。
2. 购买 BTO,但我们估计大约需要 8 或 9 年(受收入要求、抽签、施工影响)才能拿到。
3. 保留这套 HDB 以获取用于生活开支的被动收入。由我丈夫购买一套 2 卧室公寓。鉴于当前房价,我们正考虑购买一套转售 EC。最终在 6 至 8 年后,当有 20% 的合理利润时套现该公寓。然而,现有 HDB 的租约折旧也许高于所收取的租金收入。
我主要担心是否可行保留现有 HDB。
希望你们就这些选项提供一些看法,并给出如何最大化回报的最佳建议。
非常感谢你们的指点。
如需进一步说明,请电邮联系我。
你好,
现在开始为退休做规划是很好的。虽然大多数人倾向于缩小居住面积并套现,而非升级,但并不存在放之四海而皆准的方法。你的退休策略应与个人目标相一致。
让我们先评估一下你正在考虑的各项选择可能涉及的成本。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
潜在路径
由于我们没有你确切的财务细节,我们将假设你具备购买所考虑物业的必要资金。此外,鉴于你们都打算尽快退休,我们也假设将不通过贷款,并全款支付这些物业。
出售现有单位,并以夫妻联名在心仪地点购买另一套单位
在此情境中,我们将采用你提供的 $900K 估算。为便于比较,我们将以 10 年为计算周期,并据此与其他方案对照。
| 购买价格 | $900,000 |
| BSD | $21,600 |
| 出售现有单位的销售所得 | $400,000 |
| 所需 CPF + 现金补足 | $521,600 |
发生的成本
| BSD | $21,600 |
| 市镇会服务与保养费(假设 $72/月) | $8,640 |
| 物业税 | $7,600 |
| 装修费用 | $20,000 |
| 总成本 | $57,840 |
此选项相对直接,即在你偏好的地点升级至一套新单位。鉴于你丈夫的财务能力足以以其个人名义购买一套 2 卧室转售 EC,购置后你们可能仍会有部分剩余资金,可用于退休或其他投资渠道。
购买 BTO
此选项需要考虑若干因素。由于 BTO(预购组屋)采用抽签制度,能否选到心仪单位存在运气成分,取决于能否获得较靠前的排队号码。
此外,你无法掌控开盘地点,而这些地点未必与您期望的退休居住地一致。而且,如果你过去曾购买过补贴房,你中签的机会会降低,并需支付转售征费。与购买转售组屋相比,要在心仪的市镇获得单位会有更多不确定性。
为便于计算,假设你丈夫在 3 年后退休,你们首次申购 BTO 即中签,完工需时 4 年。在此期间,你们将继续居住在现有物业。考虑到你们拟购转售组屋的价格,我们假设其位于中心地段。由于多数 4 房式、PLH 模型的单位起价接近 $600K,我们在此假设购买价为 $650K。
| 购买价格 | $650,000 |
| BSD | $14,100 |
| 出售现有单位的销售所得(假设价格不变) | $400,000 |
| 所需 CPF + 现金补足 | $264,100 |
发生的成本
在现有单位居住 7 年
| 市镇会服务与保养费(假设 $67/月) | $5,628 |
| 物业税 | $1,120 |
| 总成本 | $6,748 |
在 BTO 居住 3 年
| BSD | $14,100 |
| 市镇会服务与保养费(假设 $72/月) | $2,592 |
| 物业税 | $1,380 |
| 装修费用 | $20,000 |
| 总成本 | $38,072 |
若采取此路径的总成本:$6,748 + $38,072 = $44,820
保留 HDB 出租,以你丈夫名义购买一套 2 卧室公寓,并在 6 - 8 年后套现
持有两套物业是可行的退休策略,因为它能带来稳定的被动收入,并在日后出售其中一套时获得一笔性价比不错的现金流入,正如你所提到的那样。
在 2023 年,面积介于 650 至 850 平方英尺的转售 Executive Condominium(EC)平均每平方英尺价格为 $1,325。若你丈夫购买一套 750 平方英尺的单位,平均价格约为 $993,750。
根据 2024 年 Q1 的 HDB 租赁统计,Choa Chu Kang 的 4 房式单位平均租金为 $3,000。为便于计算,我们同样假设一个 10 年周期:你们在公寓居住的 8 年里将组屋出租,第 8 年卖出公寓,并在余下 2 年搬回 HDB。我们理解你们并不喜欢现有单位的位置,也许更倾向于将两处物业都卖掉后在心仪区域再购一处;但为简化比较,我们以此前一种情景进行计算。
| 购买价格 | $993,750 |
| BSD | $24,412 |
| 所需 CPF + 现金补足 | $1,018,162 |
发生的成本
HDB 出租 8 年、自己入住 2 年
| 市镇会服务与保养费(假设 $67/月) | $8,040 |
| 物业税 | $38,720 |
| 租金收入 | $288,000 |
| 中介费(每 2 年支付一次) | $13,080 |
| 总收益 | $228,160 |
在公寓居住 8 年
| BSD | $24,412 |
| 管理费(假设 $250/月) | $24,000 |
| 物业税 | $6,984 |
| 装修费用 | $20,000 |
| 总成本 | $75,396 |
若采取此路径的总收益(不含任何资本增值):$228,160 - $75,396 = $152,764
由于在选项 3 中你们仅购买投资型物业,因此它是最具收益潜力的路径。在前两个选项中,因为你们居住在所购物业里,并不会直接产生收益。不过,由于所需补足资金较少,你们很可能会有更多剩余资金可投向其他领域。
在更清楚了解所需成本后,让我们看看 HDB 与 EC 的表现。
HDB 组屋的表现
人们常认为旧单位会因租约递减而比新单位更快贬值。然而,近期一篇 Business Times 文章指出,较旧、尤其是更大的单位,其表现反而优于较新的单位。
这一趋势在疫情期间及之后尤为明显,越来越多人在家办公,意识到需要或偏好更大的居住空间。旧组屋通常面积更为宽裕,因此在价格表现上可能优于较新、但更小且更昂贵的单位。
文章还强调了推动大面积单位需求的另一因素:私宅业主套现后,在履行 15 个月等待期后回流市场。
不过,我们不能指望所有旧单位都能跑赢,尤其是那些缺乏独特卖点的单位,例如较旧的 Marine Terrace 单位所拥有的海景。这类单位在市场上行期的涨价可能更受限,在下行期也可能价格停滞。
尽管疫情后涨幅有所放缓,HDB 价格仍在上升。虽然我们无法准确预测这一趋势会持续多久,但在短中期内,价格大幅回落的可能性不大。
EC 的表现
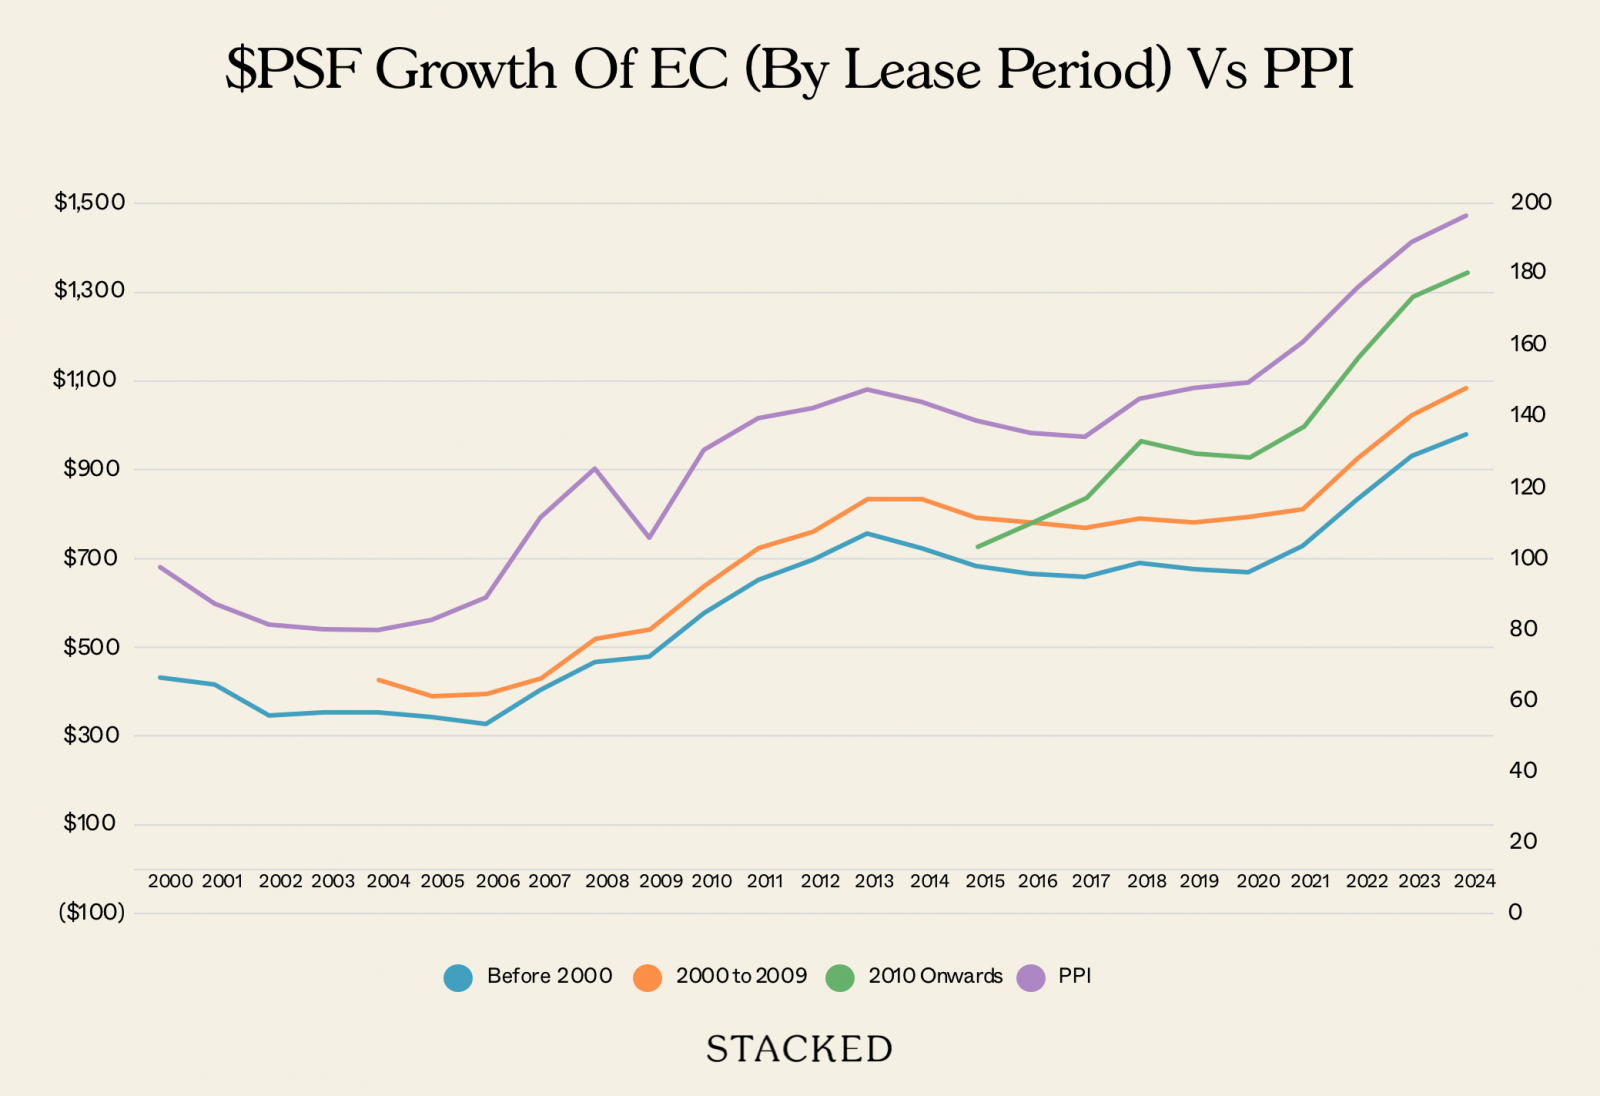
| Year | Completed before 2000 | Completed between 2000 to 2009 | Completed 2010 onwards | PPI |
| 2000 | $430 | 97.7 | ||
| 2001 | $413 | 87.5 | ||
| 2002 | $343 | 81.6 | ||
| 2003 | $350 | 80.1 | ||
| 2004 | $351 | $425 | 79.9 | |
| 2005 | $340 | $389 | 82.7 | |
| 2006 | $325 | $394 | 89.2 | |
| 2007 | $402 | $429 | 111.6 | |
| 2008 | $464 | $518 | 125.4 | |
| 2009 | $476 | $539 | 106.0 | |
| 2010 | $574 | $638 | 130.6 | |
| 2011 | $650 | $723 | 139.6 | |
| 2012 | $695 | $760 | 142.4 | |
| 2013 | $754 | $834 | 147.6 | |
| 2014 | $722 | $833 | 144.2 | |
| 2015 | $682 | $792 | $726 | 138.9 |
| 2016 | $664 | $780 | $780 | 135.5 |
| 2017 | $656 | $768 | $836 | 134.4 |
| 2018 | $689 | $789 | $964 | 145.2 |
| 2019 | $675 | $781 | $937 | 148.2 |
| 2020 | $668 | $793 | $928 | 149.7 |
| 2021 | $727 | $810 | $998 | 161.1 |
| 2022 | $832 | $925 | $1,154 | 176.4 |
| 2023 | $930 | $1,022 | $1,290 | 189.1 |
| 2024 | $978 | $1,083 | $1,343 | 196.7 |
| ROI from 2017 | 5.9% | 5.0% | 7.0% | 5.6% |
*PPI 数据按各年度季度平均,用于反映总体市场走势。
表格显示,整体而言,各年龄段的 EC 表现均不逊于或优于 PPI。即便是较旧的租赁 EC,自 2017 年以来也实现了 5.9% 的年化涨幅,说明年龄并未成为价格上升的障碍。这也表明,较新的转售 EC 的租赁性质不太可能阻碍其资本增值。转售 EC 亦因相对可负担、面向大众、面积更大以及家庭友好设施,深受 HDB 升级者欢迎。
OrangeTee & Tie 于 2022 年进行的一项研究,分析了 2007 年至 2022 年 8 月 21 日间的新售附注,并与同一时期同一单位的转售附注(如有)进行匹配。研究发现其中 99.9% 的交易是盈利的。由于 EC 通常比同区域、相近楼龄的私人公寓略为便宜,其租金回报率也往往更高。这使得 EC 在整体盈利性与租金回报方面,可能成为更具吸引力的投资选择。
你该怎么做?
“最大化回报”的答案取决于你的具体定义,以及当不投向房地产时,你会如何使用多余资金。
你提出担心:现有单位的租约递减可能抵消租金收入。若以一套市价 $400K、尚余 63 年租约的转售组屋作直线折旧估算,每年约为 $6,349。然而折旧并非线性,且随着租约缩短(理论上依据 Bala 曲线)可能加速,故 $6,349 这一数值偏保守。
以 Choa Chu Kang 的 4 房式单位平均月租 $3,000 计,你的租金收入目前应能超过潜在折旧。此外,尚余 50 年以上租约的 HDB 仍在升值,因此短期内你的现有单位大幅贬值的可能性不高。
涉及购置第二处物业的选项 3,凭借被动收入与资本利得,潜在上可实现回报最大化。但该选项因增购一处物业而需要更高的资金投入。鉴于 HDB 的表现,短中期内价格大幅下跌的可能性不大,因此再持有几年问题不大。
接下来另一个问题是——若将多余资金投向其他领域,会是怎样的情形?
在这种情况下,选项 2 看起来更为合适。你们的持有成本更低,也免去了管理另一处物业的精力。
我们简单看看在 10 年期间,若将剩余资金进行投资,选项 1 与 2 的潜在收益如何。
| 选项 | 剩余资金 | 潜在收益(假设你将剩余资金以 5% ROI 投资) |
| 1. 出售现有单位,并以夫妻联名在心仪地点购买另一套单位 | $93,750 | $51,687 |
| 2. 购买 BTO | $343,750 | $189,519 |
| 3. 保留 HDB 出租,以你丈夫名义购买一套 2 卧室公寓,并在 6 - 8 年后套现 | $0 | $152,764(来自租金收入) |
在此示例中,我们以 5% 作为投资回报,假设为债券与股票的组合。
尽管选项 2 留给你更多可用于其他投资的资金,按 5% ROI 计算,其回报可能超过选项 3,但从整体适配性看,选项 1 或许仍是更合适的选择。
选项 1 具有更强的灵活性:作为转售组屋,你可以在更合适的时点与地点购买,并对交易拥有更多掌控;相较之下,BTO 的时间与供应更难预测。鉴于你们已在考虑退休,我们不能仅以财务表现预测来判断,还应考虑购买转售组屋在非财务层面的好处。
潜在收益最终取决于购买价格以及你留作其他投资的资金规模。若希望提升被动收入,可考虑中心区的较老转售组屋——价格低于你所提到的 $800-$900k+ 预算的选择。或者,也可保持开放心态,探索更老一些的近城边缘地段。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments