


你好!
我们一直有阅读你们在 Stacked Homes 的文章,并感谢你们提供的见解。也希望你们能为我们的情况指点迷津!
我们是一对 40 出头的夫妻,在碧山拥有一套 5 房式 DBSS,有 2 个正在上小学的孩子。我们未偿还贷款约 $320k。
坦白说我们很喜欢住在这里,但也在思考是否应当在附近升级到公寓,以便未来有更好的保值表现。由于孩子在附近就读,我们希望至少未来 6-10 年,甚至更久直到退休,都能留在这一带。
或者,是不是更明智的是继续留下(并进行一次大装修,毕竟我们是首任屋主,已入住 10 多年),因为在我们这一带,要找面积相近的公寓,价格至少会比我们 DBSS 的成交价高出 $1mil?
一些背景与需求
财务状况
- 每月合计收入约 $20-$25k
- 投资 - $1.2 mil
- 现金与 CPF - $500k
需求
- 距离现居地 1-2km 内
- 最少 1200 sq ft 以上
如果可能,希望仍能保留大约一半的投资,因为距离退休不算太远
谢谢。
你好,
非常感谢你一直以来的支持!
这是许多 HDB 屋主当下面临的常见两难抉择——在价格高企之下,是要兑现涨幅并升级,还是维持现状。若你希望留在同一片区,私宅价格更高也让选择更为艰难。
我们先从可负担能力评估开始。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
鉴于碧山只有一个 DBSS(Natura Loft),以下为该项目 5 房式单位的部分近期成交:
| 日期 | 座号 | 楼层 | 面积 (sqm) | 价格 |
| Jul 2024 | 275A | 37 至 39 | 120 | $1,568,000 |
| Jun 2024 | 273B | 04 至 06 | 120 | $1,336,000 |
| Jun 2024 | 275A | 28 至 30 | 120 | $1,538,000 |
| May 2024 | 275A | 22 至 24 | 120 | $1,500,000 |
| Mar 2024 | 273B | 04 至 06 | 120 | $1,320,000 |
为便于计算,我们将采用 $1,452,400 的均价作为出售价格。
出售 Natura Loft
| 成交价 | $1,452,400 |
| 未偿还贷款 | $320,000 |
| 售款净额(CPF + 现金) | $1,132,400 |
综合可负担能力(在出售 Natura Loft 后购买私宅)
由于我们没有你们的确切年龄,此处以双方均为 42 岁作计算。此外,我们采用 $20,000 与 $25,000 的中位数 $22,500 作为你们的合计月收入。
| 以 42 岁、合计月收入 $22,500、利率 4.8% 计算的最高贷款额 | $2,065,780 (23-year tenure) |
| CPF + 现金 | $1,632,400* |
| 贷款 + CPF + 现金合计 | $3,698,180 |
| 按 $3,698,180 计算的 BSD | $161,490 |
| 预计可承受总价 | $3,536,690 |
*此处我们采用出售 Natura Loft 所得售款净额,以及你们现有的 $500,000 CPF + 现金。我们未计入来自投资的资金。
以此预算,你们可在心仪地段购买到至少 1,200 sq ft 的单位。
供参考,以下为距离 Natura Loft 1-2KM、面积介于 1,200 - 1,400 sq ft 的公寓部分近期成交。
| 成交日期 | 项目名称 | 产权 | 营建完成年份 | 成交价 ($) | 面积 (Sqft) | 单价 ($ Psf) | 楼层 |
| Sep 2024 | Clover By The Park | 99 Years | 2011 | $2,480,000 | 1292 | $1,920 | 16 To 20 |
| Aug 2024 | Country Esquire | Freehold | 1992 | $2,030,000 | 1270 | $1,598 | 01 To 05 |
| Aug 2024 | The Gardens At Bishan | 99 Years | 2004 | $2,085,000 | 1227 | $1,699 | 06 To 10 |
| Jul 2024 | Sky Habitat | 99 Years | 2015 | $2,300,000 | 1249 | $1,842 | 06 To 10 |
| Jul 2024 | Boonview | Freehold | 2003 | $2,131,800 | 1292 | $1,650 | 01 To 05 |
| Jul 2024 | The Windsor | Freehold | 1988 | $1,950,000 | 1302 | $1,497 | 01 To 05 |
| Jul 2024 | Jadescape | 99 Years | 2022 | $2,950,000 | 1259 | $2,342 | 06 To 10 |
| Jul 2024 | Thomson Grand | 99 Years | 2015 | $2,416,000 | 1356 | $1,781 | 06 To 10 |
| Jun 2024 | Bishan Loft | 99 Years | 2003 | $2,200,000 | 1378 | $1,597 | 11 To 15 |
在对预算有更清晰的把握后,我们来看看碧山的 HDB 与私宅公寓过往的表现。
碧山 HDB 与公寓的表现
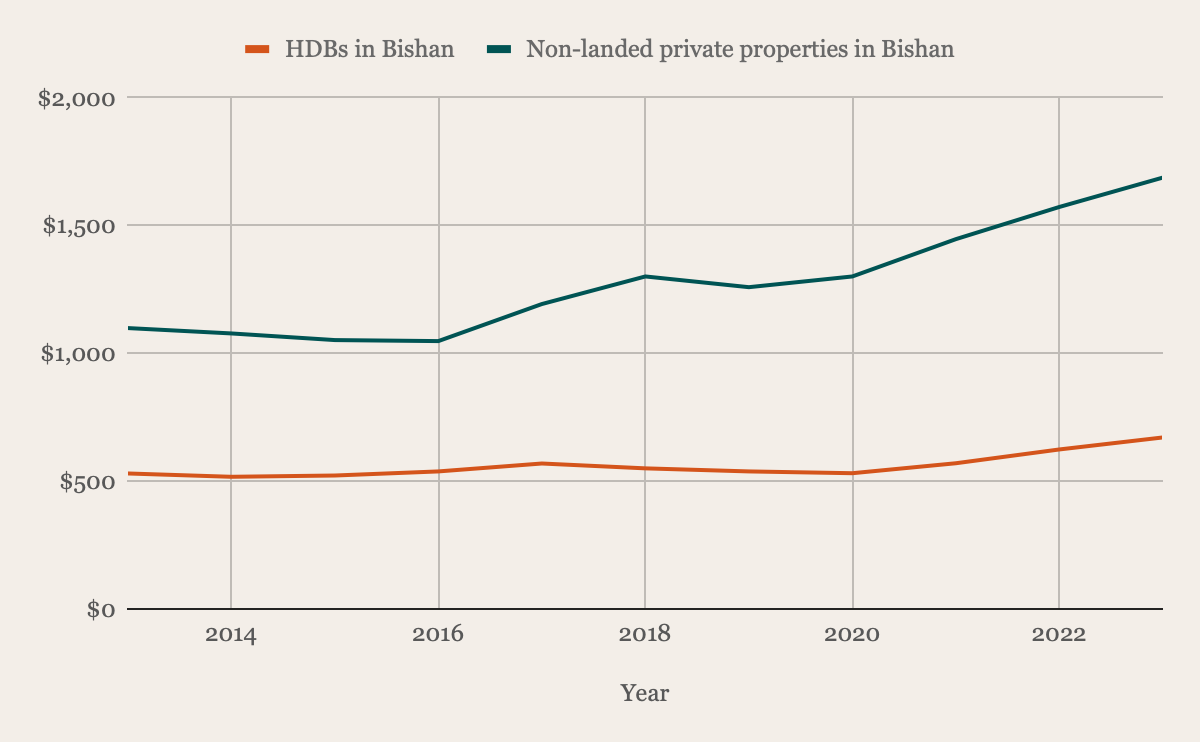
| 年份 | 碧山 HDB | 全岛 HDB | 碧山非有地私宅 | 全岛非有地私宅 | 碧山 HDB 与非有地价差% |
| 2013 | $530 | $469 | $1,099 | $1,245 | 107.36% |
| 2014 | $517 | $441 | $1,078 | $1,190 | 108.51% |
| 2015 | $522 | $423 | $1,052 | $1,191 | 101.53% |
| 2016 | $538 | $424 | $1,048 | $1,248 | 94.80% |
| 2017 | $569 | $425 | $1,193 | $1,292 | 109.67% |
| 2018 | $550 | $419 | $1,301 | $1,325 | 136.55% |
| 2019 | $538 | $416 | $1,259 | $1,344 | 134.01% |
| 2020 | $531 | $431 | $1,301 | $1,294 | 145.01% |
| 2021 | $570 | $488 | $1,447 | $1,345 | 153.86% |
| 2022 | $624 | $532 | $1,573 | $1,455 | 152.08% |
| 2023 | $671 | $564 | $1,688 | $1,562 | 151.56% |
| 平均增速 | 2.49% | 2.02% | 4.55% | 2.37% | - |
数据表明,过去十年里,碧山的 HDB 与非有地私宅均跑赢了整体市场。这并不意外:碧山位处市区边缘,配套完善,且毗邻多所知名学校,需求自然强劲。
此外,表格也显示出本区 HDB 与私宅之间的价差正在扩大。这一差距不断扩大,使得 HDB 屋主升级至私宅愈发困难。
鉴于上述数据只是整体概览,我们再聚焦比较碧山的 5 房式 HDB 与 1,200 至 1,400 sq ft 的公寓。
| 年份 | 碧山 5 房式 HDB | 全岛 5 房式 HDB | 碧山非有地私宅(1,200-1,400 sqft) | 全岛非有地私宅(1,200-1,400 sqft) | 碧山 HDB 与非有地价差% |
| 2013 | $559 | $445 | $1,104 | $1,118 | 97.50% |
| 2014 | $528 | $422 | $1,050 | $1,055 | 98.86% |
| 2015 | $535 | $405 | $1,049 | $1,044 | 96.07% |
| 2016 | $565 | $411 | $1,026 | $1,077 | 81.59% |
| 2017 | $598 | $419 | $1,162 | $1,095 | 94.31% |
| 2018 | $584 | $417 | $1,264 | $1,169 | 116.44% |
| 2019 | $569 | $415 | $1,270 | $1,175 | 123.20% |
| 2020 | $567 | $429 | $1,259 | $1,134 | 122.05% |
| 2021 | $616 | $480 | $1,364 | $1,199 | 121.43% |
| 2022 | $665 | $520 | $1,489 | $1,308 | 123.91% |
| 2023 | $688 | $543 | $1,543 | $1,416 | 124.27% |
| 平均增速 | 2.20% | 2.13% | 3.56% | 2.50% | - |
尽管其增速略慢于本区整体趋势,这些碧山房源依然跑赢了全岛同类单位。在此前的文章中我们也观察到,较大户型即使楼龄较高,在市场下行期往往更能守住价值。
接下来,我们具体看看 Natura Loft 的表现。
| 年份 | Natura Loft | 碧山 HDB | 全岛 HDB |
| 2016 | $749 | $538 | $424 |
| 2017 | $750 | $569 | $425 |
| 2018 | $771 | $550 | $419 |
| 2019 | $804 | $538 | $416 |
| 2020 | $788 | $531 | $431 |
| 2021 | $889 | $570 | $488 |
| 2022 | $959 | $624 | $532 |
| 2023 | $1,011 | $671 | $564 |
| 平均增速 | 4.48% | 3.33% | 4.28% |
过去 8 年,Natura Loft 的表现优于碧山其他 HDB,且略高于整体 HDB 市场的增速。
除 Natura Loft 外,碧山的 HDB 多建于 1990 年代或更早。直到 2020 与 2023 年,碧山才有新的 Build-To-Order(BTO)推出,但目前仍在施工中。值得注意的是,三个新 BTO 项目群都没有 5 房式单位,这也让你的房子作为碧山最新的 5 房式选项更具优势。
回看近年的 BTO 推出情况,中央区域几乎不再兴建 5 房式单位。在一篇2020 年报道中,The Straits Times 引述 HDB 的解释称,中央区 5 房式受限主要因空间约束。这意味着短期内碧山恐怕难见新的 5 房式单位。此外,随着 HDB 于 10 月启用新的 BTO 分类(Standard、Plus 和 Prime 组屋),靠近 MRT 的若干剩余地块(位于碧山)很可能被划为 Plus 单位,其 MOP 为 10 年。
综合以上因素,鉴于本区较新 5 房式供应有限,你的 HDB 在可预见的未来大概率能维持相对稳定的价格。
我们再看看碧山私宅的表现。由于永久地契项目没有租约年限递减的问题,我们将聚焦 99 年地契,以评估楼龄对价值保留的影响。该区最早的项目为 Bishan Park Condominium,其租约自 1991 年起、于 1994 年落成,至今楼龄 33 年。
为更好理解楼龄如何影响增速,我们选取数个不同楼龄的 99 年地契项目,对比它们过去十年的表现。
| 年份 | Bishan Park Condo (TOP 1994) | Bishan 8 (TOP 2000) | Bishan Loft (TOP 2003) | The Gardens At Bishan (TOP 2004) | Clover By The Park (TOP 2011) | Sky Habitat (TOP 2015) | Sky Vue (TOP 2016) |
| 2013 | $912 | $1,166 | $1,132 | $1,093 | $1,225 | - | - |
| 2014 | $870 | $1,131 | $1,195 | $1,016 | $1,220 | - | - |
| 2015 | $888 | $1,109 | $1,168 | $1,024 | $1,189 | $1,573 | - |
| 2016 | $868 | $1,100 | $1,083 | $986 | $1,163 | $1,457 | $1,745 |
| 2017 | $863 | $1,080 | $1,047 | $1,015 | $1,221 | $1,435 | $1,623 |
| 2018 | $902 | $1,174 | $1,129 | $1,044 | $1,240 | $1,469 | $1,641 |
| 2019 | $969 | $1,207 | $1,154 | $1,083 | $1,290 | $1,480 | $1,734 |
| 2020 | $1,031 | $1,187 | $1,176 | $1,129 | $1,233 | $1,508 | $1,670 |
| 2021 | $1,080 | $1,240 | $1,223 | $1,218 | $1,384 | $1,599 | $1,766 |
| 2022 | $1,143 | $1,366 | $1,359 | $1,415 | $1,535 | $1,658 | $1,874 |
| 2023 | $1,293 | $1,600 | $1,468 | $1,502 | $1,718 | $1,736 | $1,998 |
| 平均增速 (2016-2023) | 5.93% | 5.69% | 4.54% | 6.28% | 5.89% | 2.56% | 2.08% |
| 平均增速 (2015-2023) | 4.90% | 4.87% | 3.06% | 5.03% | 4.88% | 1.32% | - |
| 平均增速 (2013-2023) | 3.67% | 3.40% | 2.78% | 3.40% | 3.61% | - | - |
从 2013 至 2023 年的老公寓表现来看,相差十多年落成的项目之间差距竟然不算大。事实上,相较于 Sky Habitat、Sky Vue 等较新项目,老公寓的表现更为出色。一个可能原因是老项目的 PSF 起点更低,买家可以用相同预算买到更大面积,或以更低价格买到同等面积,与新项目相比更具吸引力。
我们也观察到,这或与房价近年大幅上涨、可负担性下降有关。此外,老项目由于 PSF 基数更低,或许仍有更大的价格上行空间。
将这些公寓自 2016 至 2023 年的涨幅与 Natura Loft 相比,较老的公寓整体增速更高。
尽管 HDB 没有官方的价格上限,但与私宅相比,其价格更受政府政策的调控。虽然过百万成交的 HDB 越来越多,但占比仍然不高。HDB 的价格会随市场上扬,但受政策约束增幅偏温和。相对地,私宅价格由市场驱动,受宏观经济波动影响更大,但也更有潜在的上行空间,这点从其平均增速可见一斑。
当然,升级到更昂贵的房产,相较于持有 HDB,成本会明显更高。但我们仍可通过数据来更清楚地理解其财务影响。
潜在路径与成本
升级至附近公寓
为便于计算,假设你们以 $2.48M 购入 Clover by the Park 的一套单位。我们以 10 年为周期进行测算。
| 购买价 | $2,480,000 |
| BSD | $93,600 |
| CPF + 现金 | $1,632,400 |
| 需要贷款 | $941,200 |
| BSD | $93,600 |
| 利息支出(假设 23 年期限、4% 利率) | $319,692 |
| 物业税 | $85,480 |
| 管理费(假设 $350/月) | $42,000 |
| 装修* | $20,000 |
| 总成本 | $560,772 |
*视装修工程范围而定
维持现状并翻新现有组屋
鉴于你们是首任屋主,且项目于 2011 年落成,我们假设剩余贷款年限为 12 年。以下计算同样为未来 10 年的估算成本:
| 利息支出(假设 12 年期限、4% 利率) | $80,721 |
| 物业税 | $25,630 |
| 市镇会服务与保养费(假设 $120/月) | $14,400 |
| 装修* | $60,000 |
| 总成本 | $180,751 |
*视装修工程范围而定
你该怎么做?
| 潜在路径 | 10 年内产生的成本 | 当下物业价值 | 剩余资金 |
| 升级至附近公寓 | $560,772 | $2,480,000 | $1,200,000 |
| 维持现状并翻新现有组屋 | $180,751 | $1,452,400 | $1,700,000 |
鉴于你们的 HDB 位置优越,且较本区其他单位相对较新,继续持有是稳妥选择。正如前文所述,Natura Loft 及碧山其他组屋的过往表现,加之潜在未来供应,均指向短期内价格相对稳定。当然,这取决于不出现类似疫情那样的重大经济扰动。此路径的支出较低,也让你们能将更多资金配置到其他投资。
相对地,升级到公寓可把 HDB 的既有价值转化为投入一项更具潜在升值空间的资产。历史数据显示,本区多数公寓在增速上优于 HDB,包括 Natura Loft。在 6 至 10 年的持有周期下,参考过往趋势,本区私宅价格大概率能保持稳定。
升级还可作为一种“被动储蓄”与对抗通胀的方式。待房贷还清后,相较 HDB,你们更有可能从公寓获取更高回报。退休时,你们可换回一套楼龄较高的组屋,并以出售公寓的收益支持退休规划。
话说回来,从纯财务角度,如何抉择更合适?
我们可以反推:在计入上述假设成本后,你们的私宅在未来 10 年需要达到怎样的年均涨幅,才能实现与持有 HDB 相近的回报。
假设你们的 HDB 未来十年按全岛 HDB 年均增速 2.02% 增长,潜在收益约为 $321,542。
扣除成本后,净利润约为 $140,791。
若升级至私宅,要在 10 年内获得相近回报并覆盖相关成本,则需要实现约 2.52% 的年均涨幅。
结合文前所示的增长趋势,这一目标看起来是可实现的。
归根结底,选择取决于哪条路径更符合你们的财务目标与风险承受度。在碧山当前的供需格局下,两条路径各有其合理性。但如果你们希望在未来 10 年取得资本增值,即便计入上述假设成本,购入私宅看起来依然相当可期。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments