


你好,
希望你一切安好。
写这封信主要想请教以下几点:
- 作为首套房,买 1-mil 的房子是否明智?
- 若 MOP 后转售,预计价格会超过 1-mil。10 年后,这样的高价会不会影响需求、增加出手难度?
我和伴侣决定开始看 HDB 转售组屋,主要因为我们都已 30 多岁,而 BTO 等待期又长。
我们的首要条件是:步行可达 MRT、核心地段、4-room 户型。
我们首选的 3 个区域是:Tiong Bahru、Kallang Whampoa 和 Dakota/Mountbatten。结合我们的 CPF、补助和储蓄,最高承受房价为 <1-mil。
之所以选这些区域,是因为我们俩都在 CBD 上班。我们希望以更有可能升值的单位开启置业之旅,这样在 MOP 之后,更有能力负担下一套住房(考虑到通胀,未来东西只会更贵;若现在买一套均价约 600k 的单位,将来转售时可能仍得再补差价)。
不过,这 3 个区的价格基本都在 1-mil 的水平线上;所以在只盯着这些地段之前,我想多听听意见。我们也可能想偏了,或许选择均价约 600k 的转售组屋并非坏方向。因此很希望听到你的看法或建议:是该坚持这 3 个区,还是先从价格更低的地区入手?
期待你的建议,不胜感激。
盼复。
谢谢!
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信。
这是当下许多买家都会思考的问题。随着百万价位的 HDB 交易不断增加,容易让人产生“现在不买就错过了”的焦虑——但同时也难免担心这些价位能否站得住。
先看数据怎么说。
2023 年,共有 125 套 4-room 组屋以 $1M 及以上成交。在 2023 年 Q1 至 Q3 的 8,858 套 4-room 成交中仅占 1.4%(Q4 统计尚未公布;若计入 Q4,该占比预计更低)。
不出所料,这些单位多位于 Central Region,且多为 2010 年后建成,楼龄较新、楼层也更高。这些共性足以解释其更高的成交价。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
随着 2024 年的 Prime/Plus/Standard HDB 分类落地,Central Region 的转售市场可能会出现更多 $1 million 以上的交易。我们在 Dawson 等地已能感受到这种趋势——买家希望住在核心地段,同时避开更严的限制(如 10-year MOP 等)。
但要判断用这样的价格买 HDB 是否值得,还得放到更大的脉络里看——先从过往价格走势说起。
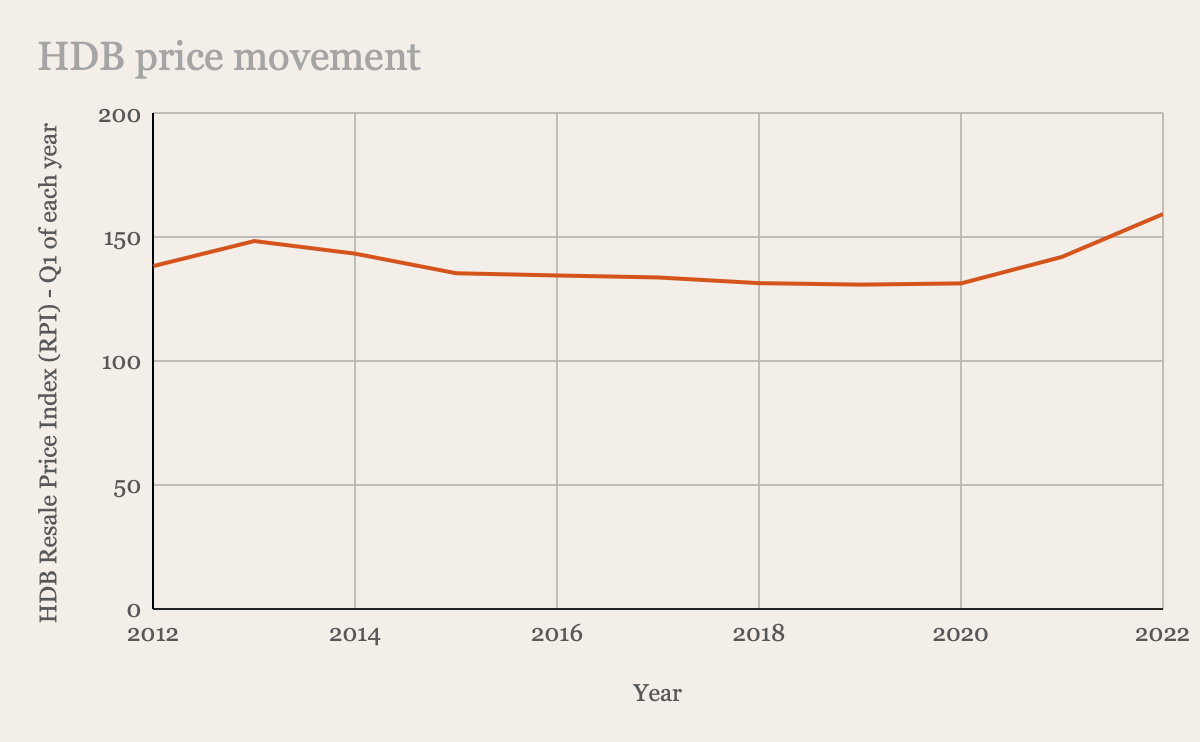
先看过去 10 年 HDB 整体价格的变化:
| 年份 | HDB 转售价格指数(RPI)— 各年 Q1 |
| 2012 | 138.5 |
| 2013 | 148.6 |
| 2014 | 143.5 |
| 2015 | 135.6 |
| 2016 | 134.7 |
| 2017 | 133.9 |
| 2018 | 131.6 |
| 2019 | 131 |
| 2020 | 131.5 |
| 2021 | 142.2 |
| 2022 | 159.5 |
| 年化 | 1.42% |
从上图与数据可见,2013 年后 HDB 价格经历下滑,并在疫情前相对平稳。需注意,2023 年价格较 2022 年进一步攀升,若计入 2023 全年,年化回报会高于上表所示。
除了 2013 年的三轮降温措施,HDB 的购房流程也做了调整:买家需在支付期权金并拿到 Option To Purchase(OTP,购屋选择权)后,才能申请估价。此举旨在稳定价格,并削弱卖家索取 Cash Over Valuation(COV,估价以上现金)的能力,因为在发出 OTP 前,估价并不会公开。
过去的流程是,卖家会先做估价,再与买家商议 COV,导致价格快速攀升,最终引发政府出手干预。
新流程实施后,买家多以附近近期成交为依据出价,因此有助于稳定 HDB 市场。
这与你的问题有何关系?
尽管估价顺序改变,自 2020 年以来,受疫情影响,HDB 价格仍快速上涨。
许多买家在得知需要支付高额 COV 时并不愉快。在炙手可热的市场中,卖家可坚持先收 $1,000 的 OTP 费用,买家方可申请估价。
结果,不少买家若无足够现金(例如需额外 $50,000 作为 COV),也无法获批相应贷款,就只能放弃期权金。而且,这种情况可能会在不同单位上反复发生。
这说明:只要有需求,在自由市场里价格终会上涨——无论是谈 COV,还是卖家知道有人愿意出更高价。
随着新的 Standard、Prime 和 Plus BTO 分类推出,原本在转售市场会被归入 Prime/Plus 的单位,由于具备同样的吸引力却没有相关限制,价格与需求也更可能走强。
许多破百万的单位正因这些“稀缺性”而更受欢迎,价格也更稳、更受支撑。
以 Dawson 地区的 HDB 为例。总理李显龙曾在谈到旧 HDB 镇区的振兴时提到这个社区。确实,价格从 2020 年的 $800,000+ 上涨至如今的 $900,000+:
| 年份 | 3 房 | 4 房 | 5 房 |
| 2020 | $656,484 | $837,060 | $994,127 |
| 2021 | $644,473 | $837,615 | $1,042,325 |
| 2022 | $689,057 | $887,668 | $1,128,133 |
| 2023 | $710,714 | $960,276 | $1,192,698 |
未来可能出现供过于求?
另一个需要考虑的,是 HDB 未来可能的供应过剩。随着人口老龄化,大量单位或将涌入市场,压低 HDB 价格——尤其是那些缺乏差异化的旧组屋,例如位置不便的老屋。
因此,今天在挑选 HDB 时,更稳妥的方法是关注那些具备明显优势的单位,例如核心地段、Loft 户型,或公共交通可达性极佳的项目。
总之,未来出现供过于求的可能性不容忽视。至于政府会采取什么政策来应对,我们难以预判,不过我们在这篇文章中也讨论了几种可能的情景。
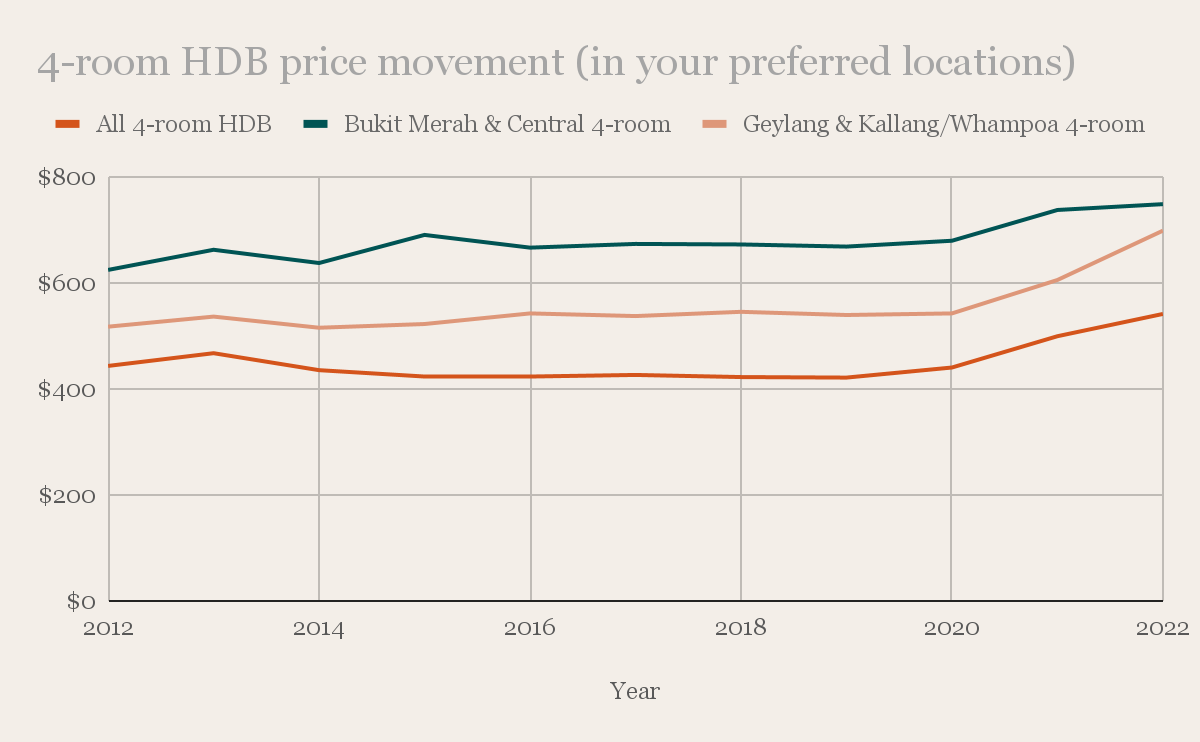
既然你已有几个偏好的地点,我们就来看看这些地区的价格走势。
| 年份 | 全岛 4-room HDB | 同比 | Bukit Merah & Central 4-room | 同比 | Geylang & Kallang/Whampoa 4-room | 同比 |
| 2012 | $443 | - | $624 | - | $517 | - |
| 2013 | $467 | 5.42% | $662 | 6.09% | $536 | 3.68% |
| 2014 | $435 | -6.85% | $637 | -3.78% | $515 | -3.92% |
| 2015 | $423 | -2.76% | $690 | 8.32% | $522 | 1.36% |
| 2016 | $423 | 0.00% | $666 | -3.48% | $542 | 3.83% |
| 2017 | $426 | 0.71% | $673 | 1.05% | $537 | -0.92% |
| 2018 | $422 | -0.94% | $672 | -0.15% | $545 | 1.49% |
| 2019 | $421 | -0.24% | $668 | -0.60% | $539 | -1.10% |
| 2020 | $440 | 4.51% | $679 | 1.65% | $542 | 0.56% |
| 2021 | $499 | 13.41% | $737 | 8.54% | $605 | 11.62% |
| 2022 | $541 | 8.42% | $748 | 1.49% | $698 | 15.37% |
| 年化 | - | 2.02% | - | 1.83% | - | 3.05% |
从图表可见,这些区域的 4-room 价格总体与全岛 4-room 的走势相近。Geylang 与 Kallang/Whampoa 年化涨幅略高,可能是因为 2022 年有不少组屋达到 MOP,使这些原本以老组屋为主的区域,整体 PSF 均价被较新的放量所推高。
再来看 Central Region 以外区域的价格走势。
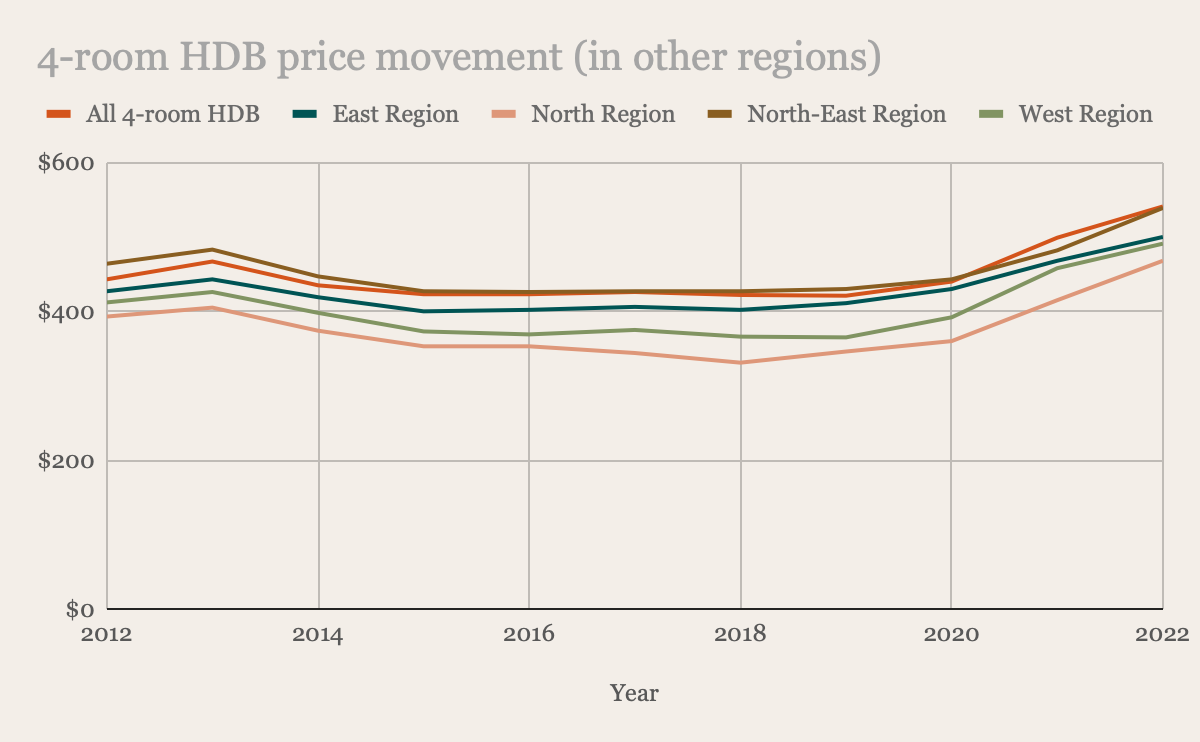
East Region 包括:Bedok, Pasir Ris, Tampines
North Region 包括:Sembawang, Woodlands, Yishun
North-East Region 包括:Ang Mo Kio, Hougang, Punggol, Sengkang, Serangoon
West Region 包括:Bukit Batok, Bukit Panjang, Choa Chu Kang, Clementi, Jurong East, Jurong West
| 年份 | 全岛 4-room HDB | 同比 | East Region | 同比 | North Region | 同比 | North-East Region | 同比 | West Region | 同比 |
| 2012 | $443 | - | $427 | - | $393 | - | $464 | - | $412 | - |
| 2013 | $467 | 5.42% | $443 | 3.75% | $405 | 3.05% | $483 | 4.09% | $426 | 3.40% |
| 2014 | $435 | -6.85% | $419 | -5.42% | $374 | -7.65% | $447 | -7.45% | $398 | -6.57% |
| 2015 | $423 | -2.76% | $400 | -4.53% | $353 | -5.61% | $427 | -4.47% | $373 | -6.28% |
| 2016 | $423 | 0.00% | $402 | 0.50% | $353 | 0.00% | $426 | -0.23% | $369 | -1.07% |
| 2017 | $426 | 0.71% | $406 | 1.00% | $344 | -2.55% | $427 | 0.23% | $375 | 1.63% |
| 2018 | $422 | -0.94% | $402 | -0.99% | $331 | -3.78% | $427 | 0.00% | $366 | -2.40% |
| 2019 | $421 | -0.24% | $411 | 2.24% | $346 | 4.53% | $430 | 0.70% | $365 | -0.27% |
| 2020 | $440 | 4.51% | $430 | 4.62% | $360 | 4.05% | $443 | 3.02% | $392 | 7.40% |
| 2021 | $499 | 13.41% | $468 | 8.84% | $415 | 15.28% | $482 | 8.80% | $458 | 16.84% |
| 2022 | $541 | 8.42% | $500 | 6.84% | $468 | 12.77% | $539 | 11.83% | $491 | 7.21% |
| 年化 | - | 2.02% | - | 1.59% | - | 1.76% | - | 1.51% | - | 1.77% |
图表显示,不同区域的 4-room 价格大体一致,但个别区域年化增速略慢。你的偏好地段相对表现更好一些。不过需要指出的是,将以老组屋为主的 Geylang 与 Kallang/Whampoa 与其他区直接对比并不完全可比,因为这些区域近年有不少新屋放量。
因此,Central Region 以外的房产虽更亲民,但与 Central Region 相比,其表现也只是略有落后。
换言之,地段当然会影响增速,但某一区域的供需、楼龄、楼层、朝向、户型等因素,同样会显著影响单个单位的表现。
所以,并不存在“Central Region 的、更高价的单位就一定优于非 Central Region、价格较低的单位”的绝对规律。
不过,我们认为 Central 区域的 HDB 之所以如今能卖出更高价格,很大程度上是受私宅价格上行所带动。许多原本能负担私宅的买家,突然发现被价格“卡住”了。
短短 1-2 年,原本买得起 OCR(中央区以外)3-bedroom 的人,如今可能只剩 2-bedroom/2-bedroom + study 可选。
这让不少人转而更青睐 HDB。举例说,预算 $1.2 million,你会选择在 OCR 买一套 2-bedroom + study,还是买一套高楼层、视野开阔、可远眺 CBD 的宽敞 5-room 组屋?
预算更充裕的买家,若不介意是 HDB,反而能挑到许多“天花板级”配置:带绿景的 Loft 户型标上 $1.4+ million 的价格也有人买单;在 Tanjong Pagar 超过 40 层、俯瞰店屋景观的单位更是屡创新高——相较私宅同期能买到的配置,对这类买家而言并不“离谱”。
正如我们此前所写,在这些地段、这个价位,你确实没有太多“等价替代”。
沿着这个逻辑,只要新加坡整体房价仍在上行,这些看似“昂贵”的 HDB 仍可能继续受益。
当然,这建立在更底层的国策之上:只要新加坡仍是宜业、宜居、宜游之地,人口增长就会带动房地产市场发展。
除了地段,百万价位单位的另一个共性是楼龄。因此,我们也来看看楼龄如何影响价格。
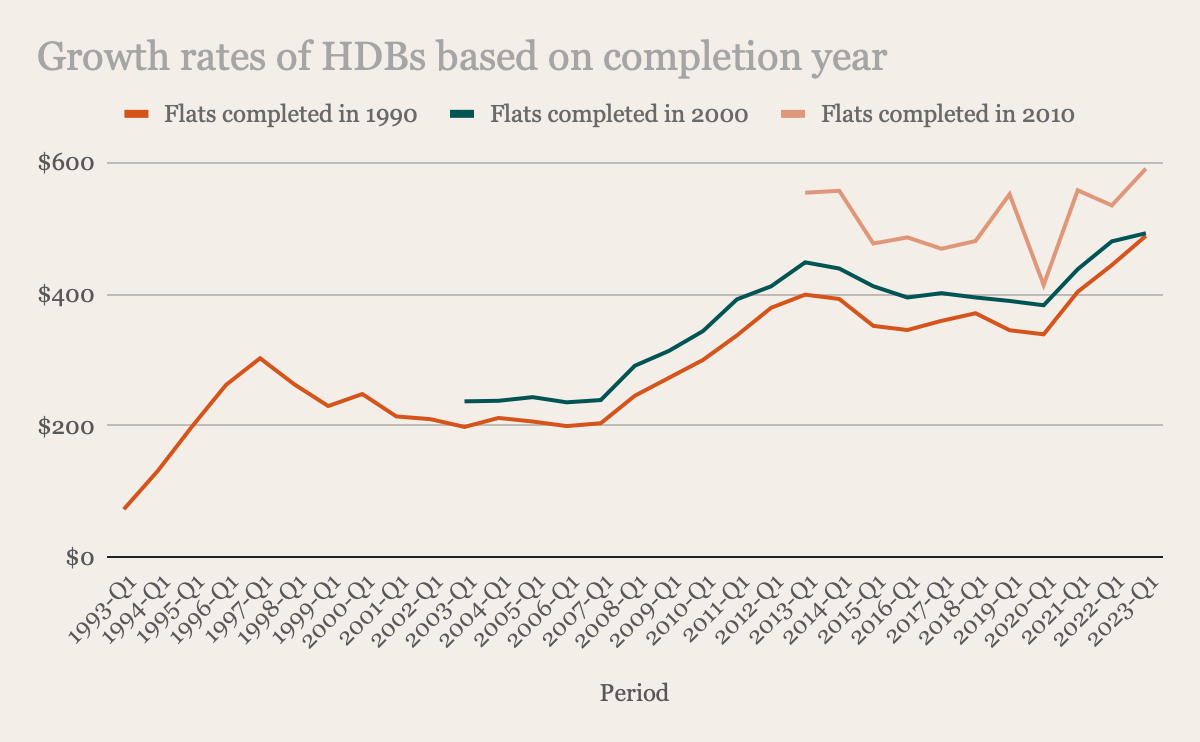
| 期间 | 1990 年落成组屋的转售均价 PSF | 同比 | 2000 年落成组屋的转售均价 PSF | 同比 | 2010 年落成组屋的转售均价 PSF | 同比 |
| 1993-Q1 | $73 | – | – | – | – | – |
| 1994-Q1 | $132 | 79.83% | – | – | – | – |
| 1995-Q1 | $199 | 51.01% | – | – | – | – |
| 1996-Q1 | $262 | 31.88% | – | – | – | – |
| 1997-Q1 | $303 | 15.45% | – | – | – | – |
| 1998-Q1 | $263 | -13.05% | – | – | – | – |
| 1999-Q1 | $230 | -12.59% | – | – | – | – |
| 2000-Q1 | $248 | 7.92% | – | – | – | – |
| 2001-Q1 | $214 | -13.70% | – | – | – | – |
| 2002-Q1 | $210 | -1.94% | – | – | – | – |
| 2003-Q1 | $198 | -5.63% | $237 | – | – | – |
| 2004-Q1 | $212 | 6.90% | $238 | 0.34% | – | – |
| 2005-Q1 | $207 | -2.56% | $244 | 2.34% | – | – |
| 2006-Q1 | $200 | -3.37% | $236 | -3.23% | – | – |
| 2007-Q1 | $204 | 2.18% | $239 | 1.46% | – | – |
| 2008-Q1 | $246 | 20.50% | $291 | 21.80% | – | – |
| 2009-Q1 | $273 | 11.05% | $314 | 7.75% | – | – |
| 2010-Q1 | $300 | 9.98% | $344 | 9.58% | – | – |
| 2011-Q1 | $338 | 12.48% | $392 | 14.07% | – | – |
| 2012-Q1 | $379 | 12.38% | $412 | 5.02% | – | – |
| 2013-Q1 | $399 | 5.26% | $448 | 8.85% | $554 | – |
| 2014-Q1 | $393 | -1.64% | $439 | -2.10% | $557 | 0.53% |
| 2015-Q1 | $352 | -10.41% | $412 | -6.14% | $477 | -14.39% |
| 2016-Q1 | $346 | -1.79% | $395 | -4.14% | $486 | 1.95% |
| 2017-Q1 | $359 | 4.03% | $402 | 1.66% | $469 | -3.55% |
| 2018-Q1 | $371 | 3.22% | $395 | -1.63% | $481 | 2.50% |
| 2019-Q1 | $345 | -6.96% | $390 | -1.34% | $552 | 14.78% |
| 2020-Q1 | $339 | -1.80% | $383 | -1.69% | $414 | -24.99% |
| 2021-Q1 | $404 | 19.06% | $438 | 14.29% | $558 | 34.77% |
| 2022-Q1 | $444 | 10.04% | $480 | 9.66% | $535 | -4.12% |
| 2023-Q1 | $489 | 10.00% | $493 | 2.57% | $591 | 10.44% |
| 5 年平均年化回报 | 6.07% | 4.70% | 6.18% | |||
| 10 年平均年化回报 | 2.38% | 1.11% | 1.79% |
你会注意到,尽管 1990 年的 HDB 更老,但其平均年化回报并非最低,这与直觉不太一致。为什么?
首先,我们仅统计各自年份落成的单位。不同年代的组屋分布在不同区域,因而年化回报很可能更多反映了地段差异,而非单纯的楼龄因素。
其次,受 COVID-19 与居住可负担性下降影响,面积更大、价格更可承受的老组屋,近年反而更受欢迎。
另一个原因在于 CPF 购屋补助。补助是按房型固定发放,而非按房价比例计算,因此对价格更亲民的住宅,补助效果更显著。比如 $50,000 的 CPF 补助,对于 $500,000 的房子相当于 10% 折扣,但对 $1 million 的房子只相当于 5% 折扣。
不过,前面提到的“供给过剩”风险在这里仍需留意。许多长者仍住在老屋,未来当这些单位陆续回流市场,供应的增加可能会更集中在老屋上,而非较新、价更高的单位。
最后,也要明白谁会成为这些 $1 million 价位单位的潜在买家。尽管百万 HDB 成交在增加,但它们在整体中仍占比较小。
原因在于:这类买家通常收入已足以购买公寓,但又不足以买到能满足他们条件(如中心地段、足够家庭空间)的公寓。
2023 年新加坡全职雇员的税前月度收入中位数(含雇主 CPF 供款)为 $5,197;若不计雇主供款,约为 $4,550。
举例说,一对 30 岁夫妇,各自月入 $4,550,按 3% 利率,最高可获批的 HDB 贷款约 $575,693。若要购买 $1M 的单位,仍需以现金和/或 CPF 支付 $424,307,这是一笔不小的数目。因此,高价位 HDB 的潜在买家池确实较小。不过,只要这部分买家存在且收入持续增长,对此类单位的需求仍会延续。
另一个可考虑的因素是“代际财富转移”。鉴于人口老龄化,未来买家或许能得到父母的财富支持,弥补贷款因收入受限的缺口,从而跃迁至更优质的 HDB。
考虑以上因素,再结合前述“不同区域 4-room 的整体表现其实相差不大”,我们来做一个简单的成本对比:以 10 年持有期,比较购买 $1M 与 $600K 的差异。
成本明细
购买 $1M 单位
| 项目 | 金额 |
| 购买价 | $1,000,000 |
| BSD | $24,600 |
| 所需贷款(假设 75% LTV) | $750,000 |
实际支出
| 项目 | 金额 |
| BSD | $24,600 |
| 利息支出(假设利率 4%、贷款年限 25 年) | $260,249 |
| 房产税 | $8,800 |
| 市镇理事会服务与保养费(按 $80/月) | $9,600 |
| 总费用 | $303,249 |
*此处假设采用银行贷款
作为简化估算,我们按过去 10 年全岛 HDB 的年化涨幅 1.42% 推算潜在收益。
| 期间 | 价格 | 收益 |
| 起点 | $1,000,000 | $0 |
| 第 1 年 | $1,014,200 | $14,200 |
| 第 2 年 | $1,028,602 | $28,602 |
| 第 3 年 | $1,043,208 | $43,208 |
| 第 4 年 | $1,058,021 | $58,021 |
| 第 5 年 | $1,073,045 | $73,045 |
| 第 6 年 | $1,088,282 | $88,282 |
| 第 7 年 | $1,103,736 | $103,736 |
| 第 8 年 | $1,119,409 | $119,409 |
| 第 9 年 | $1,135,305 | $135,305 |
| 第 10 年 | $1,151,426 | $151,426 |
若购买 $1M 的 HDB:$303,249 - $151,426 = $151,823
购买 $600K 单位
| 项目 | 金额 |
| 购买价 | $600,000 |
| BSD | $12,600 |
| 所需贷款(假设 75% LTV) | $450,000 |
实际支出
| 项目 | 金额 |
| BSD | $12,600 |
| 利息支出(假设利率 4%、贷款年限 25 年) | $156,149 |
| 房产税 | $4,000 |
| 市镇理事会服务与保养费(按 $80/月) | $9,600 |
| 总费用 | $182,349 |
*此处假设采用银行贷款
同样按过去 10 年全岛 HDB 的年化涨幅 1.42% 作简化推算。
| 期间 | 价格 | 收益 |
| 起点 | $600,000 | $0 |
| 第 1 年 | $608,520 | $8,520 |
| 第 2 年 | $617,161 | $17,161 |
| 第 3 年 | $625,925 | $25,925 |
| 第 4 年 | $634,813 | $34,813 |
| 第 5 年 | $643,827 | $43,827 |
| 第 6 年 | $652,969 | $52,969 |
| 第 7 年 | $662,242 | $62,242 |
| 第 8 年 | $671,645 | $71,645 |
| 第 9 年 | $681,183 | $81,183 |
| 第 10 年 | $690,856 | $90,856 |
若购买 $600K 的 HDB:$182,349 - $90,856 = $91,493
你该如何选择?
既然是自住,必须契合你的生活偏好——尤其是你强调的可步行至 MRT、且靠近工作地点。
但要享受这些便利,并不一定非得购买 $1M 的单位。仍有更亲民的替代方案可满足你的条件。选择更可负担的单位,未来潜在买家群体也会更广。正如前文所示,各 HDB 区域的整体涨幅并无显著差距。
除地段外,区域供需、楼龄、楼层等因素同样会影响价格,也需一并纳入考量。同样重要的还有持有期。你提到可能在 MOP 后出售;以 5 年这样较短的周期来看,除非出现疫情、经济衰退等重大事件,HDB 价格出现大幅波动并不常见。
在较短持有期内,HDB 的潜在盈亏通常有限。因此,不妨考虑中央地段但楼龄较高、因而价格更亲民的 HDB。参考前述测算,价位更低的单位意味着更少的 BSD 及更低的贷款需求,从而降低整体持有成本。若假设两类单位的涨幅相近,选择更可负担的房子会是更理性的决定。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments