

我现在处于不知下一步该怎么办的状态。我的丈夫(新加坡公民)最近刚去世。我是新加坡PR,和他结婚已超过30年;今年我将年满60岁。我们住在一套两房的HDB组屋,楼龄已55年,房产登记在我们两人名下;但款项完全由我的CPF支付。我很爱这套房子,因为这是我们的家,承载着许多回忆,我原本没想过自己会需要搬走。不过,身边的朋友告诉我:
(1) 这套老房子已不值得继续居住,因为租约在递减——只剩40+年
(2) 作为一名已故新加坡公民的配偶PR(没有子女,他们已在海外结婚并且现在不是新加坡公民);我可能会被迫出售这套房子。
所以如果最终被要求出售,我开始在寻找替代方案。考虑到我的年龄并且没有收入,我想我只能负担一间一房单位。我确实更偏好永久产权,但也知道可能高不可及。我可用的预算为$700,000。我很迷惘,特此来寻求一些建议。
您好,
首先,我们对您正在经历的一切深感抱歉。失去丈夫的同时又要面对对住处的不确定性,确实非常不容易。我们希望以下的建议,能在您权衡下一步时带来一些清晰度。
当前的首要任务,是向HDB厘清您的具体情况。按照一般规定,当共同业主之一去世时,生存的共同业主通常会通过生存者继承权继承该组屋。不过,继承组屋与被允许保留组屋,可能是两件事。根据HDB公开的资格条件,单独的PR业主通常无法以个人名义持有HDB组屋;但鉴于您的情况,仍值得致电HDB热线再次核实。
众所周知,HDB在有特殊情况时会有一定弹性,申诉会按个案处理。如果您认为保留现住房才是最佳选择,我们建议先书面向HDB申诉;如有需要,也可寻求所在选区的国会议员(MP)协助。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
但如果您决定出售,或无法保留该组屋,以下是可考虑的行动路径:
我们先看看2025年前三个季度、楼龄介于54至56年的3房式组屋的平均成交价。这能让我们大致了解,如果您真的必须出售,可能会获得的价格范围:
| 街道 | 平均价格 |
| BEO CRES | $376,578 |
| C'WEALTH CRES | $376,000 |
| CIRCUIT RD | $340,562 |
| HAVELOCK RD | $386,944 |
| HO CHING RD | $329,143 |
| JLN BAHAGIA | $315,300 |
| JLN BATU | $366,600 |
| JLN BT HO SWEE | $397,000 |
| JLN DUA | $353,333 |
| JLN KLINIK | $386,378 |
| JLN RUMAH TINGGI | $328,667 |
| LOR 1 TOA PAYOH | $396,939 |
| LOR 2 TOA PAYOH | $419,792 |
| LOR 3 TOA PAYOH | $385,000 |
| LOR 4 TOA PAYOH | $412,000 |
| LOR 5 TOA PAYOH | $375,000 |
| LOR 6 TOA PAYOH | $337,750 |
| LOR 7 TOA PAYOH | $363,379 |
| MEI LING ST | $429,053 |
| OLD AIRPORT RD | $348,333 |
| STIRLING RD | $374,857 |
| TAMAN HO SWEE | $361,333 |
| TAO CHING RD | $313,667 |
| TOA PAYOH EAST | $367,161 |
接着,我们看看不同楼龄组屋的价格随时间的变化,以便预判若继续持有,日后的可能结果:
| 年份 | 2015年或以后落成 | 2005 - 2014年落成 | 1995 - 2004年落成 | 1985 - 1994年落成 | 1975 - 1984年落成 | 1965 - 1974年落成 |
| 2014 | $456,305 | $400,480 | $322,889 | $344,656 | $344,120 | |
| 2015 | $429,267 | $389,765 | $303,312 | $327,437 | $332,123 | |
| 2016 | $433,080 | $375,710 | $298,278 | $324,217 | $317,491 | |
| 2017 | $569,833 | $417,820 | $364,395 | $293,590 | $316,694 | $307,603 |
| 2018 | $353,548 | $392,832 | $363,603 | $283,001 | $302,399 | $292,325 |
| 2019 | $342,736 | $390,739 | $385,079 | $277,590 | $290,224 | $279,096 |
| 2020 | $372,060 | $423,930 | $399,996 | $284,633 | $296,270 | $279,601 |
| 2021 | $429,792 | $453,204 | $427,648 | $327,775 | $333,165 | $316,444 |
| 2022 | $478,105 | $494,072 | $454,068 | $362,846 | $365,240 | $338,669 |
| 2023 | $498,504 | $521,074 | $455,879 | $384,607 | $385,327 | $353,861 |
| 2024 | $543,813 | $547,653 | $497,466 | $411,273 | $406,235 | $381,420 |
| 2025 (Up to Q3) | $589,621 | $605,596 | $639,607 | $440,329 | $432,501 | $390,887 |
以下是图示:
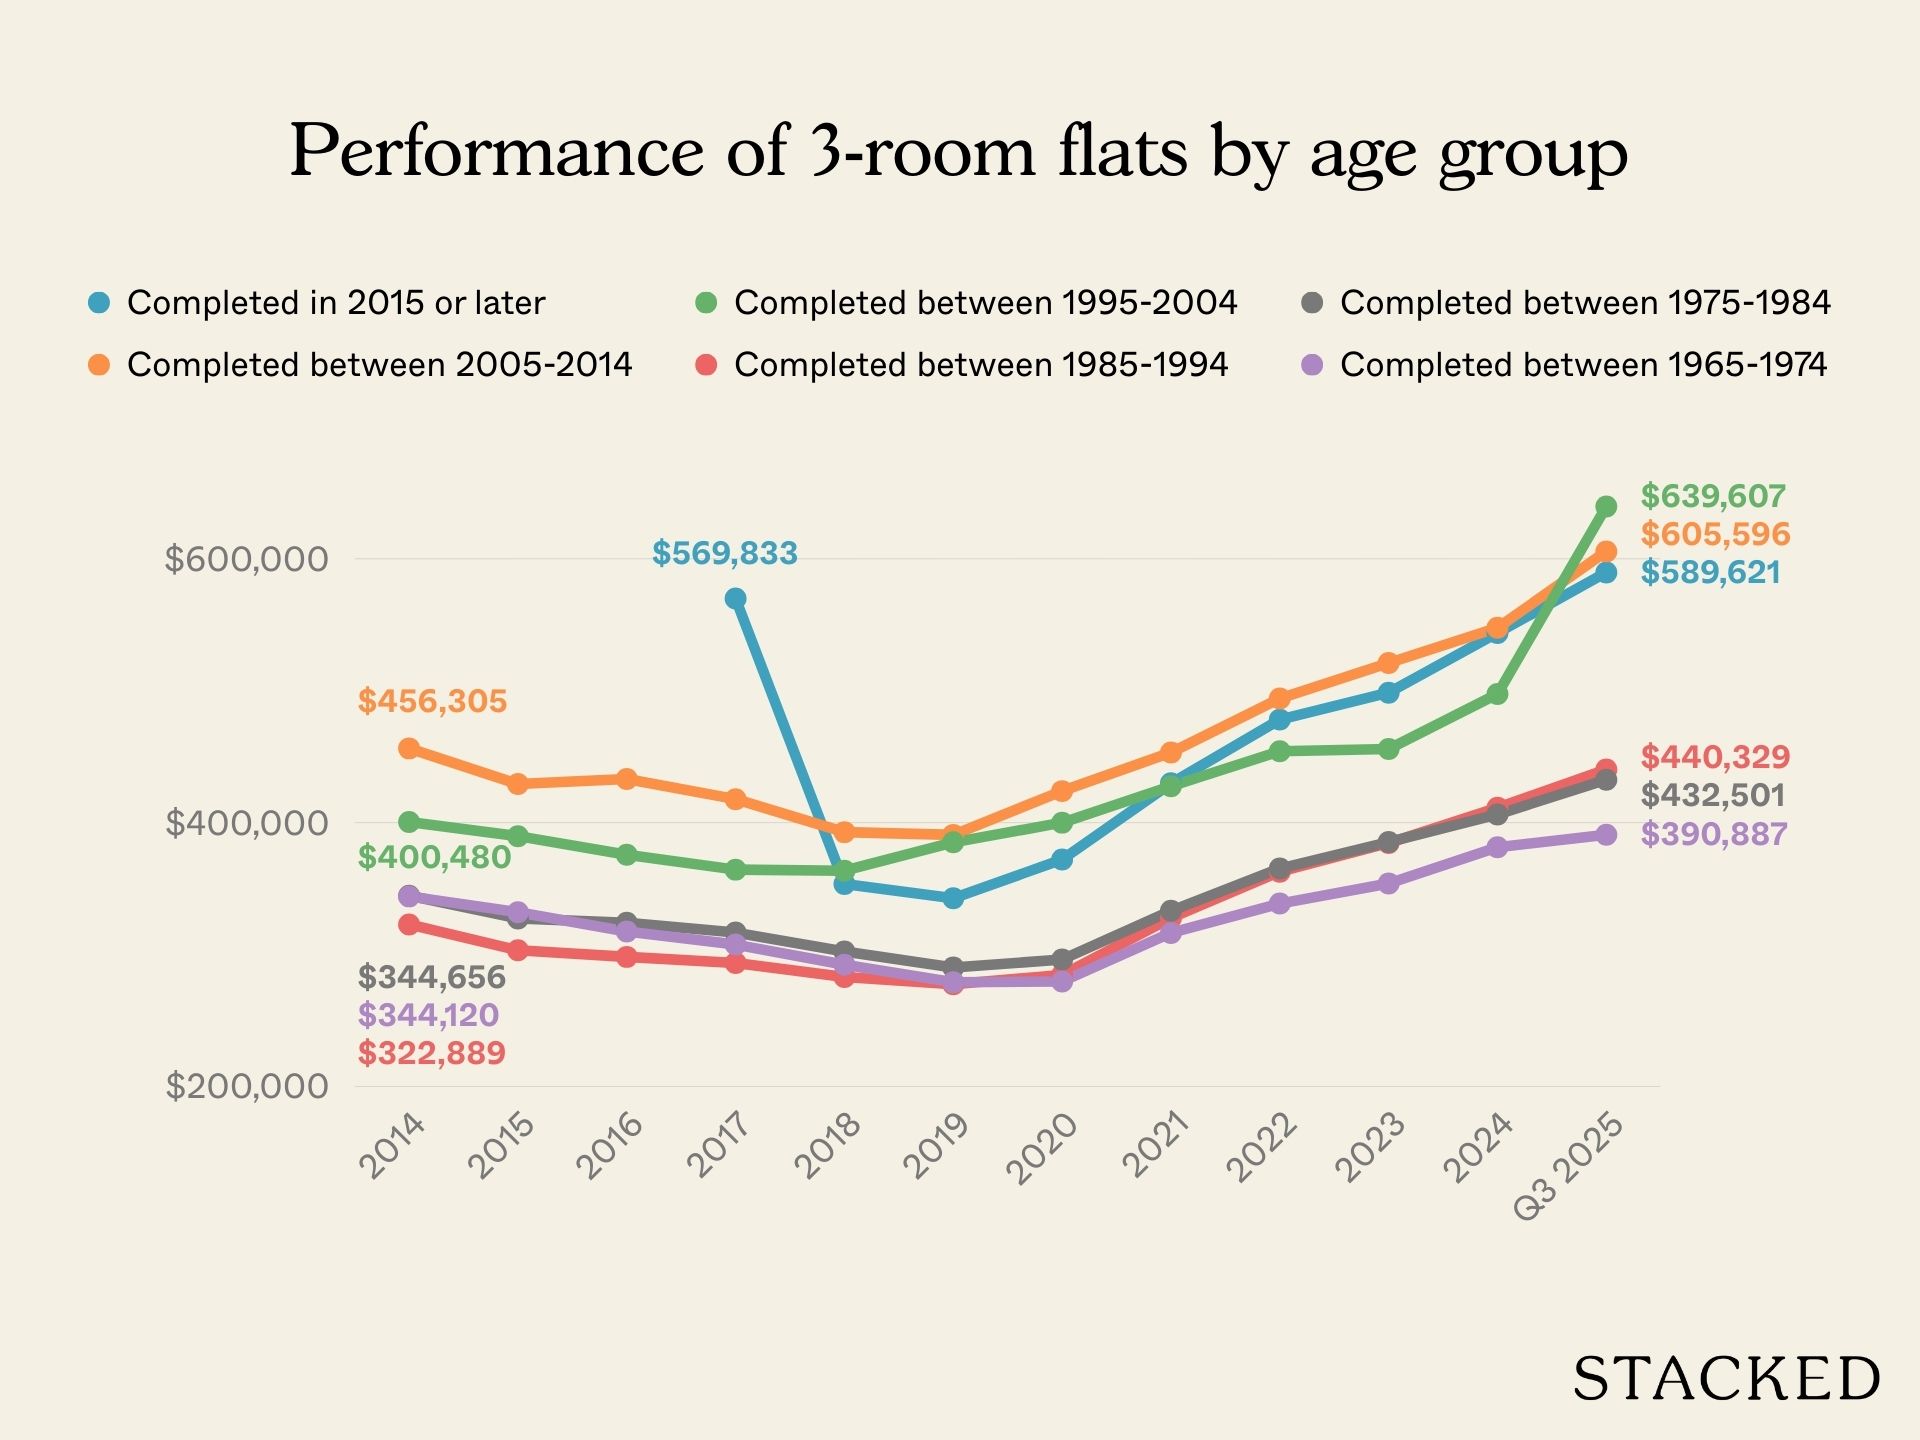
您会注意到,自2020年起,各类组屋价格都在上升。这是全市住房市场的共性现象,因COVID之后的几年里出现了住房短缺。
尽管疫情期间平均价格上扬,但较老龄的3房式组屋涨幅明显放缓。在COVID-19之前,老组屋的价格回落也往往比新组屋更为陡峭,反映出市场对租约递减的日益担忧。
最年轻组别的3房式组屋之所以出现价格的骤降,主要与交易分布有关。2017年仅有Queenstown的6个单位成交——把当年的平均价推高。到了2018年,交易显著增多,且包含更多郊区的销售,因而把总体均价拉低。
就我们所见,目前价格似乎已接近高位,尤其对于老龄组屋而言;如果您已有出售意向,现在或许是一个相对合适的窗口期。
但需提醒的是,老龄的3房式组屋并非易售的房型。 剩余租约将缩小潜在买家的范围。对于较年轻的买家而言,若“剩余租约 + 买家年龄”不足95年,他们在贷款额度、CPF使用上限以及CPF补助方面都会被按比例下调。
这意味着他们若要购买您的老组屋,可能需要更高的现金或CPF支出,从而产生顾虑。鉴于单位面积,最有可能的买家将是单身人士,或在退休阶段进行“缩屋”的年长夫妻。相较于以家庭为主的买家群,这样的买方池更为小众。
因此,若最终您获准保留这套组屋(也祝一切顺利),这反而可能更契合您的实际情况。毕竟房屋已全款付清,月度开支很低(组屋的服务与杂费远低于公寓的管理费),您也能把余下资金用于更舒适的退休生活,而不是承担更高价房产的成本。
但假设您确定要出售组屋;那么接下来我们看几个关键点:
若出售组屋,需要理解的要点
根据CPF的规定:
“如果您年满55岁并出售现有组屋,CPF退款将优先用于补足您的退休账户(Retirement Account,RA)至全额退休金(Full Retirement Sum,FRS)。其余退款将保留在您的普通账户(Ordinary Account,OA)。”
以您目前60岁的年龄计算,当前的全额退休金为$181,000。这意味着,当您出售现有组屋时,您当初用于购房的所有CPF款项——连同累积利息——会先退回您的CPF账户。其中将首先划入您的RA,直至达到$181,000的FRS。
超过该金额的部分会进入您的OA,而OA里的资金即可用于下一套房产的购买。
(如果您不确定当初用了多少CPF购房,可通过SingPass登录CPF账户查询。)
鉴于我们目前不了解您当初使用的CPF金额,因此也无法准确预估完成CPF退款后您手头可动用的现金。但您提到可用于房产的预算为$700,000,我们可以先探讨当下这一价位通常有哪些选择。
潜在选项
您提到偏好永久产权,以下是一些999年/永久产权项目,其开间或一房单位在2025年前三季度的成交价低于$700,000:
| 项目 | 平均价格 | 地区 | 平均户型面积(平方英尺) - 以实际成交计 | 项目总户数 |
| GRANDVIEW SUITES | $590,000 | 14 | 409 | 52 |
| PRIME RESIDENCE | $602,888 | 14 | 398 | 39 |
| TREASURES @ G20 | $627,500 | 14 | 420 | 38 |
| GLASGOW RESIDENCE | $635,000 | 19 | 431 | 31 |
| CENTRA RESIDENCE | $640,000 | 14 | 398 | 78 |
| EDENZ SUITES | $648,000 | 14 | 474 | 34 |
| SUNNY LODGE | $650,000 | 14 | 398 | 20 |
| TREASURES@G6 | $650,000 | 14 | 409 | 39 |
| CENTRA STUDIOS | $655,229 | 14 | 388 | 51 |
| THE OCTET | $660,000 | 14 | 431 | 56 |
| PARK RESIDENCES KOVAN | $661,500 | 19 | 355 | 41 |
| SUITES @ SIMS | $662,000 | 14 | 348 | 48 |
| SUNSHINE LOFT | $662,000 | 15 | 366 | 10 |
| SUITES @ EUNOS | $668,888 | 14 | 366 | 28 |
| SUITES @ KOVAN | $674,444 | 19 | 382 | 17 |
| MELOSA | $675,000 | 14 | 431 | 54 |
| SUITES @ PAYA LEBAR | $675,000 | 19 | 388 | 99 |
| VIBES@UPPER SERANGOON | $675,000 | 19 | 399 | 60 |
| NESS | $680,000 | 14 | 431 | 62 |
| SUITES AT BUKIT TIMAH | $680,000 | 21 | 366 | 71 |
| PRESTIGE HEIGHTS | $680,429 | 12 | 369 | 154 |
| SILVERSCAPE | $686,000 | 14 | 431 | 45 |
| OPAL SUITES | $687,333 | 12 | 431 | 20 |
| D'WEAVE | $688,000 | 14 | 398 | 71 |
| SUITES@ KATONG | $688,000 | 15 | 409 | 51 |
| D' ALMIRA | $692,000 | 13 | 463 | 25 |
| CITY LOFT | $692,963 | 8 | 384 | 40 |
| 91 MARSHALL | $696,500 | 15 | 377 | 30 |
| ISUITES @ PALM | $697,500 | 19 | 447 | 64 |
| THE VUE | $697,500 | 19 | 436 | 50 |
| IDYLLIC SUITES | $699,000 | 14 | 431 | 71 |
| SUITES@CHANGI | $699,000 | 14 | 441 | 44 |
需注意的是,其中不少为规模较小的精品项目,户数少于100套。这类项目可能存在以下潜在不足:
- 管理费可能更高。原因很简单:参与分摊的住户更少(例如仅50户分摊,哪怕配套较少,人均成本也可能显著高于500户共同分摊)。
- 精品项目通常占地更小,设施可能不够齐全或不如大型项目丰富。
- 由于成交量较低、市场知名度相对有限,其价格升值表现未必能媲美大体量项目。
- 同样因为成交量低,价格也更易波动。若前一宗成交价异常偏低或偏高,可能对您的单位估值产生相应影响(这可能是好事,也可能是坏事)。
好处是,精品公寓的私密性与专属感更强。关于居住在精品公寓的更多真实体会,可参考这里。
接下来,我们看看过去10年999年/永久产权一房型公寓的价格表现。这能帮助您预期未来若转售时的大致情况。这里仅统计转售与转手(subsale)交易,不包含一手新盘销售(开发商折扣可能会扭曲数据):
| 年份 | 平均$PSF |
| 2015 | $1,500 |
| 2016 | $1,435 |
| 2017 | $1,480 |
| 2018 | $1,548 |
| 2019 | $1,490 |
| 2020 | $1,425 |
| 2021 | $1,506 |
| 2022 | $1,555 |
| 2023 | $1,717 |
| 2024 | $1,748 |
| 2025 (Up to Q3) | $1,749 |
| Annualised | 1.55% |
为便于比较,以下为99年地契一房型的表现,以供对照:
| 年份 | 平均$PSF |
| 2015 | $1,384 |
| 2016 | $1,729 |
| 2017 | $1,550 |
| 2018 | $1,509 |
| 2019 | $1,472 |
| 2020 | $1,493 |
| 2021 | $1,495 |
| 2022 | $1,584 |
| 2023 | $1,709 |
| 2024 | $1,756 |
| 2025 (Up to Q3) | $1,807 |
| Annualised | 2.70% |
因此,尽管您偏好永久产权,但请留意,平均来看,99年地契的一房型表现优于永久产权。这部分是因为99年项目定价更低,因而有更大的上升空间。
当然,一个项目的表现还取决于地契之外的诸多因素,如项目体量、户型配比、周边供给等。因此,一个地段更优的99年项目,完全可能跑赢一处永久产权的精品项目;在为“永久产权”支付溢价前,不妨将此纳入考量。
若您愿意考虑有限年期,这里是一些带有一房型、成交价低于$700,000的99年公寓
| 项目 | 平均价格 | 地区 | 平均户型面积(平方英尺) - 以实际成交计 | 项目总户数 | 完工年份 |
| PEOPLE'S PARK COMPLEX* | $613,750 | 1 | 409 | 288 | 1972 |
| PARC ROSEWOOD | $665,894 | 25 | 454 | 689 | 2014 |
| THE INFLORA | $676,695 | 17 | 468 | 396 | 2016 |
| PARC OLYMPIA | $684,444 | 17 | 495 | 486 | 2015 |
| STRATUM | $689,500 | 18 | 479 | 380 | 2016 |
| HEDGES PARK CONDOMINIUM | $690,400 | 17 | 484 | 501 | 2015 |
*我们将People’s Park Complex纳入主要是出于完整性考虑,因为其价格在预算范围内。但除非您非常喜欢Chinatown或靠近CBD的生活方式,否则这更像是一座商业楼,而非纯住宅;与列表中的其他项目相比,它的楼龄也要老得多。
假设买入价为$700,000(全款支付),费用构成大致如下:
| 买入价 | $700,000 |
| 买方印花税(BSD) | $15,600 |
| 额外买方印花税(ABSD)* | $35,000 |
| 律师费 | $3,000 |
| 总成本 | $753,600 |
鉴于您目前是PR,需要缴付ABSD。对于PR的首套住宅,ABSD税率为购房价的5%。
但若您的总预算(含所有费用)上限为$700,000,那么可接受的买入价就必须下调。更可行的基准约为$650,000。
| 买入价 | $650,000 |
| 买方印花税(BSD) | $14,100 |
| 额外买方印花税(ABSD)* | $32,500 |
| 律师费 | $3,000 |
| 总成本 | $699,600 |
除上述一次性费用外,鉴于您提到目前没有收入,月度经常性开支也很关键。以下对比一下:若保留组屋与购买公寓,月度大致支出分别为何:
HDB组屋:
| 服务与杂费 | $73(假设为标准费率而非优惠费率) |
| 物业税 | $22 |
| 总计 | $95 |
公寓:
| 物业每月支出 | |
| 管理费 | ~$150 - $300(取决于您购买的项目) |
| 物业税 | $43 |
| 总计 | ~$193 - $343 |
你该怎么做?
坦率地说,单就管理费这一项,若您被允许保留组屋,那就已足够成为“留”的理由。无论从哪个角度看,保留HDB组屋都是更稳妥的路径。
您的组屋已全款付清,月度开支极低。选择保留,也能让您将可用资金保留下来,用于其他需要,例如充实退休资产、维持舒适的生活水准,或是在退休阶段拥有更踏实的安全感。
我们会优先为此努力;若首次申诉未获成功,也别气馁——许多处于类似状况的屋主,是在后续追加申诉或与MP沟通后才获批的。请务必多尝试几次。
若确实无法保留,那么以约$700,000(或$650,000 + ABSD)的预算,如上所示,您仍可购买一套公寓一房单位。
至于具体该看哪些项目,建议与熟悉您预算的房产中介合作。把您的偏好地点与需求告知对方,他们可为您筛选合适项目并全程协助。
另外,请务必向CPF确认可用于下一次置业的退款CPF可用额度;尤其当您已将这部分纳入$700,000预算时。做到这一点,才能准确掌握您的真实预算,从而做出稳妥的购房决定。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments