


农历新年已过,又到找房季;但买家感到有些迷惘并不意外。如果你离开楼市几年,如今的价格足以令人咋舌——从边缘地带的公寓冲上 $2 million,到对所谓“稳当”的核心地段也不乏谨慎提醒。以下是需要留意的几点:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
当下公寓价格如何?
先看新盘价格:
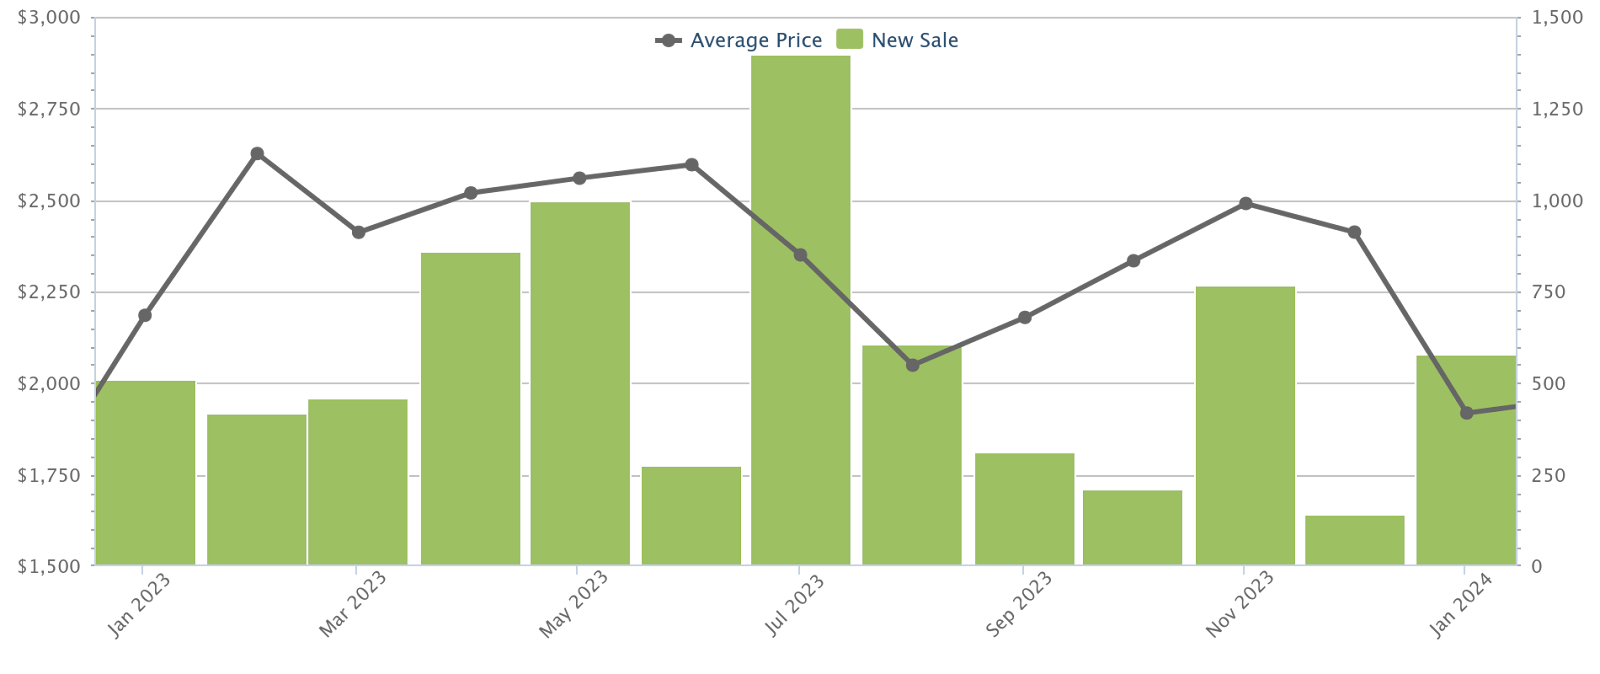
截至 2024 年 1 月,全岛新盘均价为 $1,918 psf,低于 2023 年 1 月的 $2,185 psf;不过这仍是年初阶段,且今年尚有 40+ 个项目将推出,预计接下来数月会有所回升。需注意这只是粗略概览,由于成交量波动,逐月对比 psf 价格并不理想。尽管如此,这能快速呈现自 2023 年 1 月以来新公寓价格的表现。
与此同时,转售公寓价格在上升,因被新盘价格挤出的买家愈发转向这些选择:
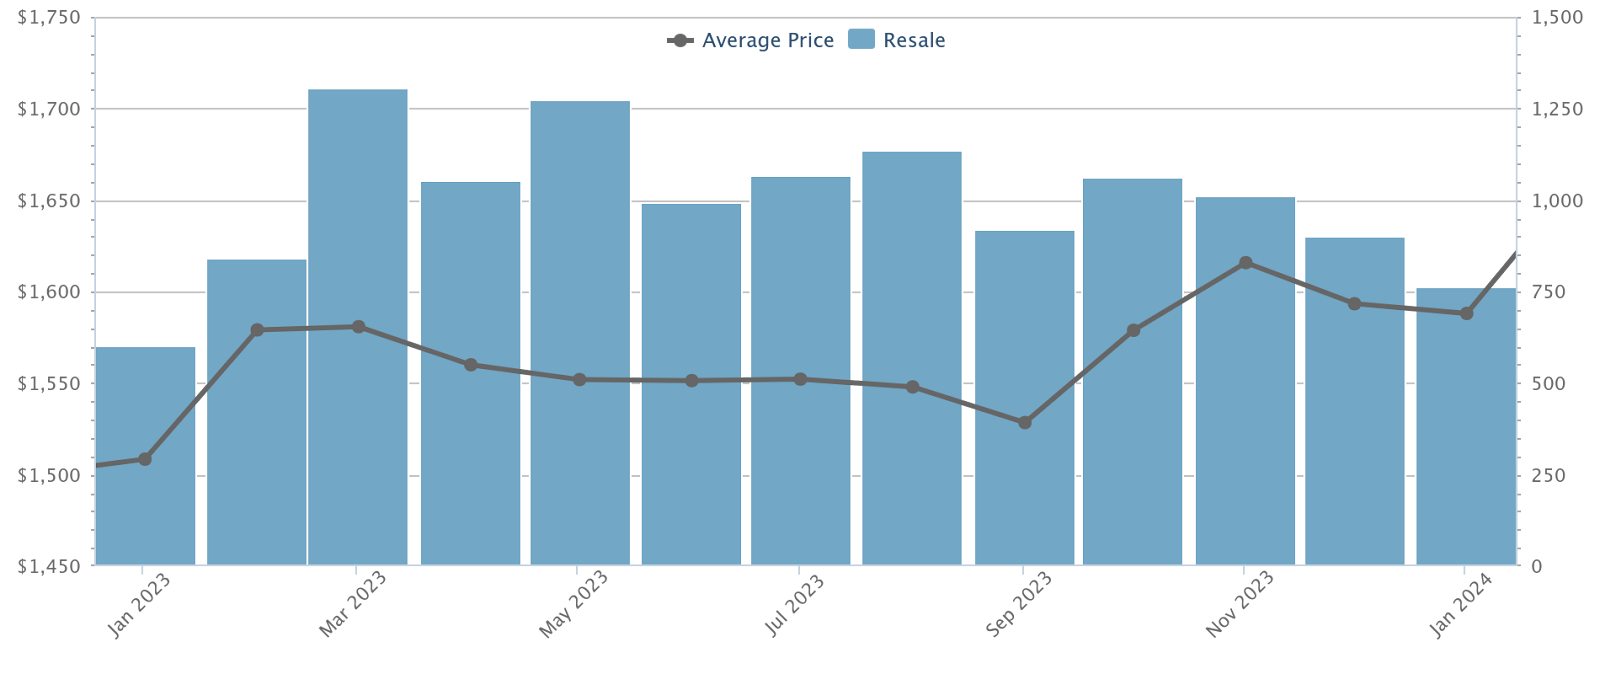
截至今年 1 月,转售公寓平均价格为 $1,588 psf,高于去年的 $1,508 psf。
据此,1,000 sq. ft. 的三居室(新盘)总价约 $1.91 million,同等面积的转售单位总价约 $1.588 million。
HDB 转售价格有何变化?
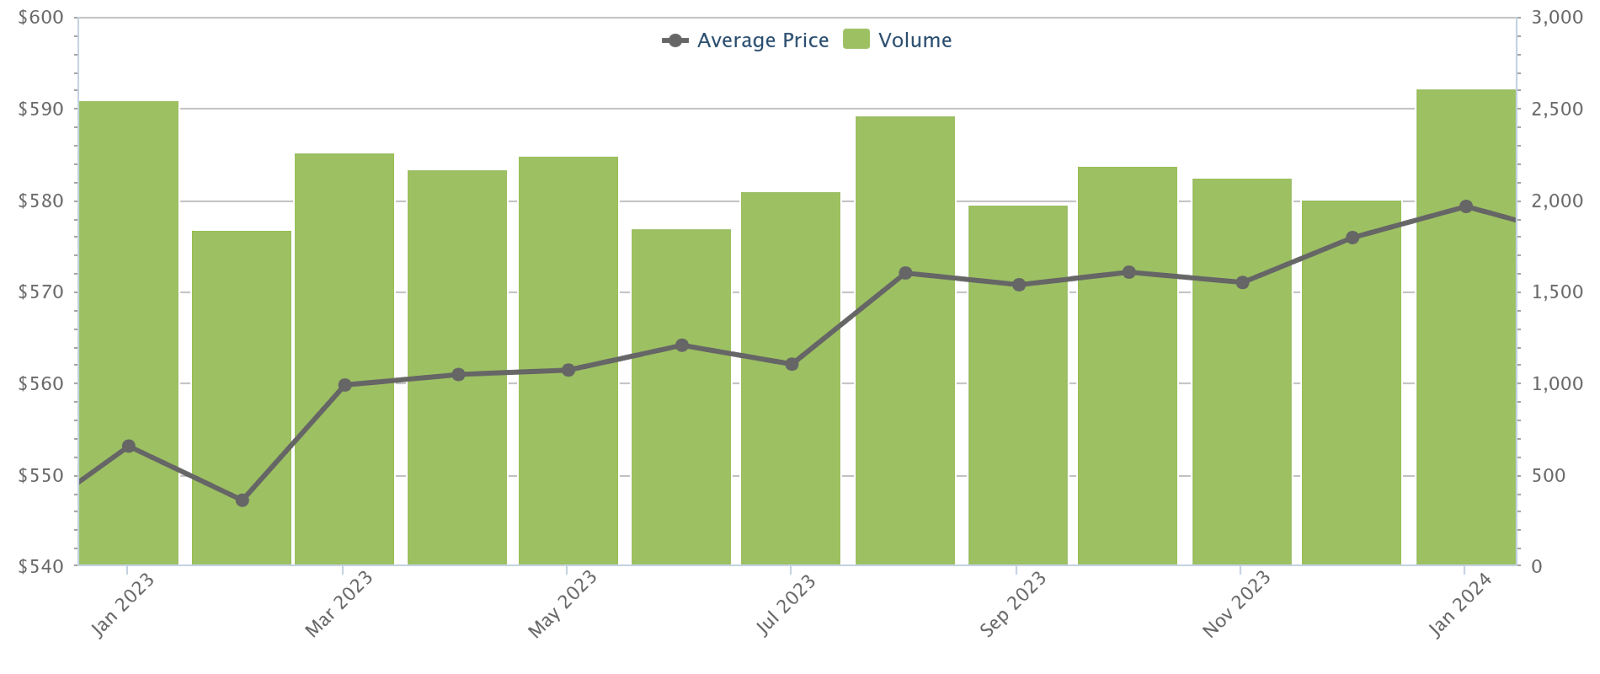
截至今年 1 月,HDB 转售价约为 $579 psf,高于去年的 $553 psf。我们预计在更多组屋竣工以及Prime 和 Plus 模式住房持续落实的背景下,价格在今年稍后可能趋于平稳;这或将分流部分对转售市场的需求,吸引那些无意升级的买家转向新制项目。
我们再更具体看看最普遍的公共住房类型:4 房式组屋:

截至 2024 年 1 月,均价为 $588 psf。典型 4 房式组屋面积约 960 sq. ft.(有些可能更大),据此转售总价均值约为 $564,480。
因此,现今升级者可能面对的价差大致为:
- 转售 4 房式组屋与新盘三居室公寓之间,可能约有 $1.345 million 的差距
- 转售 4 房式组屋与转售三居室公寓之间,可能约有 $1.024 million 的差距
这对房屋贷款意味着什么?
假设升级者可获得 75% 的 Loan To Value (LTV) 比例,且贷款期限为 25 年。根据 Total Debt Servicing Ratio (TDSR),每月供款不得超过其月收入的 55%。
另请注意,TDSR 计算的地板利率为年利率 4%(但如果实际利率在年内进一步上行,我们怀疑该利率可能被上调)。
我们也假设升级者在购买公寓前先卖掉现有组屋,从而避免缴付 ABSD(买方额外印花税)。
对于总价 $1.91 million 的新盘三居室,升级者需要:
- $95,500 现金(首付款中的首 5%)
- $382,000,现金或 CPF 任意组合(首付款的后续 20%)
- Buyers Stamp Duty 为 $65,100
之后的贷款总额(价格的 75%)为 $1,432,500。
但 HDB 升级者承担得起吗?假设一对夫妇以 $500,000 购买了他们的 BTO,并在居住 5 年后决定出售,销售款项大致如下:
| 项目 | 金额 |
| BTO 购房价格 | $500,000 |
| 10% 首付款(使用 CPF) | $50,000 |
| 贷款金额 | $450,000 |
| 每月还款 | $2,042 |
| CPF OA + 累计利息 | $185,877 |
| 5 年后剩余贷款 | $381,743 |
| 出售价格 | $800,000 |
| 扣除中介费后 | $783,280 |
| 再扣除剩余贷款 | $401,537 |
| 归还 CPF 资金后之销售净得 | $215,660 |
假设销售净得为 $215,660,升级者有足够现金支付 $95,500 的现金首付款。加上他们的 CPF,这对夫妇合计有 $401,537。仍然短缺约 $76,000,而且这还未包含 Buyer's Stamp Duty 额外 $65,100。
如果假设这对夫妇这些年已存下足够资金来支付 BSD,那么 $1,432,500 的贷款月供为每月 $6,837*;按 TDSR 框架,他们需要约 $12,431 的合并月收入。
请注意,这已高于两人合计的收入中位数(我们撰写时,每人中位数 reportedly 为 $5,197)。
*对于新盘,起初并不会按全额偿还,因为采用分期进度付款(Progressive Payment Scheme)。随着施工进度推进,月供将逐步增加,项目取得 TOP 时将支付至全额。
对于总价 $1.588 million 的转售三居室,数字看起来更为现实。在此情形下,升级者需要:
- $79,400 现金(首付款中的首 5%)
- $317,600,现金或 CPF 任意组合(首付款的后续 20%)
- Buyers Stamp Duty 为 $49,000
之后的贷款总额(价格的 75%)为 $1,191,000。
再次假设他们从转售组屋获得 $215,660 的销售净得。这也足以支付 5% 的现金首付。差别在于余下 20%——购入转售相较新盘更为可行。他们需要 $397,000,而这对夫妇具备该金额。不过仍缺少 Buyers Stamp Duty。此处我们也假设在 5 年内,夫妇已存下足够资金支付该项费用。
再假设这对夫妇把其 $401,537 的销售款全数用于减少贷款本金,使贷款降至 $1,186,463。
则月供为每月 $5,664,升级者需要约 $10,300 的合并月收入;对两名处于收入中位数的借款者而言,尚算可控。
总体而言,这使我们得出结论:即便在非核心区域,更多升级者已被新盘市场价格挡在门外。然而,只要 BTO 的获利足够,或夫妇能够存下足额相关费用(律师过户费、Buyer's Stamp Duty 等),转售市场——以及任何 EC 推出——仍可能是可行选择。
以下为数字总结:
- 对于 $1.91 million 的新盘三居室:
- 首付款:$95,500 现金 + $382,000(首付款的 20%)= $477,500
- Buyer's Stamp Duty:$65,100
- 贷款总额:$1,432,500
- 假设转售组屋的销售净得:$215,660
- 假设夫妇能够补足 BSD
- 扣除销售净得后的贷款金额:$1,432,500
- 每月还款:$6,837
- 所需合并收入:$12,431
- 对于 $1.588 million 的转售三居室:
- 首付款:$79,400 现金 + $317,600(首付款的 20%)= $397,000
- Buyer's Stamp Duty:$49,000
- 贷款总额:$1,191,000
- 假设转售组屋的销售净得:$215,660
- 假设夫妇能够补足 BSD
- 扣除销售净得后的贷款金额:$1,186,463
- 每月还款:$5,686
- 所需合并收入:$10,338
需注意以上仅为概括示例:一旦细化到具体项目,差异可能很大;如需就你的个别情况提供协助,欢迎与我们联系。
2024 年与往年有何不同?
最显著的差异大概是金额层面;2024 年处于 2022 与 2023 年涨价高峰的尾端。除此之外,还有一些超越数字本身的因素:
首先,利率较以往高得多。若你上次买房已是 10 年前,或许习惯了不超过 2% 的利率。关键在于,你的房贷利率不再被 CPF 利率(2.5%)所“跑赢”。
你可在此处查看完整解析。
第二点仅与预算更高的升级者相关,他们可以关注 Core Central Region (CRR) 或其他核心地段。我们在这里有更多细节;简而言之,新一轮降温措施对 CCR 的影响尤为显著。外国买家需承担 60% 的 ABSD,且这些买家往往偏好核心地段——因此,本地买家若考虑这些区域,可能面临的竞争会较少。
这一切发生在地缘政治不确定性上升的背景下:从欧洲战争到即将到来的美国大选,2024 年或许更适合趋稳而行。鉴于上述情况,我们认为对于一般新加坡升级者而言,保持务实更佳:若不属于高收入群体,可考虑升级至 EC 或转售公寓,或干脆先换到更大的组屋。
通常而言,等待并在稍后升级所承受的痛苦,要小于判断失误、被迫再降级回组屋(尤其在现行规则下,若你刚卖掉私人房产,可能需等待 15 个月才能购买转售组屋)。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments