

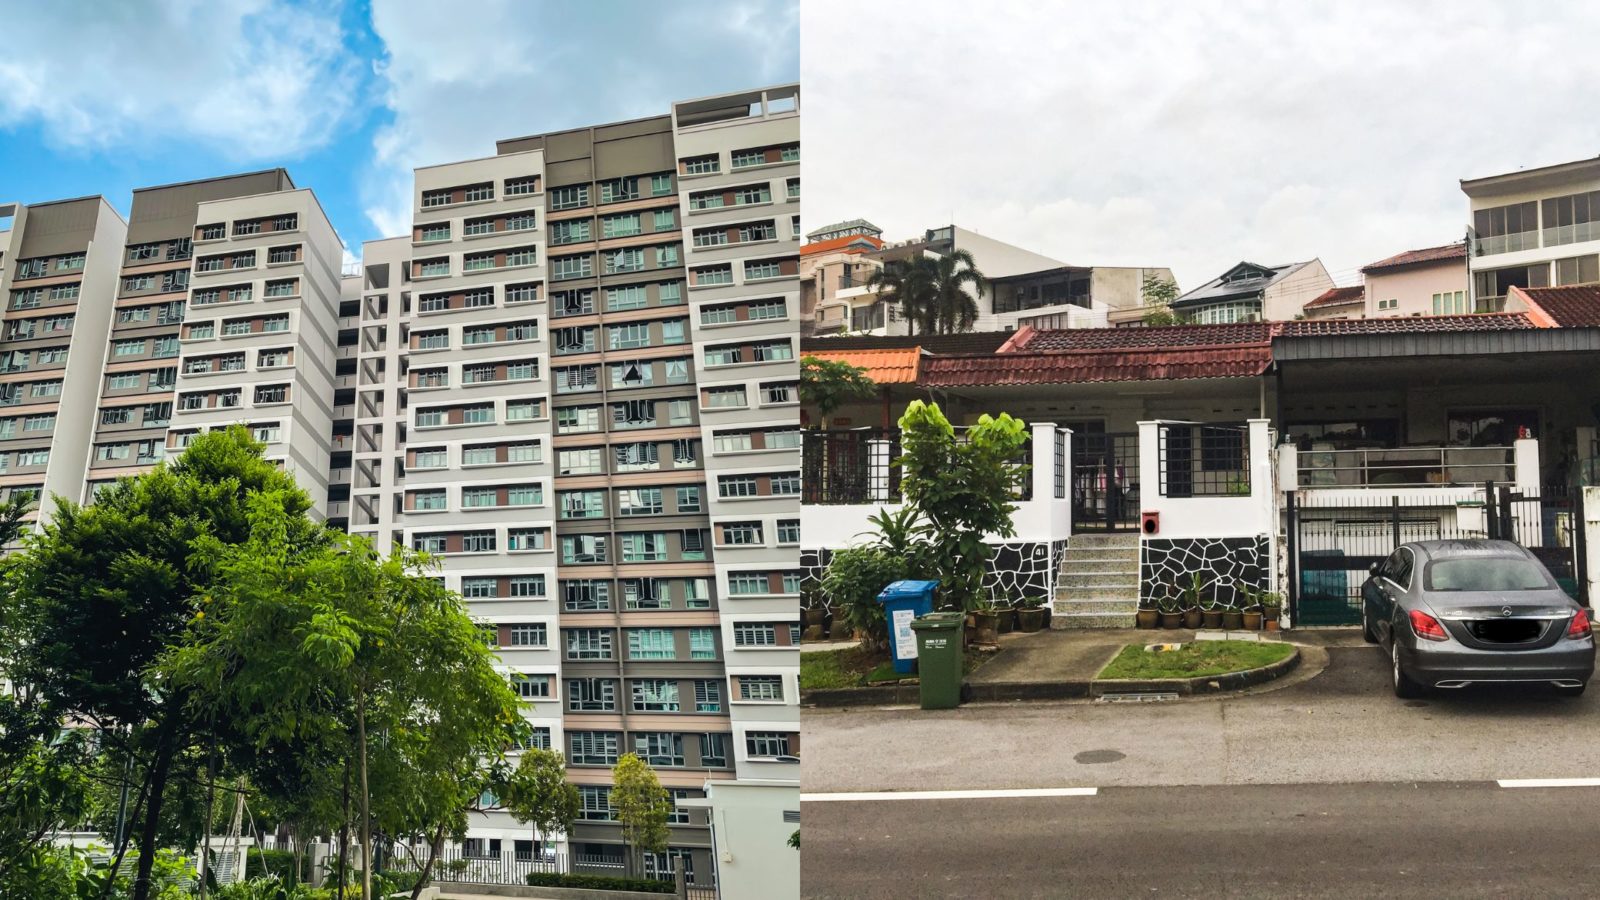
也许是得益于勤俭储蓄,也许是自 Covid 以来转售组屋价格的迅猛上涨,或两者兼而有之。近年来,我们在一线看到更年轻的买家有意跳过物业晋升级中的“公寓”阶段,直接瞄准有地住宅。那么这笔账究竟如何计算,你是否具备条件?我们来一探究竟:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
先来看一些有地住宅价格的合理估算
我们将避开极端案例,聚焦于符合 HDB 升级者需求的房屋类型(例如,不考虑超豪华独立洋房,或像 HDB landed 这样的罕见类型)。价格大致在 $2/3 million 范围内,同时我们也希望剩余租期至少在 60 年左右。
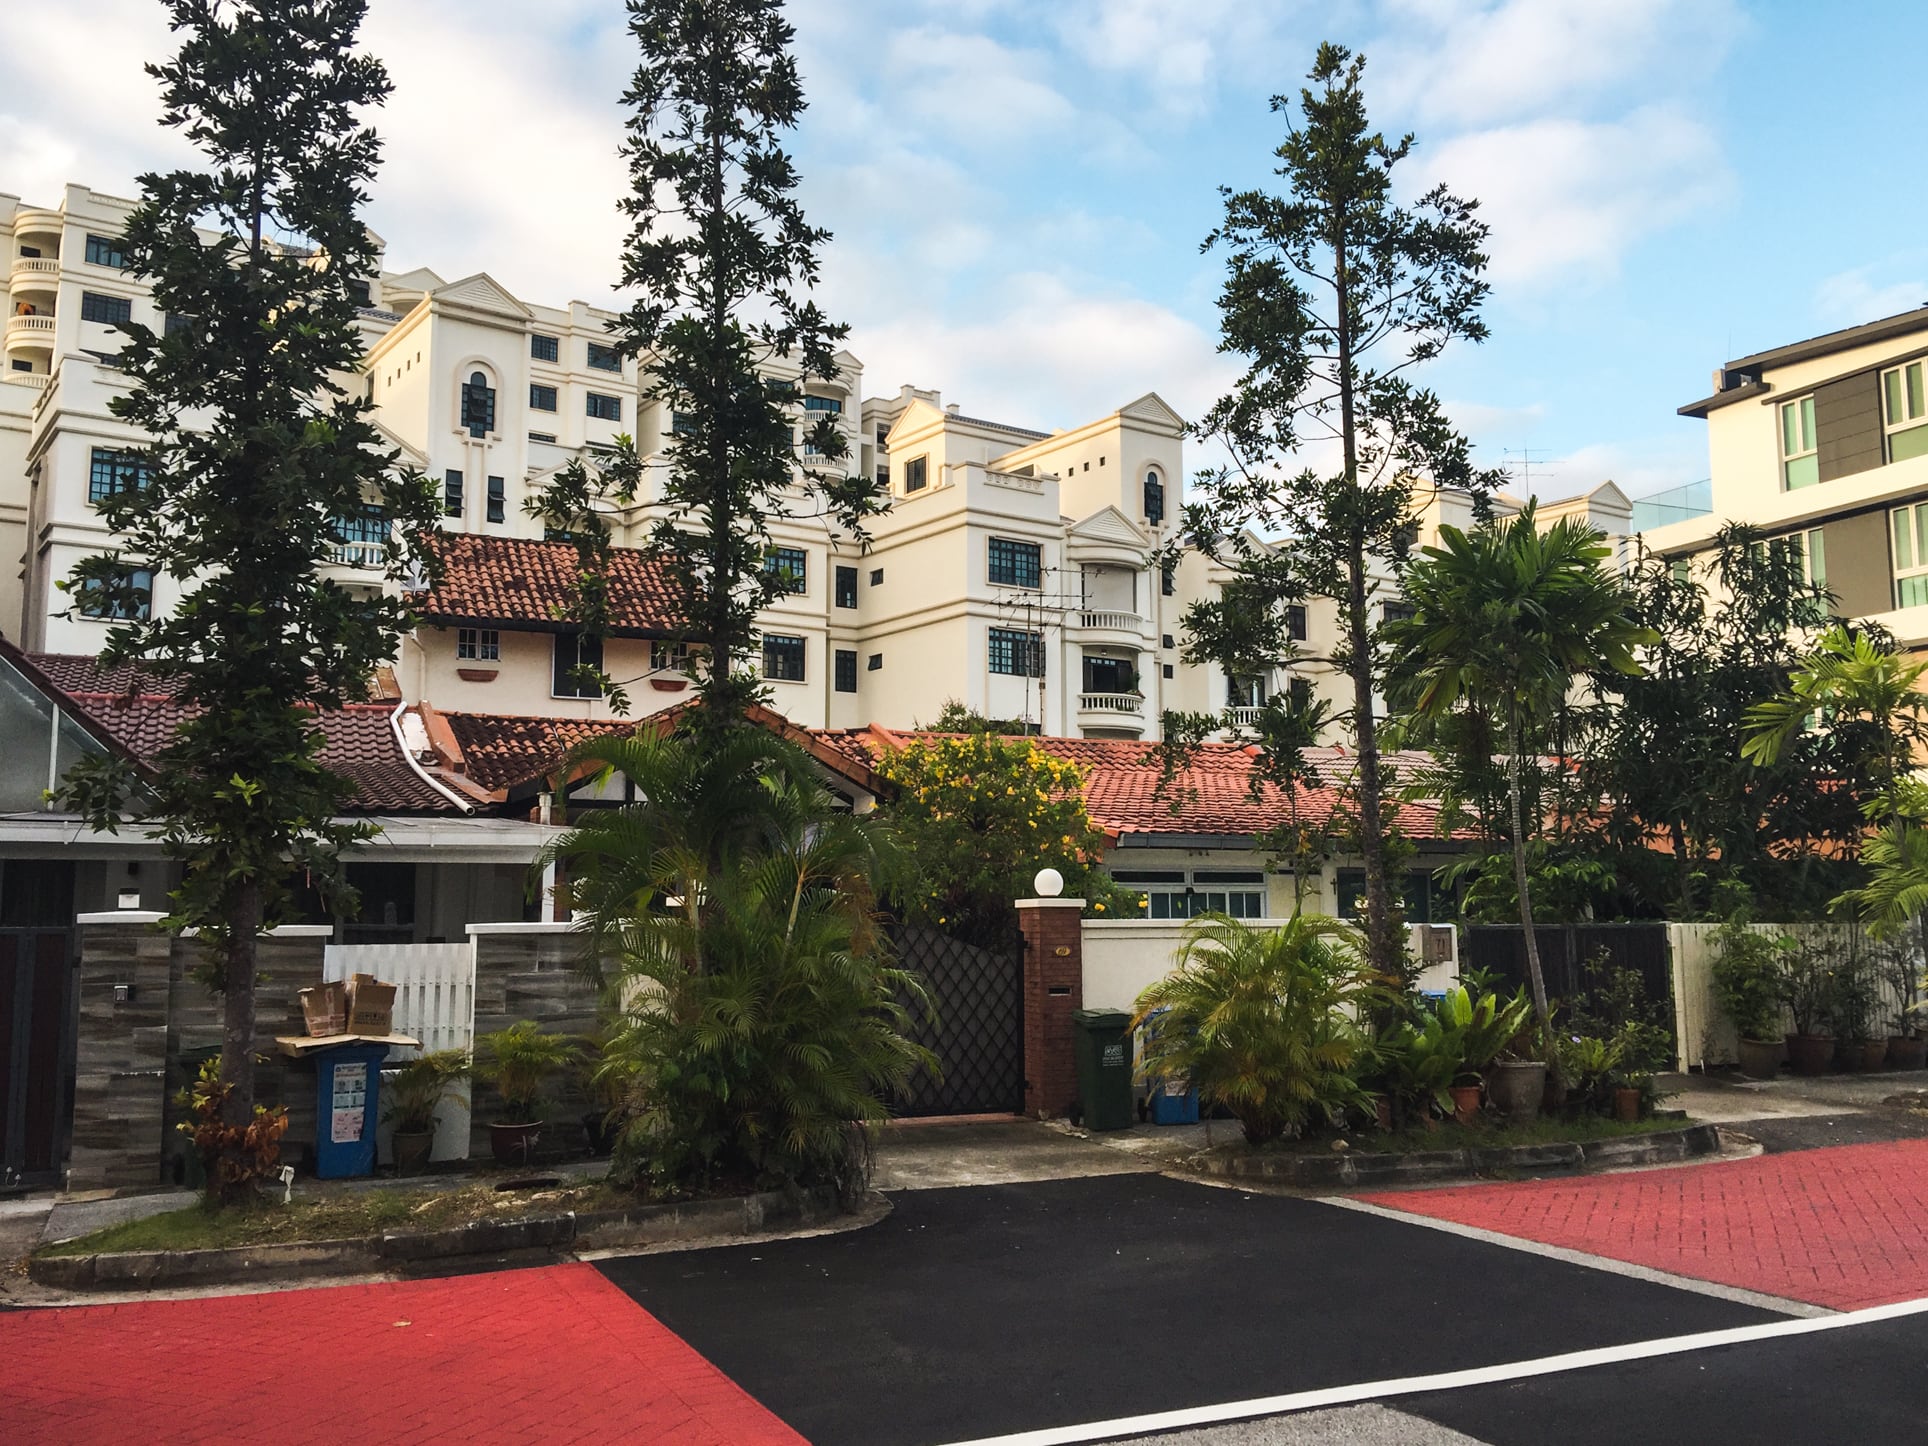
以下是基于近期成交的一些可能选项:
| 区域 | 成交价 ($) | 面积 (SQFT) | 单位价格 ($ PSF) | 成交日期 | 地址 | 地契年限 | 物业类型 |
| VILLA VERDE | $1,900,000 | 1,615 | $1,177 | 14 Nov 2023 | 34 VERDE AVENUE | 99 年,自 22/03/1997 起 | 排屋 |
| WESTVILLE | $1,900,000 | 1,833 | $1,036 | 31 Jan 2024 | 64 WESTWOOD TERRACE | 99 年,自 01/12/1994 起 | 排屋 |
| OPERA ESTATE | $1,990,000 | 1,393 | $1,429 | 21 Jul 2023 | 4 RIENZI STREET | 永久产权 | 排屋 |
| KEW VALE | $2,000,000 | 1,679 | $1,191 | 22 Aug 2023 | 136 KEW DRIVE | 99 年,自 03/02/1994 起 | 排屋 |
| WESTVILLE | $2,000,000 | 1,615 | $1,239 | 15 Feb 2024 | 147 WESTWOOD CRESCENT | 99 年,自 01/12/1994 起 | 排屋 |
| WESTVILLE | $2,020,000 | 1,619 | $1,248 | 3 Oct 2023 | 130 WESTWOOD CRESCENT | 99 年,自 01/12/1994 起 | 排屋 |
| WESTVILLE | $2,023,000 | 1,612 | $1,255 | 11 Jul 2023 | 191 WESTWOOD CRESCENT | 99 年,自 01/12/1994 起 | 排屋 |
| VILLA VERDE | $2,025,000 | 1,945 | $1,041 | 2 Apr 2024 | 146 VERDE VIEW | 99 年,自 22/03/1997 起 | 排屋 |
这类有地住宅的成本构成如何?
在我们的示例中,假设屋况足够良好,你无需承担最重大的修缮费用(例如无需全面更换管道、屋顶等)。我们将装修费用保守估计为约 $50,000。
| 购买价格 | $2,000,000 |
| 买方印花税 | $69,600 |
| 律师费 | $3,000 |
| 首付款 | $500,000 |
| 现金部分 (5%) | $100,000 |
| 现金 和/或 CPF (20%) | $400,000 |
| 装修工程 | $50,000 |
| 所需现金/CPF总额 | $622,600 |
这是否是合理的预期?我们以一对夫妻在 10 年内储蓄其收入的 30 per cent 为例来看看。假设双方起薪各为每月 $5,500,且随时间逐步递增。
(请注意,$5,500 在 10 年前高于当时的工资中位数,因此这将被视为较高收入的夫妻。坦率地说,对于中低收入家庭而言,升级到有地住宅的确较为吃力。)
| 年度 | 税前薪资 | 现金薪资 | CPF OA | 2人现金储蓄 | 2人CPF OA |
| 1 | $66,000 | $52,800 | $15,239 | $31,680 | $30,479 |
| 2 | $69,000 | $55,200 | $31,457 | $33,120 | $62,914 |
| 3 | $72,000 | $57,600 | $48,818 | $34,560 | $97,635 |
| 4 | $75,000 | $60,600 | $66,610 | $36,360 | $133,221 |
| 5 | $78,000 | $63,600 | $84,848 | $38,160 | $169,696 |
| 6 | $81,000 | $66,600 | $103,542 | $39,960 | $207,083 |
| 7 | $84,000 | $69,600 | $122,702 | $41,760 | $245,405 |
| 8 | $87,000 | $72,600 | $142,342 | $43,560 | $284,685 |
| 9 | $90,000 | $75,600 | $162,473 | $45,360 | $324,946 |
| 10 | $93,000 | $78,600 | $183,107 | $47,160 | $366,215 |
| 总计 | $391,680 | $366,215 |
大致合计如下:
| 现金储蓄 | $391,680 |
| CPF OA总额 | $366,215 |
| 10年累计储蓄总额 | $757,895 |
这可能并不完全精确,且 CPF 随岁月可能调整——但可以看出,这样的积累是可行的。也别忘了你还会有出售组屋的收益,我们将在下一部分说明。
别忘了你出售组屋的收益也能帮上忙
理想情况下,你的组屋应已升值,可为升级提供资金支持。但有一点需要注意:
当你出售组屋时,需要把从 CPF 使用的金额(包括累积的 2.5 per cent 利息)退还回去。尽管你之后仍可将 CPF 用于购买有地住宅,但至少有 $100,000 的绝对最低金额不能来自 CPF 或贷款(占 $2 million 购买价的 5%)。
因此,如果你必须将售房所得全数退回 CPF,要凑足这笔硬现金可能会有困难。这也是为什么升级者可能希望至少用现金偿还部分房贷。
另外请注意,银行贷款不覆盖超过物业估值的部分(例如,如果估值为 $1.95 million,但卖方要价为 $2 million,那么多出的 $50,000 必须以现金支付)。
满足房屋贷款的合规要求
假设你信用评分良好,且没有显著未清债务(车贷、助学贷款等),你要符合资格的主要门槛将是 Total Debt Servicing Ratio (TDSR)。TDSR 将你的最高月供限制在月收入的 55 per cent。
在本例中,我们为有地住宅申请 $1.5 million 的贷款额度;TDSR 的计算如下:
| 贷款金额 | $1,500,000 |
| TDSR | 55% |
| 按揭还款(30年,4.8%) | $7,870 |
| 所需收入 | $14,309 |
所需收入高于本例买家的现有收入,因此他们很可能需要适度提高首付(例如再多准备 $100,000)以符合资格。
(需要注意的是,对收入波动者而言会更难一些,例如从事佣金制工作或依赖租金收入。就 TDSR 计算而言,波动性收入将按低 30 per cent 计入。)
总体而言,若你的收入处于中上区间,从 HDB 直接升级到有地住宅是可行的
从上述数字可以看出,你不必“超级富有”;但从 HDB 直升有地住宅,确实需要你处于较高收入档(或已累积大量财富以支付更高的首付)。
我们也认为,以上述这对夫妻为例,此时选择升级可能并不理想。因为这几乎需要你动用所有积蓄,并将贷款额度拉满。此外,$2 million 的有地住宅——属于有地市场的低端——多为租赁地契,资本保值性可能不及永久产权。还要注意,有地住宅在长期维护上的成本通常更高,因其有更多设备、装置与配套需要保养。
(顺带一提,对于采用 Strata 产权的有地住宅,由于房屋面积较大或总户数少于公寓,通常对应更高的份额值;因此即便设施费用是共享的,管理费也会高出不少)。
或许更稳妥的做法,仍是在中间先以公寓作为过渡,再在之后合适的时点从公寓跃迁至有地住宅。
如果你正考虑升级至有地住宅,并希望结合你独特的置业情况获取建议,欢迎通过 Stacked 与我们联系。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments