

整体而言,新加坡的大多数房产具有升值倾向。这可能源于多重因素,例如地价上涨、更完善的基础设施投入,或更广泛的经济增长(以及诸多其他原因)。
在疫情期间尤为如此,需求激增而供给不足。
然而,并非所有房产都沿着这一上升趋势前进。尽管疫情期间许多公寓价格显著上扬,但也有一些项目出人意料地停滞不前。这引发了重要问题:在整体市场繁荣之下,为什么某些公寓却未能升值?是什么因素导致它们的价格停滞,而其他项目却扶摇直上?
本文将探讨若干价格停滞的公寓,以及背后常见的原因:从区位相对不利,到项目类型等。了解这些因素,有助于买家更好地评估潜在风险,并在行情上行时也能识别可能表现不佳的公寓。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
价格停滞的公寓
以下项目在 2022 至 2024 年的平均每平方英尺价格,低于或等于 2019 至 2021 年的水平。我们仅统计至少有 5 笔交易的项目。
请注意,某些异常交易(例如顶层公寓)可能导致较低的 $PSF,从而扭曲数据;但即便剔除这些,$PSF 的涨幅仍显著低于所有公寓的平均升值。
| 项目 | 分区 | 板块 | 地带 | 地契 | $PSF (2019 - 2021) | $PSF (2022 - 2024) |
| 26 NEWTON | 11 | CCR | Novena | Freehold | $2,284 | $2,214 |
| 8 FARRER SUITES | 8 | RCR | Kallang | Freehold | $1,625 | $1,610 |
| ALTEZ | 2 | CCR | Downtown Core | 99 yrs from 06/02/2008 | $2,131 | $1,968 |
| BELLE VUE RESIDENCES | 9 | CCR | River Valley | Freehold | $1,911 | $1,909 |
| BLISS@KOVAN | 19 | OCR | Hougang | Freehold | $1,415 | $1,411 |
| CENTRA RESIDENCE | 14 | RCR | Geylang | Freehold | $1,332 | $1,291 |
| CONCOURSE SKYLINE | 7 | RCR | Kallang | 99 yrs from 13/03/2008 | $1,973 | $1,954 |
| DEVONSHIRE RESIDENCES | 9 | CCR | River Valley | Freehold | $2,246 | $2,100 |
| GRANDVIEW SUITES | 14 | RCR | Geylang | Freehold | $1,322 | $1,178 |
| LOFT @ NATHAN | 10 | CCR | Tanglin | Freehold | $1,833 | $1,783 |
| LUMIERE | 2 | CCR | Downtown Core | 99 yrs from 21/03/2006 | $1,786 | $1,686 |
| MARINA BAY RESIDENCES | 1 | CCR | Downtown Core | 99 yrs from 11/10/2005 | $2,258 | $2,251 |
| MARINA COLLECTION | 4 | RCR | Southern Islands | 99 yrs from 03/01/2007 | $1,793 | $1,731 |
| MARTIN NO 38 | 9 | CCR | River Valley | Freehold | $2,467 | $2,457 |
| OUE TWIN PEAKS | 9 | CCR | River Valley | 99 yrs from 10/05/2010 | $2,423 | $2,298 |
| PALM GALLERIA | 15 | OCR | Bedok | Freehold | $1,211 | $1,194 |
| PARK RESIDENCES KOVAN | 19 | OCR | Hougang | Freehold | $1,774 | $1,819 |
| RANGOON 88 | 8 | RCR | Kallang | Freehold | $1,523 | $1,469 |
| ROBIN RESIDENCES | 10 | CCR | Tanglin | Freehold | $2,513 | $2,382 |
| ROBIN SUITES | 10 | CCR | Tanglin | Freehold | $2,378 | $2,271 |
| ROBINSON SUITES | 1 | CCR | Downtown Core | Freehold | $2,476 | $2,254 |
| SCOTTS SQUARE | 9 | CCR | Orchard | Freehold | $3,532 | $3,424 |
| SKYSUITES@ANSON | 2 | CCR | Downtown Core | 99 yrs from 18/02/2008 | $2,237 | $2,221 |
| SMART SUITES | 14 | RCR | Geylang | Freehold | $1,437 | $1,348 |
| STEVENS SUITES | 10 | CCR | Tanglin | Freehold | $1,772 | $1,695 |
| STUDIO 3 | 10 | CCR | Tanglin | Freehold | $1,767 | $1,765 |
| THE ASANA | 10 | CCR | Bukit Timah | Freehold | $2,441 | $2,437 |
| THE BEVERLY | 21 | RCR | Bukit Timah | Freehold | $1,132 | $1,102 |
| THE BOUTIQ | 9 | CCR | River Valley | Freehold | $2,021 | $1,871 |
| THE CREST | 3 | RCR | Bukit Merah | 99 yrs from 21/12/2012 | $1,981 | $1,931 |
| THE SCOTTS TOWER | 9 | CCR | Newton | 103 yrs from 01/10/2010 | $2,197 | $2,014 |
| URBAN LOFTS | 8 | RCR | Kallang | Freehold | $1,467 | $1,303 |
| V ON SHENTON | 1 | CCR | Downtown Core | 99 yrs from 29/11/2011 | $2,211 | $2,082 |
| WALLICH RESIDENCE | 2 | CCR | Downtown Core | 99 yrs from 21/02/2011 | $3,437 | $3,386 |
价格停滞公寓的共同趋势:
1. 多数位于核心中央区(CCR)
若提到 CCR 表现偏弱,多数地产资深人士会将之归因于 ABSD 提高。不过需要说明的是,新的 ABSD 税率——其将 印花税至 60 percent 面向外国买家——是在 2024 年 2 月才落地,而上述交易自 2019 年以来一直在持续。
尽管如此,自 2021 年 12 月(此前为 25 per cent)起,外国人的 ABSD 已高达 30 per cent。这对 CCR 物业影响更大,因为这里的买家群体中外籍占比更高。将过去数年的高 ABSD 叠加 COVID-19 期间的影响,确实可以解释 CCR 公寓需求偏弱的现象。这或许也是为何大多数价格停滞的公寓集中在核心区域。
另一个原因可能是简单的“缺乏上涨空间”
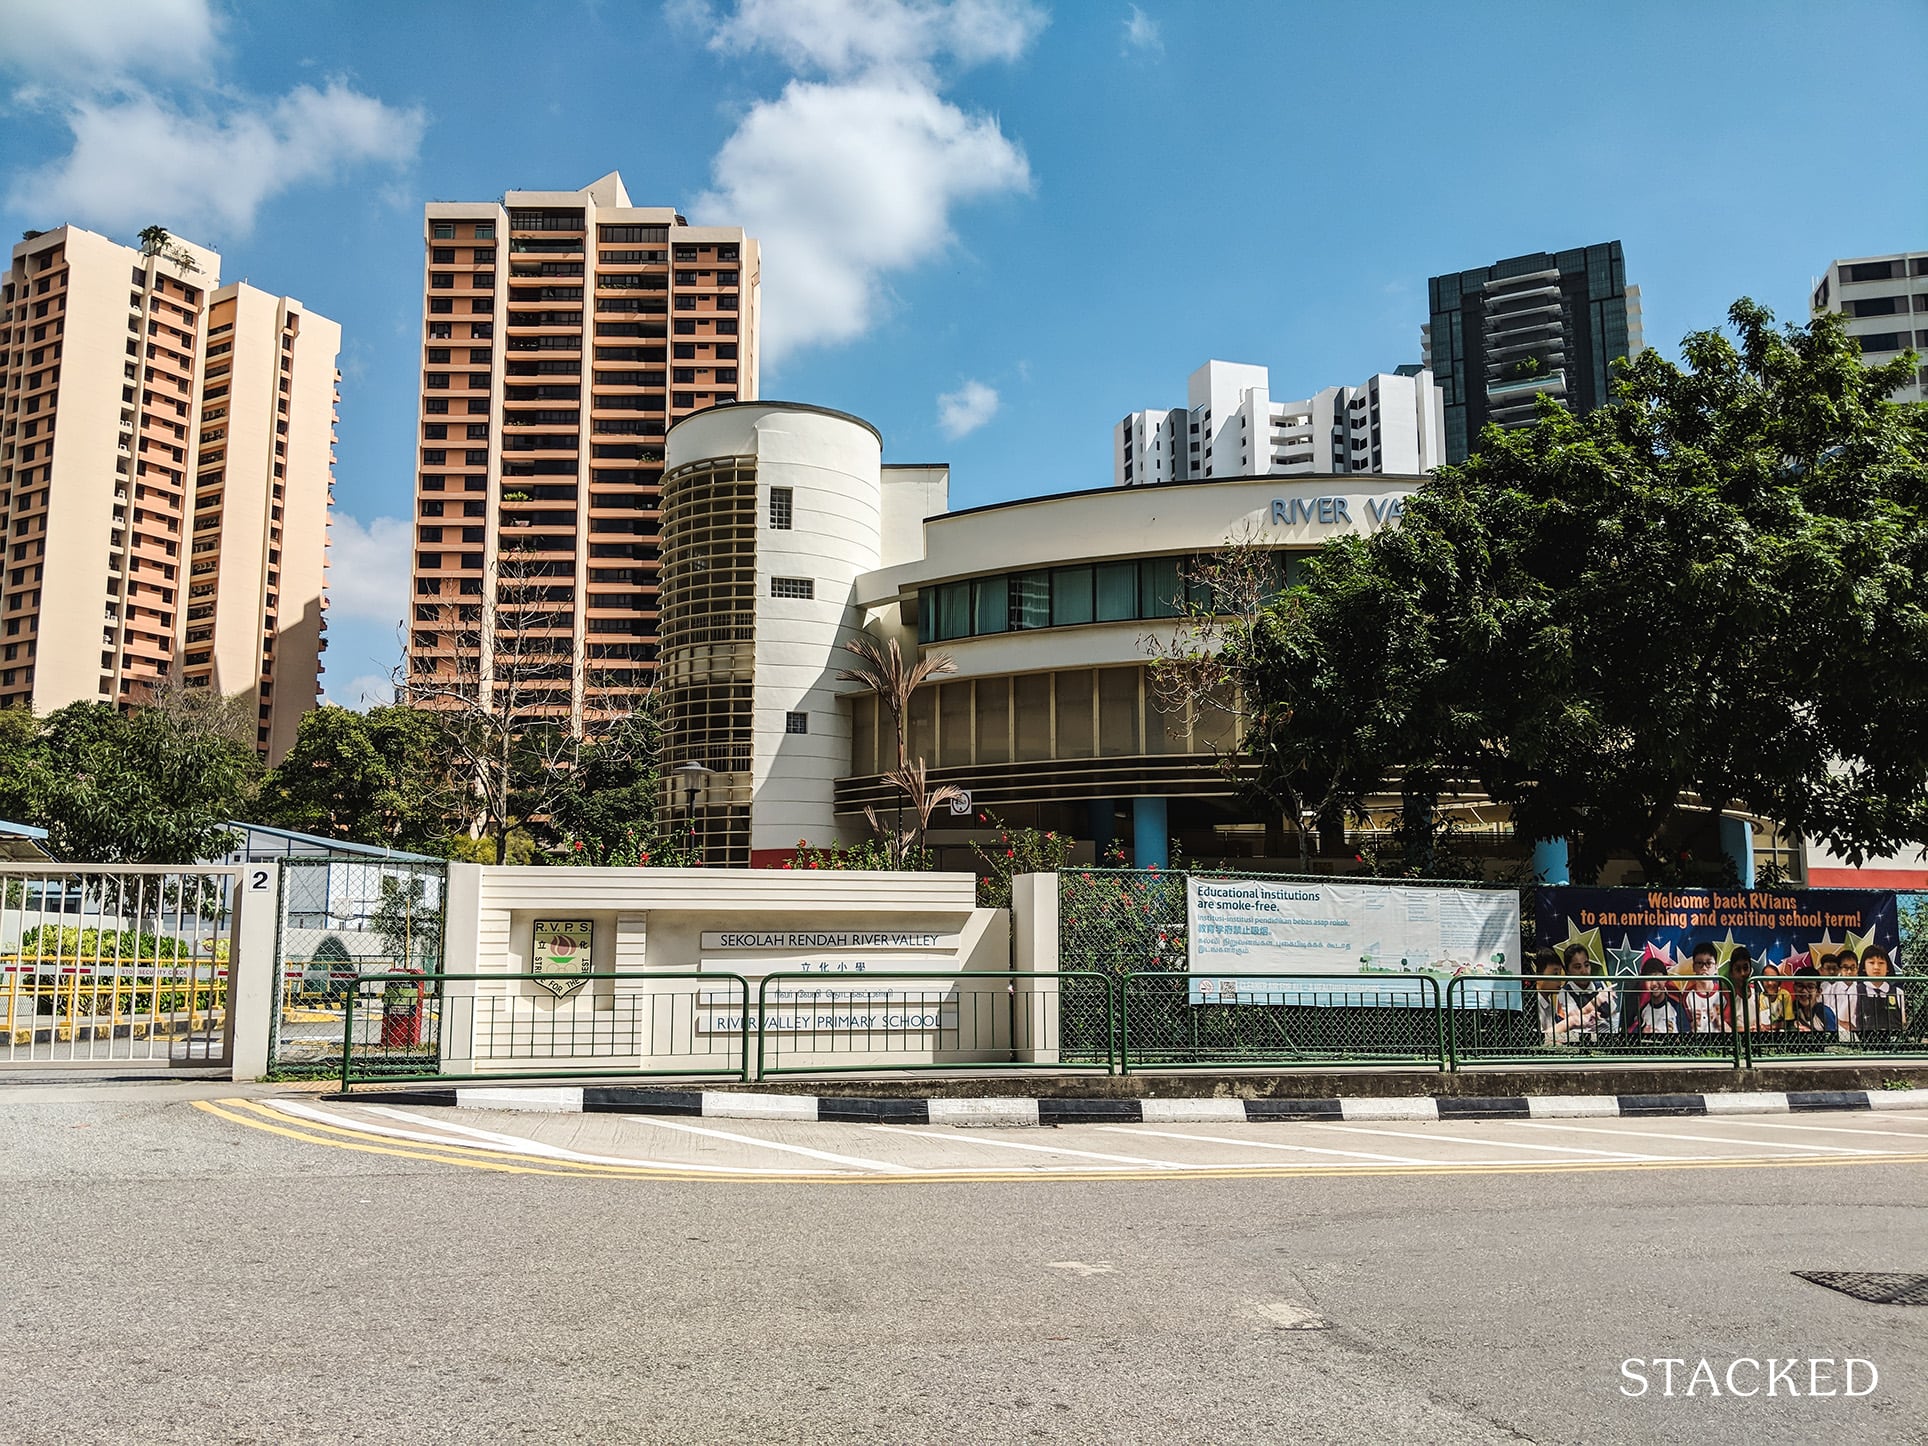
在 Tanglin、River Valley 或 CBD 等区域购房,并不存在“先发优势”。不同于 Sengkang、Punggol、Pasir Ris 等边缘地带,这些区域已经高度发展且价格不菲。可进一步推动价格的利好(例如新枢纽的开发)并不多。
这使得核心区域的公寓(购入价已较高)更难与价格更低的 OCR 公寓竞争。OCR 公寓入选名单很少并非巧合,因为当一个区域内正积极建设新的 MRT 站、商场、写字楼等时,价格停滞的可能性会更低。
上述公寓的潜在买家池更为狭窄
买方主体多为 HDB 升级买家,而上面的 CCR 项目并不适合他们。除了价格这一显而易见的问题(即便售出原有组屋,许多人仍难以负担),不少项目也并非典型的家庭友好型地段。
例如 Altez、Devonshire Residences 与 OUE Twin Peaks 等公寓,入学距离范围内可能只有一所学校;且周边鲜有家庭偏好的绿地空间。
HDB 升级买家也往往更愿意升级到靠近原住处的公寓,因为对周边更为熟悉。而靠 Tanglin、River Valley 等地段的组屋并不多,因此潜在的升级买家数量有限。
即便是非以家庭为导向的高收入城市专业人士,也可能更偏好带有渐进式付款、设施更为更新的新推 CCR 公寓。因此,当考虑到潜在买家池之小,价格缺乏明显波动也就不足为奇了。
2. 体量较小与精品型公寓受影响最深
少于 150 套的公寓构成了停滞项目的多数(在 34 个上榜项目中占 21 个)。
这与交易量偏低(与户数偏少相匹配)有关。每年仅有寥寥几宗交易时,价格会更为波动:一次异常偏低的成交就足以拉低平均价。这又会反过来影响买家的心理预期:买家常常依据最近一次成交来出价,而忽略其背后的特殊原因。
(我们也在这篇文章中讨论了这种锚定效应)
当户数较少时,房东的出价也可能更为保守。户数越少,分摊的维修费人均越高;即便一定程度上降低了竞争,这也会拖累净租金回报率。
对于寻求转售增值的买家而言,上述情况表明,或许更应考虑中型项目,其较为健康的交易量能为价格提供更好的支撑。
3. 名单中仅有的三个 OCR 项目,全为永久地契
我们在 CCR 的讨论中不纳入 leasehold/freehold 的比较,因为 CCR 项目绝大多数本就为永久地契。
不过你会注意到,极少数价格停滞的 OCR 项目都是永久地契:Park Residences Kovan、Palm Galleria 与 Bliss @ Kovan。这很可能源于永久地契物业的价格溢价,其价格通常比同等 leasehold 物业高出约 15 to 20 per cent。

由于初始成本更高,永久地契项目需要比 leasehold 涨得更多,你的投资回报“指针”才会明显移动。往往要到公寓生命周期的更后期——例如第 20 或 30 年、租约折价开始显现时——永久地契的优势才会逐步兑现。
Bliss at Kovan 与 Park Residences Kovan 约 10 年楼龄,Palm Galleria 则刚接近 15 年。但也许再过一个十年左右,其永久地契属性将更能体现优势——相较附近的 leasehold 项目更能保值(前提是其期间未进行 en-bloc 集体出售!)
这也说明,对于希望获取更强转售增值的买家而言,在较短持有期内,永久地契未必是最优选项。
若考虑 ABSD 上调与持续去中心化,2024 年的首选或许是 OCR
随着政府在 Pasir Ris、Punggol 与 Bayshore 打造新枢纽,这些区域的项目具备更强的原始增值潜力。越来越多的新加坡人发现无需前往 Orchard 或 CBD 满足日常所需,这可能削弱对昂贵核心地段公寓的需求。
同时也有人担忧,在 ABSD 维持高位的情况下(自实施以来我们从未见过 ABSD 下调),富裕的外国买家或许不再是你的“退出流动性”。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments