


在新冠疫情之后,私宅价格的负担能力达到了新的低点;再加上 ABSD 税率维持在 20 per cent,价格问题比以往更加突出。因此我们也在想:新加坡是否有一些地方的私宅价格并未上涨,反而有所回落?我们按不同屋龄梳理了各个地区,看看哪些地方的价格可能出现了下滑:
注:以下仅追踪转售公寓价格,因为新盘会导致每平方英尺价格的剧烈跳动,而且往往集中在彼此相近的地段——这会扭曲数据。另请注意,在某些情况下(特别是租赁地契公寓),我们按屋龄区间进行了拆分。因此,成交量会更低,可能无法准确代表该区域的整体表现。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
永久地契私人住宅的价格回落
平均 $PSF
| 地区 | 2023 Q2 | 2023 Q3 | 2023 Q4 | 2024 Q1 |
| 2 | $2,262 | $2,312 | $2,309 | $2,340 |
| 3 | $1,786 | $1,792 | $1,784 | $2,043 |
| 4 | $1,795 | $1,866 | $2,088 | $1,837 |
| 5 | $1,609 | $1,591 | $1,636 | $1,603 |
| 8 | $1,595 | $1,712 | $1,680 | $1,648 |
| 9 | $2,255 | $2,195 | $2,280 | $2,373 |
| 10 | $2,383 | $2,222 | $2,308 | $2,335 |
| 11 | $1,997 | $1,896 | $2,066 | $2,035 |
| 12 | $1,548 | $1,605 | $1,636 | $1,668 |
| 13 | $1,495 | $1,599 | $1,577 | $1,665 |
| 14 | $1,443 | $1,376 | $1,448 | $1,455 |
| 15 | $1,747 | $1,742 | $1,782 | $1,762 |
| 16 | $1,478 | $1,390 | $1,474 | $1,410 |
| 17 | $1,153 | $1,108 | $1,121 | $1,128 |
| 19 | $1,443 | $1,504 | $1,501 | $1,538 |
| 20 | $1,659 | $1,740 | $1,678 | $1,672 |
| 21 | $1,728 | $1,687 | $1,725 | $1,731 |
| 23 | $1,481 | $1,468 | $1,502 | $1,499 |
| 26 | $1,578 | $1,564 | $1,593 | $1,492 |
| 27 | $1,214 | $1,067 | $1,074 | $1,158 |
| 28 | $1,287 | $1,203 | $1,415 | $1,319 |
季度变动
| 地区 | 2023 Q3 | 2023 Q4 | 2024 Q1 | 平均表现 |
| 20 | -0.9% | 1.8% | -6.3% | -1.8% |
| 26 | -6.0% | 6.0% | -4.3% | -1.4% |
| 14 | -12.1% | 0.6% | 7.9% | -1.2% |
| 10 | -3.9% | 1.2% | 0.6% | -0.7% |
| 9 | -6.8% | 3.9% | 1.2% | -0.6% |
| 8 | -1.1% | 2.8% | -2.0% | -0.1% |
| 5 | -2.4% | 2.3% | 0.4% | 0.1% |
| 15 | -0.2% | 2.3% | -1.1% | 0.3% |
| 3 | 4.9% | -3.6% | -0.4% | 0.3% |
| 19 | -4.7% | 5.2% | 0.5% | 0.4% |
| 4 | -0.9% | 2.3% | -0.2% | 0.4% |
| 11 | -5.0% | 8.9% | -1.5% | 0.8% |
| 12 | 2.2% | -0.1% | 1.3% | 1.1% |
| 21 | 7.3% | -1.9% | -1.9% | 1.2% |
| 13 | 4.0% | 11.9% | -12.1% | 1.3% |
| 16 | -6.5% | 17.6% | -6.8% | 1.4% |
| 17 | -2.6% | 3.8% | 4.1% | 1.8% |
| 27 | 4.2% | -0.2% | 2.5% | 2.2% |
| 28 | 3.7% | 1.9% | 2.0% | 2.5% |
| 23 | 7.0% | -1.4% | 5.6% | 3.7% |
| 2 | 0.4% | -0.4% | 14.5% | 4.8% |
20 区是 RCR 中最受欢迎的地段之一。问题在于,这里的老旧永久地契项目,如 Flame Tree Park,成交价可低至 $1,736 psf;但由于单位面积接近 1,900 平方英尺,总价往往上升至 $2.8 million 或更高,依然颇为高不可攀。尽管如此,考虑到近期回落,现在或许值得更仔细关注一下。
26 区的价格下行不太可能持续,主要是因为 Lentor 一带。近期有一波新盘推出(Lentoria、Lentor Mansion 等),而新盘——即便本身并非永久地契——也可能带动现有转售项目的价格上扬。
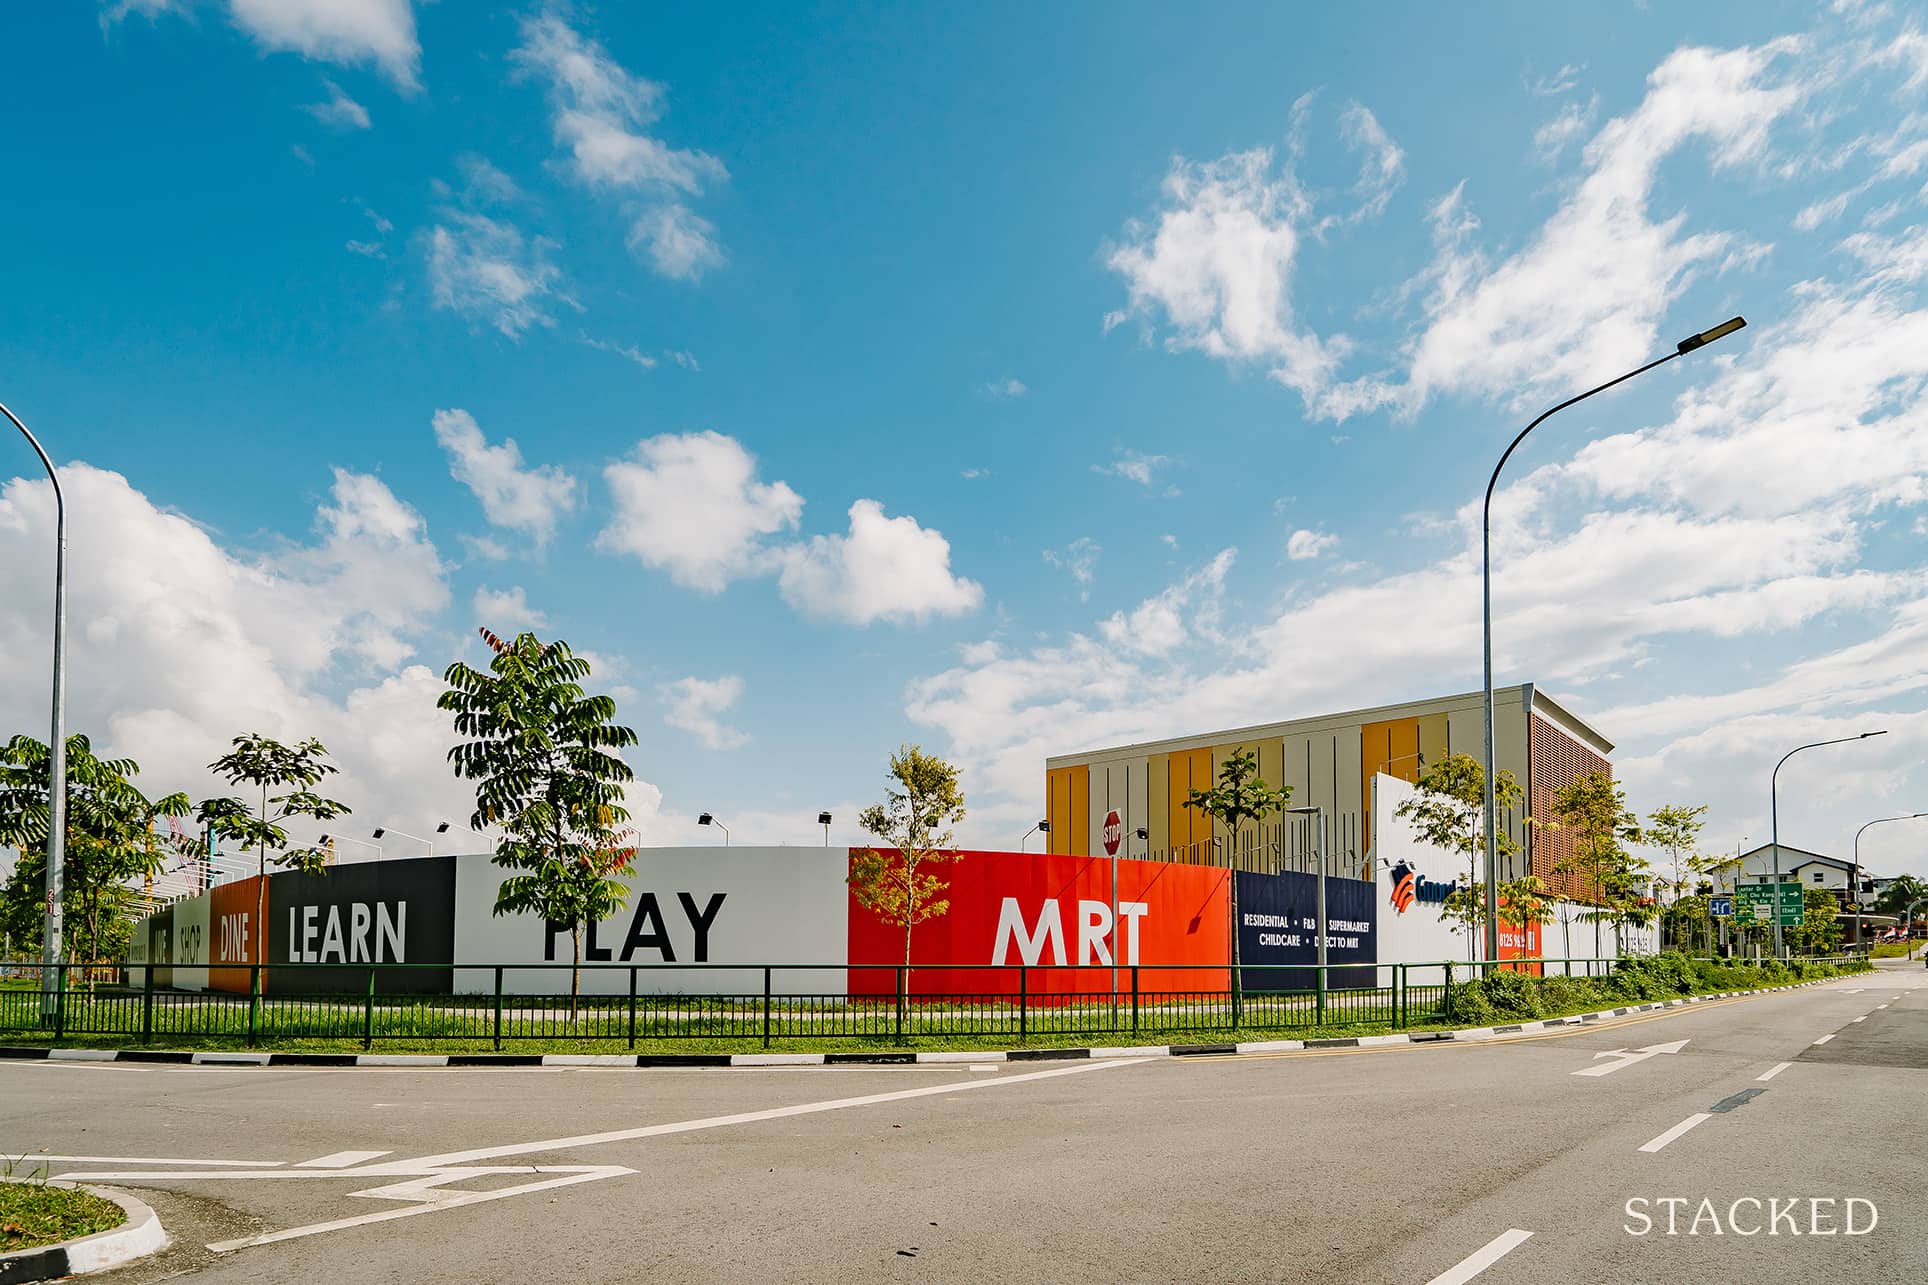
TEL 线以及 Lentor MRT 站,也让这个过去较难抵达的区域受益,尽管也有人认为 Upper Thomson/Mandai 仍然有些“ulu”。不过,如果你偏爱绿意与私密性,这反而是优点而非缺点。
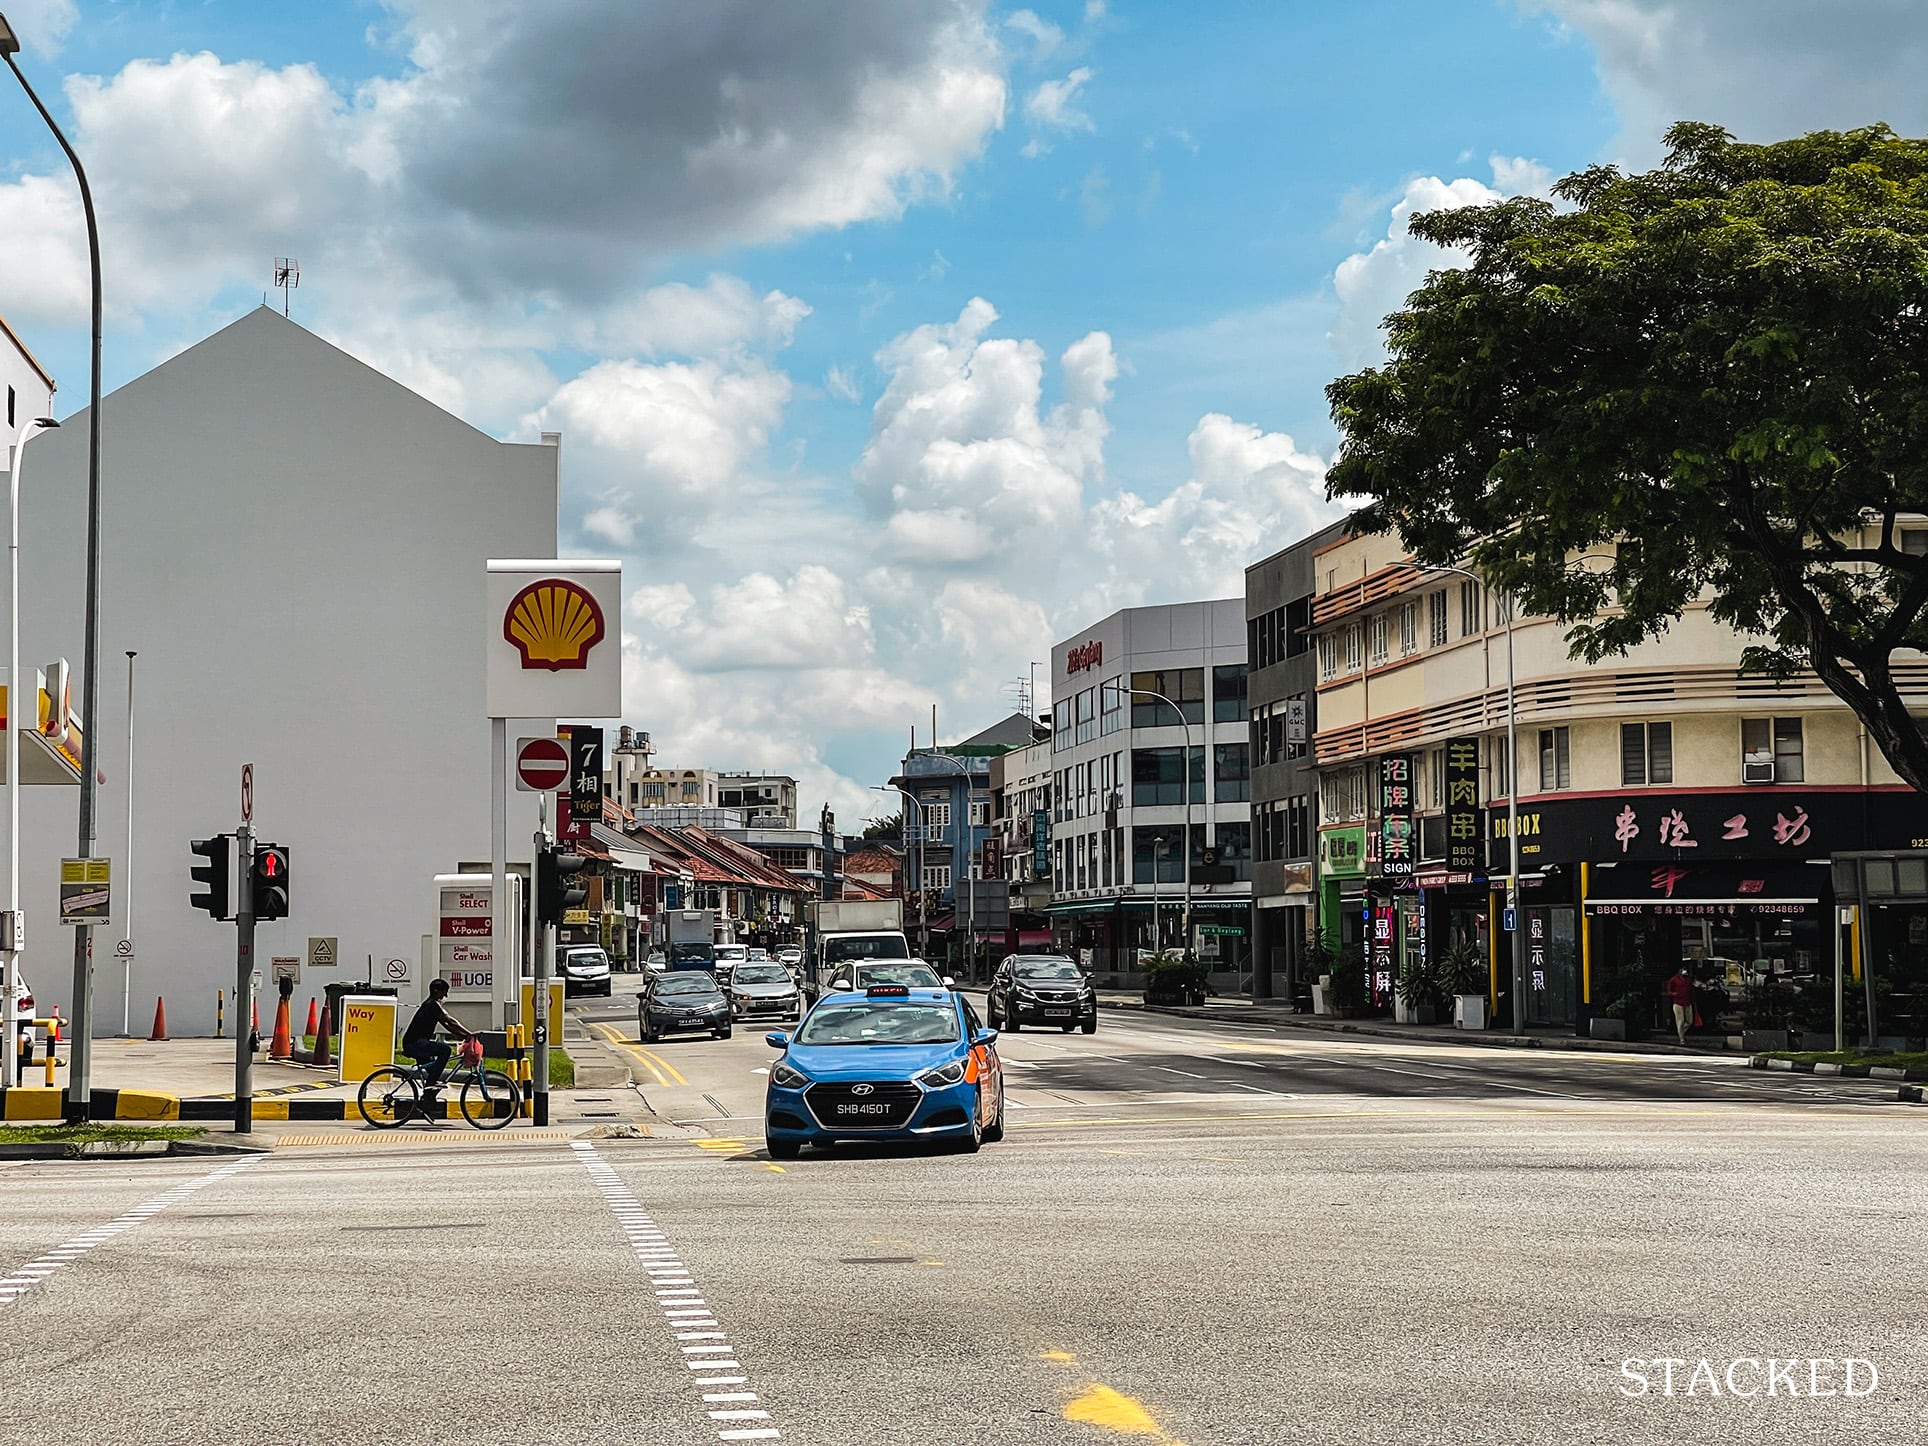
14 区有些难以捉摸,因为既包含 Paya Lebar(主要商业枢纽,物业偏高端),也包含 Geylang(以一些较旧、较破旧、常由外籍劳工承租的物业闻名)。Geylang 也是本地的红灯区,你会在此发现一些永久地契物业把平均价拉向低端。因此,本区内部差异很大,应将 Paya Lebar Quarter (PLQ) 与邻近的 Geylang 视为截然不同的板块;我们也预期更便宜的永久地契选择多数位于 Geylang 一带。
另外一提,14 区高度城市化、建筑密集,便利性广为人知,同时也少有怡人的景致(不过 Eunos 一带为家庭提供了较多的缓冲空间)。
租赁地契公寓价格回落(10 年及以下)
平均 $PSF
| 地区 | 2023 Q2 | 2023 Q3 | 2023 Q4 | 2024 Q1 |
| 3 | $2,146 | $2,221 | $2,222 | $2,210 |
| 5 | $1,728 | $1,786 | $1,795 | $1,787 |
| 7 | $2,212 | $2,113 | $2,006 | $2,073 |
| 8 | $1,988 | $2,058 | $1,993 | $2,134 |
| 9 | $2,647 | $2,512 | $2,703 | $2,651 |
| 13 | $2,044 | $2,006 | $2,020 | $1,948 |
| 14 | $1,821 | $1,839 | $1,954 | $2,055 |
| 15 | $2,152 | $2,278 | $2,237 | $2,197 |
| 16 | $1,843 | $1,861 | $1,845 | $1,823 |
| 18 | $1,554 | $1,585 | $1,542 | $1,619 |
| 19 | $1,582 | $1,525 | $1,562 | $1,623 |
| 20 | $1,837 | $2,002 | $2,148 | $2,092 |
| 21 | $2,061 | $2,107 | $1,949 | $2,073 |
| 22 | $1,293 | $1,353 | $1,482 | $1,483 |
| 23 | $1,350 | $1,385 | $1,413 | $1,422 |
| 27 | $1,318 | $1,329 | $1,334 | $1,325 |
| 28 | $1,493 | $1,551 | $1,548 | $1,571 |
季度变动
| 地区 | 2023 Q3 | 2023 Q4 | 2024 Q1 | 平均表现 |
| 7 | 3.5% | 0.0% | -0.5% | 1.0% |
| 13 | 3.4% | 0.5% | -0.5% | 1.1% |
| 16 | -4.5% | -5.1% | 3.3% | -2.1% |
| 27 | 3.5% | -3.1% | 7.0% | 2.5% |
| 9 | -5.1% | 7.6% | -1.9% | 0.2% |
| 21 | -1.9% | 0.7% | -3.6% | -1.6% |
| 15 | 1.0% | 6.2% | 5.2% | 4.1% |
| 19 | 5.8% | -1.8% | -1.8% | 0.8% |
| 3 | 1.0% | -0.9% | -1.2% | -0.4% |
| 5 | 2.0% | -2.8% | 5.0% | 1.4% |
| 18 | -3.6% | 2.4% | 3.9% | 0.9% |
| 28 | 9.0% | 7.3% | -2.6% | 4.5% |
| 23 | 2.2% | -7.5% | 6.4% | 0.4% |
| 8 | 4.7% | 9.5% | 0.1% | 4.7% |
| 14 | 2.6% | 2.1% | 0.6% | 1.7% |
| 20 | 0.8% | 0.3% | -0.6% | 0.2% |
| 22 | 3.9% | -0.2% | 1.4% | 1.7% |
对于这些非常新的公寓,除 7 区(Beach Road、Bugis、Rochor)和 13 区(Potong Pasir)外,并没有显著的价格回落。
7 区出现回落颇为意外,但鉴于幅度很小,可谈的不多。Ophir-Rochor Corridor 的持续开发,最终将带动价格走高,而此处也很能代表OCR 与 RCR 价格差正在收窄这一趋势。
至于 13 区,可能只是 2021 年的一波热潮过去后,区域趋于平静。当时,Woodleigh Residences 和 Myra 备受瞩目,之前还有 Park Colonial(2019 年)。开发商或许还需要一段时间才会回到这一带。错过这些项目开盘的买家,随着它们陆续过了 Sellers Stamp Duty (SSD) 期,现在可能迎来“第二次机会”。
租赁地契公寓价格回落(11 至 20 年)
平均 $PSF
| 地区 | 2023 Q2 | 2023 Q3 | 2023 Q4 | 2024 Q1 |
| 1 | $2,007 | $2,179 | $2,068 | $1,969 |
| 2 | $2,273 | $2,161 | $2,078 | $1,983 |
| 3 | $1,999 | $2,077 | $2,061 | $2,052 |
| 4 | $1,941 | $1,780 | $1,800 | $1,838 |
| 5 | $1,519 | $1,572 | $1,599 | $1,508 |
| 7 | $2,151 | $1,956 | $2,033 | $2,035 |
| 8 | $1,815 | $1,848 | $1,733 | $1,659 |
| 9 | $2,195 | $2,212 | $2,214 | $2,188 |
| 10 | $1,888 | $1,884 | $1,943 | $1,931 |
| 11 | $1,980 | $1,907 | $2,009 | $1,927 |
| 12 | $1,657 | $1,705 | $1,769 | $1,794 |
| 13 | $1,709 | $1,695 | $1,696 | $1,765 |
| 14 | $1,614 | $1,663 | $1,637 | $1,629 |
| 15 | $1,876 | $1,893 | $1,979 | $2,002 |
| 16 | $1,504 | $1,522 | $1,553 | $1,587 |
| 17 | $1,245 | $1,227 | $1,201 | $1,174 |
| 18 | $1,307 | $1,308 | $1,348 | $1,360 |
| 19 | $1,364 | $1,375 | $1,403 | $1,445 |
| 20 | $1,823 | $1,851 | $1,870 | $1,891 |
| 22 | $1,569 | $1,550 | $1,606 | $1,633 |
| 23 | $1,468 | $1,425 | $1,396 | $1,422 |
| 25 | $1,164 | $1,157 | $1,196 | $1,157 |
| 27 | $1,194 | $1,167 | $1,202 | $1,207 |
| 28 | $1,296 | $1,307 | $1,324 | $1,345 |
季度变动
| 地区 | 2023 Q3 | 2023 Q4 | 2024 Q1 | 平均表现 |
| 8 | -5.0% | -3.8% | -4.6% | -4.5% |
| 11 | 1.8% | -6.2% | -4.3% | -2.9% |
| 13 | -1.5% | -2.1% | -2.2% | -1.9% |
| 23 | -9.0% | 3.9% | 0.1% | -1.7% |
| 7 | -8.3% | 1.1% | 2.1% | -1.7% |
| 16 | -2.9% | -2.1% | 1.9% | -1.0% |
| 5 | -3.7% | 5.4% | -4.1% | -0.8% |
| 2 | 8.6% | -5.1% | -4.8% | -0.4% |
| 19 | -0.5% | 3.3% | -3.3% | -0.2% |
| 4 | 3.5% | 1.7% | -5.6% | -0.1% |
| 1 | 0.8% | 0.1% | -1.1% | -0.1% |
| 27 | 3.0% | -1.6% | -0.5% | 0.3% |
| 15 | -2.2% | 3.0% | 0.4% | 0.4% |
| 25 | -0.2% | 3.1% | -0.6% | 0.8% |
| 17 | 3.9% | -0.8% | -0.4% | 0.9% |
| 14 | -0.8% | 0.1% | 4.0% | 1.1% |
| 18 | 1.5% | 1.0% | 1.1% | 1.2% |
| 12 | 0.9% | 1.3% | 1.6% | 1.2% |
| 20 | 0.1% | 3.0% | 0.9% | 1.3% |
| 22 | -1.2% | 3.6% | 1.7% | 1.4% |
| 3 | 1.2% | 2.0% | 2.2% | 1.8% |
| 28 | 0.8% | 2.0% | 3.0% | 1.9% |
| 10 | 0.9% | 4.5% | 1.1% | 2.2% |
| 9 | 2.9% | 3.7% | 1.4% | 2.7% |
8 区(Farrer Park、Serangoon Road)正等待 Piccadilly Grand 落成(TOP in 2026),除此之外的市场活动略显平淡。该区公寓的主要卖点是靠近市中心,部分项目——如 Uptown @ Farrer——更偏向租赁市场。除了 Farrer Park 的变化外,区域也将迎来更多升级,例如近期的$50 million City Square Mall 翻新。
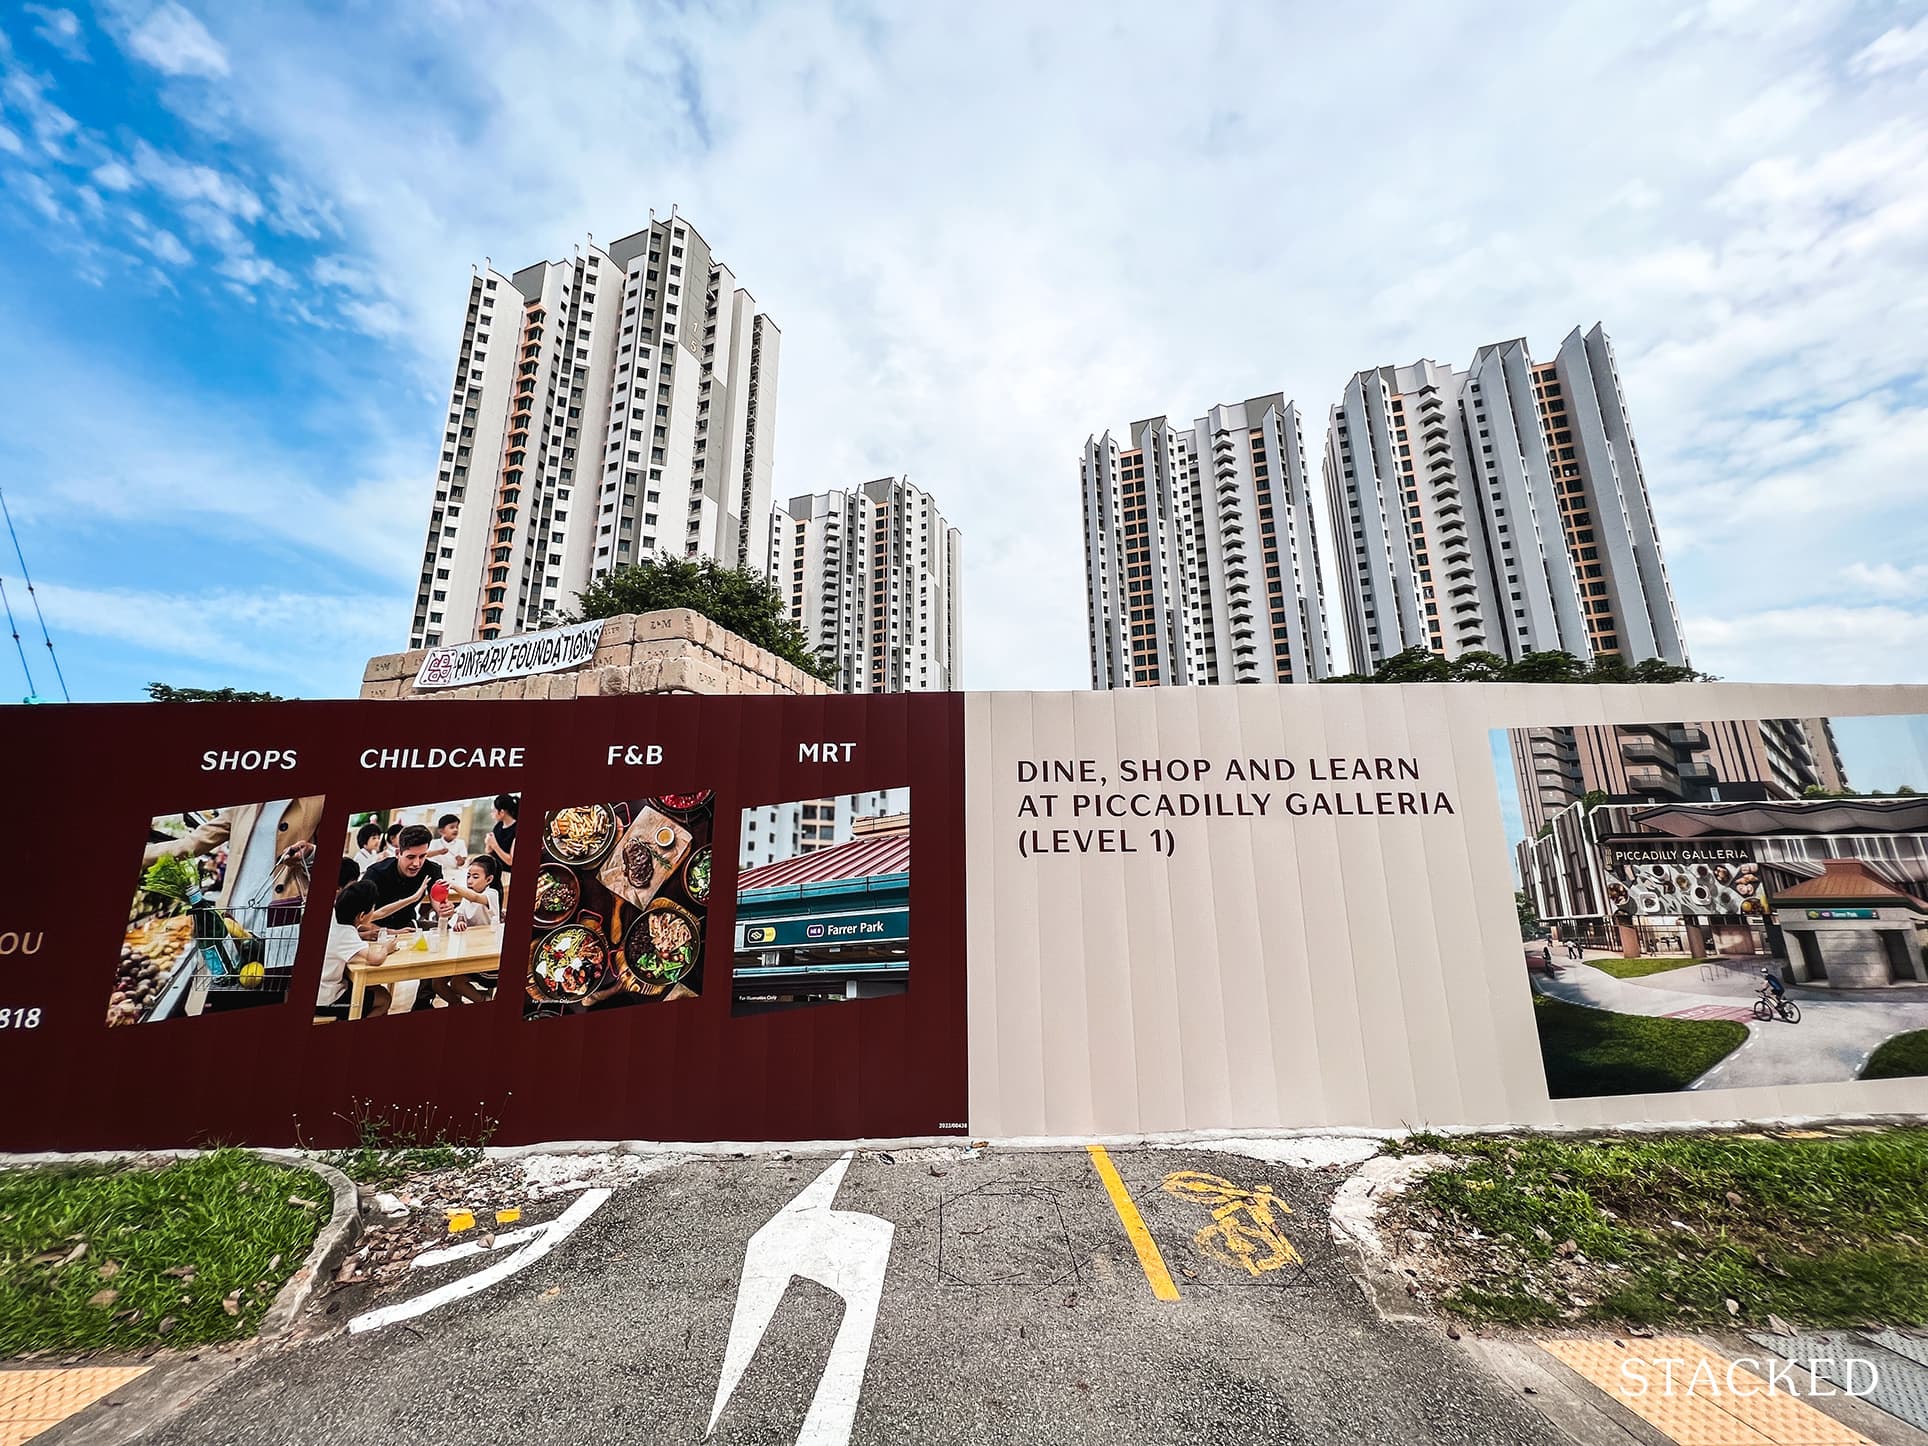
话虽如此,该区也可能面临隐忧,因宏观经济逆风或将影响 CCR 与 RCR 的租赁市场(经济转弱导致企业缩减规模,往往意味着更少的外籍租客与更低的住房配额)。
这同样适用于 11 区(Newton、Bukit Timah),这一带属于真正的 CCR。尽管是成熟的核心地段,但更高的 ABSD 可能正逐步影响在此占有相当比例的外国买家。
租赁地契公寓价格回落(21 至 30 年)
平均 $PSF
| 地区 | 2023 Q2 | 2023 Q3 | 2023 Q4 | 2024 Q1 |
| 1 | $1,934 | $1,915 | $2,042 | $2,077 |
| 2 | $1,785 | $1,848 | $1,933 | $1,877 |
| 3 | $1,589 | $1,630 | $1,710 | $1,667 |
| 4 | $1,768 | $1,784 | $1,648 | $1,810 |
| 5 | $1,345 | $1,414 | $1,279 | $1,352 |
| 7 | $1,612 | $1,457 | $1,479 | $1,529 |
| 8 | $1,321 | $1,407 | $1,390 | $1,383 |
| 9 | $1,733 | $1,648 | $1,512 | $1,737 |
| 10 | $1,827 | $1,691 | $1,819 | $1,752 |
| 11 | $1,891 | $1,900 | $1,950 | $2,016 |
| 12 | $1,378 | $1,444 | $1,414 | $1,461 |
| 14 | $1,279 | $1,284 | $1,333 | $1,303 |
| 15 | $1,566 | $1,571 | $1,603 | $1,622 |
| 16 | $1,247 | $1,173 | $1,248 | $1,275 |
| 18 | $1,019 | $1,059 | $1,058 | $1,090 |
| 19 | $1,089 | $1,144 | $1,146 | $1,134 |
| 20 | $1,339 | $1,425 | $1,362 | $1,455 |
| 21 | $1,451 | $1,358 | $1,545 | $1,459 |
| 22 | $1,125 | $1,027 | $1,124 | $1,095 |
| 23 | $991 | $1,037 | $1,048 | $1,064 |
| 25 | $912 | $941 | $926 | $937 |
| 26 | $901 | $1,116 | $1,148 | $1,173 |
| 27 | $889 | $952 | $922 | $948 |
| 28 | $980 | $1,042 | $943 | $991 |
季度变动
| 地区 | 2023 Q3 | 2023 Q4 | 2024 Q1 | 平均表现 |
| 21 | -9.6% | 1.5% | 3.4% | -1.6% |
| 16 | -7.5% | 7.6% | -3.7% | -1.2% |
| 27 | -8.8% | 9.4% | -2.5% | -0.6% |
| 9 | 5.1% | -9.5% | 5.6% | 0.4% |
| 28 | -4.9% | -8.3% | 14.9% | 0.6% |
| 11 | -6.4% | 13.8% | -5.6% | 0.6% |
| 15 | 0.4% | 3.8% | -2.3% | 0.6% |
| 26 | 6.3% | -9.5% | 5.1% | 0.6% |
| 8 | -5.9% | 6.4% | 2.1% | 0.9% |
| 23 | 3.2% | -1.6% | 1.2% | 0.9% |
| 5 | 0.9% | -7.6% | 9.8% | 1.0% |
| 19 | 0.3% | 2.1% | 1.1% | 1.2% |
| 2 | 5.0% | 0.2% | -1.0% | 1.4% |
| 14 | 6.5% | -1.2% | -0.5% | 1.6% |
| 22 | 2.6% | 4.9% | -2.5% | 1.7% |
| 10 | 3.5% | 4.6% | -2.9% | 1.7% |
| 4 | 4.8% | -2.1% | 3.4% | 2.0% |
| 25 | 0.5% | 2.6% | 3.4% | 2.2% |
| 20 | 7.1% | -3.1% | 2.9% | 2.3% |
| 3 | 3.9% | -0.1% | 3.0% | 2.3% |
| 18 | 4.7% | 1.1% | 1.5% | 2.4% |
| 7 | -1.0% | 6.6% | 1.7% | 2.5% |
| 12 | 6.4% | -4.4% | 6.8% | 2.9% |
21 区(Clementi、Upper Bukit Timah)似乎位居榜首,但这主要归因于 2023 Q2 与 2023 Q3 之间的季度大幅下滑,可能与该屋龄段的成交量较低有关。
16 区有些出乎意料,因为 Bayshore 一带表现一直不俗。这里规划成为一个新枢纽,但目前相对不便达,且配套不足(除可通往海滩外)。在某种程度上,我们也在想,价格回落是否部分与 Long Island Project 的公布有关;未来它可能会遮挡此处临海公寓(The Bayshore、Bayshore Park、Costa Del Sol)的景观。
无论如何,近期如 Sceneca Residence 与 Sky Eden @ Bedok 等新盘,或将在不久的将来再次带动价格。
租赁地契公寓价格回落(30+ 年)
平均 $PSF
| 地区 | 2023 Q2 | 2023 Q3 | 2023 Q4 | 2024 Q1 |
| 1 | $1,718 | $1,598 | $1,497 | $1,586 |
| 2 | $1,058 | $1,093 | $1,247 | $1,082 |
| 3 | $1,529 | $1,565 | $1,596 | $1,523 |
| 5 | $1,193 | $1,287 | $1,274 | $1,256 |
| 7 | $1,204 | $1,032 | $1,218 | $1,206 |
| 9 | $2,387 | $1,167 | $1,879 | $1,921 |
| 10 | $1,725 | $1,575 | $1,630 | $1,678 |
| 11 | $1,314 | $1,256 | $1,223 | $1,254 |
| 14 | $1,230 | $1,297 | $1,272 | $1,441 |
| 15 | $1,184 | $1,204 | $1,198 | $1,221 |
| 16 | $1,221 | $1,275 | $1,242 | $1,252 |
| 17 | $1,018 | $908 | $942 | $1,029 |
| 18 | $916 | $854 | $908 | $919 |
| 20 | $1,084 | $1,155 | $1,106 | $1,138 |
| 21 | $1,167 | $1,245 | $1,118 | $1,314 |
| 22 | $925 | $1,025 | $1,077 | $1,128 |
| 26 | $1,194 | $1,197 | $1,295 | $1,278 |
| 27 | $907 | $936 | $971 | $950 |
季度变动
| 地区 | 2023 Q3 | 2023 Q4 | 2024 Q1 | 平均表现 |
| 1 | -7% | -6% | 6% | -2% |
| 18 | -4% | -3% | 2% | -2% |
| 27 | -9% | 3% | 3% | -1% |
| 16 | 2% | 2% | -5% | 0% |
| 3 | -7% | 6% | 1% | 0% |
| 26 | -11% | 4% | 9% | 1% |
| 22 | 4% | -3% | 1% | 1% |
| 5 | -14% | 18% | -1% | 1% |
| 11 | 2% | -1% | 2% | 1% |
| 7 | 3% | 14% | -13% | 1% |
| 21 | 3% | 4% | -2% | 2% |
| 14 | 7% | -4% | 3% | 2% |
| 10 | 8% | -1% | -1% | 2% |
| 15 | 0% | 8% | -1% | 2% |
| 20 | -51% | 61% | 2% | 4% |
| 17 | 7% | -10% | 18% | 5% |
| 2 | 5% | -2% | 13% | 6% |
| 9 | 11% | 5% | 5% | 7% |
1 区位于 CBD 核心,目前正面临前述问题:强烈的经济逆风,加之外籍买家的高 ABSD 税率。我们预期这会在短期内略有恶化,或直到市场适应最新的降温措施。不过,对于着眼长期的房东而言,这也可能是一个机会。
不过,对大多数以家庭自住为目的的买家而言,1 区价格回落的吸引力可能较小,因为这里更多是商业枢纽而非居住区(除非是希望享受 Boat Quay 夜生活的年轻伴侣或单身人士)。
18 区(Pasir Ris、Tampines)一向以相对可负担著称,但我们预期 Tampines Central(东部的区域性枢纽,靠近 MRT 站)附近的公寓,可能会逆势而上,不受回落影响。
请记得,对于剩余租期 60 年或以下的公寓,你可能会获得较低的贷款额度——因此即便标价更低,现金支出反而可能更高。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments